मार्च 2025 के अंत तक भारत का घरेलू कर्ज़ जीडीपी के लगभग 41.3% तक पहुंच गया, क्योंकि पर्सनल लोन और लाइफस्टाइल खर्च बचत से कहीं आगे निकल गए हैं — यह साफ संकेत है कि बढ़ती महंगाई यानी कॉस्ट ऑफ लिविंग परिवारों के व्यवहार को बदल रही है — और यह सिर्फ एक आर्थिक ट्रेंड नहीं है, बल्कि यह बर्नआउट, चिंता और हाई ब्लड प्रेशर जैसी समस्याओं से जुड़े एक स्ट्रेस साइकल को हवा दे रहा है, जिसके लिए वित्तीय अनुशासन, कार्यस्थल में सुधार, और मानसिक स्वास्थ्य को एक निजी नहीं बल्कि आर्थिक मुद्दे के तौर पर देखने की ज़रूरत है।
समस्या केवल महंगाई की नहीं है; यह लोगों की अपेक्षाओं में आए बदलाव की भी है। लोग अब घर, गैजेट्स, यात्रा, शिक्षा, शादी और रोज़मर्रा के आराम में तेज़ी से अपग्रेड चाहते हैं, जबकि लोन और डिजिटल क्रेडिट ने इन चीज़ों को खरीदना आसान और तुरंत मुमकिन बना दिया है। जैसे-जैसे उधार लेना सामान्य होता जा रहा है, कई परिवार अपनी मौजूदा कमाई से ज़्यादा जीने लगे हैं, जिससे चुकौती की एक लंबी पूंछ बनती है और भविष्य की लचीलापन कम हो जाता है।
मुख्य बातें
- मार्च 2025 के अंत तक भारत का घरेलू कर्ज़ जीडीपी के लगभग 41.3% तक पहुंच गया, क्योंकि पर्सनल लोन और लाइफस्टाइल खर्च बचत से आगे निकल गए हैं।
- यह सिर्फ आर्थिक ट्रेंड नहीं है — यह बर्नआउट, चिंता और हाई ब्लड प्रेशर से जुड़े स्ट्रेस साइकल को बढ़ावा दे रहा है।
- लाइफस्टाइल लोन लेने से पहले आपातकालीन बचत बनाएं और ज़रूरतों को स्टेटस-आधारित इच्छाओं से अलग करें — इसके लिए वित्तीय अनुशासन, कार्यस्थल सुधार, और मानसिक स्वास्थ्य को आर्थिक मुद्दे के रूप में देखना ज़रूरी है।
विषय सूची
परिवार की संरचना ने आर्थिक सुरक्षा को कैसे बदला है?
इसके साथ ही, परिवार की संरचना भी बदली है। NFHS डेटा पर आधारित शोध बताता है कि पिछले तीन दशकों में अकेले रहने वाले और सिर्फ पति-पत्नी वाले परिवारों की संख्या बढ़ी है, जबकि कई तरह के संयुक्त परिवार घटे हैं। इससे साझा आय, साझा खर्च और सामूहिक फैसलों वाला पारंपरिक सुरक्षा-कवच कमज़ोर हुआ है। इसका मतलब है कि किराया, EMI, देखभाल और आपातस्थितियों का बोझ अब कम कंधों पर आ टिका है।
कर्ज़ और बचत का दबाव अभी कितना गंभीर है?
पिछले कुछ वर्षों में भारत का घरेलू कर्ज़ काफी बढ़ा है — RBI की वित्तीय स्थिरता रिपोर्ट के मुताबिक मार्च 2025 के अंत तक यह जीडीपी के लगभग 41.3% पर पहुंच गया, और घरेलू उधारी में पर्सनल लोन का हिस्सा लगातार बढ़ रहा है। दूसरी रिपोर्टें भी यही दिशा दिखाती हैं — उपभोग और पर्सनल लोन बचत से कहीं तेज़ी से बढ़े हैं, जबकि घरेलू वित्तीय बचत अब भी महामारी-पूर्व स्तर से नीचे है।
यह इसलिए मायने रखता है क्योंकि कर्ज़ सिर्फ बड़ा होने पर खतरनाक नहीं होता; यह तब जोखिम भरा बनता है जब इसका इस्तेमाल उत्पादक संपत्ति या सच्ची आपात ज़रूरत की बजाय लाइफस्टाइल के उपभोग के लिए किया जाए। जो परिवार स्कूल फीस, इलाज, घर की मरम्मत या वाहन के लिए लोन लेता है, वह फिर भी जोखिम को संभाल रहा होता है, लेकिन जो परिवार सामाजिक दिखावे, तुरंत संतुष्टि या स्टेटस-आधारित खर्च के लिए क्रेडिट का इस्तेमाल करता है, वह रीफाइनेंसिंग और तनाव के एक चक्र में फंस सकता है।
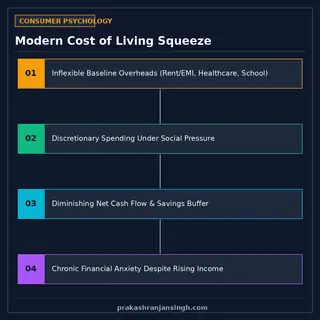
यह मानसिक और शारीरिक रूप से लोगों के साथ क्या कर रहा है?
आर्थिक दबाव सिर्फ बटुए तक सीमित नहीं रहता; यह शरीर और मन तक पहुंच जाता है। हाल की रिपोर्टें भारत में बढ़ते बर्नआउट को दिखाती हैं, और कार्यस्थल का तनाव चिंता, कामकाज से दूरी और घटती उत्पादकता से जुड़ा पाया जा रहा है। व्यापक मानसिक स्वास्थ्य डेटा भी डिप्रेशन और चिंता के बड़े राष्ट्रीय बोझ की तरफ इशारा करता है, जबकि हाल के हाइपरटेंशन शोध बताते हैं कि हाई ब्लड प्रेशर एक बड़ी सार्वजनिक स्वास्थ्य चिंता बना हुआ है और युवाओं में भी बढ़ रहा है।
असली खतरा यह जमा होते जाना है। जब किसी व्यक्ति पर लगातार ज़्यादा कमाने, ज़्यादा खर्च करने, ज़्यादा चुकाने, ज़्यादा तुलना करने और ज़्यादा बनाए रखने का दबाव रहता है, तो उसका नर्वस सिस्टम लंबे समय तक सतर्कता की हालत में रहता है। समय के साथ इससे नींद की कमी, चिड़चिड़ापन, धैर्य की कमी, ध्यान भटकना और भावनात्मक थकान बढ़ सकती है।
इस वजह से समाज खुद कम स्थिर क्यों महसूस करता है?
ये बदलाव सार्वजनिक जीवन को भी प्रभावित करते हैं क्योंकि तनाव संस्थाओं में फैल जाता है। ज़्यादा काम के बोझ और आर्थिक तंगी से जूझते लोग परिवार, कार्यस्थल और सार्वजनिक जगहों पर कम सहनशील, कम सहयोगी और ज़्यादा प्रतिक्रियाशील हो जाते हैं। बर्नआउट फैसलों की गुणवत्ता और स्थिरता को भी कम करता है, जिससे उत्पादकता घटती है और अनुपस्थिति व नौकरी छोड़ने की दर बढ़ती है।
इसमें एक सांस्कृतिक परत भी है। सोशल मीडिया, दूसरों से तुलना, विज्ञापन और “पीछे छूट जाने” का डर लोगों को दीर्घकालिक भलाई की बजाय सफलता के दिखावटी संकेतों से खुद को आंकने के लिए उकसाता है। जब यह सोच आसान क्रेडिट से मिलती है, तो यह ज़्यादा खर्च और कम बचत की तरफ एक ज़बरदस्त धक्का बन जाती है।
बढ़ती महंगाई व्यापक अर्थव्यवस्था में क्या भूमिका निभा रही है?
महंगाई इस आग में और घी डालती है क्योंकि इससे ज़रूरी चीज़ें महंगी हो जाती हैं, तो परिवारों को वही जीवनस्तर बनाए रखने के लिए ज़्यादा खर्च करना पड़ता है। भले ही आय बढ़े, वह अक्सर घर, शिक्षा, स्वास्थ्य, यातायात और लाइफस्टाइल के खर्चों जितनी तेज़ी से नहीं बढ़ती। यह असंतुलन उधार को एक शॉर्टकट जैसा दिखाता है, लेकिन अक्सर यह दर्द को सिर्फ भविष्य में धकेल देता है।
व्यापक स्तर पर, यह राष्ट्रीय विकास के लिए भी मायने रखता है क्योंकि तनावग्रस्त और कर्ज़दार परिवार कम बचत करते हैं, कम समझदारी से खर्च करते हैं, और झटकों के सामने ज़्यादा असुरक्षित हो जाते हैं। कमज़ोर बचत और ज़्यादा चिंता वाला समाज नौकरी छूटने, बीमारी या बाज़ार में गिरावट के दौरान कम लचीला होता है, और यह अंततः उत्पादकता व दीर्घकालिक आर्थिक स्थिरता को कम कर सकता है।
असल में क्या बदलने की ज़रूरत है?
बढ़ती महंगाई से निपटने के लिए कई पक्षों को मिलकर काम करना होगा। परिवारों को मज़बूत वित्तीय अनुशासन चाहिए, स्कूलों और परिवारों को वित्तीय साक्षरता चाहिए, नियोक्ताओं को बेहतर कार्य-संस्कृति चाहिए, कर्ज़दाताओं को ज़िम्मेदार क्रेडिट मानक चाहिए, और नीति-निर्माताओं को बेहतर उपभोक्ता-सुरक्षा और मानसिक-स्वास्थ्य सहयोग चाहिए। मानसिक स्वास्थ्य को सिर्फ निजी नहीं, बल्कि एक आर्थिक मुद्दे के रूप में देखा जाना चाहिए, क्योंकि बर्नआउट और आर्थिक तनाव सीधे उत्पादकता और स्वास्थ्य खर्च को प्रभावित करते हैं।
व्यावहारिक कदमों में शामिल हैं — लाइफस्टाइल लोन लेने से पहले आपातकालीन बचत बनाना, ज़रूरतों को स्टेटस-आधारित इच्छाओं से अलग करना, क्रेडिट-कार्ड बकाया जैसे महंगे रिवॉल्विंग कर्ज़ को सीमित करना, बड़े खर्चों की पहले से योजना बनाना बजाय आवेगी क्रेडिट के, और तनाव कम करने के लिए नींद, व्यायाम और सामाजिक जुड़ाव की रक्षा करना।
एक स्वस्थ अर्थव्यवस्था सिर्फ वह नहीं है जहां लोग आसानी से उधार ले सकें; यह वह है जहां वे हर महत्वाकांक्षा को कर्ज़ में बदले बिना सुरक्षित जीवन जी सकें। भारत की मौजूदा चुनौती महत्वाकांक्षा और संयम, सुविधा और अनुशासन, आज़ादी और ज़िम्मेदारी के बीच संतुलन बहाल करना है। अगर परिवार, नियोक्ता और संस्थाएं मिलकर काम करें, तो देश समस्या के गहरे होने से पहले आर्थिक कमज़ोरी घटा सकता है, भलाई सुधार सकता है, और उत्पादकता की रक्षा कर सकता है।
Leave a Reply