Category: वित्त और निवेश

Hindi-language finance and investing posts (हिंदी में वित्त और निवेश से जुड़े लेख)

  • आम निवेशकों से अरबपतियों की ओर बढ़ती वेल्थ ट्रांसफर: पूंजी से ज्यादा मायने ज्ञान रखता है

    आम निवेशकों से अरबपतियों की ओर बढ़ती वेल्थ ट्रांसफर: पूंजी से ज्यादा मायने ज्ञान रखता है

    शेयर बाजार खुद गरीबों से अमीरों की ओर पैसा ट्रांसफर नहीं करता—व्यवहारगत अंतर (behavioral gap) करता है: खुदरा निवेशक अक्सर FOMO से भरे उभार पर खरीदते हैं और घबराहट में बेच देते हैं, जबकि अनुशासित वेल्थ ट्रांसफर इन्वेस्टर्स ठीक उल्टा करते हैं—और यह अंतर पाटने का असली रास्ता बाजार से दूर रहना नहीं, बल्कि वित्तीय साक्षरता और धैर्य है।

    आधुनिक वित्तीय व्यवस्था ने निवेश को पहले से कहीं ज्यादा सुलभ बना दिया है। एक स्मार्टफोन और ट्रेडिंग अकाउंट के साथ कोई भी शेयर बाजार में हिस्सा ले सकता है। वित्त का यह लोकतंत्रीकरण एक सकारात्मक बदलाव है, लेकिन इसने एक नई चुनौती भी पैदा की है। लाखों पहली बार निवेश करने वाले लोग ऊंची उम्मीदों के साथ बाजार में उतरते हैं, लेकिन उनके पास सीमित वित्तीय ज्ञान होता है। नतीजा यह होता है कि कई लोग सोच-समझकर विश्लेषण करने के बजाय भावनाओं के आधार पर खरीद-बिक्री करते हैं।

    शेयर बाजार खुद गरीबों से अमीरों की ओर पैसा ट्रांसफर करने के लिए नहीं बना है। यह मूल रूप से पूंजी जुटाने और संसाधनों के कुशल आवंटन का एक तंत्र है। लेकिन वित्तीय साक्षरता, जानकारी, धैर्य और जोखिम प्रबंधन में अंतर अक्सर असमान नतीजों की ओर ले जाता है। जो लोग इन अंतरों को समझते हैं, वे समय के साथ ज्यादा संपत्ति जमा कर पाते हैं।

    मुख्य बातें

    • शेयर बाजार खुद गरीबों से अमीरों की ओर पैसा ट्रांसफर नहीं करता—व्यवहारगत अंतर करता है, जिसमें खुदरा निवेशक FOMO के उभार पर खरीदते हैं और घबराहट में बेच देते हैं।
    • कुछ मुनाफे वाले ट्रेड के बाद आया अति-आत्मविश्वास अक्सर ज्यादा ट्रेडिंग, खराब विविधीकरण और ट्रांजैक्शन-टैक्स लागत बढ़ने की वजह से कम दीर्घकालिक रिटर्न की ओर ले जाता है।
    • यह अंतर पाटने का असली तरीका वित्तीय साक्षरता और धैर्य है—विविधीकरण, एसेट एलोकेशन और कंपाउंडिंग समझें, और छोटी अवधि के उतार-चढ़ाव में जल्दबाजी वाले फैसलों से बचें।

    खुदरा निवेशक बार-बार ऊंचे भाव पर क्यों खरीदते हैं और नीचे भाव पर क्यों बेच देते हैं?

    खुदरा निवेशकों का मनोविज्ञान इस पूरी प्रक्रिया में अहम भूमिका निभाता है। इंसान स्वाभाविक रूप से जल्दी मुनाफे की तलाश करते हैं और भीड़ का अनुसरण करते हैं। तेजी से चढ़ते बाजार में, सोशल मीडिया, टीवी चैनल, इन्फ्लुएंसर और आक्रामक मार्केटिंग कैंपेन अक्सर फियर ऑफ मिसिंग आउट (FOMO) पैदा कर देते हैं। कई लोग दोस्तों से सफलता की कहानियां सुनकर या ऑनलाइन पॉजिटिव पोस्ट पढ़कर निवेश करते हैं। दुर्भाग्य से, जब तक ज्यादातर खुदरा निवेशक बाजार में उतरते हैं, तब तक एसेट की कीमतें पहले ही ऊंची उम्मीदों को दर्शा चुकी होती हैं।

    इंस्टीट्यूशनल इन्वेस्टर्स और अनुभवी बाजार खिलाड़ी आमतौर पर अलग तरीके से काम करते हैं। उनके फैसले आम तौर पर वित्तीय विवरणों, वैल्यूएशन मॉडल, इंडस्ट्री एनालिसिस, आर्थिक ट्रेंड और दीर्घकालिक रणनीति पर आधारित होते हैं। उनके पास पेशेवर रिसर्च टीमें, बेहतरीन एनालिटिकल टूल और मजबूत जोखिम प्रबंधन सिस्टम होते हैं। हर संस्थागत निवेशक सफल नहीं होता, लेकिन उनका तरीका भावना-आधारित ट्रेडिंग से आम तौर पर ज्यादा अनुशासित होता है।

    व्यवहार में यह अंतर एक मनोवैज्ञानिक असंतुलन पैदा करता है। खुदरा निवेशक अक्सर तब खरीदते हैं जब उत्साह चरम पर होता है और तब बेचते हैं जब डर हावी हो जाता है। पेशेवर निवेशक अक्सर इसका उल्टा करने की कोशिश करते हैं—निराशा के दौर में क्वालिटी एसेट जमा करना और वैल्यूएशन ज्यादा होने पर एक्सपोजर घटाना। लंबे समय में यह व्यवहारगत अंतर संपत्ति के संकेंद्रण (concentration) में योगदान दे सकता है।

    अति-आत्मविश्वास चुपचाप रिटर्न को कैसे खा जाता है?

    एक और अहम मनोवैज्ञानिक कारक अति-आत्मविश्वास है। कई नए निवेशकों को कुछ मुनाफे वाले ट्रेड के बाद लगने लगता है कि वे लगातार बाजार को मात दे सकते हैं। बिहेवियरल फाइनेंस रिसर्च बार-बार दिखा चुकी है कि अति-आत्मविश्वास अक्सर ज्यादा ट्रेडिंग, खराब विविधीकरण और कम दीर्घकालिक रिटर्न की ओर ले जाता है। बार-बार खरीद-बिक्री करने से ट्रांजैक्शन लागत और टैक्स भी बढ़ जाते हैं, जिससे कुल संपत्ति निर्माण और घट जाता है।
    वेल्थ ट्रांसफर इन्वेस्टर्स: क्यों पूंजी से ज्यादा जरूरी है ज्ञान

    सोशल मीडिया ने इस डायनामिक को कैसे बदल दिया है?

    सोशल मीडिया के असर ने निवेशक मनोविज्ञान में एक और आयाम जोड़ दिया है। वायरल निवेश आइडिया, असत्यापित सिफारिशें और सनसनीखेज भविष्यवाणियां मिनटों में फैल सकती हैं। सोशल मीडिया ने वित्तीय जागरूकता बढ़ाई है, लेकिन इसने भीड़ के व्यवहार को भी बढ़ावा दिया है। कई लोग लोकप्रियता को विश्वसनीयता समझ बैठते हैं, और बिना अंतर्निहित कारोबार या जुड़े जोखिमों को समझे निवेश का फैसला ले लेते हैं।

    बड़ी कंपनियां और वित्तीय संस्थान स्वाभाविक रूप से शेयरधारक मूल्य को अधिकतम करना चाहते हैं, और कंपनियां निवेश आकर्षित करने के लिए अपने कारोबार का प्रचार करती हैं। लेकिन वैध पूंजी जुटाने और हेरफेर के बीच फर्क करना जरूरी है। धोखाधड़ी, इनसाइडर ट्रेडिंग, पंप-एंड-डंप स्कीम और अन्य दुरुपयोग को पकड़ने और रोकने के लिए मजबूत वित्तीय नियमन, पारदर्शी खुलासे और सतर्क बाजार निगरानी जरूरी हैं। जब ऐसा दुराचार होता है, तो नियामकों को बाजार की अखंडता की रक्षा के लिए सख्ती से कार्रवाई करनी चाहिए।

    क्या वेल्थ ट्रांसफर इन्वेस्टर्स को संपत्ति असमानता के लिए दोषी ठहराया जा सकता है?

    कई देशों में देखी जा रही बढ़ती संपत्ति असमानता को सिर्फ शेयर बाजार से नहीं समझाया जा सकता। शिक्षा, विरासत, उद्यमशीलता, तकनीकी नवाचार, गुणवत्तापूर्ण स्वास्थ्य सेवा तक पहुंच, टैक्सेशन, सार्वजनिक नीति और वित्तीय सलाह तक असमान पहुंच—ये सब आर्थिक असमानता में योगदान देते हैं। फिर भी, वित्तीय साक्षरता व्यक्तियों के लिए अपने दीर्घकालिक वित्तीय नतीजे बेहतर बनाने का सबसे ताकतवर टूल बनी हुई है।

    आम निवेशकों को असल में क्या करना चाहिए?

    वेल्थ ट्रांसफर इन्वेस्टर्स के लिए आगे का रास्ता वित्तीय बाजारों में भागीदारी को हतोत्साहित करने में नहीं, बल्कि उस भागीदारी की गुणवत्ता सुधारने में है। वित्तीय शिक्षा को स्कूल और कॉलेज के पाठ्यक्रम का अभिन्न हिस्सा बनना चाहिए। निवेशकों को अपनी बचत लगाने से पहले विविधीकरण, एसेट एलोकेशन, वैल्यूएशन, कंपाउंडिंग (देखें इन्वेस्टोपीडिया की कंपाउंडिंग की ताकत पर गाइड), महंगाई, जोखिम सहनशीलता और दीर्घकालिक निवेश के महत्व को समझना चाहिए।

    आम निवेशकों को एक अनुशासित तरीका भी अपनाना चाहिए। अपने व्यक्तिगत वित्तीय लक्ष्यों के आधार पर निवेश करना, स्वतंत्र रिसर्च करना, जल्दबाजी वाले फैसलों से बचना, विविधीकृत पोर्टफोलियो बनाए रखना, और छोटी अवधि के बाजार उतार-चढ़ाव पर भावनात्मक प्रतिक्रिया न देना—ये सब दीर्घकालिक नतीजों को काफी बेहतर बना सकते हैं। धैर्य अक्सर रोजाना बाजार के उतार-चढ़ाव का अंदाजा लगाने की कोशिश से ज्यादा कीमती संपत्ति साबित होता है।

    एक वित्तीय रूप से स्वस्थ समाज—जो आम बचतकर्ताओं को अनजाने में वेल्थ ट्रांसफर इन्वेस्टर्स की पूंजी बनने से बचाता है—वह होता है जहां बाजार पारदर्शी रहें, नियमन मजबूत हो, वित्तीय शिक्षा व्यापक हो, और सभी नागरिकों को उनकी आर्थिक पृष्ठभूमि की परवाह किए बिना अवसर मिलें। संपत्ति निर्माण ज्ञान, नवाचार, उत्पादकता और सोच-समझकर लिए फैसलों से होना चाहिए—गलत जानकारी, भावनात्मक अटकलबाजी या वित्तीय अज्ञानता से नहीं।

    निवेश का भविष्य आगे चलकर सिर्फ पूंजी तक पहुंच पर ही नहीं, बल्कि भरोसेमंद ज्ञान तक पहुंच पर भी निर्भर करेगा। जैसे-जैसे तकनीक आगे बढ़ती रहेगी, शायद सबसे बड़ा निवेश किसी एक स्टॉक में नहीं, बल्कि एक जटिल होती दुनिया में रास्ता खोजने के लिए जरूरी वित्तीय समझ बनाने में होगा।

    अक्सर पूछे जाने वाले सवाल

    खुदरा निवेशक बार-बार ऊंचे भाव पर क्यों खरीदते हैं और नीचे भाव पर क्यों बेच देते हैं?

    तेजी से चढ़ते बाजार में, सोशल मीडिया, इन्फ्लुएंसर और दोस्तों की सफलता की कहानियां FOMO पैदा करती हैं, इसलिए कई खुदरा निवेशक तब बाजार में उतरते हैं जब कीमतें पहले ही ऊंची उम्मीदों को दर्शा चुकी होती हैं। पेशेवर निवेशक आम तौर पर इसका उल्टा करते हैं—निराशा के दौर में जमा करना और वैल्यूएशन ज्यादा होने पर एक्सपोजर घटाना।

    क्या शेयर बाजार खुद संपत्ति असमानता के लिए जिम्मेदार है?

    अकेले नहीं—बढ़ती संपत्ति असमानता में शिक्षा, विरासत, उद्यमशीलता, तकनीकी नवाचार और वित्तीय सलाह तक असमान पहुंच भी झलकती है। वित्तीय साक्षरता व्यक्तियों के लिए अपने दीर्घकालिक नतीजे सुधारने का सबसे ताकतवर टूल बनी हुई है।

    आम निवेशकों को असल में अलग क्या करना चाहिए?

    व्यक्तिगत वित्तीय लक्ष्यों के आधार पर निवेश करें, स्वतंत्र रिसर्च करें, विविधीकृत पोर्टफोलियो बनाए रखें, और छोटी अवधि के बाजार उतार-चढ़ाव पर भावनात्मक प्रतिक्रिया न दें। धैर्य अक्सर रोजाना बाजार का अंदाजा लगाने की कोशिश से ज्यादा कीमती साबित होता है।
    संबंधित लेख

  • वित्तीय आराम का मनोविज्ञान: जीवन के हर पड़ाव पर स्थिरता बनाना

    वित्तीय आराम का मनोविज्ञान: जीवन के हर पड़ाव पर स्थिरता बनाना

    वित्तीय आराम का मनोविज्ञान (psychology of financial comfort) आमदनी के आकार से नहीं, बल्कि सोच से जुड़ा है: सोशल मीडिया पर दिखने वाली आसान विलासिता का भ्रम लोगों को कर्ज़ और आवेगी खर्च की ओर धकेलता है, जबकि असली स्थिरता आती है अनुशासित बचत, विविधीकरण, संतुष्टि टालने और एक इमरजेंसी फंड से — ये आदतें एक बड़ी तनख्वाह से नहीं, धैर्य से बनती हैं।

    वित्तीय स्थिरता इंसानी जिंदगी की सबसे बड़ी आकांक्षाओं में से एक है। चाहे कोई व्यक्ति युवा हो और करियर शुरू कर रहा हो, परिवार पाल रहा हो, रिटायरमेंट की तैयारी कर रहा हो, या बुढ़ापे में जी रहा हो, चाहत एक ही रहती है — लगातार आर्थिक तनाव के बिना जीना। हालांकि वित्तीय स्थिरता हासिल करना मुश्किल लगता है, यह आम लोगों की पहुंच से बाहर नहीं है। ज्यादातर मामलों में, सफलता इस बात पर कम निर्भर करती है कि हम कितना कमाते हैं, और इस बात पर ज्यादा कि हमारे वित्तीय फैसलों को कौन-सी सोच चलाती है।

    इंसान स्वाभाविक रूप से आराम की ओर आकर्षित होते हैं। हमारा अवचेतन मन लगातार सुरक्षा, शांति और अनिश्चितता से मुक्ति तलाशता है। वित्तीय आराम मनोवैज्ञानिक सुरक्षा का सबसे मजबूत रूपों में से एक है, क्योंकि यह सीधे हमारी ज़रूरतें पूरी करने, जिम्मेदारियां निभाने, और अप्रत्याशित चुनौतियों का आत्मविश्वास से सामना करने की क्षमता को प्रभावित करता है।

    मुख्य बातें

    • वित्तीय आराम का आमदनी के आकार से कम, सोच से ज्यादा लेना-देना है — सफलता इस पर कम निर्भर करती है कि आप कितना कमाते हैं, और इस पर ज्यादा कि आपके वित्तीय फैसलों को कौन-सी मानसिकता चलाती है।
    • सोशल मीडिया पर आसान विलासिता का भ्रम लोगों को सिर्फ सामाजिक छवि बनाए रखने के लिए अत्यधिक कर्ज़, क्रेडिट कार्ड के दुरुपयोग, और जोखिम भरी सट्टेबाज़ी की ओर धकेलता है।
    • असली स्थिरता बनाएं अनुशासित बचत, अलग-अलग एसेट क्लास में विविधीकरण, संतुष्टि टालने, और एक समर्पित इमरजेंसी फंड के ज़रिए।

    सोशल मीडिया हमारी “सामान्य” खर्च की समझ को कैसे बिगाड़ता है?

    दुर्भाग्य से, आधुनिक डिजिटल दुनिया अक्सर आराम की इस स्वाभाविक चाहत का गलत इस्तेमाल करती है। सोशल मीडिया प्लेटफॉर्म रातों-रात सफलता, विलासितापूर्ण जीवनशैली, तुरंत दौलत, और अवास्तविक निवेश रिटर्न की कहानियों से भरे रहते हैं। इन्फ्लुएंसर महंगी छुट्टियां, लग्ज़री कारें, ब्रांडेड कपड़े, और भव्य आयोजन दिखाते हैं, जिससे यह भ्रम बनता है कि ऐसी जीवनशैली सामान्य और आसानी से हासिल की जा सकने वाली है। नतीजतन, कई लोग अनजाने में खुद की तुलना इन बड़ी सावधानी से संपादित हकीकतों से करने लगते हैं।

    यह तुलना एक खतरनाक मनोवैज्ञानिक प्रवृत्ति को सक्रिय करती है — कम मेहनत में ज्यादा हासिल करने की चाहत। अनुशासित बचत और निवेश के ज़रिए धैर्यपूर्वक धन बनाने की बजाय, लोग शॉर्टकट तलाशने लगते हैं। वे अत्यधिक कर्ज़ लेते हैं, क्रेडिट कार्ड का दुरुपयोग करते हैं, समझे बिना जोखिम भरे निवेशों में सट्टा लगाते हैं, या सिर्फ सामाजिक छवि बनाए रखने के लिए अपनी हैसियत से ज्यादा खर्च करते हैं।

    यहीं पर मनोविज्ञान हमारा सबसे बड़ा दुश्मन और सबसे बड़ा साथी, दोनों बन जाता है।

    एक अनुशासित वित्तीय दिमाग समझता है कि धन एक दिन में नहीं बनता। यह सालों तक लगातार लिए गए हज़ारों छोटे लेकिन समझदार फैसलों का नतीजा होता है। बचाया गया हर रुपया, टाला गया हर गैरज़रूरी खर्च, और किया गया हर समझदार निवेश दीर्घकालिक वित्तीय मजबूती में योगदान देता है।

    उम्र के साथ वित्तीय योजना कैसे बदलनी चाहिए?

    वित्तीय स्थिरता के सबसे अहम सिद्धांतों में से एक है अपने जीवन के पड़ाव के हिसाब से निवेश करना। एक युवा पेशेवर सोच-समझकर जोखिम उठा सकता है क्योंकि समय अस्थायी नुकसान से उबरने का मौका देता है। बच्चों, शिक्षा खर्च, और पारिवारिक जिम्मेदारियों वाले मध्यम उम्र के व्यक्ति को धीरे-धीरे विकास और सुरक्षा के बीच संतुलन बनाना चाहिए। रिटायरमेंट के करीब पहुंच रहे व्यक्ति को असाधारण रिटर्न के पीछे भागने की बजाय धन बचाने पर ज्यादा ध्यान देना चाहिए। वित्तीय योजना को उम्र, आमदनी, जिम्मेदारियों, और भविष्य की देनदारियों के साथ बदलना चाहिए।

    विविधीकरण सिर्फ वित्तीय नहीं, मनोवैज्ञानिक रूप से भी क्यों मायने रखता है?

    विविधीकरण एक और मनोवैज्ञानिक सुरक्षा-कवच है। सारी बचत को एक ही निवेश में डालना अति-आत्मविश्वास और भावनात्मक फैसले को दर्शाता है। इक्विटी, डेट इंस्ट्रूमेंट, फिक्स्ड डिपॉज़िट, प्रोविडेंट फंड, सोना, और इमरजेंसी सेविंग जैसे अलग-अलग एसेट क्लास में निवेश बांटने से जोखिम कम होता है और अनिश्चित समय में मानसिक शांति मिलती है — यह सिद्धांत Investopedia की कंपाउंडिंग गाइड में भी दोहराया गया है। विविधीकरण सिर्फ पैसे की रक्षा नहीं करता, बल्कि बाज़ार में उतार-चढ़ाव के दौरान निवेशक की भावनाओं को घबराहट से भी बचाता है।

    कर्ज़ कब मदद करता है, और कब चुपचाप नुकसान पहुंचाता है?

    गैरज़रूरी कर्ज़ से एक सेहतमंद दूरी बनाए रखना भी उतना ही ज़रूरी है। कर्ज़ खुद हमेशा नुकसानदेह नहीं होता। एक सोच-समझकर लिया गया होम लोन या एजुकेशन लोन उत्पादक हो सकता है। लेकिन विलासिता के उपभोग के लिए आक्रामक उधार, बिना चुकाने के अनुशासन के बार-बार क्रेडिट कार्ड का इस्तेमाल, और जीवनशैली खर्च के लिए पर्सनल लोन धीरे-धीरे वित्तीय कमजोरी पैदा करते हैं। कर्ज़ अक्सर तात्कालिक खुशी देता है लेकिन लंबे समय तक मनोवैज्ञानिक तनाव।

    आधुनिक उपभोक्ता संस्कृति लगातार लोगों को पहले खरीदने और बाद में सोचने के लिए प्रोत्साहित करती है। आसान EMI विकल्प, तुरंत मिलने वाले डिजिटल लोन, और आकर्षक क्रेडिट ऑफर तार्किक सोच की बजाय सीधे इंसानी भावनाओं को अपील करते हैं। ये हमारी तुरंत संतुष्टि की चाहत का फायदा उठाते हैं। वित्तीय अनुशासन के लिए आज की खुशी को कल के बड़े आराम के लिए टालने की क्षमता चाहिए। यह क्षमता दीर्घकालिक वित्तीय सफलता के सबसे मजबूत संकेतकों में से एक है।

    वित्तीय आराम का मनोविज्ञान: जीवन के हर पड़ाव पर स्थिरता बनाना

    ज़रूरत और इच्छा में फर्क करना इतना मुश्किल क्यों है?

    एक और अहम मनोवैज्ञानिक आदत है ज़रूरतों और इच्छाओं में फर्क करना। ज़रूरतें जीवन चलाती हैं; इच्छाएं लगातार बढ़ती जाती हैं। इंसानी मन नई सुविधाओं के अनुसार जल्दी ढल जाता है और और ज्यादा की चाहत रखने लगता है। बिना सचेत नियंत्रण के, बढ़ती आमदनी सिर्फ बढ़ते खर्च की ओर ले जाती है, जिससे ज्यादा कमाई के बावजूद वित्तीय तनाव जस का तस बना रहता है।

    इमरजेंसी की तैयारी भी मनोवैज्ञानिक आराम में महत्वपूर्ण योगदान देती है। जिंदगी अप्रत्याशित है। मेडिकल इमरजेंसी, नौकरी छूटना, बिज़नेस में सुस्ती, या पारिवारिक जिम्मेदारियां बिना चेतावनी के आ सकती हैं। एक इमरजेंसी फंड एक वित्तीय शॉक एब्ज़ॉर्बर की तरह काम करता है। इससे भी अहम, यह वह भावनात्मक आत्मविश्वास देता है जो संकट के दौरान डर से काम करने की बजाय बेहतर फैसले लेने में मदद करता है।

    माता-पिता भी वित्तीय मनोविज्ञान गढ़ने में अहम भूमिका निभाते हैं। बच्चे वित्तीय सलाह सुनने से कहीं ज्यादा खर्च करने की आदतों को देखकर सीखते हैं। जो परिवार बचत, जिम्मेदार खर्च, कृतज्ञता और संतुष्टि टालने को महत्व देता है, वह वित्तीय रूप से अनुशासित वयस्क तैयार करता है। इसके विपरीत, दूसरों से लगातार तुलना और भौतिक चीज़ों पर अत्यधिक ज़ोर अक्सर जीवनभर की वित्तीय असुरक्षा पैदा करते हैं।

    वित्तीय आराम का मनोविज्ञान: क्या यह अमीर होने जैसा ही है?

    वित्तीय आराम को कभी अत्यधिक धन-दौलत समझने की गलती नहीं करनी चाहिए। कई अमीर लोग बेचैन रहते हैं क्योंकि उनकी इच्छाएं उनकी संपत्ति से तेज़ी से बढ़ती हैं। वहीं, अनगिनत मध्यम-आय वाले परिवार शांतिपूर्ण और संतोषजनक जिंदगी जीते हैं क्योंकि वे अपने संसाधनों का समझदारी से प्रबंधन करते हैं और अपनी हैसियत के भीतर रहते हैं। असली वित्तीय आराम सिर्फ बैंक बैलेंस के आकार से तय नहीं होता, बल्कि इस आत्मविश्वास से तय होता है कि व्यक्ति अपनी मौजूदा ज़रूरतें पूरी कर सकता है, भविष्य की जिम्मेदारियों के लिए तैयार रह सकता है, और अनदेखी स्थितियों को बिना घबराए संभाल सकता है।

    आखिरकार, वित्तीय स्थिरता सिर्फ एक गणितीय अभ्यास नहीं है; यह एक मनोवैज्ञानिक अनुशासन है। यह बनती है जल्दबाजी की बजाय धैर्य से, आवेग की बजाय योजना से, उत्तेजना की बजाय निरंतरता से, और तुलना की बजाय समझदारी से। इंसानी मन स्वाभाविक रूप से सुरक्षा तलाशता है, और अनुशासित वित्तीय व्यवहार इस बुनियादी मनोवैज्ञानिक ज़रूरत को पूरा करता है।

    आखिर में, धन सिर्फ वह पैसा नहीं है जो हम जमा करते हैं। यह वह मानसिक शांति है जिसे हम बचाकर रखते हैं। एक वित्तीय रूप से अनुशासित व्यक्ति सिर्फ समय के साथ अमीर नहीं बनता; वह ज्यादा आत्मविश्वासी, ज्यादा लचीला बनता है, और जीवन के हर पड़ाव को गरिमा, आज़ादी, और स्थायी खुशी के साथ जीने के लिए बेहतर ढंग से तैयार होता है।

    अक्सर पूछे जाने वाले सवाल

    संबंधित लेख

  • सोशल मीडिया हमारी फाइनेंशियल मनोवृत्ति को बदल रहा है — किस कीमत पर?

    सोशल मीडिया हमारी फाइनेंशियल मनोवृत्ति को बदल रहा है — किस कीमत पर?

    सोशल मीडिया अब सिर्फ यह तय नहीं कर रहा कि लोग क्या खरीदें — यह हमारी फाइनेंशियल मनोवृत्ति (financial psychology) को ही बदल रहा है, यानी लोग पैसे के बारे में सोचते कैसे हैं: “30 से पहले अमीर बनो” वाले वायरल कंटेंट FOMO और भीड़ की मानसिकता को बढ़ाते हैं और नुकसान को छुपा देते हैं, जबकि असली फाइनेंशियल सिक्योरिटी अब भी उन्हीं सीधी-सादी बुनियादी बातों से आती है — बचत, विविध निवेश (diversified investing) और धैर्य — न कि किसी नई ट्रेंडिंग स्ट्रैटेजी से।

    सोशल मीडिया के उभार ने फाइनेंशियल जानकारी को पहले से कहीं ज्यादा आम बना दिया है। एक स्मार्टफोन और इंटरनेट कनेक्शन काफी है ताकि करोड़ों लोग निवेश के आइडिया, पर्सनल फाइनेंस के पाठ, मार्केट एनालिसिस और उद्यमिता की कहानियों तक पहुंच सकें। इस बदलाव ने लोगों में फाइनेंशियल जागरूकता जरूर बढ़ाई है। लेकिन साथ ही एक समानांतर दुनिया भी बना दी है, जहां गलत जानकारी, बढ़ा-चढ़ाकर किए गए दावे और अवास्तविक उम्मीदें असली फाइनेंशियल एजुकेशन से कहीं तेज फैलती हैं।

    आज सोशल मीडिया सिर्फ यह प्रभावित नहीं कर रहा कि लोग क्या खरीदें — यह इस बात को प्रभावित कर रहा है कि वे पैसे के बारे में सोचते ही कैसे हैं।

    मुख्य बातें

    • सोशल मीडिया हमारी फाइनेंशियल मनोवृत्ति को बदल रहा है — “30 से पहले अमीर बनो” जैसे वायरल कंटेंट FOMO और भीड़ की मानसिकता बढ़ाते हैं और नुकसान को छुपाते हैं।
    • औसत कामकाजी जीवन सिर्फ 25 से 35 साल का होता है, इसलिए इन्हीं उत्पादक वर्षों में हुई हर फाइनेंशियल गलती के असर दशकों तक रह सकते हैं।
    • सबसे कारगर उपाय: असली फाइनेंशियल सिक्योरिटी अब भी बचत, विविध निवेश और धैर्य जैसी सीधी-सादी बुनियादी बातों से आती है — किसी ट्रेंडिंग स्ट्रैटेजी से नहीं।

    वायरल फाइनेंशियल कंटेंट असलियत को कैसे तोड़-मरोड़ देता है?

    हर दिन यूजर्स ऐसे कंटेंट से घिरे रहते हैं जो “30 से पहले फाइनेंशियल फ्रीडम”, “गारंटीड मल्टीबैगर स्टॉक्स”, “कुछ ही महीनों में पैसा डबल”, “पैसिव इनकम से नौकरी छोड़ो”, या “एक आसान स्ट्रैटेजी से करोड़पति बनो” जैसा वादा करता है। इन दावों के साथ अक्सर चुनिंदा सफलता की कहानियां, आलीशान जीवनशैली और भावनात्मक रूप से आकर्षक कहानियां दिखाई जाती हैं। जो शायद ही कभी दिखाया जाता है, वह है नाकामियां, जोखिम, अनुशासित निवेश के सालों, या बिना पर्याप्त जानकारी के वैसी ही सलाह मानने वालों को हुआ नुकसान।

    नतीजा है — फाइनेंशियल मनोवृत्ति में एक खामोश बदलाव।

    बिहेवियरल इकोनॉमिस्ट लंबे समय से बता रहे हैं कि इंसान पूरी तरह तर्कसंगत निवेशक नहीं होते। हमारे फैसले भावनाओं, सामाजिक प्रभाव, ओवरकॉन्फिडेंस, कन्फर्मेशन बायस, भीड़ की मानसिकता और FOMO से तय होते हैं। सोशल मीडिया इन सभी मनोवैज्ञानिक प्रवृत्तियों को और बढ़ा देता है। जब हजारों लोग किसी खास स्टॉक, क्रिप्टोकरेंसी या ट्रेडिंग स्ट्रैटेजी से असाधारण रिटर्न कमाते दिखते हैं, तो बहुत से लोग बिना जोखिम समझे उनकी नकल करने लगते हैं।

    यह मनोवैज्ञानिक दबाव अक्सर तर्कसंगत फाइनेंशियल प्लानिंग की जगह भावनात्मक फैसलों को ले लेता है। यह असल में सोशल मीडिया द्वारा हमारी फाइनेंशियल मनोवृत्ति को रियल टाइम में बदलने का साफ उदाहरण है।

    कमाई के वर्ष इतने कम होने पर यह बदलाव इतना जोखिम भरा क्यों है?

    औसत व्यक्ति की जीवन प्रत्याशा (life expectancy) लगभग 70 साल है, जबकि मुख्य कमाई का दौर आमतौर पर सिर्फ 25 से 35 साल तक फैला होता है। इस सीमित कामकाजी जीवन के भीतर ही बचत बनानी है, रिटायरमेंट के लिए निवेश करना है, बच्चों को पढ़ाना है, घर खरीदना है, स्वास्थ्य खर्च संभालना है और आने वाली पीढ़ियों के लिए फाइनेंशियल सुरक्षा बनानी है। इन्हीं उत्पादक वर्षों में की गई हर फाइनेंशियल गलती के असर दशकों तक रह सकते हैं।

    दुर्भाग्य से, सोशल मीडिया अक्सर धैर्य से ज्यादा रफ्तार को महिमामंडित करता है। यह अनुशासित निवेश की जगह सट्टेबाजी को, देरी से मिलने वाले फायदे की जगह तुरंत संतुष्टि को, और यथार्थवादी फाइनेंशियल प्लानिंग की जगह असाधारण रिटर्न को बढ़ावा देता है। ऐसा मैसेजिंग लोगों को जल्दी मुनाफे की चाह में सोच-समझकर बनाई गई निवेश रणनीतियों को छोड़ने के लिए लुभा सकता है।

    क्या फाइनेंशियल इन्फ्लुएंसर वाकई आपके साथ हैं?

    एक और उभरती चिंता है फाइनेंशियल कंटेंट का कमर्शियलाइजेशन। कई ऑनलाइन क्रिएटर्स स्पॉन्सरशिप, एफिलिएट मार्केटिंग, रेफरल कमीशन या पेड प्रमोशन से कमाई करते हैं। कई एजुकेटर्स सही और जिम्मेदार सलाह देते हैं, लेकिन कुछ के पास ऐसे फाइनेंशियल इंसेंटिव हो सकते हैं जो हमेशा उनकी ऑडियंस के हित से मेल नहीं खाते। दर्शक अक्सर प्रमोशनल कंटेंट को निष्पक्ष सलाह समझ बैठते हैं, जिससे गलत फाइनेंशियल फैसलों का जोखिम बढ़ जाता है।

    सोशल मीडिया का असर सिर्फ निवेश तक सीमित नहीं है। यह खर्च करने के व्यवहार को भी आकार देता है। आलीशान जीवनशैली, महंगी छुट्टियों, प्रीमियम गैजेट्स और डिज़ाइनर ब्रांड्स के लगातार संपर्क में रहना सफलता बनाने के बजाय दिखाने का सामाजिक दबाव बनाता है। क्रेडिट कार्ड, इंस्टेंट पर्सनल लोन और “बाय नाउ, पे लेटर” जैसी सुविधाओं तक आसान पहुंच खर्च को अपनी फाइनेंशियल क्षमता से आगे बढ़ा देती है। कई परिवार अनजाने में लंबी अवधि की फाइनेंशियल स्थिरता को छोटी अवधि की सामाजिक स्वीकृति से बदल देते हैं।

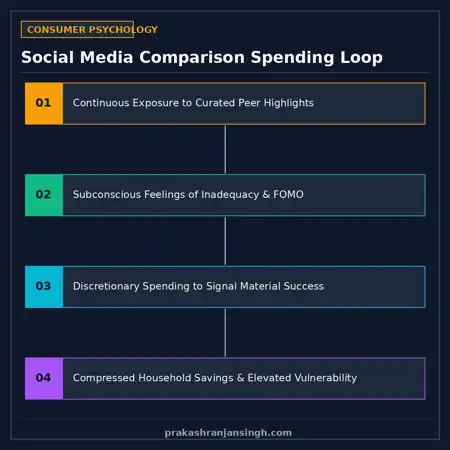
    इन्फोग्राफिक: सोशल मीडिया एक्सपोजर से अपर्याप्तता के एहसास और कर्ज तक का चक्र
    तुलना का चक्र: डिजिटल हाइलाइट्स कैसे बेवजह खर्च और घटती बचत को ट्रिगर करते हैं।
    सोशल मीडिया हमारी फाइनेंशियल मनोवृत्ति को बदल रहा है — किस कीमत पर?

    तो असल में लंबी अवधि की फाइनेंशियल सिक्योरिटी बनती कैसे है?

    फाइनेंशियल फ्रीडम शॉर्टकट से शायद ही कभी मिलती है। इतिहास बार-बार दिखाता है कि टिकाऊ संपत्ति नियमित बचत, विविध निवेश, समझदार कर्ज लेने, लगातार सीखने और लंबे समय तक कंपाउंडिंग की ताकत से बनती है — जैसा SEC की कंपाउंडिंग की ताकत पर गाइड में समझाया गया है। ये सिद्धांत वायरल इनवेस्टमेंट ट्रेंड्स जितने रोमांचक नहीं लगते, लेकिन समय की कसौटी पर खरे उतरे हैं।

    इसलिए, फाइनेंशियल फैसले कभी सिर्फ एल्गोरिद्म या इन्फ्लुएंसर के भरोसे नहीं छोड़ने चाहिए। ऑनलाइन मिलने वाली हर सलाह को आलोचनात्मक नजर से परखना चाहिए। निवेशकों को यह पूछना चाहिए कि क्या सलाह उनके अपने फाइनेंशियल लक्ष्यों, आय, जोखिम क्षमता और समय-सीमा के अनुकूल है, न कि सिर्फ इसलिए मानना चाहिए क्योंकि वह लोकप्रिय है।

    यह जिम्मेदारी सिर्फ व्यक्तियों की नहीं है। रेगुलेटर्स, शैक्षणिक संस्थान, फाइनेंशियल फर्में, डिजिटल प्लेटफॉर्म और कंटेंट क्रिएटर्स — सभी की फाइनेंशियल साक्षरता बढ़ाने और भ्रामक फाइनेंशियल दावों को फैलने से रोकने में अहम भूमिका है। पारदर्शी खुलासे, नैतिक मानक और मजबूत निवेशक शिक्षा एक स्वस्थ फाइनेंशियल इकोसिस्टम बनाने में मदद कर सकते हैं।

    आखिरकार, किसी भी व्यक्ति की सबसे कीमती संपत्ति कोई ट्रेंडिंग स्टॉक या वायरल इनवेस्टमेंट स्ट्रैटेजी नहीं — बल्कि सही फाइनेंशियल समझ है। बाजार उठते-गिरते रहेंगे, नए प्रोडक्ट आते रहेंगे, और सोशल मीडिया ट्रेंड्स बदलते रहेंगे। लेकिन अनुशासित फाइनेंशियल व्यवहार, भावनात्मक नियंत्रण और लंबी अवधि की प्लानिंग ही टिकाऊ समृद्धि की सबसे मजबूत नींव बने रहेंगे।

    सोशल मीडिया सीखने के लिए इस्तेमाल किया जाए तो एक शानदार टूल है। लेकिन जब यह फाइनेंशियल फैसलों का प्राथमिक मार्गदर्शक बन जाए, तो यह चुपचाप व्यवहार को ऐसे बदल सकता है जो सालों की मेहनत और त्याग को कमजोर कर दे। फाइनेंशियल सिक्योरिटी हर ऑनलाइन मौके के पीछे भागने से नहीं, बल्कि पूरे कमाई के जीवन में सोच-समझकर, अनुशासित और धैर्यपूर्ण फैसले लेने से बनती है।

    सबसे बड़ी फाइनेंशियल फ्रीडम रातों-रात अमीर बनना नहीं है। यह इतनी सुरक्षा बनाना है कि आपके परिवार का भविष्य कभी अगले वायरल इनवेस्टमेंट ट्रेंड पर निर्भर न रहे।

    अक्सर पूछे जाने वाले सवाल (FAQ)

    संबंधित लेख

  • हारते निवेशक की मनोवृत्ति: घाटा रिकवर करने की कोशिश बड़ा नुकसान क्यों बना देती है

    हारते निवेशक की मनोवृत्ति: घाटा रिकवर करने की कोशिश बड़ा नुकसान क्यों बना देती है

    हारते निवेशक की मनोवृत्ति (loser investor psychology) खराब शेयरों से कहीं ज्यादा पैसा डुबो देती है — लॉस एवर्जन, सन्क कॉस्ट फैलेसी और खरीद कीमत पर एंकरिंग लोगों को डूबते निवेश में फंसाए रखती है, इस उम्मीद में कि पैसा ‘बराबर’ हो जाएगा, और इसका इलाज बेहतर स्टॉक-पिकिंग नहीं बल्कि बाहर निकलने के अनुशासित नियम हैं।

    निवेश की सबसे बड़ी लड़ाई शेयर बाजार से नहीं, बल्कि हमारे अपने दिमाग से होती है। इतिहास बार-बार यह साबित करता है कि बाजार अनुशासन, धैर्य और तर्कसंगत सोच को इनाम देता है, जबकि भावनाएं अक्सर संपत्ति की सबसे बड़ी दुश्मन बन जाती हैं। दुर्भाग्य से, ज्यादातर रिटेल निवेशकों को यह सच्चाई तभी समझ आती है जब वे भारी नुकसान झेल चुके होते हैं।

    हारते निवेशक की मनोवृत्ति काफी हद तक अनुमानित होती है। जैसे ही कोई निवेश बुरी तरह गिरता है, निवेशक का मूल लक्ष्य चुपचाप बदल जाता है। संपत्ति बनाने के बजाय, अब सिर्फ एक ही मकसद रह जाता है — उसी एसेट में गंवाया पैसा वापस पाना। यह भावनात्मक लगाव निवेशकों को सालों तक एक ऐसे चक्र में फंसाए रखता है, जिससे वे कहीं और मौजूद बेहतर मौके पहचान ही नहीं पाते।

    मुख्य बातें

    • हारते निवेशक की मनोवृत्ति खराब शेयरों से कहीं ज्यादा पैसा डुबो देती है — लॉस एवर्जन, सन्क कॉस्ट फैलेसी और एंकरिंग लोगों को डूबते निवेश में फंसाए रखती हैं।
    • निवेशक अपनी खरीद कीमत से भावनात्मक रूप से जुड़ जाते हैं, स्टॉक के उसी स्तर पर लौटने का इंतजार करते रहते हैं, जबकि बाजार को यह याद ही नहीं कि किसने कितने में खरीदा था।
    • सबसे कारगर उपाय: बेहतर स्टॉक-पिकिंग नहीं, बल्कि बाहर निकलने (exit) के अनुशासित नियम — हर निवेश की एक तय एग्जिट स्ट्रैटेजी होनी चाहिए।

    हारते निवेशकों को कौन-सी मनोवैज्ञानिक गलतफहमियां फंसाती हैं?

    बिहेवियरल फाइनेंस ने कई ऐसे मनोवैज्ञानिक पूर्वाग्रह (biases) पहचाने हैं जो इस घटना को समझाते हैं। इनमें सबसे मजबूत है लॉस एवर्जन — जहां पैसा गंवाने का दर्द, उतना ही पैसा कमाने की खुशी से मनोवैज्ञानिक रूप से कहीं ज्यादा होता है। नतीजा यह होता है कि निवेशक नुकसान बुक करने से हिचकते हैं, भले ही मूल निवेश थीसिस साफ तौर पर नाकाम हो चुकी हो। वे खुद को यकीन दिलाते रहते हैं कि स्टॉक आखिरकार रिकवर कर लेगा, क्योंकि नुकसान स्वीकार करना उन्हें अपनी हार मानने जैसा लगता है।

    एक और आम गलती है सन्क कॉस्ट फैलेसी। निवेशक सिर्फ इसलिए और पैसा लगाते चले जाते हैं क्योंकि पहले ही बहुत कुछ लगा चुके होते हैं। वे यह नहीं पूछते, “अगर यह स्टॉक मेरे पास पहले से नहीं होता, तो क्या मैं आज इसे खरीदता?” बल्कि पूछते हैं, “मैं अपना पुराना निवेश कैसे वापस पाऊं?” ये दोनों बिल्कुल अलग सवाल हैं, लेकिन इनके नतीजे भी उतने ही अलग होते हैं।

    “एवरेजिंग डाउन” रणनीति कम, जाल ज्यादा क्यों बन जाता है?

    यह मानसिकता अक्सर “एवरेजिंग डाउन” (averaging down) की लोकप्रिय सलाह से और मजबूत होती है। जब कोई मूल रूप से मजबूत कंपनी अस्थायी रूप से सस्ती हो जाए, तब एवरेजिंग एक समझदारी भरी रणनीति हो सकती है, लेकिन हर गिरते स्टॉक को आंख मूंदकर एवरेज करना खतरनाक है। गिरती कीमत हमेशा खरीदारी का मौका नहीं होती। कई बार यह कमजोर होते बिजनेस फंडामेंटल्स, खराब मैनेजमेंट, तकनीकी बदलाव, ज्यादा कर्ज या स्थायी ढांचागत समस्याओं का संकेत होती है। बिना ठीक से रिसर्च किए एवरेजिंग करना सिर्फ कमजोर निवेश में अपना एक्सपोजर बढ़ाना है।

    एक और मनोवैज्ञानिक जाल है एंकरिंग। निवेशक जिस कीमत पर स्टॉक खरीदते हैं, उससे भावनात्मक रूप से जुड़ जाते हैं। मान लीजिए किसी ने ₹1,000 में शेयर खरीदा और वह गिरकर ₹600 पर आ गया — तो वे ₹1,000 का इंतजार करते रहते हैं, यह मानकर कि उस स्तर तक लौटना तय है। जबकि बाजार को इससे कोई मतलब नहीं कि किसी व्यक्ति ने कितने में खरीदा। शेयर बिजनेस परफॉर्मेंस, आर्थिक हालात, ब्याज दरों और निवेशकों की उम्मीदों के हिसाब से चलते हैं — किसी की खरीद कीमत के हिसाब से नहीं।

    कई रिटेल निवेशक कन्फर्मेशन बायस के भी शिकार होते हैं। नुकसान होने के बाद, वे सक्रिय रूप से ऐसी खबरें, वीडियो और सोशल मीडिया पोस्ट खोजते हैं जो उनकी रिकवरी की उम्मीद को सही ठहराएं, और नकारात्मक जानकारी को नजरअंदाज कर देते हैं। यह चुनिंदा व्याख्या भावनात्मक लगाव को और मजबूत करती है और तर्कसंगत फैसले में देरी करती है।

    गलती मानने का डर भी एक बड़ी ताकत है। घाटे वाले निवेश को बेचना अक्सर हार मानने जैसा लगता है। असल में, सफल निवेशक समझते हैं कि हर निवेश में अनिश्चितता होती है। दुनिया के सबसे बड़े निवेशकों ने भी नुकसान स्वीकार किए हैं और पूंजी को बेहतर मौकों की ओर मोड़ा है। पूंजी बचाना अक्सर अपने अहम (ego) को बचाने से कहीं ज्यादा जरूरी है — और यही हारते निवेशक की मनोवृत्ति के केंद्र में मौजूद सबक है।

    प्रोफेशनल निवेशक हारते निवेशक की मनोवृत्ति से अलग क्या करते हैं?

    दिलचस्प बात यह है कि जहां रिटेल निवेशक घाटे वाली पोजीशन से भावनात्मक रूप से जुड़ जाते हैं, वहीं पेशेवर संस्थागत निवेशक आमतौर पर संभावनाओं (probabilities), वैल्यूएशन, जोखिम प्रबंधन और पूंजी आवंटन पर ध्यान देते हैं। बड़े संस्थान हमेशा सही नहीं होते, न ही हमेशा बाजार से बेहतर प्रदर्शन करते हैं, लेकिन उनके फैसले आमतौर पर भावनात्मक प्रतिक्रियाओं की बजाय पहले से तय निवेश प्रक्रियाओं पर आधारित होते हैं। जब मूल धारणाएं बदल जाती हैं, तो वे अक्सर निवेश से बाहर निकलने को तैयार रहते हैं, ताकि पूंजी बेहतर संभावित रिटर्न वाले मौकों के लिए बचाई जा सके।

    घाटे वाले निवेश में फंसे रहने की अवसर लागत (opportunity cost) बहुत बड़ी होती है। कमजोर प्रदर्शन करने वाले एसेट में फंसी पूंजी उभरते सेक्टरों, नई कंपनियों या मूल रूप से मजबूत बिजनेस में हिस्सा नहीं ले पाती। कई निवेशक एक ही स्टॉक की रिकवरी का इंतजार करते-करते सालों गंवा देते हैं, जबकि संपत्ति बनाने की अगली पीढ़ी के मौके पूरी तरह चूक जाते हैं।

    हारते निवेशक की मनोवृत्ति: घाटा रिकवर करने की कोशिश बड़ा नुकसान क्यों बना देती है

    मार्केट साइकिल के दौरान निवेशकों की मनोवृत्ति कैसे बदलती है?

    निवेशकों की मनोवृत्ति पूरे मार्केट साइकिल में बदलती रहती है। बुल मार्केट में लालच हावी रहता है। निवेशक ओवरकॉन्फिडेंट हो जाते हैं, मानते हैं कि हर फैसला शानदार है। करेक्शन के दौरान लालच की जगह डर ले लेता है। निवेशक घबराते हैं, बिना सोचे-समझे एवरेज करते हैं, या बेचने से इनकार करते हैं। लंबे समय तक चलने वाले बेयर मार्केट में निराशा हावी हो जाती है, जिससे कई निवेशक बाजार के निचले स्तर के आसपास ही बाहर निकल जाते हैं। विडंबना यह है कि ये भावनात्मक अतियां अक्सर निवेशकों को ऊंचे भाव पर खरीदने और नीचे भाव पर बेचने पर मजबूर करती हैं — सफल निवेश के बिल्कुल उलट।

    सोशल मीडिया ने इन मनोवैज्ञानिक दबावों को और बढ़ा दिया है। इन्फ्लुएंसर अक्सर अवास्तविक रिटर्न की उम्मीदें बढ़ाते हैं, जिससे FOMO (कहीं मौका न छूट जाए का डर) पैदा होता है। निवेशक रिसर्च की बजाय टिप्स पर भरोसा करते हुए वैल्यू की जगह मोमेंटम के पीछे भागने लगते हैं। जब कीमतें पलटती हैं, तो यही निवेशक घबराहट में बिकवाली या भावनात्मक एवरेजिंग के शिकार बन जाते हैं।

    तो असल में इसे ठीक कैसे करें?

    इसका हल बाजार की भविष्यवाणी करने में नहीं, बल्कि अपने व्यवहार पर काबू पाने में है। हर निवेश की शुरुआत एक स्पष्ट थीसिस, संभावित जोखिम, वैल्यूएशन फ्रेमवर्क और पहले से तय एग्जिट स्ट्रैटेजी से होनी चाहिए। निवेशकों को समय-समय पर यह जांचना चाहिए कि निवेश करने के मूल कारण अब भी वैध हैं या नहीं। अगर नहीं, तो अनिश्चित काल तक रिकवरी का इंतजार करने से बेहतर है पूंजी को फिर से आवंटित करना।

    डायवर्सिफिकेशन, अनुशासित एसेट एलोकेशन, समय-समय पर पोर्टफोलियो की समीक्षा और लगातार सीखते रहना — जिन सिद्धांतों की झलक बर्कशायर हैथवे के शेयरहोल्डर पत्रों में भी मिलती है — भावनात्मक फैसलों से कहीं ज्यादा असरदार संपत्ति-निर्माण के औजार हैं। सफल निवेश परफेक्ट स्टॉक ढूंढने से कम और डर, लालच, उम्मीद व पछतावे पर काबू रखते हुए लगातार तर्कसंगत फैसले लेने से ज्यादा जुड़ा है।

    आखिरकार, शेयर बाजार अर्थशास्त्र जितना ही इंसानी मनोविज्ञान का भी आईना है। कीमतें इसलिए घटती-बढ़ती हैं क्योंकि भावनाएं घटती-बढ़ती हैं। जो निवेशक अपने दिमाग को संभालना सीख जाते हैं, उन्हें ऐसी बढ़त मिलती है जो कोई मार्केट फोरकास्ट नहीं दे सकता। संपत्ति गलती न मानने से नहीं बनती; यह पूंजी बचाने, अनुभव से सीखने और भावना पर अनुशासित फैसलों को हावी होने देने से बनती है।

    अक्सर पूछे जाने वाले सवाल (FAQ)

    संबंधित लेख

  • सपनों की मिस-सेलिंग: आक्रामक निवेश बिक्री कैसे वित्तीय सुरक्षा कमज़ोर कर रही है

    सपनों की मिस-सेलिंग: आक्रामक निवेश बिक्री कैसे वित्तीय सुरक्षा कमज़ोर कर रही है

    यही है सपनों की मिस-सेलिंग (Mis-Selling of Dreams): भारत में वित्तीय सलाह की जगह तेज़ी से वित्तीय बिक्री ले रही है, क्योंकि कमीशन-आधारित बिक्री लक्ष्य बैंकों और सलाहकारों को लोन लेने वालों, रिटायर हो चुके लोगों और नए निवेशकों को अनुपयुक्त बाज़ार-लिंक्ड उत्पादों की ओर धकेलने पर मजबूर करते हैं, और घरेलू बचत को इस पैटर्न से बचाने के लिए मज़बूत उपयुक्तता (suitability) नियम, फीस-आधारित सलाह और असली वित्तीय साक्षरता चाहिए — निवेश कम करना नहीं।

    सपनों की मिस-सेलिंग: आक्रामक निवेश बिक्री कैसे वित्तीय सुरक्षा कमज़ोर कर रही है

    निवेश किसी व्यक्ति के जीवन के सबसे महत्वपूर्ण वित्तीय फैसलों में से एक है। निवेश किया गया हर रुपया वर्षों की मेहनत, त्याग और एक सुरक्षित भविष्य की उम्मीद को दर्शाता है। रोज़मर्रा के खर्च के फैसलों के उलट, निवेश के फैसले किसी परिवार की दीर्घकालिक वित्तीय स्थिरता, बच्चों की शिक्षा, स्वास्थ्य सेवा, रिटायरमेंट और यहां तक कि अप्रत्याशित संकटों को झेलने की क्षमता को आकार देते हैं। ऐसे फैसलों को सावधानीपूर्वक रिसर्च, स्वतंत्र सोच और सुविचारित योजना की ज़रूरत होती है। दुर्भाग्य से, आधुनिक वित्तीय तंत्र अक्सर बिल्कुल इसके उलट को बढ़ावा देता है।

    मुख्य बातें

    • भारत में वित्तीय सलाह की जगह तेज़ी से वित्तीय बिक्री ले रही है, क्योंकि कमीशन-आधारित बिक्री लक्ष्य उत्पादों को ग्राहक की उपयुक्तता से ऊपर रखते हैं।
    • लोन लेने वालों और रिटायर हो चुके लोगों को अक्सर निशाना बनाया जाता है — कुछ को उधार लिए पैसे या एकमुश्त रिटायरमेंट फंड जोखिम भरे बाज़ार-लिंक्ड उत्पादों में लगाने के लिए राज़ी कर लिया जाता है।
    • सबसे कारगर उपाय: मज़बूत उपयुक्तता नियम, फीस-आधारित सलाह और असली वित्तीय साक्षरता — निवेश कम करना नहीं।

    सपनों की मिस-सेलिंग: वित्तीय “सलाह” इतनी बार बिक्री क्यों बन जाती है?

    पूरे वित्तीय क्षेत्र में — बैंक, बीमा कंपनियां, म्यूचुअल फंड डिस्ट्रीब्यूटर, ब्रोकर, वेल्थ मैनेजमेंट फर्म और फिनटेक प्लेटफॉर्म सहित — कई संस्थाएं तीसरे पक्ष के वित्तीय उत्पाद बेचकर भारी कमीशन कमाती हैं। कमीशन-आधारित वितरण एक वैध व्यावसायिक मॉडल है, लेकिन समस्या तब पैदा होती है जब बिक्री लक्ष्य ग्राहक हित से ज़्यादा महत्वपूर्ण बन जाते हैं। कई संगठनों में मुनाफा अब उत्पादों की उपयुक्तता के बजाय बेचे गए उत्पादों की मात्रा से जुड़ता जा रहा है।

    नतीजतन, वित्तीय सलाह अक्सर वित्तीय बिक्री से बदल जाती है।

    कई संस्थाएं अपने “स्टार परफॉर्मर्स” पर गर्व करती हैं — ऐसे सेल्स पेशेवर जो लगातार अपने लक्ष्य से आगे निकलते हैं। उनकी सफलता ग्राहकों के दीर्घकालिक वित्तीय हित के बजाय जनरेट किए गए बिज़नेस से मापी जाती है। इन सेल्स एक्सपर्ट्स को अक्सर सिर्फ उत्पाद समझाना ही नहीं, बल्कि ग्राहक के मनोविज्ञान को प्रभावित करना भी सिखाया जाता है। वे जानते हैं कि तात्कालिकता कैसे पैदा की जाए, FOMO (कुछ छूट जाने का डर) कैसे बनाया जाए, चुनिंदा सफलता की कहानियां कैसे उभारी जाएं, और आशावादी अनुमान कैसे पेश किए जाएं ताकि ग्राहक तुरंत निवेश करने को राज़ी हो जाए।

    सलाह और मनाने के बीच का फ़र्क धीरे-धीरे मिटता जाता है।

    सबसे ज़्यादा निशाना किसे बनाया जाता है — और यह इतना जोखिम भरा क्यों है

    इस व्यवस्था का सबसे चिंताजनक नतीजा तब दिखता है जब कमज़ोर ग्राहकों को निशाना बनाया जाता है। किसी तत्काल पारिवारिक ज़रूरत, व्यावसायिक आवश्यकता या मेडिकल इमरजेंसी के लिए लोन लेने बैंक पहुंचे व्यक्ति को उधार लिए पैसे का एक हिस्सा किसी निवेश उत्पाद में लगाने के लिए राज़ी कर लेना असामान्य नहीं है। एक ब्याज दर पर उधार लेकर बाज़ार-लिंक्ड उत्पाद में निवेश करना अतिरिक्त वित्तीय जोखिम पैदा करता है, जिसे कई ग्राहक न तो समझ पाते हैं और न ही उठाने के लिए तैयार होते हैं।

    इसी तरह, रिटायर हो चुके कर्मचारियों को दशकों की सेवा के बाद अक्सर बड़ी एकमुश्त रिटायरमेंट राशि मिलती है। जीवन के इस भावनात्मक रूप से संवेदनशील पड़ाव पर, उन्हें पूंजी सुरक्षा, तरलता (liquidity) और भरोसेमंद आय की ज़रूरत होती है। इसके बजाय, कुछ को बेहतर दीर्घकालिक रिटर्न का वादा करने वाले जटिल बाज़ार-लिंक्ड उत्पादों में भारी निवेश के लिए प्रोत्साहित किया जाता है। अगर बाज़ार गिरता है या जब पैसे की तुरंत ज़रूरत हो तो तरलता सीमित हो, तो नतीजे गंभीर हो सकते हैं। रिटायरमेंट की बचत पूरे करियर में अर्जित वित्तीय सुरक्षा है और इसे कभी भी आक्रामक बिक्री का विषय नहीं बनना चाहिए।

    बाज़ार-लिंक्ड उत्पादों की तेज़ी से हुई वृद्धि ने घरेलू बचत की जोखिम प्रोफ़ाइल को भी बदल दिया है। म्यूचुअल फंड, संरचित उत्पाद, बीमा-लिंक्ड निवेश, वैकल्पिक निवेश उत्पाद और अन्य बाज़ार-आधारित इंस्ट्रूमेंट तेज़ी से लोकप्रिय हुए हैं। भले ही ये उत्पाद कई निवेशकों के लिए उपयुक्त हों, लेकिन हर किसी के लिए उपयुक्त नहीं हैं। हर निवेश में जोखिम होता है, फिर भी कई रिटेल निवेशक सिर्फ अनुमानित रिटर्न पर ध्यान देते हैं और अस्थिरता, लॉक-इन अवधि, शुल्क, कराधान और बाज़ार अनिश्चितता को कमतर आंकते हैं।

    विज्ञापन अक्सर ऐतिहासिक रिटर्न और आशावादी परिदृश्यों को प्रमुखता से दिखाते हैं जबकि जुड़े जोखिमों को अपेक्षाकृत कम तवज्जो मिलती है। नियामक खुलासे अनिवार्य होने के बावजूद, कई साधारण निवेशक निवेश करने से पहले न तो उन्हें पढ़ते हैं और न ही पूरी तरह समझते हैं।

    IPO की हाइप और सोशल मीडिया का क्या असर है?

    यही मनोविज्ञान इनिशियल पब्लिक ऑफरिंग (IPO) के दौरान भी दिखाई देता है। हर IPO के साथ आकर्षक प्रेजेंटेशन, व्यापक मीडिया कवरेज, एक्सपर्ट चर्चाएं, इन्फ्लुएंसर वीडियो और आक्रामक मार्केटिंग अभियान आते हैं। निवेशकों के सामने भविष्य की वृद्धि, तकनीकी नवाचार और धन-सृजन की रोमांचक कहानियां पेश की जाती हैं। सोशल मीडिया इस उत्साह को और बढ़ा देता है, लोगों को सिर्फ इसलिए सब्सक्राइब करने के लिए प्रेरित करता है क्योंकि “बाकी सब भी निवेश कर रहे हैं।”

    लेकिन हर IPO दीर्घकालिक मूल्य नहीं देता। कई नई लिस्टेड कंपनियों को लिस्टिंग के बाद बड़ी कीमत गिरावट का सामना करना पड़ता है। कंपनी की वित्तीय मज़बूती, वैल्यूएशन, प्रतिस्पर्धी स्थिति, गवर्नेंस मानकों या बिज़नेस मॉडल को समझे बिना भाग लेने वाले निवेशकों को निराशाजनक नतीजे मिल सकते हैं। अंधा आशावाद अक्सर सावधानीपूर्वक ड्यू डिलिजेंस की जगह ले लेता है।

    सोशल मीडिया ने निवेश परिदृश्य को और उलझा दिया है। हज़ारों इन्फ्लुएंसर, स्वयंभू वित्तीय विशेषज्ञ और कंटेंट क्रिएटर लगातार शेयर, क्रिप्टोकरेंसी, ऑप्शंस ट्रेडिंग, डेरिवेटिव्स और सट्टा निवेश की सलाह देते हैं। कुछ भले ही मूल्यवान शैक्षिक कंटेंट देते हों, लेकिन बाकी जल्दी धन कमाने की अवास्तविक उम्मीदें पैदा करते हैं। शानदार जीवनशैली, महंगी गाड़ियां, विदेशी छुट्टियां और असाधारण रिटर्न के दावे दिखाने वाले छोटे वीडियो, विशेष रूप से युवा निवेशकों में, मनोवैज्ञानिक दबाव पैदा करते हैं।

    यह माहौल अनुशासित निवेश के बजाय अधीरता को बढ़ावा देता है।

    समाज के कई हिस्सों में वित्तीय साक्षरता अभी भी अपर्याप्त है। आबादी का बड़ा हिस्सा पहली पीढ़ी के निवेशक हैं जिन्हें विविधीकरण, एसेट एलोकेशन, महंगाई, जोखिम-समायोजित रिटर्न, कराधान, तरलता और दीर्घकालिक योजना की सीमित समझ है। पर्याप्त वित्तीय शिक्षा के बिना, कई निवेशक प्रभावशाली मार्केटिंग के आसान निशाने बन जाते हैं।

    इसकी कीमत सिर्फ व्यक्तियों को नहीं, देश को भी क्या चुकानी पड़ती है?

    इसके नतीजे व्यक्तिगत वित्तीय नुकसान से कहीं आगे तक जाते हैं।

    जब लाखों घर अनुपयुक्त निवेश फैसले लेते हैं, तो आर्थिक असर व्यापक हो जाता है। परिवार अपनी आपातकालीन बचत गंवा देते हैं। रिटायर हो चुके लोग वित्तीय असुरक्षा का सामना करते हैं। उधारकर्ता चुकौती में संघर्ष करते हैं क्योंकि उधार लिया पैसा जोखिम भरे निवेशों में लगा दिया गया। नुकसान के बाद उपभोक्ता विश्वास घटता है।

    समय के साथ, धन तेज़ी से वित्तीय संस्थानों, बिचौलियों और बेहतर जानकारी व विशेषज्ञता रखने वाले परिष्कृत बाज़ार भागीदारों के पास केंद्रित होता जाता है। इस बीच, साधारण निवेशक ग़लत निवेश और अवास्तविक अपेक्षाओं की अवसर लागत उठाते हैं। नतीजा सिर्फ व्यक्तिगत निराशा नहीं, बल्कि बढ़ती वित्तीय असमानता है।

    कोई राष्ट्र तब आर्थिक रूप से मज़बूत बनता है जब उसके नागरिक सूचित वित्तीय फैसले लेते हैं और स्थिर घरेलू संपत्ति जमा करते हैं। अगर घरेलू बचत बार-बार अनुपयुक्त निवेशों में नष्ट होती रहे, तो अर्थव्यवस्था की दीर्घकालिक मज़बूती कमज़ोर हो सकती है। वित्तीय समावेशन का मतलब सिर्फ उत्पाद बिक्री बढ़ाना नहीं होना चाहिए; इसका मतलब वित्तीय समझ बढ़ाना होना चाहिए।

    सपनों की मिस-सेलिंग: आक्रामक निवेश बिक्री कैसे वित्तीय सुरक्षा कमज़ोर कर रही है

    इसे असल में ठीक क्या करेगा?

    इसका समाधान निवेश या पूंजी बाज़ारों को हतोत्साहित करने में नहीं है। आर्थिक विकास के लिए स्वस्थ वित्तीय बाज़ार ज़रूरी हैं। चुनौती यह सुनिश्चित करना है कि वृद्धि पारदर्शिता, उपयुक्तता और भरोसे पर बने, न कि आक्रामक बिक्री तरीकों पर।

    नियामक RBI की वित्तीय स्थिरता रिपोर्ट की सिफारिशों के अनुरूप उपयुक्तता मानकों को मज़बूत कर सकते हैं, उत्पाद खुलासों को सरल बना सकते हैं, और मिस-सेलिंग के लिए जवाबदेही तय कर सकते हैं। वित्तीय संस्थानों को केवल बिक्री मात्रा के बजाय दीर्घकालिक ग्राहक संतुष्टि के लिए कर्मचारियों को पुरस्कृत करना चाहिए। स्कूलों और कॉलेजों को व्यावहारिक वित्तीय साक्षरता को एक मुख्य जीवन-कौशल के रूप में शामिल करना चाहिए। स्वतंत्र फीस-आधारित वित्तीय सलाह अधिक सुलभ बननी चाहिए, ताकि कमीशन-आधारित बिक्री से पैदा होने वाले हितों के टकराव कम हों। सबसे ज़रूरी है कि निवेशक खुद भावनात्मक फैसलों से बचें, असाधारण रिटर्न के पीछे न भागें, और समझें कि हर निवेश उनके वित्तीय लक्ष्यों, जोखिम सहनशीलता और समय-सीमा के अनुरूप होना चाहिए।

    सपनों की मिस-सेलिंग तब पनपती है जब समृद्धि ज्ञान, धैर्य और सुविचारित फैसलों पर बनी योजना के बजाय एक मार्केटिंग नारा बन जाती है।

    किसी देश की असली दौलत रिकॉर्ड-तोड़ उत्पाद बिक्री या ओवरसब्सक्राइब्ड IPO में नहीं होती। यह उन आर्थिक रूप से सुरक्षित परिवारों में होती है जो पीढ़ियों तक स्थायी समृद्धि बना सकें। साधारण नागरिकों की मेहनत की कमाई की रक्षा करना इसलिए सिर्फ उपभोक्ता संरक्षण का मुद्दा नहीं है — यह राष्ट्रीय आर्थिक ताकत का एक अनिवार्य स्तंभ है।

    संबंधित लेख

  • निवेश मनोविज्ञान: युवा निवेशकों को FOMO नहीं, समझदारी चुननी चाहिए

    निवेश मनोविज्ञान: युवा निवेशकों को FOMO नहीं, समझदारी चुननी चाहिए

    निवेश मनोविज्ञान (Investment Psychology) यह समझाता है कि क्यों युवा निवेशक शेयर बाज़ार को दीर्घकालिक धन-निर्माण के औज़ार के बजाय रातों-रात अमीर बनने का शॉर्टकट मानने लगे हैं: सोशल मीडिया पर FOMO, आक्रामक वित्तीय मार्केटिंग और अयोग्य इन्फ्लुएंसर सलाह, रिटेल निवेशकों को उन पेशेवर खिलाड़ियों के मुकाबले सट्टेबाज़ी की ओर धकेल रही है जिनके पास कहीं गहरी रिसर्च और संसाधन हैं — और असली समाधान वित्तीय शिक्षा है, निवेश से परहेज़ नहीं।

    निवेश मनोविज्ञान: युवा निवेशकों को FOMO नहीं, समझदारी चुननी चाहिए

    पिछले एक दशक में युवाओं की निवेश संस्कृति में बड़ा बदलाव आया है। स्मार्टफोन, ऑनलाइन ट्रेडिंग प्लेटफॉर्म, सोशल मीडिया इन्फ्लुएंसर और चौबीसों घंटे उपलब्ध वित्तीय कंटेंट के साथ निवेश करना पहले से कहीं ज़्यादा आसान हो गया है। इसने वित्तीय बाज़ारों तक पहुंच को लोकतांत्रिक तो बनाया है, लेकिन साथ ही एक ख़तरनाक भ्रम भी पैदा किया है — कि बिना ज्ञान, धैर्य या अनुशासन के भी जल्दी धन कमाया जा सकता है।

    मुख्य बातें

    • युवा निवेशक शेयर बाज़ार को रातों-रात अमीर बनने का शॉर्टकट मानने लगे हैं, न कि दीर्घकालिक धन-निर्माण का औज़ार — सोशल मीडिया से पैदा FOMO इसकी बड़ी वजह है।
    • रिटेल निवेशक संस्थागत निवेशकों, हेज फंड्स और पेशेवर एसेट मैनेजरों से मुकाबला कर रहे हैं जिनके पास गहरी रिसर्च और उन्नत तकनीक की सुविधा है।
    • सबसे कारगर उपाय: इमरजेंसी फंड बनाना, वित्तीय लक्ष्य तय करना और विविधीकरण — असली समाधान वित्तीय शिक्षा है, निवेश से परहेज़ नहीं।

    निवेश मनोविज्ञान: FOMO इतने सारे गलत फैसलों की वजह क्यों बन रहा है?

    इस पूरी परिघटना के सबसे बड़े कारणों में एक है FOMO यानी “Fear of Missing Out” (कुछ छूट जाने का डर) का मनोविज्ञान। हर दिन सोशल मीडिया ऐसी कहानियों से भरा रहता है जहां लोग दावा करते हैं कि उन्होंने शेयरों, क्रिप्टोकरेंसी, डेरिवेटिव्स या दूसरे निवेश उत्पादों से रातों-रात अपनी दौलत कई गुना बढ़ा ली। जो बात शायद ही कभी दिखाई जाती है, वह है उन लोगों की कहानी जिन्होंने अपनी बचत गंवा दी, कर्ज़ में डूब गए, या जल्दबाज़ी में लिए गए निवेश फैसलों के बाद गंभीर भावनात्मक तनाव झेला।

    कम उम्र में ही वित्तीय आज़ादी पाने के लिए उत्सुक युवा निवेशक अक्सर अवास्तविक उम्मीदों का शिकार बन जाते हैं। निवेश को दीर्घकालिक धन-निर्माण की प्रक्रिया मानने के बजाय, कई लोग इसे रातों-रात अमीर बनने का शॉर्टकट समझने लगते हैं। यह सोच सावधानीपूर्वक वित्तीय योजना की जगह अत्यधिक जोखिम लेने, बार-बार ट्रेडिंग करने और भावनात्मक फैसलों को बढ़ावा देती है।

    वित्तीय उद्योग और इन्फ्लुएंसर इसमें क्या भूमिका निभाते हैं?

    इस निवेश व्यवहार को आकार देने में वित्तीय सेवा उद्योग की भी भूमिका है। बैंक, ब्रोकरेज फर्म, म्यूचुअल फंड डिस्ट्रीब्यूटर, फिनटेक कंपनियां और तमाम वित्तीय प्लेटफॉर्म नए ग्राहक जोड़ने के लिए आक्रामक होड़ करते हैं। हालांकि कई संस्थाएं ज़िम्मेदारी से और नियामक ढांचे के भीतर काम करती हैं, पर तेज़ बिक्री लक्ष्य और प्रभावशाली मार्केटिंग अभियान कभी-कभी निवेशकों को जोखिम के बारे में शिक्षित करने के महत्व पर हावी हो जाते हैं। आकर्षक विज्ञापन अक्सर संभावित नुकसान की तुलना में संभावित रिटर्न को कहीं ज़्यादा उभारकर दिखाते हैं।

    स्वयंभू वित्तीय इन्फ्लुएंसर्स के उभार ने स्थिति को और जटिल बना दिया है। कई लोग बेशक मूल्यवान शैक्षिक कंटेंट देते हैं, लेकिन कुछ बिना जोखिम पूरी तरह समझाए सरलीकृत या सट्टा-आधारित सलाह देते हैं। आकर्षक जीवनशैली और असाधारण मुनाफे के दावों से प्रभावित युवा निवेशक कभी-कभी लोकप्रियता को ही विशेषज्ञता समझ बैठते हैं। किसी व्यवसाय, वैल्यूएशन या जोखिम प्रोफ़ाइल को समझे बिना निवेश सलाह पर चलना वित्तीय रूप से विनाशकारी साबित हो सकता है।

    क्या रिटेल निवेशक सचमुच बराबरी के मैदान पर खेल रहे हैं?

    एक और महत्वपूर्ण सच्चाई यह है कि वित्तीय बाज़ार अत्यधिक प्रतिस्पर्धी परिवेश हैं। बड़े संस्थागत निवेशक, हेज फंड, विदेशी संस्थागत निवेशक और पेशेवर एसेट मैनेजर व्यापक रिसर्च, उन्नत विश्लेषणात्मक उपकरणों, अनुभवी पेशेवरों और आधुनिक तकनीक की पहुंच के साथ काम करते हैं। रिटेल निवेशकों को यह नहीं मान लेना चाहिए कि वे बराबरी की शर्तों पर प्रतिस्पर्धा कर रहे हैं। पेशेवर खिलाड़ी अक्सर गहरी रिसर्च और व्यवस्थित जोखिम प्रबंधन के आधार पर फैसले लेते हैं, जबकि कई व्यक्तिगत निवेशक अफ़वाहों, भावनाओं या ट्रेंडिंग सोशल मीडिया पोस्ट पर भरोसा करते हैं।

    नतीजा अक्सर दर्दनाक होता है। कई युवा शिक्षा, आपात स्थिति या पारिवारिक ज़िम्मेदारियों के लिए रखा गया पैसा अत्यधिक सट्टेबाज़ी वाली संपत्तियों में लगा देते हैं। जब बाज़ार गिरता है, तो भरोसे की जगह घबराहट में बिकवाली ले लेती है, और वर्षों की मेहनत की कमाई हफ्तों-महीनों में साफ हो सकती है। वित्तीय नुकसान अक्सर चिंता, पारिवारिक रिश्तों में तनाव और निवेश पर से भरोसा उठने का कारण बनता है।

    व्यक्तिगत नुकसान से परे, इस प्रवृत्ति के व्यापक सामाजिक परिणाम भी हैं। अगर घरेलू बचत का बड़ा हिस्सा बार-बार सट्टेबाज़ी गतिविधियों में गंवाया जाता है, बजाय समझदारी से निवेशित होने या उत्पादक ढंग से इस्तेमाल होने के, तो धन उन लोगों के हाथों में केंद्रित होता जाता है जिनके पास बेहतर ज्ञान, पूंजी और तकनीक है। यह संकेंद्रण आर्थिक असमानता को बढ़ा सकता है, सामाजिक गतिशीलता को घटा सकता है, और युवा नागरिकों में असंतोष पैदा कर सकता है। कोई राष्ट्र समावेशी और स्थायी विकास तब हासिल नहीं कर सकता जब वित्तीय अवसरों का फायदा बार-बार सिर्फ सबसे जानकार और साधन-संपन्न लोगों को मिले।

    निवेश मनोविज्ञान: युवा निवेशकों को FOMO नहीं, समझदारी चुननी चाहिए

    तो युवा निवेशकों को असल में क्या करना चाहिए?

    इसका समाधान निवेश को हतोत्साहित करना नहीं है। इसके उलट, दीर्घकालिक वित्तीय सुरक्षा बनाने और आर्थिक विकास में भागीदार बनने के सबसे कारगर तरीकों में से एक निवेश ही है। लेकिन निवेश हमेशा ज्ञान, अनुशासन और यथार्थवादी अपेक्षाओं से निर्देशित होना चाहिए।

    हर युवा निवेशक को पहले एक इमरजेंसी फंड बनाना चाहिए, पर्याप्त बीमा लेना चाहिए, बुनियादी वित्तीय अवधारणाओं को समझना चाहिए, और वित्तीय लक्ष्य स्पष्ट रूप से तय करने के बाद ही निवेश करना चाहिए। विविधीकरण, धैर्य और नियमित निवेश — जो SEC की कंपाउंडिंग की शक्ति संबंधी गाइड के केंद्र में हैं — नवीनतम बाज़ार ट्रेंड के पीछे भागने से कहीं ज़्यादा भरोसेमंद धन-निर्माण रणनीतियां हैं। उतना ही महत्वपूर्ण है यह कहने की इच्छाशक्ति रखना कि “मुझे यह निवेश समझ नहीं आता, इसलिए मैं इसमें पैसा नहीं लगाऊंगा।”

    शिक्षण संस्थानों को वित्तीय साक्षरता को एक अनिवार्य जीवन-कौशल के रूप में शामिल करना चाहिए। स्कूलों और कॉलेजों को बजट बनाना, बचत, महंगाई, जोखिम प्रबंधन, कराधान और दीर्घकालिक निवेश के सिद्धांत सिखाने चाहिए। नियामकों, वित्तीय संस्थानों और मीडिया संगठनों की भी ज़िम्मेदारी है कि निवेशक शिक्षा को उतना ही महत्व मिले जितना उत्पाद प्रचार को मिलता है।

    युवा भारत के पास अपार ऊर्जा, महत्वाकांक्षा और क्षमता है। इन गुणों को सट्टेबाज़ी वाले मुनाफे के पीछे भागने के बजाय स्थायी धन बनाने की दिशा में लगाया जाना चाहिए। वित्तीय आज़ादी उत्तेजना या शॉर्टकट से नहीं बनती — यह ज्ञान, धैर्य, अनुशासन और सूझबूझ भरे फैसलों से बनती है।

    कोई भी युवा जो सबसे बड़ा निवेश कर सकता है, वह सबसे चर्चित शेयर या ताज़ा बाज़ार ट्रेंड में नहीं है। पहले निवेश मनोविज्ञान को समझना ही वित्तीय शिक्षा में एक निवेश है। ज्ञान सट्टेबाज़ी से कहीं तेज़ी से चक्रवृद्धि (compound) होता है, और बाज़ार भाव के उलट, यह कभी अपनी कीमत नहीं खोता।

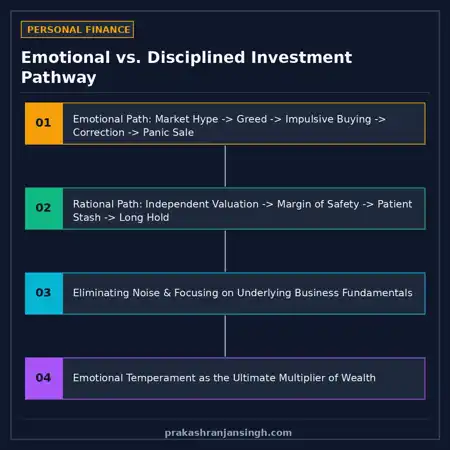
    भावनात्मक बनाम अनुशासित निवेश की तुलना दिखाता इन्फोग्राफिक
    निवेश की खाई: भावनात्मक प्रतिक्रिया कैसे रिटर्न बिगाड़ती है, जबकि नियम-आधारित अनुशासन पूंजी को सुरक्षित रखता है।

    संबंधित लेख

  • भारत की भूली हुई सोने की खान: कृषि को क्यों बनना होगा आर्थिक विकास का इंजन

    भारत की भूली हुई सोने की खान: कृषि को क्यों बनना होगा आर्थिक विकास का इंजन

    कृषि आर्थिक विकास (agriculture economic growth) भारत की भूली हुई सोने की खान है: यह क्षेत्र आज भी 1.4 अरब से ज़्यादा लोगों का पेट भरता है, फिर भी लगातार कम आंका जाता है। कम उत्पादकता, बंटी हुई ज़मीन, और पढ़े-लिखे युवाओं का खेती से बढ़ता मोहभंग इसे पीछे धकेल रहे हैं। इसे उजागर करने के लिए तकनीक-आधारित खेती, बेहतर कृषि शिक्षा और मुनाफेदार आधुनिक खेती मॉडल चाहिए — इसे सिर्फ कल्याण योजना मानना बंद करना होगा।

    भारत के आर्थिक विकास का इंजन: कृषि

    दशकों से भारत की आर्थिक महत्वाकांक्षाएं सूचना तकनीक, मैन्युफैक्चरिंग, इंफ्रास्ट्रक्चर और सेवाओं के इर्द-गिर्द घूमती रही हैं। इन क्षेत्रों ने देश की वैश्विक छवि को बेशक बदला है। फिर भी, जो क्षेत्र 1.4 अरब से ज़्यादा लोगों का पेट भरता है और लाखों को रोज़गार देता है, उसे उतना ध्यान नहीं मिलता जितना मिलना चाहिए। कृषि, जो भारत की सभ्यता और अर्थव्यवस्था की रीढ़ है, आज भी इसकी सबसे कम आंकी गई राष्ट्रीय संपत्तियों में से एक है।

    चावल, गेहूं, दूध, फल, सब्ज़ियों और मसालों के सबसे बड़े उत्पादकों में गिने जाने के बावजूद, भारतीय कृषि कम उत्पादकता, बंटी हुई ज़मीन, अपर्याप्त मशीनीकरण, फसल कटाई के बाद के नुकसान, मौसम की अनिश्चितता और अस्थिर किसान आय से जूझती है। कई युवा भारतीयों के लिए, खेती अब एक सम्मानजनक या फायदेमंद पेशा नहीं रह गई है। यह सोच भारत के 2047 तक विकसित राष्ट्र बनने के सपने के लिए एक गंभीर चुनौती है।

    देश को कृषि को सिर्फ एक कल्याण क्षेत्र मानना बंद करना होगा। कृषि आर्थिक विकास को इसके बजाय एक रणनीतिक प्राथमिकता के रूप में देखा जाना चाहिए, जो रोज़गार, निर्यात, नवाचार और टिकाऊ विकास पैदा कर सके।

    मुख्य बातें

    • कृषि भारत की भूली हुई सोने की खान है — यह आज भी 1.4 अरब से ज़्यादा लोगों का पेट भरती है, फिर भी विकास क्षेत्र के तौर पर लगातार कम आंकी जाती है।
    • भारत चावल, गेहूं, दूध, फल, सब्ज़ियों और मसालों के दुनिया के सबसे बड़े उत्पादकों में शामिल है, फिर भी कम उत्पादकता और बंटी हुई ज़मीन से जूझता है।
    • सबसे कारगर उपाय: तकनीक-आधारित खेती, आधुनिक कृषि शिक्षा, और सहकारी समितियों व किसान-उत्पादक संगठनों जैसे मुनाफेदार खेती मॉडल।

    कृषि आर्थिक विकास: युवा भारतीय खेती से मुंह क्यों मोड़ रहे हैं?

    सबसे बड़ी चिंताओं में से एक पढ़े-लिखे युवाओं और खेती के बीच बढ़ती दूरी है। प्रतिभाशाली युवा व्हाइट-कॉलर नौकरियों की तलाश में शहरों की ओर पलायन कर जाते हैं, जबकि गांव अपना उत्पादक कार्यबल खो देते हैं। कृषि को एक आधुनिक, तकनीक-आधारित पेशा बनना होगा, जहां आर्टिफिशियल इंटेलिजेंस, ड्रोन, प्रिसिजन फार्मिंग, बायोटेक्नोलॉजी और डेटा एनालिटिक्स की जानकारी पारंपरिक खेती कौशल जितनी ही कीमती हो।

    अगर किसानों के ज़मीन अधिकारों और निष्पक्ष अनुबंधों के लिए मज़बूत सुरक्षा उपाय साथ हों, तो कॉर्पोरेट भागीदारी सकारात्मक भूमिका निभा सकती है। कंपनियां निवेश, बेहतर सप्लाई चेन, कोल्ड स्टोरेज, फूड प्रोसेसिंग, गुणवत्ता मानक, और घरेलू व अंतरराष्ट्रीय बाज़ारों तक पहुंच ला सकती हैं। कृषि तकनीक, अनुसंधान, सिंचाई और फूड प्रोसेसिंग में विदेशी निवेश को भी पारदर्शी नियमों के तहत प्रोत्साहित किया जाना चाहिए जो राष्ट्रीय हितों और किसान कल्याण की रक्षा करें।

    खेती को फिर से आकर्षक पेशा क्या बना सकता है?

    भारत को कृषि शिक्षा में भी एक क्रांति की ज़रूरत है। स्कूलों और विश्वविद्यालयों को एग्रीबिज़नेस, फूड टेक्नोलॉजी, कृषि इंजीनियरिंग और ग्रामीण उद्यमिता को आकर्षक करियर विकल्प के तौर पर बढ़ावा देना चाहिए। युवा नवाचारकों को जलवायु-प्रतिरोधी फसलें, स्मार्ट सिंचाई प्रणालियां और किसानों को सीधे उपभोक्ताओं से जोड़ने वाले डिजिटल बाज़ार विकसित करने के लिए वित्तीय सहायता मिलनी चाहिए।

    मुनाफेदार खेती मॉडल बनाना भी उतना ही ज़रूरी है। किसानों को यह भरोसा चाहिए कि आधुनिक कृषि स्थिर और सम्मानजनक आमदनी दे सकती है। सहकारी समितियां, किसान-उत्पादक संगठन, इंटीग्रेटेड फार्मिंग, जहां उपयुक्त हो वहां जैविक खेती, मूल्य-वर्धित फूड प्रोसेसिंग और निर्यात-केंद्रित उत्पादन ग्रामीण समृद्धि को बदल सकते हैं।

    कृषि आर्थिक विकास: भारत की भूली हुई सोने की खान

    कृषि को अभी किस निवेश की ज़रूरत है?

    सरकार को सिंचाई, ग्रामीण इंफ्रास्ट्रक्चर, गोदामों, लॉजिस्टिक्स, वैज्ञानिक अनुसंधान, फसल बीमा और बाज़ार सुधारों में भी आक्रामक निवेश करना चाहिए — यह प्राथमिकता भारत के उद्यम विकास पर नज़र रखने वाले उद्यम पंजीकरण डैशबोर्ड में भी गूंजती है। तकनीक को किसानों को मौसम पूर्वानुमान, मिट्टी की सेहत, पानी की उपलब्धता और बाज़ार की मांग के आधार पर बेहतर फैसले लेने में मदद करनी चाहिए।

    भारत के पास दुनिया के सबसे बड़े खेती योग्य भूमि संसाधनों में से एक और विविध जलवायु परिस्थितियां हैं। बहुत कम देशों को ऐसी कृषि विविधता मिलती है। सही योजना, वैज्ञानिक नवाचार और संस्थागत समर्थन से भारत न सिर्फ पूरी खाद्य सुरक्षा हासिल कर सकता है, बल्कि उच्च गुणवत्ता वाले कृषि उत्पादों के दुनिया के अग्रणी आपूर्तिकर्ताओं में से एक भी बन सकता है।

    कृषि अतीत का प्रतीक नहीं है; यह भारत के भविष्य की नींव है। जो देश अपने किसानों की उपेक्षा करता है, वह अपनी ही आर्थिक सुरक्षा कमज़ोर करता है। लेकिन जो देश कृषि को सशक्त बनाता है, वह लचीलापन बनाता है, रोज़गार पैदा करता है, ग्रामीण समुदायों को मज़बूत करता है और वैश्विक प्रभाव बढ़ाता है।

    विकसित भारत का सपना सिर्फ सॉफ्टवेयर पार्कों और औद्योगिक गलियारों से पूरा नहीं हो सकता। इसे उपजाऊ खेतों, सशक्त किसानों, आधुनिक तकनीक और एक ऐसी नई पीढ़ी से भी उगना होगा जो खेती को फिर से नवाचार, गरिमा और समृद्धि का पेशा मानने लगे।

    संबंधित लेख

  • क्या हम सपनों में अमीर लेकिन वित्तीय समझ में गरीब पीढ़ी बना रहे हैं?

    क्या हम सपनों में अमीर लेकिन वित्तीय समझ में गरीब पीढ़ी बना रहे हैं?

    यह एक वित्तीय समझ की पीढ़ीगत खाई (financial wisdom generation) है: भारत के युवा कमाने वाले बचत की जगह कर्ज़ के साथ अपनी वयस्क ज़िंदगी शुरू कर रहे हैं — आसान डिजिटल कर्ज़ और सोशल मीडिया से बढ़ता लाइफस्टाइल दबाव मिलकर उन्हें ऐसे लोन और रिवॉल्विंग क्रेडिट में धकेल रहे हैं जिन्हें वे पूरी तरह समझते भी नहीं। इसे पलटने के लिए ज़िम्मेदार लेंडिंग, स्कूल-कॉलेज में अनिवार्य वित्तीय शिक्षा और परिवार के भीतर पैसों की बेहतर आदतें चाहिए।

    भारत की युवा पीढ़ी में वित्तीय समझ बनाना: कर्ज बनाम बचत

    भारत गर्व से अपने जनसांख्यिकीय लाभांश की बात करता है। दुनिया की सबसे युवा आबादियों में से एक होने के नाते, हम 2047 तक विकसित राष्ट्र बनने का सपना देखते हैं। लेकिन इस आशावाद के नीचे एक खामोश संकट छिपा है, जिस पर तुरंत राष्ट्रीय ध्यान देने की ज़रूरत है — युवा पीढ़ी के एक हिस्से में आसान उधार लेने, बेतहाशा खर्च करने और वित्तीय अनुशासनहीनता की बढ़ती संस्कृति।

    तकनीक ने वित्त तक पहुंच को पूरी तरह बदल दिया है। आज एक युवा व्यक्ति मिनटों में पर्सनल लोन ले सकता है, कई क्रेडिट कार्ड चालू कर सकता है, या “Buy Now, Pay Later” जैसी सेवाओं का इस्तेमाल कर सकता है। वित्तीय समावेशन एक शानदार उपलब्धि है, लेकिन इसके बराबर मज़बूत वित्तीय शिक्षा और ज़िम्मेदार लेंडिंग की कमी ने एक खतरनाक असंतुलन पैदा कर दिया है।

    मुख्य बातें

    • भारत के युवा कमाने वाले बचत की जगह कर्ज़ के साथ वयस्क ज़िंदगी शुरू कर रहे हैं, जिसकी वजह आसान डिजिटल कर्ज़ और सोशल-मीडिया से बढ़ता लाइफस्टाइल दबाव है।
    • एक युवा व्यक्ति मिनटों में पर्सनल लोन ले सकता है, कई क्रेडिट कार्ड चालू कर सकता है, या “Buy Now, Pay Later” सेवाओं का इस्तेमाल कर सकता है — अक्सर ब्याज लागत या चुकाने के शेड्यूल को समझे बिना।
    • सबसे कारगर उपाय: स्कूल-कॉलेज में अनिवार्य वित्तीय साक्षरता शिक्षा, साथ ही ज़िम्मेदार लेंडिंग और परिवार में पैसों की बेहतर आदतें।

    इतने सारे युवा कमाने वाले कर्ज़ के साथ ज़िंदगी क्यों शुरू कर रहे हैं?

    कई युवा भारी सामाजिक दबाव में वयस्क जीवन में कदम रखते हैं — शानदार लाइफस्टाइल दिखाने का दबाव। सोशल मीडिया लगातार महंगे गैजेट, फैशनेबल कपड़े, लग्ज़री छुट्टियाँ, महंगा खाना-पीना और प्रीमियम लाइफस्टाइल को कामयाबी की निशानी की तरह दिखाता है। दुर्भाग्य से, कई लोग यह मानने लगते हैं कि दिखावा वित्तीय सुरक्षा से ज़्यादा ज़रूरी है।

    बचत बनाने और भविष्य के लिए निवेश करने के बजाय, कुछ युवा कमाने वाले असुरक्षित लोन और रिवॉल्विंग क्रेडिट से अपना खर्च चलाते हैं। वे कई जगहों से देनदारी जमा कर लेते हैं, बिना ब्याज लागत, चुकाने के शेड्यूल या कर्ज़ के लंबे असर को पूरी तरह समझे।

    नतीजा चिंताजनक है। अपने पेशेवर जीवन की शुरुआत संपत्ति बनाकर करने के बजाय, कुछ लोग नेगेटिव नेट वर्थ के साथ शुरुआत करते हैं। उनकी आमदनी का एक बड़ा हिस्सा EMI, क्रेडिट कार्ड बकाया और डिजिटल लोन चुकाने में चला जाता है। वित्तीय आज़ादी हासिल करना मुश्किल होता जाता है।

    यह वित्तीय समझ की कमी को कैसे दिखाता है?

    इसके नतीजे सिर्फ निजी वित्त तक सीमित नहीं हैं। लगातार कर्ज़ तनाव, चिंता, पारिवारिक रिश्तों में खिंचाव और कामकाजी उत्पादकता में गिरावट ला सकता है। कुछ लोगों के लिए, भारी वित्तीय दबाव डिप्रेशन या अन्य मानसिक स्वास्थ्य चुनौतियों की वजह भी बन सकता है। अत्यधिक नतीजे न भी हों, तब भी कर्ज़ का बोझ मौके सीमित कर सकता है, उद्यमिता घटा सकता है, और शादी, घर खरीदने या बिज़नेस शुरू करने जैसे ज़रूरी फैसले टाल सकता है।

    असली वित्तीय समझ की पीढ़ी बनाना सिर्फ युवा कर्ज़दारों की ज़िम्मेदारी नहीं है। वित्तीय संस्थान, फिनटेक कंपनियाँ, नियामक, शिक्षण संस्थान, परिवार और पूरा समाज — सबकी अहम भूमिका है।

    किसे कदम उठाने चाहिए, और कैसे?

    डिजिटल लेंडरों को यह सुनिश्चित करना चाहिए कि उधारकर्ता की चुकाने की क्षमता और कुल बकाया देनदारियों का ध्यान से आकलन करने के बाद ही कर्ज़ ज़िम्मेदारी से दिया जाए। क्रेडिट कार्ड जारी करने वाली कंपनियों को क्रेडिट लिमिट में बेतरतीब बढ़ोतरी से बचना चाहिए, जो अनावश्यक उधार लेने को बढ़ावा देती है। नियामकों को डिजिटल लेंडिंग की निगरानी मज़बूत करनी चाहिए और कुल कर्ज़दारी पर नज़र रखने के तंत्र बेहतर करने चाहिए, जैसा RBI की वित्तीय स्थिरता रिपोर्ट में सुझाया गया है।

    स्कूलों, कॉलेजों और विश्वविद्यालयों को अनिवार्य वित्तीय साक्षरता शिक्षा शुरू करनी चाहिए। युवाओं को बजट बनाना, निवेश करना, ब्याज दरें समझना, कर्ज़ प्रबंधन, इमरजेंसी बचत बनाए रखना, और ज़रूरत व चाहत में फर्क करना जैसे व्यावहारिक कौशल सीखने चाहिए।

    माता-पिता की भी अहम ज़िम्मेदारी है। बच्चों को यह सिखाया जाना चाहिए कि दौलत अनुशासन, धैर्य, उत्पादक काम और समझदार निवेश से बनती है — उपभोग के लिए उधार लेने से नहीं। देरी से संतुष्टि, ज़िम्मेदार खर्च और ईमानदार कमाई जैसे मूल्य वित्तीय सफलता की कालातीत नींव बने रहते हैं।

    भारत के युवा कमाने वालों के लिए वित्तीय समझ की खाई पाटना

    भारत के 2047 के सपने के लिए क्या दांव पर है?

    भारत का विकसित राष्ट्र बनने का सपना सिर्फ आर्थिक विकास के आंकड़ों पर टिका नहीं रह सकता। इसके लिए वित्तीय रूप से ज़िम्मेदार नागरिक भी चाहिए, जो सिर्फ उपभोग करने के बजाय दौलत बना सकें।

    समझदारी से इस्तेमाल किया जाए तो आसान कर्ज़ एक ताकतवर वित्तीय औज़ार है। लेकिन अगर उधार लेना अनुशासित वित्तीय योजना की जगह ले ले, तो आज की सुविधा कल का संकट बन सकती है।

    देश के सामने सवाल यह नहीं है कि युवा भारतीयों को कर्ज़ मिलना चाहिए या नहीं — उन्हें मिलना चाहिए। असली सवाल यह है कि क्या कर्ज़ तक पहुंच के साथ-साथ वित्तीय शिक्षा, ज़िम्मेदार लेंडिंग और असरदार नियमन भी है।

    अगर हमने आज इस चुनौती का सामना नहीं किया, तो हम एक ऐसी पीढ़ी बनाने का खतरा मोल लेंगे जो अवसर से सशक्त होने के बजाय कर्ज़ से दबी होगी। लेकिन अगर हम सूझबूझ से काम लें, तो भारत ऐसी पीढ़ी बना सकता है जो महत्वाकांक्षा को वित्तीय समझदारी के साथ, नवाचार को ज़िम्मेदारी के साथ, और सपनों को स्थायी समृद्धि के साथ जोड़े। यही वह वित्तीय समझ की पीढ़ी होगी जो भारत को सच में 2047 तक विकसित राष्ट्र बनाएगी।

    संबंधित लेख

  • भारत को युवा कर्ज़दारों की सुरक्षा के लिए डिजिटल लेंडिंग पर सख्त नियमों की ज़रूरत

    भारत को युवा कर्ज़दारों की सुरक्षा के लिए डिजिटल लेंडिंग पर सख्त नियमों की ज़रूरत

    डिजिटल लेंडिंग रेगुलेशन अब टाल पाना मुश्किल है: भारत का फिनटेक लेंडिंग बूम युवा कर्ज़दारों को कर्ज़ के जाल में धकेल रहा है — इंस्टेंट लोन और बढ़ती क्रेडिट लिमिट चुकाने की क्षमता की बिना ठीक जांच के दी जा रही हैं, और सरकार को सख्त अफोर्डेबिलिटी नियम, एक केंद्रीकृत क्रेडिट-निगरानी व्यवस्था, और लोन देने से पहले अनिवार्य वित्तीय-साक्षरता जांच लानी होगी, इससे पहले कि यह कर्ज़ का बोझ एक बड़े सामाजिक संकट में बदल जाए।

    डिजिटल लेंडिंग नियमन

    मुख्य बातें

    • भारत को सख्त डिजिटल लेंडिंग रेगुलेशन चाहिए — युवा कर्ज़दारों को असहनीय कर्ज़ में फिसलने से रोकने के लिए रियल-टाइम क्रेडिट निगरानी और अनिवार्य अफोर्डेबिलिटी जांच ज़रूरी है।
    • इस पोस्ट में 9 ठोस नीतिगत सुझाव दिए गए हैं, केंद्रीकृत क्रेडिट निगरानी से लेकर लोन मंज़ूरी से पहले अनिवार्य वित्तीय-साक्षरता जांच तक।
    • सबसे असरदार सुझाव: एक रियल-टाइम केंद्रीकृत क्रेडिट-निगरानी व्यवस्था, ताकि नया कर्ज़ मंज़ूर करने से पहले लेंडर्स कर्ज़दार की कुल देनदारियां देख सकें।

    डिजिटल लेंडिंग रेगुलेशन: भारत की युवा पीढ़ी को कर्ज़ के जाल से बचाने की तत्काल ज़रूरत

    मैं देशवासियों का ध्यान एक बढ़ती हुई वित्तीय और सामाजिक चिंता की ओर विनम्रतापूर्वक आकर्षित करना चाहता हूं, जो देशभर में लाखों युवा भारतीयों को चुपचाप प्रभावित कर रही है। फिनटेक लेंडिंग प्लेटफॉर्म, इंस्टेंट लोन ऐप्स और आसान क्रेडिट कार्ड सुविधाओं के तेज़ विस्तार ने उधार लेना बेहद आसान बना दिया है, खासकर जेन-ज़ी और युवा कामकाजी पेशेवरों के लिए।

    आज कई डिजिटल लेंडिंग कंपनियां कर्ज़दार की चुकाने की क्षमता, मौजूदा कर्ज़ दायित्वों, वित्तीय साक्षरता, या क्रेडिट संभालने की दीर्घकालिक क्षमता का ठीक से आकलन किए बिना इंस्टेंट लोन दे रही हैं। इसी तरह, क्रेडिट कार्ड जारी करने वाली कंपनियां अक्सर किसी व्यक्ति की विभिन्न वित्तीय संस्थानों में कुल देनदारियों की पूरी तस्वीर देखे बिना क्रेडिट लिमिट बढ़ा देती हैं।

    नतीजतन, कई युवा एक साथ कई लोन, बाय-नाउ-पे-लेटर देनदारियां, और क्रेडिट कार्ड बकाया जमा कर रहे हैं। आसानी से मिलने वाला क्रेडिट वित्तीय मज़बूती का भ्रम पैदा करता है, जिससे अनावश्यक खर्च और जल्दबाज़ी में खरीदारी को बढ़ावा मिलता है। दुर्भाग्य से, जब चुकौती की देनदारियां जमा होने लगती हैं, तो कर्ज़दार अक्सर खुद को कर्ज़ के चक्र में फंसा हुआ पाते हैं।

    यह कर्ज़ का जाल पहले से क्या परिणाम पैदा कर रहा है?

    1. युवा पेशेवरों और छात्रों में बढ़ता वित्तीय तनाव।
    2. चुकौती को लेकर लगातार चिंता से घटती उत्पादकता।
    3. जीवन की शुरुआत में ही क्रेडिट हिस्ट्री को नुकसान।
    4. वित्तीय दबाव से उपजे पारिवारिक झगड़े और सामाजिक तनाव।
    5. डिप्रेशन और गंभीर भावनात्मक आघात सहित बढ़ती मानसिक स्वास्थ्य चुनौतियां।
    6. चरम मामलों में, असहनीय कर्ज़ के बोझ के कारण लोगों द्वारा अत्यंत गंभीर कदम उठाने की खबरें।

    भारत फिलहाल अपने डेमोग्राफिक डिविडेंड का लाभ उठा रहा है, जहां एक बड़ी युवा आबादी आर्थिक विकास को आगे बढ़ाने वाली मानी जाती है, जैसा कि MoSPI के पीरियोडिक लेबर फोर्स सर्वे डेटा में दर्ज है। लेकिन अगर हमारे युवाओं का एक बड़ा हिस्सा असहनीय कर्ज़ में फंस जाए, तो इसके दीर्घकालिक सामाजिक और आर्थिक परिणाम काफी गंभीर हो सकते हैं।

    भारत में युवा कर्ज़दारों की सुरक्षा के लिए ज़रूरी डिजिटल लेंडिंग रेगुलेशन (Digital Loan Rules)

    इस बारे में सरकार को क्या करना चाहिए?

    मैं सरकार से विनम्रतापूर्वक निम्नलिखित उपायों पर विचार करने का अनुरोध करता हूं:

    1. एक रियल-टाइम केंद्रीकृत क्रेडिट निगरानी तंत्र बनाना, जिससे लेंडर्स नया लोन मंज़ूर करने से पहले कर्ज़दार की कुल देनदारियां देख सकें।
    2. सभी डिजिटल लेंडिंग प्लेटफॉर्म के लिए सख्त अफोर्डेबिलिटी और चुकाने-की-क्षमता आकलन अनिवार्य करना।
    3. क्रेडिट कार्ड लिमिट की स्वचालित बढ़ोतरी को नियंत्रित करना और इसे सत्यापित आय व मौजूदा देनदारियों से जोड़ना।
    4. एक तय सीमा से ज़्यादा के असुरक्षित डिजिटल लोन मंज़ूर करने से पहले अनिवार्य वित्तीय-साक्षरता मॉड्यूल शुरू करना।
    5. छात्रों और पहली बार उधार लेने वालों को इंस्टेंट लोन और बाय-नाउ-पे-लेटर उत्पादों की आक्रामक मार्केटिंग पर रोक लगाना।
    6. अत्यधिक कर्ज़ के लक्षण दिखा रहे कर्ज़दारों की पहचान के लिए एक अर्ली-वार्निंग सिस्टम बनाना।
    7. परेशान कर्ज़दारों के लिए काउंसलिंग और कर्ज़-समाधान सहायता तंत्र स्थापित करना।
    8. जिम्मेदार लेंडिंग प्रथाओं को सुनिश्चित करने के लिए फिनटेक कंपनियों की निगरानी मज़बूत करना।
    9. अत्यधिक उधार और डिजिटल क्रेडिट से जुड़े जोखिमों को उजागर करने वाले राष्ट्रव्यापी जागरूकता अभियान चलाना।

    भारत ने डिजिटल भुगतान और वित्तीय समावेशन में परिवर्तनकारी सुधार सफलतापूर्वक लागू किए हैं, और डिजिटल लेंडिंग रेगुलेशन को भी उतनी ही तत्परता की ज़रूरत है। डिजिटल लेंडिंग इकोसिस्टम में इसी तरह के सक्रिय कदम हमारे युवाओं की रक्षा करते हुए वित्तीय क्षेत्र के जिम्मेदार विकास को सुनिश्चित कर सकते हैं।

    मुझे पूरी उम्मीद है कि सरकार इस मुद्दे पर विचार करेगी और भारत की युवा पीढ़ी के वित्तीय भविष्य, मानसिक स्वास्थ्य और उत्पादकता की रक्षा के लिए उपयुक्त नीतिगत कदम उठाएगी।

    संबंधित लेख

  • गोल्ड लोन ट्रैप: जब परिवार का आखिरी सहारा कर्ज़ का जाल बन जाए

    गोल्ड लोन ट्रैप: जब परिवार का आखिरी सहारा कर्ज़ का जाल बन जाए

    सोने के गहने, गोल्ड लोन और पारिवारिक वित्तीय सुरक्षा का प्रतीक

    गोल्ड लोन (gold loan trap) चुपचाप एक इमरजेंसी सहारे से रोज़मर्रा के कर्ज़ का ज़रिया बनता जा रहा है — और यह बदलाव कई भारतीय परिवारों के लिए कर्ज़-निर्भरता का असली खतरा लेकर आता है।
    पीढ़ियों से भारतीय घरों में सोना सिर्फ एक गहना नहीं था।

    यह एक संपत्ति थी, सुरक्षा का प्रतीक थी, और जीवन के सबसे बुरे दिनों के लिए एक वित्तीय भंडार थी।

    परिवार अक्सर सालों तक सोना संभालकर रखते थे, यह मानते हुए कि इसे तभी छुआ जाए जब कोई सच्ची इमरजेंसी आए — गंभीर बीमारी, शादी, पढ़ाई, बिज़नेस में नुकसान या कोई और टाला न जा सकने वाला संकट।

    लेकिन यह सोच तेज़ी से बदल रही है।

    आज सोना धीरे-धीरे कर्ज़ पाने का एक आसान ज़रिया बनता जा रहा है। जो कभी “आखिरी सहारा” माना जाता था, वह अब पैसों की ज़रूरत पड़ते ही “पहला विकल्प” बनता जा रहा है।

    और यहीं से एक ऐसी कहानी शुरू होती है जिस पर गंभीरता से बात होनी चाहिए।

    मुख्य बातें

    • गोल्ड लोन (gold loan trap) चुपचाप एक इमरजेंसी सहारे से रोज़मर्रा के कर्ज़ का ज़रिया बनता जा रहा है — और यह बदलाव कर्ज़-निर्भरता का असली खतरा लेकर आता है।
    • बार-बार रिन्यूअल का चक्र खतरनाक है: जैसे-जैसे सोने के दाम बढ़ते हैं, कर्ज़ लेने की क्षमता भी बढ़ जाती है, जो पहले से कर्ज़दार परिवारों को कर्ज़ घटाने के बजाय और बढ़ाने के लिए ललचा सकती है।
    • सोना गिरवी रखने से पहले पाँच सवाल पूछें — पैसों की ज़रूरत क्यों है, क्या इससे आय बनेगी, क्या नियमित आय से चुकाया जा सकेगा, अगर आय घट जाए तो क्या होगा, और अगर चुका न पाएं तो क्या सोना खोने के लिए तैयार हैं।

    विषय-सूची

    निष्क्रिय संपत्ति से सक्रिय देनदारी तक

    गोल्ड लोन की भारी बढ़ोतरी की एक साफ वजह है।

    सोना पहले से ही उधार लेने वाले के पास होता है। न कोई जटिल प्रॉपर्टी मॉर्गेज, न लंबा कागज़ी काम, न भविष्य की कमाई का बड़ा आकलन। कई उधारकर्ताओं के लिए, खासकर जो औपचारिक क्रेडिट सिस्टम से बाहर हैं, सोना गिरवी रखकर अपेक्षाकृत जल्दी पैसा मिल जाता है।

    वित्तीय व्यवस्था के नज़रिए से यह कुशल है।

    लेकिन उधारकर्ता के नज़रिए से, आसान कर्ज़ कभी-कभी खतरनाक कर्ज़ बन सकता है।

    समस्या गोल्ड लोन में नहीं है।

    समस्या तब शुरू होती है जब उत्पादक काम के लिए लिया गया कर्ज़ एक अनुत्पादक जीवनशैली को फाइनेंस करने का ज़रिया बन जाता है।

    सबसे खतरनाक सवाल: “पैसा जा कहाँ रहा है?”

    सोने पर कर्ज़ लेकर आय बनाने और रोज़मर्रा के खर्च चलाने के लिए सोने पर कर्ज़ लेने में ज़मीन-आसमान का फर्क है।

    किसी ऐसे बिज़नेस के लिए कर्ज़ लेना जो नकदी प्रवाह पैदा करता हो, आर्थिक रूप से समझ में आता है।

    ऐसी पढ़ाई के लिए कर्ज़ लेना जो भविष्य की कमाई क्षमता बढ़ाए, वह भी समझा जा सकता है।

    किसी सच्ची मेडिकल इमरजेंसी में कर्ज़ लेना शायद टाला ही नहीं जा सकता।

    लेकिन जब सोना बार-बार किराया, घरेलू खर्च, स्कूल फीस, क्रेडिट-कार्ड बिल, पुरानी लोन किस्तें या रोज़मर्रा के उपभोग के लिए गिरवी रखा जाए, तो स्थिति बिल्कुल अलग हो जाती है।

    उधारकर्ता वित्तीय समस्या हल नहीं कर रहा। वह उसे टाल रहा है।

    और हर टालने की एक कीमत होती है।

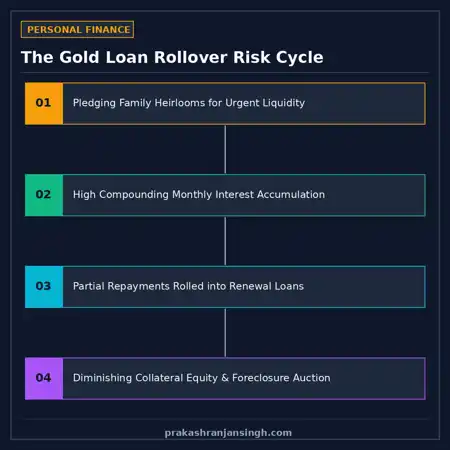
    रिन्यूअल का खामोश चक्र

    गोल्ड लोन की सबसे चिंताजनक बात यह है कि शुरुआत में यह एक हानिरहित चक्र जैसा दिखता है।

    सोना गिरवी रखा जाता है।

    पैसा मिलता है।

    ब्याज बढ़ता जाता है।

    उधारकर्ता चुकाने में संघर्ष करता है।

    लोन रिन्यू या बढ़ा दिया जाता है।

    सोने के दाम बढ़ते हैं।

    गिरवी रखे सोने की बढ़ी हुई कीमत अतिरिक्त उधार लेने की क्षमता बनाती है।

    और पैसा उधार लिया जाता है।

    और यह चक्र चलता रहता है।

    कागज़ पर उधारकर्ता अब भी वित्तीय रूप से ठीक-ठाक दिख सकता है क्योंकि उसके सोने की कीमत बढ़ गई है।

    लेकिन असल में, परिवार धीरे-धीरे और ज़्यादा कर्ज़दार होता जा रहा हो सकता है।

    सोने की कीमत बढ़ने के इसलिए दो बिल्कुल अलग नतीजे हो सकते हैं।

    जिसका सोना गिरवी नहीं है, उसके लिए यह दौलत बढ़ाता है।

    जो पहले से गोल्ड लोन पर निर्भर है, उसके लिए यह कभी-कभी और ज़्यादा उधार लेने का लालच बढ़ा सकता है।

    गोल्ड लोन रोलओवर चक्र का डायग्राम — शुरुआती गिरवी से लेकर बढ़ते ब्याज के जोखिम तक
    रोलओवर स्पाइरल: बार-बार रिन्यूअल कैसे इमरजेंसी नकदी को संपत्ति के नुकसान में बदल सकता है।

    जब एक कर्ज़ दूसरे को चुकाने के लिए इस्तेमाल हो

    स्थिति तब और गंभीर हो जाती है जब उधारकर्ता अपना लोन एक संस्थान से दूसरे में शिफ्ट करना शुरू करते हैं।

    पुराना लोन चुकाने के लिए नया लोन लिया जाता है।

    लोकल मार्केट से अस्थायी पैसे का इंतज़ाम किया जाता है।

    लोन ट्रांसफर हो जाता है।

    सोना गिरवी बना रहता है।

    उधारकर्ता राहत महसूस करता है क्योंकि तात्कालिक दबाव खत्म हो जाता है।

    लेकिन असली देनदारी खत्म नहीं हुई।

    लेंडर बदलना कर्ज़ घटाने जैसा नहीं है।

    ऐसे ही एक अस्थायी वित्तीय समस्या धीरे-धीरे एक स्थायी वित्तीय आदत बन जाती है।

    आसान पैसे की मनोविज्ञान

    गोल्ड लोन का एक मनोवैज्ञानिक पहलू भी है जिसे अक्सर कम आंका जाता है।

    जब कोई व्यक्ति कोई संपत्ति बेचता है, तो उसे खोने का दर्द तुरंत महसूस होता है।

    लेकिन जब सोना गिरवी रखा जाता है, तो उधारकर्ता अक्सर महसूस करता है:

    “मेरा सोना अभी भी मेरा है। मुझे यह वापस मिल जाएगा।”

    यह मानसिक सुकून सोने पर कर्ज़ लेना, संपत्ति बेचने या खर्च घटाने से कहीं ज़्यादा आसान बना देता है।

    इसलिए उधारकर्ता को दूसरा लोन लेने में कम झिझक होती है।

    समय के साथ, यह वित्तीय निर्भरता पैदा कर सकता है।

    परिवार अपने सोने को जमा की गई दौलत के बजाय एक आसानी से मिलने वाली क्रेडिट लाइन की तरह देखने लगता है।

    और एक बार यह सोच बन जाए, तो हर वित्तीय मुश्किल एक ही जवाब पैदा कर सकती है:

    “चलो एक और गोल्ड लोन ले लेते हैं।”

    सबसे अंधेरी संभावना: नीलामी

    सबसे दर्दनाक चरण तब आता है जब उधारकर्ता तय समय में लोन नहीं चुका पाता और गिरवी रखा सोना आखिरकार लेंडर के नियम-शर्तों और नियामक ज़रूरतों के तहत नीलाम हो जाता है।

    ज़रा सोचिए इसका एक आम परिवार के लिए क्या मतलब है।

    सोना शायद दशकों में जमा किया गया हो।

    माँ को शायद यह अपने माता-पिता से मिला हो।

    पत्नी को शायद यह शादी में मिला हो।

    परिवार ने शायद इसे सालों की बचत से धीरे-धीरे खरीदा हो।

    इसकी भावनात्मक कीमत इसकी बाज़ार कीमत से कहीं ज़्यादा हो सकती है।

    फिर भी एक वित्तीय संकट आखिरकार उस परिवार को पीढ़ियों से जमा की गई संपत्ति गंवाने पर मजबूर कर सकता है।

    और कभी-कभी सबसे दुखद बात यह होती है कि सोना किसी जीवन बदल देने वाले निवेश के लिए गिरवी नहीं रखा गया था।

    यह सामान्य रोज़मर्रा के खर्च चलाने के लिए गिरवी रखा गया था।

    क्या गोल्ड लोन की बढ़ोतरी खुद एक समस्या है?

    ज़रूरी नहीं।

    गोल्ड लोन वित्तीय व्यवस्था में एक वैध और उपयोगी भूमिका निभा सकते हैं।

    ये इमरजेंसी के दौरान नकदी दे सकते हैं।

    ये छोटे उद्यमियों को अस्थायी वर्किंग-कैपिटल ज़रूरतों में मदद कर सकते हैं।

    ये उन लोगों को औपचारिक कर्ज़ दे सकते हैं जिनकी अन्य सिक्योर्ड लेंडिंग तक पहुंच सीमित हो सकती है।

    लेंडर और प्रोडक्ट के हिसाब से ये अनौपचारिक स्रोतों से उधार लेने के मुकाबले काफी ज़्यादा पारदर्शी और नियमित भी हो सकते हैं।

    इसलिए सवाल यह नहीं होना चाहिए:

    “क्या गोल्ड लोन बुरे हैं?”

    बेहतर सवाल यह है:

    “क्या हम गोल्ड लोन का इस्तेमाल वित्तीय क्षमता बनाने के लिए कर रहे हैं — या सिर्फ वित्तीय अक्षमता को टालने के लिए?”

    यह फर्क बेहद ज़रूरी है।

    बैंकों और उधारदाताओं की भी ज़िम्मेदारी है

    ज़िम्मेदारी पूरी तरह उधारकर्ताओं पर नहीं डाली जा सकती।

    वित्तीय संस्थान एक ताकतवर स्थिति में हैं क्योंकि वे उधार लेने के पैटर्न देख सकते हैं।

    बार-बार रिन्यूअल, बढ़ता हुआ बकाया, बार-बार ट्रांसफर, कई लोन और ऐसे लोन जो साफ तौर पर रोज़मर्रा के उपभोग के लिए इस्तेमाल हो रहे हों — इन्हें ग्राहक की वित्तीय सेहत पर सवाल उठाने चाहिए। RBI की अपनी वित्तीय स्थिरता रिपोर्ट गोल्ड लोन समेत सिक्योर्ड रिटेल लेंडिंग में ठीक इसी तरह की घरेलू-कर्ज़ कमज़ोरी को ट्रैक करती है।

    ज़िम्मेदार लेंडिंग का सिद्धांत यह होना चाहिए:

    एक लोन को वित्तीय समस्या हल करनी चाहिए, बड़ी समस्या नहीं बनानी चाहिए।

    कर्ज़ की आसान उपलब्धता अर्थव्यवस्था के लिए तभी अच्छी है जब वह अंततः उत्पादक आर्थिक गतिविधि या सच्ची मानवीय ज़रूरतों को सहारा दे।

    वरना, कर्ज़ का विस्तार समृद्धि का भ्रम पैदा कर सकता है जबकि चुपचाप घरेलू कमज़ोरी बढ़ाता रहता है।

    सामाजिक कीमत लोन की रकम से कहीं ज़्यादा है

    कर्ज़ शायद ही कभी सिर्फ उधारकर्ता तक सीमित रहता है।

    यह पूरे परिवार को प्रभावित करता है।

    किस्तें चुकाने से जूझ रहा व्यक्ति चिंता, आत्मविश्वास की कमी, चिड़चिड़ापन और लगातार वित्तीय दबाव महसूस कर सकता है।

    पारिवारिक रिश्ते बिगड़ सकते हैं।

    बच्चों को पढ़ाई या मौके छोड़ने पड़ सकते हैं।

    रिटायरमेंट की बचत चुकाने में लग सकती है।

    दूसरी संपत्तियाँ बेची जा सकती हैं।

    और जो परिवार खुद को वित्तीय रूप से सुरक्षित मानता था, वह अचानक खुद को डूबने से बचने की लगातार जद्दोजहद में फंसा पा सकता है।

    इसलिए सबसे खतरनाक नतीजा सिर्फ सोना खोना नहीं है।

    यह वित्तीय आज़ादी, मानसिक शांति और भविष्य के विकल्पों का खोना है।

    हमें एक नई वित्तीय अनुशासन की ज़रूरत है

    सोने को आदर्श रूप से एक इमरजेंसी रिज़र्व रहना चाहिए — कोई ऑटोमैटिक ATM नहीं।

    सोना गिरवी रखने से पहले, हर उधारकर्ता को पाँच सीधे सवाल पूछने चाहिए:

    1. मुझे यह पैसा क्यों चाहिए?

    2. क्या यह उधार आय पैदा करेगा या सिर्फ उपभोग को फाइनेंस करेगा?

    3. क्या मैं अपनी नियमित आय से आराम से यह लोन चुका सकता हूँ?

    4. अगर मेरी आय छह महीने के लिए घट जाए तो क्या होगा?

    5. अगर मैं चुका नहीं पाया, तो क्या मैं गिरवी रखा सोना खोने के लिए तैयार हूँ?

    अगर जवाब असहज लगें, तो लोन पर दोबारा सोचना ज़रूरी है।

    असली दौलत सोना नहीं — वित्तीय आज़ादी है

    भारत में परंपरागत रूप से बचत की मज़बूत संस्कृति रही है।

    सोना इस संस्कृति का एक अहम हिस्सा बना क्योंकि यह पीढ़ियों तक सुरक्षा का प्रतीक था।

    हमें आधुनिक कर्ज़ की सुविधा को इस सोच को पूरी तरह पलटने नहीं देना चाहिए।

    सोने को परिवार की वित्तीय सुरक्षा मज़बूत करनी चाहिए, न कि वह ज़रिया बनना चाहिए जिससे वह सुरक्षा धीरे-धीरे खत्म हो जाए।

    वित्तीय क्षेत्र कर्ज़ दे सकता है।

    तकनीक कर्ज़ को तुरंत बना सकती है।

    सोने के दाम बढ़ते रह सकते हैं।

    लेंडर आक्रामक तरीके से प्रतिस्पर्धा करते रह सकते हैं।

    लेकिन आखिरकार, वित्तीय आज़ादी एक सीधे सिद्धांत पर निर्भर करती है:

    उधार लें जब उधार क्षमता बनाए। बेहद सावधान रहें जब उधार सिर्फ अस्थायी राहत बनाए।

    क्योंकि आज सबसे आसानी से मिलने वाला लोन कभी-कभी कल सबसे मुश्किल से चुकने वाला कर्ज़ बन सकता है।

    सबसे बड़ा खतरा एक बार सोना गिरवी रखना नहीं है। असली खतरा है बार-बार गिरवी रखने में सहज हो जाना।

    अक्सर पूछे जाने वाले सवाल (FAQ)