निवेश मनोविज्ञान (Investment Psychology) यह समझाता है कि क्यों युवा निवेशक शेयर बाज़ार को दीर्घकालिक धन-निर्माण के औज़ार के बजाय रातों-रात अमीर बनने का शॉर्टकट मानने लगे हैं: सोशल मीडिया पर FOMO, आक्रामक वित्तीय मार्केटिंग और अयोग्य इन्फ्लुएंसर सलाह, रिटेल निवेशकों को उन पेशेवर खिलाड़ियों के मुकाबले सट्टेबाज़ी की ओर धकेल रही है जिनके पास कहीं गहरी रिसर्च और संसाधन हैं — और असली समाधान वित्तीय शिक्षा है, निवेश से परहेज़ नहीं।
पिछले एक दशक में युवाओं की निवेश संस्कृति में बड़ा बदलाव आया है। स्मार्टफोन, ऑनलाइन ट्रेडिंग प्लेटफॉर्म, सोशल मीडिया इन्फ्लुएंसर और चौबीसों घंटे उपलब्ध वित्तीय कंटेंट के साथ निवेश करना पहले से कहीं ज़्यादा आसान हो गया है। इसने वित्तीय बाज़ारों तक पहुंच को लोकतांत्रिक तो बनाया है, लेकिन साथ ही एक ख़तरनाक भ्रम भी पैदा किया है — कि बिना ज्ञान, धैर्य या अनुशासन के भी जल्दी धन कमाया जा सकता है।
मुख्य बातें
- युवा निवेशक शेयर बाज़ार को रातों-रात अमीर बनने का शॉर्टकट मानने लगे हैं, न कि दीर्घकालिक धन-निर्माण का औज़ार — सोशल मीडिया से पैदा FOMO इसकी बड़ी वजह है।
- रिटेल निवेशक संस्थागत निवेशकों, हेज फंड्स और पेशेवर एसेट मैनेजरों से मुकाबला कर रहे हैं जिनके पास गहरी रिसर्च और उन्नत तकनीक की सुविधा है।
- सबसे कारगर उपाय: इमरजेंसी फंड बनाना, वित्तीय लक्ष्य तय करना और विविधीकरण — असली समाधान वित्तीय शिक्षा है, निवेश से परहेज़ नहीं।
विषय-सूची
निवेश मनोविज्ञान: FOMO इतने सारे गलत फैसलों की वजह क्यों बन रहा है?
इस पूरी परिघटना के सबसे बड़े कारणों में एक है FOMO यानी “Fear of Missing Out” (कुछ छूट जाने का डर) का मनोविज्ञान। हर दिन सोशल मीडिया ऐसी कहानियों से भरा रहता है जहां लोग दावा करते हैं कि उन्होंने शेयरों, क्रिप्टोकरेंसी, डेरिवेटिव्स या दूसरे निवेश उत्पादों से रातों-रात अपनी दौलत कई गुना बढ़ा ली। जो बात शायद ही कभी दिखाई जाती है, वह है उन लोगों की कहानी जिन्होंने अपनी बचत गंवा दी, कर्ज़ में डूब गए, या जल्दबाज़ी में लिए गए निवेश फैसलों के बाद गंभीर भावनात्मक तनाव झेला।
कम उम्र में ही वित्तीय आज़ादी पाने के लिए उत्सुक युवा निवेशक अक्सर अवास्तविक उम्मीदों का शिकार बन जाते हैं। निवेश को दीर्घकालिक धन-निर्माण की प्रक्रिया मानने के बजाय, कई लोग इसे रातों-रात अमीर बनने का शॉर्टकट समझने लगते हैं। यह सोच सावधानीपूर्वक वित्तीय योजना की जगह अत्यधिक जोखिम लेने, बार-बार ट्रेडिंग करने और भावनात्मक फैसलों को बढ़ावा देती है।
वित्तीय उद्योग और इन्फ्लुएंसर इसमें क्या भूमिका निभाते हैं?
इस निवेश व्यवहार को आकार देने में वित्तीय सेवा उद्योग की भी भूमिका है। बैंक, ब्रोकरेज फर्म, म्यूचुअल फंड डिस्ट्रीब्यूटर, फिनटेक कंपनियां और तमाम वित्तीय प्लेटफॉर्म नए ग्राहक जोड़ने के लिए आक्रामक होड़ करते हैं। हालांकि कई संस्थाएं ज़िम्मेदारी से और नियामक ढांचे के भीतर काम करती हैं, पर तेज़ बिक्री लक्ष्य और प्रभावशाली मार्केटिंग अभियान कभी-कभी निवेशकों को जोखिम के बारे में शिक्षित करने के महत्व पर हावी हो जाते हैं। आकर्षक विज्ञापन अक्सर संभावित नुकसान की तुलना में संभावित रिटर्न को कहीं ज़्यादा उभारकर दिखाते हैं।
स्वयंभू वित्तीय इन्फ्लुएंसर्स के उभार ने स्थिति को और जटिल बना दिया है। कई लोग बेशक मूल्यवान शैक्षिक कंटेंट देते हैं, लेकिन कुछ बिना जोखिम पूरी तरह समझाए सरलीकृत या सट्टा-आधारित सलाह देते हैं। आकर्षक जीवनशैली और असाधारण मुनाफे के दावों से प्रभावित युवा निवेशक कभी-कभी लोकप्रियता को ही विशेषज्ञता समझ बैठते हैं। किसी व्यवसाय, वैल्यूएशन या जोखिम प्रोफ़ाइल को समझे बिना निवेश सलाह पर चलना वित्तीय रूप से विनाशकारी साबित हो सकता है।
क्या रिटेल निवेशक सचमुच बराबरी के मैदान पर खेल रहे हैं?
एक और महत्वपूर्ण सच्चाई यह है कि वित्तीय बाज़ार अत्यधिक प्रतिस्पर्धी परिवेश हैं। बड़े संस्थागत निवेशक, हेज फंड, विदेशी संस्थागत निवेशक और पेशेवर एसेट मैनेजर व्यापक रिसर्च, उन्नत विश्लेषणात्मक उपकरणों, अनुभवी पेशेवरों और आधुनिक तकनीक की पहुंच के साथ काम करते हैं। रिटेल निवेशकों को यह नहीं मान लेना चाहिए कि वे बराबरी की शर्तों पर प्रतिस्पर्धा कर रहे हैं। पेशेवर खिलाड़ी अक्सर गहरी रिसर्च और व्यवस्थित जोखिम प्रबंधन के आधार पर फैसले लेते हैं, जबकि कई व्यक्तिगत निवेशक अफ़वाहों, भावनाओं या ट्रेंडिंग सोशल मीडिया पोस्ट पर भरोसा करते हैं।
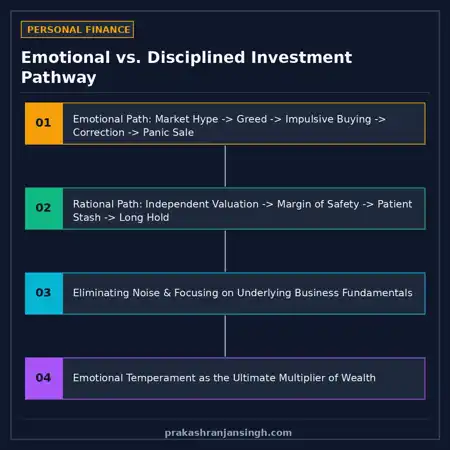
नतीजा अक्सर दर्दनाक होता है। कई युवा शिक्षा, आपात स्थिति या पारिवारिक ज़िम्मेदारियों के लिए रखा गया पैसा अत्यधिक सट्टेबाज़ी वाली संपत्तियों में लगा देते हैं। जब बाज़ार गिरता है, तो भरोसे की जगह घबराहट में बिकवाली ले लेती है, और वर्षों की मेहनत की कमाई हफ्तों-महीनों में साफ हो सकती है। वित्तीय नुकसान अक्सर चिंता, पारिवारिक रिश्तों में तनाव और निवेश पर से भरोसा उठने का कारण बनता है।
व्यक्तिगत नुकसान से परे, इस प्रवृत्ति के व्यापक सामाजिक परिणाम भी हैं। अगर घरेलू बचत का बड़ा हिस्सा बार-बार सट्टेबाज़ी गतिविधियों में गंवाया जाता है, बजाय समझदारी से निवेशित होने या उत्पादक ढंग से इस्तेमाल होने के, तो धन उन लोगों के हाथों में केंद्रित होता जाता है जिनके पास बेहतर ज्ञान, पूंजी और तकनीक है। यह संकेंद्रण आर्थिक असमानता को बढ़ा सकता है, सामाजिक गतिशीलता को घटा सकता है, और युवा नागरिकों में असंतोष पैदा कर सकता है। कोई राष्ट्र समावेशी और स्थायी विकास तब हासिल नहीं कर सकता जब वित्तीय अवसरों का फायदा बार-बार सिर्फ सबसे जानकार और साधन-संपन्न लोगों को मिले।
तो युवा निवेशकों को असल में क्या करना चाहिए?
इसका समाधान निवेश को हतोत्साहित करना नहीं है। इसके उलट, दीर्घकालिक वित्तीय सुरक्षा बनाने और आर्थिक विकास में भागीदार बनने के सबसे कारगर तरीकों में से एक निवेश ही है। लेकिन निवेश हमेशा ज्ञान, अनुशासन और यथार्थवादी अपेक्षाओं से निर्देशित होना चाहिए।
हर युवा निवेशक को पहले एक इमरजेंसी फंड बनाना चाहिए, पर्याप्त बीमा लेना चाहिए, बुनियादी वित्तीय अवधारणाओं को समझना चाहिए, और वित्तीय लक्ष्य स्पष्ट रूप से तय करने के बाद ही निवेश करना चाहिए। विविधीकरण, धैर्य और नियमित निवेश — जो SEC की कंपाउंडिंग की शक्ति संबंधी गाइड के केंद्र में हैं — नवीनतम बाज़ार ट्रेंड के पीछे भागने से कहीं ज़्यादा भरोसेमंद धन-निर्माण रणनीतियां हैं। उतना ही महत्वपूर्ण है यह कहने की इच्छाशक्ति रखना कि “मुझे यह निवेश समझ नहीं आता, इसलिए मैं इसमें पैसा नहीं लगाऊंगा।”
शिक्षण संस्थानों को वित्तीय साक्षरता को एक अनिवार्य जीवन-कौशल के रूप में शामिल करना चाहिए। स्कूलों और कॉलेजों को बजट बनाना, बचत, महंगाई, जोखिम प्रबंधन, कराधान और दीर्घकालिक निवेश के सिद्धांत सिखाने चाहिए। नियामकों, वित्तीय संस्थानों और मीडिया संगठनों की भी ज़िम्मेदारी है कि निवेशक शिक्षा को उतना ही महत्व मिले जितना उत्पाद प्रचार को मिलता है।
युवा भारत के पास अपार ऊर्जा, महत्वाकांक्षा और क्षमता है। इन गुणों को सट्टेबाज़ी वाले मुनाफे के पीछे भागने के बजाय स्थायी धन बनाने की दिशा में लगाया जाना चाहिए। वित्तीय आज़ादी उत्तेजना या शॉर्टकट से नहीं बनती — यह ज्ञान, धैर्य, अनुशासन और सूझबूझ भरे फैसलों से बनती है।
कोई भी युवा जो सबसे बड़ा निवेश कर सकता है, वह सबसे चर्चित शेयर या ताज़ा बाज़ार ट्रेंड में नहीं है। पहले निवेश मनोविज्ञान को समझना ही वित्तीय शिक्षा में एक निवेश है। ज्ञान सट्टेबाज़ी से कहीं तेज़ी से चक्रवृद्धि (compound) होता है, और बाज़ार भाव के उलट, यह कभी अपनी कीमत नहीं खोता।
Leave a Reply