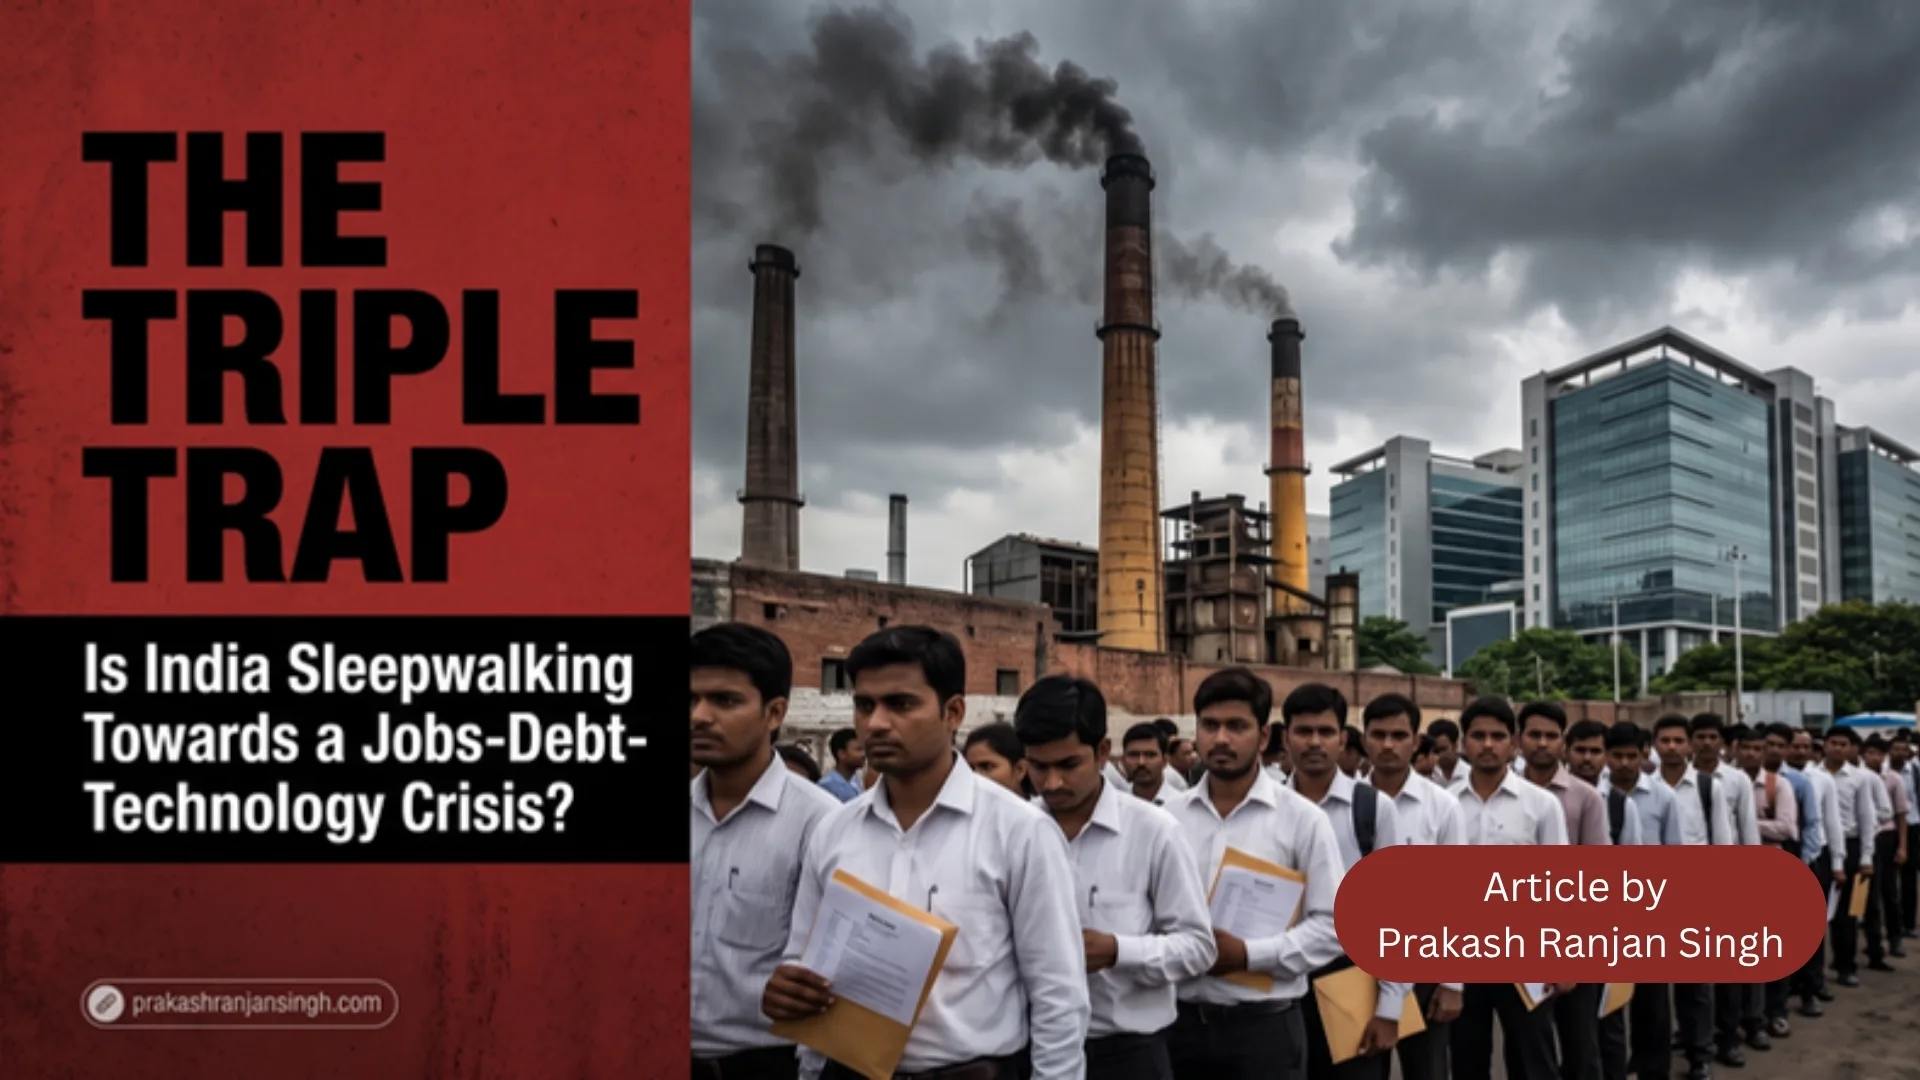
भारत का जॉब्स-कर्ज़-टेक्नोलॉजी ट्रैप (jobs-debt-technology trap) वह जोखिम है जिसमें एक तरफ तेज़ ग्रोथ, डिजिटल समावेशन और विज़न 2047 का सपना है, और दूसरी तरफ बढ़ती युवा बेरोज़गारी, आसान कर्ज़ और AI-चालित रोज़गार उथल-पुथल — और ये दोनों तस्वीरें एक-दूसरे को खिलाकर एक बड़ी संरचनात्मक समस्या बना सकती हैं।
मुख्य बातें
- भारत का जॉब्स-कर्ज़-टेक्नोलॉजी ट्रैप वह जोखिम है जिसमें बढ़ती युवा बेरोज़गारी, आसान कर्ज़ और AI-चालित रोज़गार उथल-पुथल एक-दूसरे को खिलाकर बड़ी संरचनात्मक समस्या बना सकते हैं।
- वार्षिक PLFS 2025 के मुताबिक 15-29 साल के युवाओं में सामान्य-स्थिति बेरोज़गारी 9.9% है, जबकि 15 साल से ऊपर के पढ़े-लिखे लोगों में यह 6.5% है।
- भारत को रोज़गार को केंद्रीय आर्थिक KPI बनाना होगा और क्रेडिट अप्रेज़ल मज़बूत करना होगा ताकि सिर्फ क्रेडिट स्कोर के आधार पर कर्ज़ न बाँटा जाए जबकि आमदनी अनिश्चित बनी रहे।
विषय-सूची
- सबसे खतरनाक शब्द बेरोज़गारी नहीं — रोज़गार-अयोग्यता है
- खतरनाक संयोग: कम नौकरियाँ और ज़्यादा कर्ज़
- क्रेडिट स्कोर चुकाने की क्षमता के बराबर नहीं
- उद्यम सर्टिफिकेट का सवाल गंभीर ध्यान चाहता है
- मुफ्त पैसे की राजनीतिक अर्थव्यवस्था
- सांख्यिकीय आशावाद का छिपा खतरा
- टेक्नोलॉजी, कर्ज़ और बेरोज़गारी टकराएँ तो क्या होता है?
- अगला संकट 2008 जैसा नहीं दिखेगा
- भारत के बैंकिंग सिस्टम को क्रेडिट स्कोर से आगे देखना होगा
- सरकार को भी “रोज़गार तनाव सूचकांक” चाहिए
- MSME कहानी को रियलिटी-चेक चाहिए
- सबसे बड़ी गलती होगी मनोवैज्ञानिक नुकसान को कम आँकना
- भारत को कर्ज़ से चलने वाली उपभोग अर्थव्यवस्था नहीं बनना चाहिए
- भारत को अभी क्या करना चाहिए?
- 1. रोज़गार को केंद्रीय आर्थिक KPI बनाएँ
- 2. AI ट्रांज़िशन नीति बनाएँ
- 3. क्रेडिट अप्रेज़ल मज़बूत करें
- 4. पारिवारिक कर्ज़-तनाव निगरानी शुरू करें
- 5. उद्यम गतिविधि सत्यापित करें
- 6. कल्याण का वैज्ञानिक मूल्यांकन करें
- 7. उत्पादक कल्याण पर ध्यान दें
- 8. बचत को बढ़ावा दें
- 9. शुरुआती चेतावनी सिस्टम बनाएँ
- विज़न 2047 से पहले का असली सवाल
- भारत का जॉब्स-कर्ज़-टेक्नोलॉजी ट्रैप गंभीर हो सकता है — पर तय नहीं
भारत आज दो बिल्कुल अलग तस्वीरें पेश करता है।
एक तस्वीर शानदार है — एक बड़ी और बढ़ती अर्थव्यवस्था, फैलता डिजिटल इंफ्रास्ट्रक्चर, रिकॉर्ड स्तर का वित्तीय समावेशन, बढ़ता उपभोग, तेज़ तकनीकी अपनाव, महत्वाकांक्षी इंफ्रास्ट्रक्चर विकास, और 2047 तक विकसित अर्थव्यवस्था बनने का ताकतवर राष्ट्रीय विज़न।
दूसरी तस्वीर कहीं कम आरामदायक है — स्थिर रोज़गार ढूँढने में जूझते युवा, टेक्नोलॉजी और सेवा उद्योगों में छँटनी, असुरक्षित कर्ज़ की आसान उपलब्धता, बढ़ता पारिवारिक वित्तीय दबाव, कैश-ट्रांसफर वादों के ज़रिए राजनीतिक प्रतिस्पर्धा, नियमित नौकरियों की जगह लेता ऑटोमेशन, और उधार लिए पैसे से लाइफस्टाइल बनाए रखने की कोशिश करती लगातार बेचैन होती पीढ़ी।
खतरा ज़रूरी नहीं कि भारत तुरंत किसी आर्थिक पतन का सामना कर रहा हो। बड़ा खतरा यह है कि कई अलग-अलग संभालने लायक समस्याएँ आपस में उलझकर एक कहीं बड़ी संरचनात्मक समस्या बना सकती हैं।
रोज़गार आमदनी को प्रभावित करता है। आमदनी चुकाने की क्षमता को प्रभावित करती है। चुकाने की क्षमता कर्ज़ की गुणवत्ता को प्रभावित करती है। कर्ज़ की गुणवत्ता बैंकों और NBFC को प्रभावित करती है। पारिवारिक कर्ज़ उपभोग को प्रभावित करता है। उपभोग कारोबारी माँग को प्रभावित करता है। कारोबारी माँग रोज़गार को प्रभावित करती है। और रोज़गार फिर से पारिवारिक कर्ज़ को प्रभावित करता है। यही आर्थिक चक्र है जिस पर कहीं ज़्यादा ध्यान देने की ज़रूरत है।
सबसे खतरनाक शब्द बेरोज़गारी नहीं — रोज़गार-अयोग्यता है
भारत की जनसांख्यिकीय बढ़त को हमेशा उसका सबसे बड़ा आर्थिक अवसर बताया गया है। लेकिन एक युवा आबादी तभी संपत्ति बनती है जब अर्थव्यवस्था उसके श्रम को उत्पादक ढंग से खपा सके।
नवीनतम वार्षिक PLFS 2025 बताता है कि 15-29 साल के लोगों के लिए सामान्य-स्थिति बेरोज़गारी 9.9% है, जबकि 15 साल से ऊपर के पढ़े-लिखे लोगों में बेरोज़गारी 6.5% रही।
इन आँकड़ों को यह मानने के सबूत के रूप में नहीं लेना चाहिए कि भारत सामूहिक बेरोज़गारी की ओर बढ़ रहा है। लेकिन इन्हें नीति-निर्माताओं को यह याद दिलाना चाहिए कि रोज़गार की मात्रा और रोज़गार की गुणवत्ता दो अलग चीज़ें हैं।
कोई व्यक्ति तकनीकी रूप से रोज़गार में हो सकता है, फिर भी परिवार चलाने लायक ना कमा पाए। कोई ग्रेजुएट अपनी शिक्षा से असंबंधित कम-उत्पादकता वाली नौकरी कर सकता है। कोई युवा प्रोफेशनल के पास आज नौकरी हो सकती है, लेकिन उसे यकीन न हो कि वह नौकरी दो साल बाद भी रहेगी। और तेज़ी से सबसे बड़ा खतरा सिर्फ बेरोज़गारी नहीं है — यह रोज़गार-अयोग्यता का जोखिम है।
आर्टिफिशियल इंटेलिजेंस और ऑटोमेशन नियमित काम की अर्थशास्त्र बदल रहे हैं। हाल की रिपोर्टिंग पारंपरिक IT-BPM हायरिंग पर भारी दबाव की ओर इशारा करती है, एक इंडस्ट्री अनुमान H1 FY27 हायरिंग में 26% से ज़्यादा गिरावट का अनुमान लगाता है।
इसका मतलब यह नहीं कि AI सारी नौकरियाँ खत्म कर देगा। टेक्नोलॉजी ऐतिहासिक रूप से कुछ नौकरियाँ खत्म करती है जबकि दूसरी बनाती है। समस्या ट्रांज़िशन पीरियड की है। अगर आज दस पारंपरिक नौकरियाँ गायब हों लेकिन कल बनने वाली पाँच नई नौकरियों के लिए ऐसे हुनर चाहिए जो हटाए गए कर्मचारियों के पास नहीं हैं, तो समाज बेरोज़गारी झेलता है भले ही अर्थव्यवस्था तकनीकी रूप से ज़्यादा उत्पादक बन रही हो। नीति को इसी ट्रांज़िशन पर ध्यान केंद्रित करना होगा।
खतरनाक संयोग: कम नौकरियाँ और ज़्यादा कर्ज़
एक साथ एक और घटनाक्रम भी चल रहा है। कर्ज़ अविश्वसनीय रूप से आसान हो गया है। सैलरी अकाउंट, डिजिटल फुटप्रिंट, स्वीकार्य क्रेडिट हिस्ट्री और कुछ क्लिक वाला कोई युवा पर्सनल लोन, क्रेडिट कार्ड, कंज़्यूमर फाइनेंस, BNPL सुविधाएँ और कर्ज़ के अन्य रूप एक्सेस कर सकता है।
ज़िम्मेदारी से इस्तेमाल होने पर यह वित्तीय समावेशन है। लेकिन जब कर्ज़ आमदनी की जगह ले ले, तो यह वित्तीय कमज़ोरी बन सकता है। यह फर्क अहम है।
किसी उत्पादक व्यवसाय के लिए उधार लेना जो कैश फ्लो बनाए, दौलत बना सकता है। ऐसी शिक्षा के लिए उधार लेना जो असल में रोज़गार-योग्यता बेहतर करे, भविष्य की आमदनी बना सकता है। किसी उत्पादक एसेट के लिए उधार लेना कमाई क्षमता बढ़ा सकता है। लेकिन किराया, घरेलू खर्च, पिछली EMI, छुट्टियाँ, गैजेट या लाइफस्टाइल खर्च चुकाने के लिए बार-बार उधार लेना बिल्कुल अलग चक्र बनाता है।
उधार लेने वाला अब आमदनी बनाने के लिए कर्ज़ इस्तेमाल नहीं कर रहा। वह वर्तमान उपभोग के लिए भविष्य की आमदनी इस्तेमाल कर रहा है। यही कर्ज़-जाल की शुरुआत है।
RBI ने खुद डिजिटल लेंडिंग, असुरक्षित पर्सनल लोन, BNPL और अधूरे डेटा पर आधारित क्रेडिट आकलन की सीमाओं से जुड़े जोखिमों को उजागर किया है। इसके रिसर्च ने बताया है कि फिनटेक लेंडर्स ने नए-टू-क्रेडिट उधारकर्ताओं तक पहुँच बढ़ाई है, खासकर छोटी-रकम वाले पर्सनल लोन में, साथ ही अपर्याप्त क्रेडिट हिस्ट्री और काउंटरपार्टी क्रेडिट जोखिम आँकने में मुश्किलों को भी माना है।
इसलिए सवाल यह नहीं होना चाहिए — “हम कितना कर्ज़ दे सकते हैं?” ज़्यादा अहम सवाल यह होना चाहिए — “अगर इस व्यक्ति की आमदनी कल 30% गिर जाए, तो वह हकीकत में कितना कर्ज़ चुका सकता है?” यह सवाल कई बार क्रेडिट स्कोर से भी ज़्यादा अहम होता है।
क्रेडिट स्कोर चुकाने की क्षमता के बराबर नहीं
वित्तीय क्षेत्र एल्गोरिदमिक लेंडिंग के युग में दाखिल हो चुका है। कंप्यूटर सेकंडों में हज़ारों वेरिएबल जाँच सकता है, क्रेडिट स्कोर निकाल सकता है, चुकौती इतिहास देख सकता है, बैंक ट्रांज़ैक्शन का विश्लेषण कर सकता है, पात्रता तय कर सकता है, और लगभग तुरंत सैंक्शन लेटर बना सकता है।
लेकिन डेटा की उपलब्धता को वित्तीय समझ समझ लेने में एक बुनियादी खतरा है। क्रेडिट स्कोर पिछले व्यवहार के बारे में बताता है। यह ज़रूरी नहीं बताता कि उधारकर्ता की आमदनी को कल क्या होगा।
मान लीजिए महीने के ₹50,000 कमाने वाला एक युवा कर्मचारी है। उसका क्रेडिट स्कोर शानदार है। उसने कभी EMI नहीं चूकी। उसे प्री-अप्रूव्ड लोन मिलता है। वह कई लोन लेता है। छह महीने बाद उसका नियोक्ता कर्मचारी कम करता है और उसकी सैलरी गायब हो जाती है। उसके क्रेडिट स्कोर ने बेरोज़गारी की भविष्यवाणी नहीं की। एल्गोरिद्म ज़रूरी नहीं गलत था — अंतर्निहित आर्थिक मान्यता अधूरी थी।
क्रेडिट अप्रेज़ल को इसलिए “क्या यह व्यक्ति उधार ले सकता है?” से बढ़कर “क्या यह व्यक्ति दबाव में यह कर्ज़ झेल सकता है?” तक जाना होगा। बैंकों और NBFC को खासतौर पर कमज़ोर वर्गों के लिए मज़बूत कैश-फ्लो-आधारित और स्ट्रेस-आधारित आकलन चाहिए।
उद्यम सर्टिफिकेट का सवाल गंभीर ध्यान चाहता है
भारत का औपचारीकरण अभियान अहम है और इसे कमज़ोर नहीं करना चाहिए। उद्यम सिस्टम ने लाखों उद्यमों और अनौपचारिक कारोबारों को औपचारिक तंत्र में लाया है। जुलाई 2026 तक, आधिकारिक उद्यम/उद्यम असिस्ट डैशबोर्ड ने संयुक्त रूप से 9 करोड़ से ज़्यादा रजिस्ट्रेशन/वर्गीकरण दिखाए और उनसे जुड़ा रोज़गार भी बताया।
लेकिन एक अहम सांख्यिकीय मुद्दा है। रजिस्ट्रेशन आर्थिक गतिविधि के बराबर नहीं है। आधिकारिक सिस्टम खुद उद्यम रजिस्ट्रेशन को ऑनलाइन, कागज़-रहित और सेल्फ-डिक्लेरेशन आधारित बताता है, रजिस्ट्रेशन के वक्त कोई दस्तावेज़ या सबूत अपलोड करने की ज़रूरत नहीं। यह यह भी कहता है कि जानबूझकर गलत जानकारी देना या छिपाना दंडनीय है।
इससे एक नीतिगत चुनौती बनती है। अगर कोई व्यक्ति सिर्फ कर्ज़ या सरकारी लाभ पाने के लिए रजिस्ट्रेशन लेता है लेकिन असली कारोबार नहीं चलाता, तो तीन चीज़ें विकृत हो सकती हैं — पहला, क्रेडिट अप्रेज़ल: लेंडर उधारकर्ता को अनियमित आमदनी वाले व्यक्ति के बजाय उद्यमी समझ सकता है। दूसरा, रोज़गार आँकड़े: रजिस्ट्रेशन से जुड़ा दर्ज रोज़गार असली टिकाऊ रोज़गार से कहीं ज़्यादा मज़बूत दिख सकता है अगर निष्क्रिय या मामूली उद्यम भी गिने जाएँ। तीसरा, नीति मूल्यांकन: सरकार यह मान सकती है कि उद्यमिता असली आर्थिक गतिविधि से कहीं तेज़ी से बढ़ रही है।
इसलिए भारत को इनके बीच फर्क करना होगा — रजिस्टर्ड उद्यम → सक्रिय उद्यम → राजस्व-कमाता उद्यम → मुनाफा-कमाता उद्यम → टिकाऊ रोज़गार-सृजन करने वाला उद्यम। ये पाँच अलग चीज़ें हैं। रजिस्ट्रेशन सर्टिफिकेट कभी कारोबारी गतिविधि के सबूत का विकल्प नहीं बनना चाहिए।
मुफ्त पैसे की राजनीतिक अर्थव्यवस्था
इस उभरते मिश्रण का एक और घटक है — विशेष वोटर वर्गों को सीधे वित्तीय लाभ देने के वादों की बढ़ती राजनीतिक प्रतिस्पर्धा।
कल्याण में कुछ भी मूल रूप से गलत नहीं है। कमज़ोर नागरिकों की रक्षा करना वेलफेयर स्टेट की जायज़ ज़िम्मेदारी है। समस्या तब पैदा होती है जब कल्याण सामाजिक सुरक्षा से स्थायी राजनीतिक निर्भरता में बदल जाए।
कैश ट्रांसफर किसी गरीब परिवार को मुश्किल दौर में जीवित रहने में मदद कर सकता है। लेकिन अगर अर्थव्यवस्था पैसा ट्रांसफर करने पर बढ़ती निर्भरता के साथ चलती है, न कि उत्पादक आमदनी बनाने पर, तो लॉन्ग-टर्म सवाल असहज हो जाता है — कल के ट्रांसफर के लिए आमदनी कौन बनाएगा?
मान लीजिए सरकार किसी परिवार को ₹10,000 देती है। परिवार उसे खर्च करता है। पैसा अर्थव्यवस्था में जाता है। यह उपभोग को उत्तेजित कर सकता है। लेकिन अगर अंतर्निहित उत्पादक क्षमता नहीं बढ़ी, तो ट्रांसफर ने ज़रूरी नहीं टिकाऊ दौलत बनाई हो। वही पैसा बार-बार बिना उससे मेल खाते राजस्व स्रोत के बाँटा नहीं जा सकता। आखिरकार सरकारी राजस्व आर्थिक गतिविधि से आता है — कारोबार, कर्मचारी, उपभोग, निवेश और उत्पादक एसेट।
इसलिए — कल्याण लोगों को गरीबी से बचा सकता है। सिर्फ उत्पादक रोज़गार ही लोगों को टिकाऊ ढंग से गरीबी से बाहर निकाल सकता है। भारत को इन दोनों को कभी एक जैसा नहीं मानना चाहिए।
सांख्यिकीय आशावाद का छिपा खतरा
आधुनिक अर्थव्यवस्थाएँ तेज़ी से डैशबोर्ड के ज़रिए संभाली जाती हैं — GDP, क्रेडिट ग्रोथ, डिजिटल ट्रांज़ैक्शन, उद्यम रजिस्ट्रेशन, बैंक खाते, UPI ट्रांज़ैक्शन, स्टॉक-मार्केट कैपिटलाइज़ेशन, FDI, इंफ्रास्ट्रक्चर खर्च, टैक्स कलेक्शन। ये सभी संकेतक मायने रखते हैं।
लेकिन आर्थिक विकास आखिरकार इंसानों द्वारा अनुभव किया जाता है। कोई परिवार GDP ग्रोथ महसूस नहीं करता — वह मासिक आमदनी महसूस करता है। कोई युवा वित्तीय समावेशन महसूस नहीं करता — वह महसूस करता है कि उसके पास नौकरी है या नहीं। कोई उधारकर्ता क्रेडिट विस्तार महसूस नहीं करती — वह महसूस करती है कि वह EMI चुका सकती है या नहीं। कोई ग्रेजुएट भारत का डेमोग्राफिक डिविडेंड महसूस नहीं करता — वह महसूस करता है कि कोई उसे नौकरी देने को तैयार है या नहीं।
यही वजह है कि नीति-निर्माताओं को सिर्फ समग्र आर्थिक संकेतकों के बजाय पारिवारिक वित्तीय तनाव को कहीं ज़्यादा बारीकी से ट्रैक करना चाहिए।
टेक्नोलॉजी, कर्ज़ और बेरोज़गारी टकराएँ तो क्या होता है?
एक काल्पनिक युवा प्रोफेशनल की कल्पना कीजिए। वह ₹60,000 कमाता है। उसकी पर्सनल लोन EMI ₹15,000 है, वाहन EMI ₹8,000, क्रेडिट-कार्ड की देनदारी ₹7,000, किराया ₹15,000, और पारिवारिक खर्च ₹10,000। लगभग कोई वित्तीय कुशन नहीं है।
अब कल्पना कीजिए ऑटोमेशन उसकी नौकरी खत्म कर देता है। समस्या बेरोज़गारी पर नहीं रुकती। उसकी EMI जारी रहती है। उसका क्रेडिट कार्ड जारी रहता है। उसका किराया जारी रहता है। उसका परिवार खर्च करता रहता है। वह एक और क्रेडिट सुविधा इस्तेमाल करना शुरू करता है। फिर एक और। पहला लोन दूसरे लोन को फाइनेंस करता है। दूसरा तीसरे को। आखिरकार उधारकर्ता उपभोग के लिए उधार नहीं ले रहा — वह सॉल्वेंट बने रहने के लिए उधार ले रहा है।
इस स्थिति को लाखों परिवारों में गुणा कर दीजिए तो यह एक मैक्रो-इकोनॉमिक मुद्दा बन जाता है। इसी तरह निजी पारिवारिक समस्या धीरे-धीरे बैंकिंग समस्या, उपभोग समस्या और आखिरकार सामाजिक समस्या बन सकती है।
अगला संकट 2008 जैसा नहीं दिखेगा
दुनिया को 2008 के वैश्विक वित्तीय संकट से सीखना चाहिए। लेकिन अगला संकट अमेरिकी हाउसिंग मॉर्गेज से शुरू होने की ज़रूरत नहीं। यह अलग तरह से उभर सकता है — AI-चालित नौकरी पुनर्गठन + अत्यधिक पारिवारिक लीवरेज + कमज़ोर आमदनी ग्रोथ + आसान डिजिटल क्रेडिट + घटती जॉब सिक्योरिटी + राजनीतिक राजकोषीय वादे। इनमें से कोई भी अकेले संकट पैदा नहीं करता। लेकिन साथ मिलकर ये एक ताकतवर नकारात्मक फीडबैक लूप बना सकते हैं।
पारंपरिक बैंकिंग संकट के उलट, ऐसा संकट पहले लाखों परिवारों के भीतर दिख सकता है — लोग खरीदना बंद करते हैं, कारोबार माँग खोते हैं, कारोबार हायरिंग घटाते हैं, कर्मचारी आमदनी खोते हैं, लोन डिफॉल्ट बढ़ते हैं, बैंक सतर्क हो जाते हैं, क्रेडिट महंगा या अनुपलब्ध हो जाता है, निवेश धीमा हो जाता है, उपभोग और गिरता है — अर्थव्यवस्था एक दुष्चक्र में फँस जाती है।
भारत के बैंकिंग सिस्टम को क्रेडिट स्कोर से आगे देखना होगा
शायद यहीं वित्तीय क्षेत्र की सबसे बड़ी ज़िम्मेदारी है। डिजिटल लेंडिंग एक ज़बरदस्त उपलब्धि है। लेकिन टेक्नोलॉजी को क्रेडिट अप्रेज़ल सुधारना चाहिए — उसकी जगह नहीं लेनी चाहिए। एक आधुनिक क्रेडिट फ्रेमवर्क को देखना चाहिए — स्थिर आमदनी बनाम अस्थायी आमदनी, फिक्स्ड ज़िम्मेदारी बनाम विवेकाधीन खर्च, डेट-टू-इनकम रेशियो, पारिवारिक-स्तर का कर्ज़, अलग-अलग संस्थाओं में मौजूद लोन, नियोक्ता और उद्योग की स्थिरता, नौकरी की अवधि, कैश-फ्लो व्यवहार, कारोबारी टर्नओवर और जहाँ लागू हो GST/टैक्स सबूत, असली बैंक-खाता कैश फ्लो, स्ट्रेस सिनेरियो, एक आमदनी स्रोत पर निर्भरता, उधारकर्ता की इमरजेंसी बचत, आमदनी बाधित होने की संभावना। सबसे ज़रूरी, लेंडर को पूछना चाहिए — अगर इस उधारकर्ता की आमदनी 25%, 40% या 60% गिर जाए तो क्या होगा? स्ट्रेस के बीच भी चुकाने लायक बना रहने वाला लोन आज की आमदनी के आधार पर सिर्फ योग्य बनने वाले लोन से ज़्यादा स्वस्थ है।
सरकार को भी “रोज़गार तनाव सूचकांक” चाहिए
भारत को एक नया आर्थिक डैशबोर्ड चाहिए। सिर्फ GDP काफी नहीं है। देश को एक व्यापक राष्ट्रीय रोज़गार और पारिवारिक वित्तीय तनाव सूचकांक पर नज़र रखनी चाहिए जिसमें शामिल हों — युवा बेरोज़गारी, ग्रेजुएट बेरोज़गारी, अंडर-एम्प्लॉयमेंट, मध्यम असली वेतन, क्षेत्र-वार रोज़गार सृजन, छँटनी, नई हायरिंग, पारिवारिक कर्ज़, EMI-टू-इनकम रेशियो, पर्सनल-लोन ग्रोथ, क्रेडिट-कार्ड बकाया, लोन रीस्ट्रक्चरिंग, शुरुआती-चरण की डिफॉल्ट, पारिवारिक बचत, सरकारी कल्याण प्रतिबद्धताएँ, ऑटोमेशन एक्सपोज़र, MSME बंदी, नए उद्यमों की जीवित रहने की दर। ऐसा इंडेक्स नीति-निर्माताओं को एक शुरुआती चेतावनी संकेत दे सकता है। क्योंकि जब तक व्यापक डिफॉल्ट बैंकिंग डेटा में दिखते हैं, तब तक आर्थिक नुकसान हो चुका हो सकता है।
MSME कहानी को रियलिटी-चेक चाहिए
भारत सिर्फ लाखों रजिस्ट्रेशन बनाकर विकसित अर्थव्यवस्था नहीं बन सकता। इसे लाखों जीवित, उत्पादक और बढ़ते उद्यम चाहिए। असली सवाल यह नहीं — “कितने MSME रजिस्टर हुए?” यह है — “तीन साल बाद कितने अब भी काम कर रहे हैं?” “कितने टैक्सेबल टर्नओवर बनाते हैं?” “कितने रोज़गार देते हैं?” “कितने वेतन बढ़ाते हैं?” “कितने एक्सपोर्ट करते हैं?” “कितने बार-बार कर्ज़ रीफाइनेंस किए बिना टिकते हैं?” यही उद्यम औपचारीकरण और उद्यम विकास के बीच का फर्क है।
सबसे बड़ी गलती होगी मनोवैज्ञानिक नुकसान को कम आँकना
आर्थिक संकट सिर्फ वित्तीय नहीं होते। ये मनोवैज्ञानिक भी होते हैं। कोई युवा जिसने सालों पढ़ाई की, एजुकेशन लोन लिया, नौकरी पाई, पर्सनल लोन लिया, गाड़ी खरीदी और माता-पिता को सहारा देना शुरू किया, वह मान सकता है कि उसकी ज़िंदगी आखिरकार स्थिर है। फिर अचानक छँटनी आती है। तात्कालिक समस्या आमदनी की है। गहरी समस्या पहचान की है। फिर आती है चिंता, फिर कर्ज़, फिर पारिवारिक दबाव, फिर सामाजिक तुलना, फिर उधार, फिर आत्मविश्वास का नुकसान।
जो पीढ़ी यह मानते हुए बड़ी होती है कि समृद्धि तय है लेकिन फिर पाती है कि रोज़गार अनिश्चित है, वह गहरी तरह से निराश हो सकती है। यह निराशा राजनीतिक गुस्से, सामाजिक अशांति, जोखिम भरी अटकलबाज़ी, अत्यधिक उपभोग, प्रवासन या पारंपरिक संस्थाओं की अस्वीकृति के रूप में सामने आ सकती है। इसलिए रोज़गार सिर्फ एक आर्थिक चर नहीं है। यह एक सामाजिक-स्थिरता चर है।
भारत को कर्ज़ से चलने वाली उपभोग अर्थव्यवस्था नहीं बनना चाहिए
समृद्धि और उपभोग में एक बुनियादी फर्क है। अगर कोई परिवार फ्रिज खरीदता है क्योंकि उसकी आमदनी बढ़ी है, वह समृद्धि है। अगर परिवार फ्रिज इसलिए खरीदता है क्योंकि क्रेडिट-कार्ड सुविधा बढ़ी है, वह उपभोग है। अगर लाखों लोग इसलिए उपभोग बढ़ाते हैं क्योंकि उत्पादकता और वेतन बढ़ रहे हैं, आर्थिक ग्रोथ टिकाऊ बन जाती है। अगर उपभोग मुख्य रूप से इसलिए बढ़ता है क्योंकि उधार आमदनी से तेज़ बढ़ रहा है, अर्थव्यवस्था अस्थायी रूप से स्वस्थ दिख सकती है जबकि पारिवारिक बैलेंस शीट कमज़ोर होती जाती है। इसीलिए क्रेडिट ग्रोथ को हमेशा आमदनी ग्रोथ के साथ पढ़ना चाहिए। 7% टिकाऊ पारिवारिक आमदनी ग्रोथ के साथ 15% पर बढ़ता क्रेडिट, मज़बूत आमदनी ग्रोथ के साथ 15% पर बढ़ते क्रेडिट से कहीं ज़्यादा जाँच माँगता है।
भारत को अभी क्या करना चाहिए?
जवाब लेंडिंग रोकना नहीं है। यह कल्याण रोकना नहीं है। यह टेक्नोलॉजी रोकना नहीं है। यह AI रोकना नहीं है। यह उद्यमिता रोकना नहीं है। जवाब है इन सभी को कहीं ज़्यादा समझदार बनाना।
1. रोज़गार को केंद्रीय आर्थिक KPI बनाएँ
हर बड़ी आर्थिक नीति को एक सवाल का जवाब देना चाहिए — यह कितनी टिकाऊ नौकरियाँ बनाएगी?
2. AI ट्रांज़िशन नीति बनाएँ
सिर्फ AI अपनाने को बढ़ावा देने के बजाय, भारत को उन कर्मचारियों को दोबारा हुनरमंद बनाने का राष्ट्रीय कार्यक्रम चाहिए जिनकी नौकरियाँ ऑटोमेट हो रही हैं।
3. क्रेडिट अप्रेज़ल मज़बूत करें
क्रेडिट स्कोर को एक इनपुट होना चाहिए — पूरा फैसला नहीं।
4. पारिवारिक कर्ज़-तनाव निगरानी शुरू करें
बैंकों, NBFC और नियामकों को कुल पारिवारिक उधार की ज़्यादा पूरी तस्वीर चाहिए।
5. उद्यम गतिविधि सत्यापित करें
उद्यम रजिस्ट्रेशन आसान बना रहना चाहिए, लेकिन कर्ज़ और सरकारी लाभों को असली आर्थिक गतिविधि के सबूत पर तेज़ी से निर्भर होना चाहिए।
6. कल्याण का वैज्ञानिक मूल्यांकन करें
हर बड़ी कैश-ट्रांसफर योजना को अपनी राजकोषीय लागत, फंडिंग स्रोत, लाभार्थी परिणाम और लॉन्ग-टर्म टिकाऊपन ज़ाहिर करना चाहिए।
7. उत्पादक कल्याण पर ध्यान दें
सिर्फ पैसा ट्रांसफर करने के बजाय, सरकारों को हुनर, अप्रेंटिसशिप, उद्यमिता, स्वास्थ्य-सेवा, शिक्षा और रोज़गार इंफ्रास्ट्रक्चर में ज़्यादा निवेश करना चाहिए।
8. बचत को बढ़ावा दें
भारत को इमरजेंसी बचत की संस्कृति फिर से बनानी होगी। छह महीने के खर्च बचाकर रखने वाला परिवार, पाँच प्री-अप्रूव्ड लोन ऑफर वाले परिवार से कहीं ज़्यादा मज़बूत है।
9. शुरुआती चेतावनी सिस्टम बनाएँ
सरकार, RBI, बैंकों, अर्थशास्त्रियों और लेबर-मार्केट संस्थानों को रोज़गार, कर्ज़ और पारिवारिक तनाव को अलग-अलग जाँचने के बजाय मिलकर मॉनिटर करना चाहिए।
विज़न 2047 से पहले का असली सवाल
2047 तक विकसित देश बनने का भारत का सपना सिर्फ GDP का सवाल नहीं है। विकसित भारत का मतलब होना चाहिए — उत्पादक रोज़गार, बढ़ती असली आमदनी, वित्तीय रूप से सुरक्षित परिवार, स्वस्थ कारोबार, टिकाऊ सार्वजनिक वित्त, ज़िम्मेदार कर्ज़ और ऐसी तकनीकी प्रगति जो जितनी नौकरियाँ खत्म करे उससे ज़्यादा बनाए।
कोई राष्ट्र विकसित नहीं बन सकता अगर उसकी युवा आबादी ज़्यादा पढ़ी-लिखी लेकिन बेरोज़गार हो। यह समृद्ध नहीं बन सकता अगर पारिवारिक उपभोग बढ़ते हुए कर्ज़ पर टिका हो। यह वित्तीय रूप से स्थिर नहीं बन सकता अगर लेंडर भविष्य की चुकौती क्षमता को पर्याप्त रूप से मापे बिना क्रेडिट-योग्यता आँकें। यह सामाजिक रूप से स्थिर नहीं बन सकता अगर राजनीतिक प्रतिस्पर्धा लगातार बिना फंड की उम्मीदें फैलाती रहे। और यह अपने डेमोग्राफिक डिविडेंड को राष्ट्रीय दौलत में नहीं बदल सकता अगर टेक्नोलॉजी इंसानी हुनर से ज़्यादा तेज़ बढ़े।
भारत का जॉब्स-कर्ज़-टेक्नोलॉजी ट्रैप गंभीर हो सकता है — पर तय नहीं
जैसा कि जेन ज़ी की अधीरता पर हमारी चर्चा में भी दिखता है, भारत बर्बाद नहीं है। देश के पास ज़बरदस्त ताकतें हैं — बड़ा घरेलू बाज़ार, उद्यमशील ऊर्जा, डिजिटल इंफ्रास्ट्रक्चर, फैलता औपचारीकरण, कई क्षेत्रों में मज़बूत संस्थाएँ, और युवाओं की भारी संख्या।
चेतावनी कुछ और है। भारत को हेडलाइन आँकड़े शानदार दिखने पर आत्मसंतुष्ट नहीं होना चाहिए। सबसे खतरनाक आर्थिक समस्याएँ अक्सर तब तक अदृश्य रहती हैं जब तक वे नज़र नहीं आतीं।
एक व्यक्ति का नौकरी खोना एक आँकड़ा है। दूसरा लोन लेता परिवार एक और आँकड़ा है। रीफाइनेंसिंग के सहारे टिकता छोटा कारोबार एक और आँकड़ा है। कम-वेतन वाली नौकरी स्वीकार करता ग्रेजुएट एक और आँकड़ा है। नई कैश-ट्रांसफर योजना का ऐलान करती सरकार एक और आँकड़ा है। एक और असुरक्षित लोन मंज़ूर करता बैंक एक और आँकड़ा है। लेकिन जब लाखों ऐसी घटनाएँ एक साथ होती हैं, तो वे अलग-अलग आँकड़े नहीं रह जातीं। वे एक राष्ट्रीय आर्थिक कहानी बन जाती हैं।
इसलिए भारत के सामने असली चुनौती सिर्फ तेज़ी से बढ़ना नहीं है। यह है — क्या भारत का जॉब्स-कर्ज़-टेक्नोलॉजी ट्रैप पूरी तरह बंद होने से पहले उसे निष्क्रिय किया जा सकता है?
यह सुनिश्चित करना कि ग्रोथ इतनी उत्पादक रोज़गार, इतनी पारिवारिक आमदनी और इतनी वित्तीय मज़बूती बनाए कि अगली पीढ़ी दिखने में समृद्ध लेकिन हकीकत में कर्ज़दार न बने।
विज़न 2047 की असली परीक्षा यह नहीं होगी कि भारत का आर्थिक डैशबोर्ड कितना शानदार दिखता है। यह होगी कि एक आम युवा भारतीय आत्मविश्वास से इन तीन सवालों का जवाब दे सकता है या नहीं — “क्या मेरे पास टिकाऊ नौकरी है?” “क्या मैं अपनी बुनियादी ज़रूरतों के लिए बिना उधार लिए जी सकता हूँ?” “क्या मेरे बच्चों की ज़िंदगी मुझसे बेहतर होगी?”
अगर इन सवालों के जवाब सकारात्मक बने रहें, तो भारत का डेमोग्राफिक डिविडेंड उसकी सबसे बड़ी ताकत बन सकता है। अगर जवाब नकारात्मक होने लगें जबकि देश हेडलाइन ग्रोथ, रजिस्ट्रेशन, क्रेडिट विस्तार और उपभोग का जश्न मनाता रहे, तो शानदार तस्वीर धीरे-धीरे धुंधली पड़ सकती है। इस जोखिम को पहचानने का सही वक्त संकट आने के बाद नहीं है — यह तब है जब चेतावनी के संकेत अभी अर्थव्यवस्था में बिखरे हुए हैं।
अक्सर पूछे जाने वाले सवाल
भारत का जॉब्स-डेट-टेक्नोलॉजी ट्रैप क्या है?
यह वह जोखिम है जिसमें एक तरफ तेज़ आर्थिक वृद्धि और डिजिटल समावेशन, और दूसरी तरफ बढ़ती युवा बेरोजगारी, आसान कर्ज और एआई से पैदा हो रही रोजगार उथल-पुथल—ये तीनों मिलकर एक बड़ी संरचनात्मक समस्या बन सकते हैं। खतरा किसी एक अकेले रुझान से नहीं, बल्कि इन तीनों के आपस में मिल जाने से है।
भारत में युवा बेरोजगारी को लेकर सरकारी आंकड़े क्या कहते हैं?
वार्षिक PLFS 2025 के अनुसार 15-29 वर्ष आयु वर्ग की सामान्य-स्थिति (usual-status) आधारित युवा बेरोजगारी दर 9.9% है, जबकि 15 वर्ष से ऊपर के शिक्षित लोगों में बेरोजगारी दर 6.5% रही। ये आंकड़े दिखाते हैं कि असली खतरनाक मुद्दा सिर्फ बेरोजगारी नहीं बल्कि रोजगार-योग्यता की कमी (unemployability) है।
नौकरी की अनिश्चितता के साथ-साथ कर्ज़ में बढ़ोतरी क्यों चिंता का विषय है?
अगर टिकाऊ पारिवारिक आय 7% की दर से बढ़ रही है जबकि कर्ज़ 15% की दर से बढ़ रहा है, तो यह मजबूत आय वृद्धि के साथ बढ़ते कर्ज़ की तुलना में कहीं ज्यादा जांच की मांग करता है। क्रेडिट स्कोर सिर्फ भुगतान के इतिहास को दर्शाता है, यह नहीं बताता कि अगर आय अचानक 30% या उससे ज्यादा गिर जाए तो कर्जदार कर्ज चुका पाएगा या नहीं।
Leave a Reply