गोल्ड लोन (gold loan trap) चुपचाप एक इमरजेंसी सहारे से रोज़मर्रा के कर्ज़ का ज़रिया बनता जा रहा है — और यह बदलाव कई भारतीय परिवारों के लिए कर्ज़-निर्भरता का असली खतरा लेकर आता है।
पीढ़ियों से भारतीय घरों में सोना सिर्फ एक गहना नहीं था।
यह एक संपत्ति थी, सुरक्षा का प्रतीक थी, और जीवन के सबसे बुरे दिनों के लिए एक वित्तीय भंडार थी।
परिवार अक्सर सालों तक सोना संभालकर रखते थे, यह मानते हुए कि इसे तभी छुआ जाए जब कोई सच्ची इमरजेंसी आए — गंभीर बीमारी, शादी, पढ़ाई, बिज़नेस में नुकसान या कोई और टाला न जा सकने वाला संकट।
लेकिन यह सोच तेज़ी से बदल रही है।
आज सोना धीरे-धीरे कर्ज़ पाने का एक आसान ज़रिया बनता जा रहा है। जो कभी “आखिरी सहारा” माना जाता था, वह अब पैसों की ज़रूरत पड़ते ही “पहला विकल्प” बनता जा रहा है।
और यहीं से एक ऐसी कहानी शुरू होती है जिस पर गंभीरता से बात होनी चाहिए।
मुख्य बातें
- गोल्ड लोन (gold loan trap) चुपचाप एक इमरजेंसी सहारे से रोज़मर्रा के कर्ज़ का ज़रिया बनता जा रहा है — और यह बदलाव कर्ज़-निर्भरता का असली खतरा लेकर आता है।
- बार-बार रिन्यूअल का चक्र खतरनाक है: जैसे-जैसे सोने के दाम बढ़ते हैं, कर्ज़ लेने की क्षमता भी बढ़ जाती है, जो पहले से कर्ज़दार परिवारों को कर्ज़ घटाने के बजाय और बढ़ाने के लिए ललचा सकती है।
- सोना गिरवी रखने से पहले पाँच सवाल पूछें — पैसों की ज़रूरत क्यों है, क्या इससे आय बनेगी, क्या नियमित आय से चुकाया जा सकेगा, अगर आय घट जाए तो क्या होगा, और अगर चुका न पाएं तो क्या सोना खोने के लिए तैयार हैं।
विषय-सूची
निष्क्रिय संपत्ति से सक्रिय देनदारी तक
गोल्ड लोन की भारी बढ़ोतरी की एक साफ वजह है।
सोना पहले से ही उधार लेने वाले के पास होता है। न कोई जटिल प्रॉपर्टी मॉर्गेज, न लंबा कागज़ी काम, न भविष्य की कमाई का बड़ा आकलन। कई उधारकर्ताओं के लिए, खासकर जो औपचारिक क्रेडिट सिस्टम से बाहर हैं, सोना गिरवी रखकर अपेक्षाकृत जल्दी पैसा मिल जाता है।
वित्तीय व्यवस्था के नज़रिए से यह कुशल है।
लेकिन उधारकर्ता के नज़रिए से, आसान कर्ज़ कभी-कभी खतरनाक कर्ज़ बन सकता है।
समस्या गोल्ड लोन में नहीं है।
समस्या तब शुरू होती है जब उत्पादक काम के लिए लिया गया कर्ज़ एक अनुत्पादक जीवनशैली को फाइनेंस करने का ज़रिया बन जाता है।
सबसे खतरनाक सवाल: “पैसा जा कहाँ रहा है?”
सोने पर कर्ज़ लेकर आय बनाने और रोज़मर्रा के खर्च चलाने के लिए सोने पर कर्ज़ लेने में ज़मीन-आसमान का फर्क है।
किसी ऐसे बिज़नेस के लिए कर्ज़ लेना जो नकदी प्रवाह पैदा करता हो, आर्थिक रूप से समझ में आता है।
ऐसी पढ़ाई के लिए कर्ज़ लेना जो भविष्य की कमाई क्षमता बढ़ाए, वह भी समझा जा सकता है।
किसी सच्ची मेडिकल इमरजेंसी में कर्ज़ लेना शायद टाला ही नहीं जा सकता।
लेकिन जब सोना बार-बार किराया, घरेलू खर्च, स्कूल फीस, क्रेडिट-कार्ड बिल, पुरानी लोन किस्तें या रोज़मर्रा के उपभोग के लिए गिरवी रखा जाए, तो स्थिति बिल्कुल अलग हो जाती है।
उधारकर्ता वित्तीय समस्या हल नहीं कर रहा। वह उसे टाल रहा है।
और हर टालने की एक कीमत होती है।
रिन्यूअल का खामोश चक्र
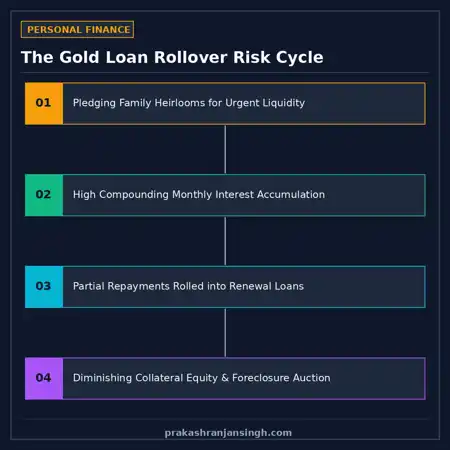
गोल्ड लोन की सबसे चिंताजनक बात यह है कि शुरुआत में यह एक हानिरहित चक्र जैसा दिखता है।
सोना गिरवी रखा जाता है।
पैसा मिलता है।
ब्याज बढ़ता जाता है।
उधारकर्ता चुकाने में संघर्ष करता है।
लोन रिन्यू या बढ़ा दिया जाता है।
सोने के दाम बढ़ते हैं।
गिरवी रखे सोने की बढ़ी हुई कीमत अतिरिक्त उधार लेने की क्षमता बनाती है।
और पैसा उधार लिया जाता है।
और यह चक्र चलता रहता है।
कागज़ पर उधारकर्ता अब भी वित्तीय रूप से ठीक-ठाक दिख सकता है क्योंकि उसके सोने की कीमत बढ़ गई है।
लेकिन असल में, परिवार धीरे-धीरे और ज़्यादा कर्ज़दार होता जा रहा हो सकता है।
सोने की कीमत बढ़ने के इसलिए दो बिल्कुल अलग नतीजे हो सकते हैं।
जिसका सोना गिरवी नहीं है, उसके लिए यह दौलत बढ़ाता है।
जो पहले से गोल्ड लोन पर निर्भर है, उसके लिए यह कभी-कभी और ज़्यादा उधार लेने का लालच बढ़ा सकता है।
जब एक कर्ज़ दूसरे को चुकाने के लिए इस्तेमाल हो
स्थिति तब और गंभीर हो जाती है जब उधारकर्ता अपना लोन एक संस्थान से दूसरे में शिफ्ट करना शुरू करते हैं।
पुराना लोन चुकाने के लिए नया लोन लिया जाता है।
लोकल मार्केट से अस्थायी पैसे का इंतज़ाम किया जाता है।
लोन ट्रांसफर हो जाता है।
सोना गिरवी बना रहता है।
उधारकर्ता राहत महसूस करता है क्योंकि तात्कालिक दबाव खत्म हो जाता है।
लेकिन असली देनदारी खत्म नहीं हुई।
लेंडर बदलना कर्ज़ घटाने जैसा नहीं है।
ऐसे ही एक अस्थायी वित्तीय समस्या धीरे-धीरे एक स्थायी वित्तीय आदत बन जाती है।
आसान पैसे की मनोविज्ञान
गोल्ड लोन का एक मनोवैज्ञानिक पहलू भी है जिसे अक्सर कम आंका जाता है।
जब कोई व्यक्ति कोई संपत्ति बेचता है, तो उसे खोने का दर्द तुरंत महसूस होता है।
लेकिन जब सोना गिरवी रखा जाता है, तो उधारकर्ता अक्सर महसूस करता है:
“मेरा सोना अभी भी मेरा है। मुझे यह वापस मिल जाएगा।”
यह मानसिक सुकून सोने पर कर्ज़ लेना, संपत्ति बेचने या खर्च घटाने से कहीं ज़्यादा आसान बना देता है।
इसलिए उधारकर्ता को दूसरा लोन लेने में कम झिझक होती है।
समय के साथ, यह वित्तीय निर्भरता पैदा कर सकता है।
परिवार अपने सोने को जमा की गई दौलत के बजाय एक आसानी से मिलने वाली क्रेडिट लाइन की तरह देखने लगता है।
और एक बार यह सोच बन जाए, तो हर वित्तीय मुश्किल एक ही जवाब पैदा कर सकती है:
“चलो एक और गोल्ड लोन ले लेते हैं।”
सबसे अंधेरी संभावना: नीलामी
सबसे दर्दनाक चरण तब आता है जब उधारकर्ता तय समय में लोन नहीं चुका पाता और गिरवी रखा सोना आखिरकार लेंडर के नियम-शर्तों और नियामक ज़रूरतों के तहत नीलाम हो जाता है।
ज़रा सोचिए इसका एक आम परिवार के लिए क्या मतलब है।
सोना शायद दशकों में जमा किया गया हो।
माँ को शायद यह अपने माता-पिता से मिला हो।
पत्नी को शायद यह शादी में मिला हो।
परिवार ने शायद इसे सालों की बचत से धीरे-धीरे खरीदा हो।
इसकी भावनात्मक कीमत इसकी बाज़ार कीमत से कहीं ज़्यादा हो सकती है।
फिर भी एक वित्तीय संकट आखिरकार उस परिवार को पीढ़ियों से जमा की गई संपत्ति गंवाने पर मजबूर कर सकता है।
और कभी-कभी सबसे दुखद बात यह होती है कि सोना किसी जीवन बदल देने वाले निवेश के लिए गिरवी नहीं रखा गया था।
यह सामान्य रोज़मर्रा के खर्च चलाने के लिए गिरवी रखा गया था।
क्या गोल्ड लोन की बढ़ोतरी खुद एक समस्या है?
ज़रूरी नहीं।
गोल्ड लोन वित्तीय व्यवस्था में एक वैध और उपयोगी भूमिका निभा सकते हैं।
ये इमरजेंसी के दौरान नकदी दे सकते हैं।
ये छोटे उद्यमियों को अस्थायी वर्किंग-कैपिटल ज़रूरतों में मदद कर सकते हैं।
ये उन लोगों को औपचारिक कर्ज़ दे सकते हैं जिनकी अन्य सिक्योर्ड लेंडिंग तक पहुंच सीमित हो सकती है।
लेंडर और प्रोडक्ट के हिसाब से ये अनौपचारिक स्रोतों से उधार लेने के मुकाबले काफी ज़्यादा पारदर्शी और नियमित भी हो सकते हैं।
इसलिए सवाल यह नहीं होना चाहिए:
“क्या गोल्ड लोन बुरे हैं?”
बेहतर सवाल यह है:
“क्या हम गोल्ड लोन का इस्तेमाल वित्तीय क्षमता बनाने के लिए कर रहे हैं — या सिर्फ वित्तीय अक्षमता को टालने के लिए?”
यह फर्क बेहद ज़रूरी है।
बैंकों और उधारदाताओं की भी ज़िम्मेदारी है
ज़िम्मेदारी पूरी तरह उधारकर्ताओं पर नहीं डाली जा सकती।
वित्तीय संस्थान एक ताकतवर स्थिति में हैं क्योंकि वे उधार लेने के पैटर्न देख सकते हैं।
बार-बार रिन्यूअल, बढ़ता हुआ बकाया, बार-बार ट्रांसफर, कई लोन और ऐसे लोन जो साफ तौर पर रोज़मर्रा के उपभोग के लिए इस्तेमाल हो रहे हों — इन्हें ग्राहक की वित्तीय सेहत पर सवाल उठाने चाहिए। RBI की अपनी वित्तीय स्थिरता रिपोर्ट गोल्ड लोन समेत सिक्योर्ड रिटेल लेंडिंग में ठीक इसी तरह की घरेलू-कर्ज़ कमज़ोरी को ट्रैक करती है।
ज़िम्मेदार लेंडिंग का सिद्धांत यह होना चाहिए:
एक लोन को वित्तीय समस्या हल करनी चाहिए, बड़ी समस्या नहीं बनानी चाहिए।
कर्ज़ की आसान उपलब्धता अर्थव्यवस्था के लिए तभी अच्छी है जब वह अंततः उत्पादक आर्थिक गतिविधि या सच्ची मानवीय ज़रूरतों को सहारा दे।
वरना, कर्ज़ का विस्तार समृद्धि का भ्रम पैदा कर सकता है जबकि चुपचाप घरेलू कमज़ोरी बढ़ाता रहता है।
सामाजिक कीमत लोन की रकम से कहीं ज़्यादा है
कर्ज़ शायद ही कभी सिर्फ उधारकर्ता तक सीमित रहता है।
यह पूरे परिवार को प्रभावित करता है।
किस्तें चुकाने से जूझ रहा व्यक्ति चिंता, आत्मविश्वास की कमी, चिड़चिड़ापन और लगातार वित्तीय दबाव महसूस कर सकता है।
पारिवारिक रिश्ते बिगड़ सकते हैं।
बच्चों को पढ़ाई या मौके छोड़ने पड़ सकते हैं।
रिटायरमेंट की बचत चुकाने में लग सकती है।
दूसरी संपत्तियाँ बेची जा सकती हैं।
और जो परिवार खुद को वित्तीय रूप से सुरक्षित मानता था, वह अचानक खुद को डूबने से बचने की लगातार जद्दोजहद में फंसा पा सकता है।
इसलिए सबसे खतरनाक नतीजा सिर्फ सोना खोना नहीं है।
यह वित्तीय आज़ादी, मानसिक शांति और भविष्य के विकल्पों का खोना है।
हमें एक नई वित्तीय अनुशासन की ज़रूरत है
सोने को आदर्श रूप से एक इमरजेंसी रिज़र्व रहना चाहिए — कोई ऑटोमैटिक ATM नहीं।
सोना गिरवी रखने से पहले, हर उधारकर्ता को पाँच सीधे सवाल पूछने चाहिए:
1. मुझे यह पैसा क्यों चाहिए?
2. क्या यह उधार आय पैदा करेगा या सिर्फ उपभोग को फाइनेंस करेगा?
3. क्या मैं अपनी नियमित आय से आराम से यह लोन चुका सकता हूँ?
4. अगर मेरी आय छह महीने के लिए घट जाए तो क्या होगा?
5. अगर मैं चुका नहीं पाया, तो क्या मैं गिरवी रखा सोना खोने के लिए तैयार हूँ?
अगर जवाब असहज लगें, तो लोन पर दोबारा सोचना ज़रूरी है।
असली दौलत सोना नहीं — वित्तीय आज़ादी है
भारत में परंपरागत रूप से बचत की मज़बूत संस्कृति रही है।
सोना इस संस्कृति का एक अहम हिस्सा बना क्योंकि यह पीढ़ियों तक सुरक्षा का प्रतीक था।
हमें आधुनिक कर्ज़ की सुविधा को इस सोच को पूरी तरह पलटने नहीं देना चाहिए।
सोने को परिवार की वित्तीय सुरक्षा मज़बूत करनी चाहिए, न कि वह ज़रिया बनना चाहिए जिससे वह सुरक्षा धीरे-धीरे खत्म हो जाए।
वित्तीय क्षेत्र कर्ज़ दे सकता है।
तकनीक कर्ज़ को तुरंत बना सकती है।
सोने के दाम बढ़ते रह सकते हैं।
लेंडर आक्रामक तरीके से प्रतिस्पर्धा करते रह सकते हैं।
लेकिन आखिरकार, वित्तीय आज़ादी एक सीधे सिद्धांत पर निर्भर करती है:
उधार लें जब उधार क्षमता बनाए। बेहद सावधान रहें जब उधार सिर्फ अस्थायी राहत बनाए।
क्योंकि आज सबसे आसानी से मिलने वाला लोन कभी-कभी कल सबसे मुश्किल से चुकने वाला कर्ज़ बन सकता है।
सबसे बड़ा खतरा एक बार सोना गिरवी रखना नहीं है। असली खतरा है बार-बार गिरवी रखने में सहज हो जाना।
Leave a Reply