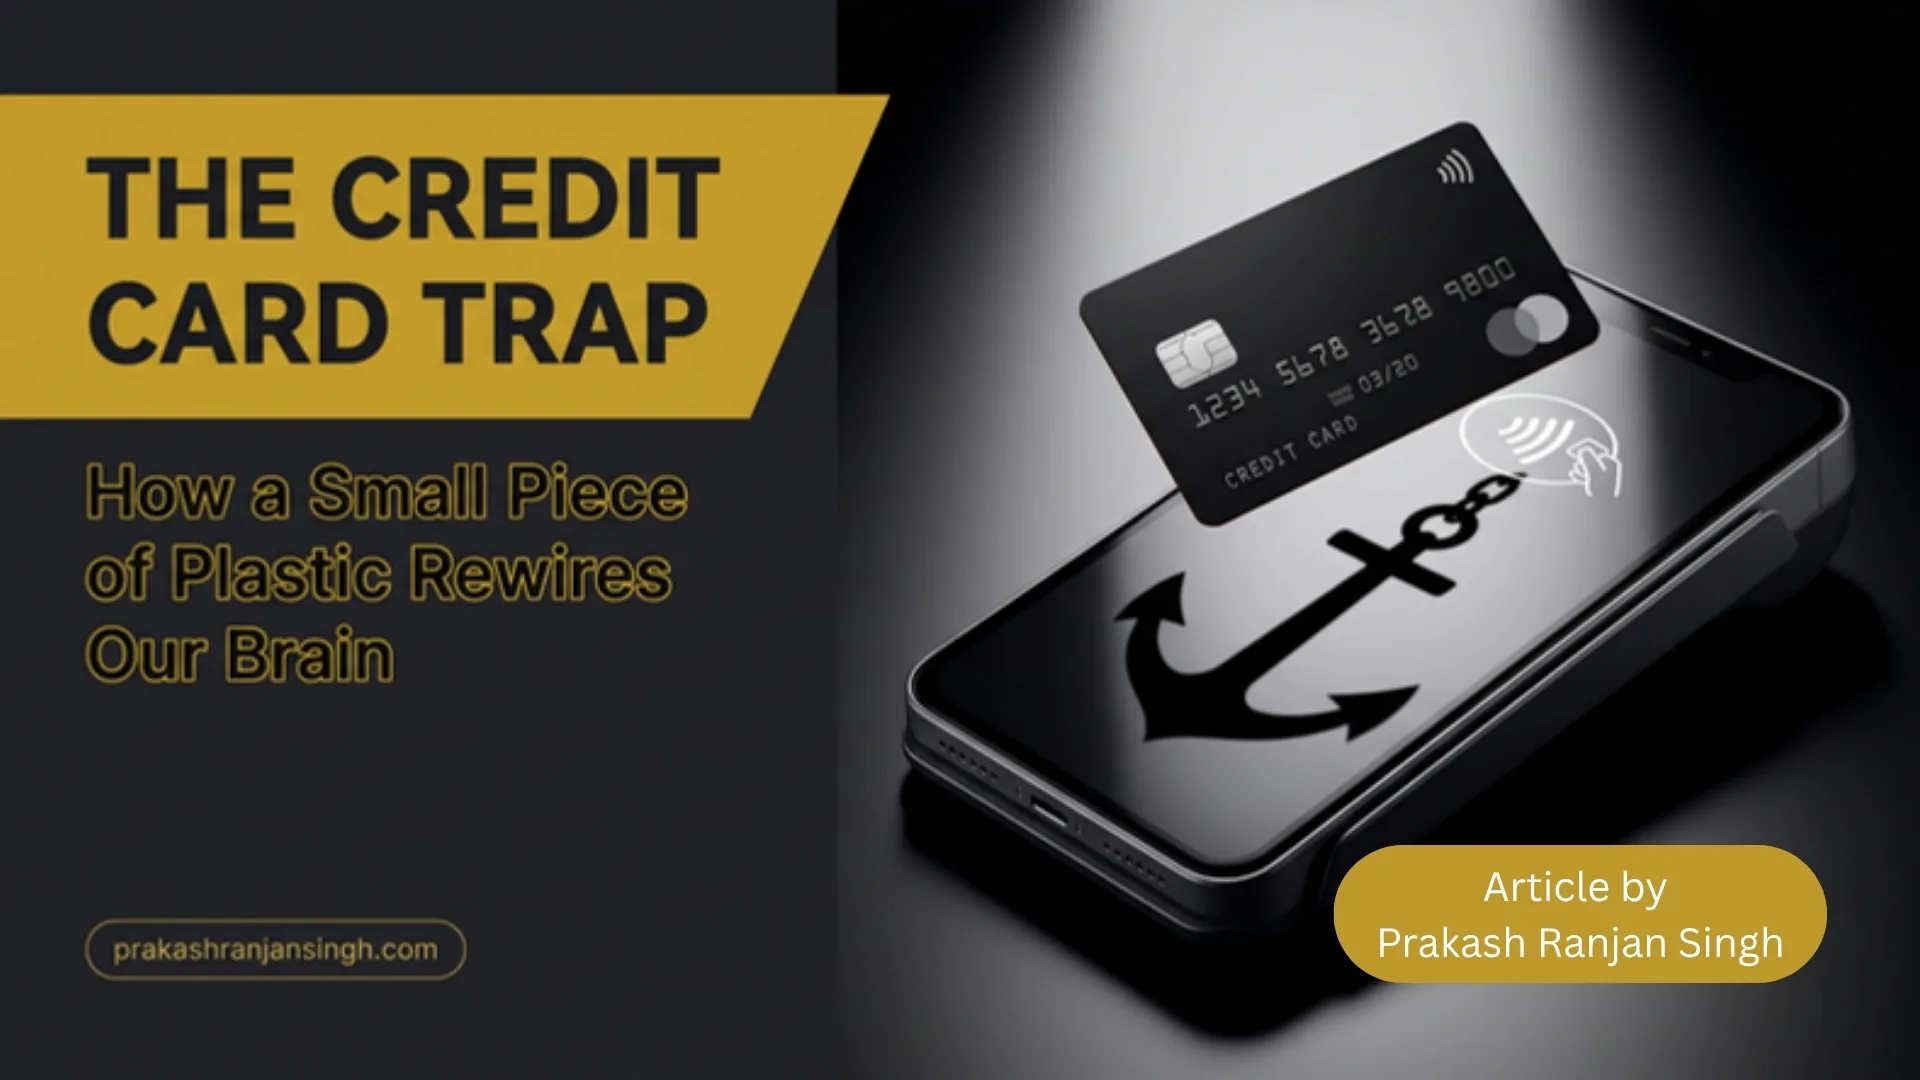
क्रेडिट कार्ड न कोई दोस्त है, न दुश्मन — यह सिर्फ एक एम्पलीफायर (amplifier) है, जो आपको असल से कहीं ज़्यादा अमीर महसूस करा सकता है, जब तक कि स्टेटमेंट आकर आपको हकीकत में वापस न ला दे।
मुख्य बातें (Key Takeaways)
- क्रेडिट कार्ड न दोस्त है न दुश्मन — यह एक एम्पलीफायर है जो आपको असल से ज़्यादा अमीर महसूस कराता है, जब तक स्टेटमेंट हकीकत सामने न ला दे।
- मिनिमम पेमेंट को इमरजेंसी सुविधा की बजाय सामान्य भुगतान तरीका मान लेने से बकाया रकम पर फाइनेंस चार्ज लगते रहते हैं, और मामूली कर्ज़ भी ज़िद्दी बन जाता है।
- 24-घंटे का नियम — गैर-ज़रूरी खरीद से पहले थोड़ा इंतज़ार — असली ज़रूरत और आवेग (इम्पल्स) में फर्क करने का आसान तरीका है।
जेब में आराम, दिमाग़ पर कीमत
यह हमारी जेब की सबसे छोटी चीज़ों में से एक है, फिर भी यह आज के आर्थिक व्यवहार को गढ़ने वाली सबसे ताकतवर चीज़ों में शुमार हो गई है।
क्रेडिट कार्ड सेकंडों में फ्लाइट बुक कर सकता है, इमरजेंसी में अस्पताल का बिल चुका सकता है, काम के लिए ज़रूरी लैपटॉप खरीद सकता है, होटल रिज़र्व कर सकता है, या नकदी की सच्ची, अस्थायी कमी को पाट सकता है। सही हाथों में यह एक शानदार वित्तीय औज़ार है।
लेकिन इस छोटे-से प्लास्टिक टुकड़े का एक दूसरा पहलू भी है।
इस सुविधा के पीछे एक बेहद सोची-समझी व्यवस्था है, जो इंसानी व्यवहार की एक बुनियादी आदत पर टिकी है — आज का आनंद लो, कल का दर्द टाल दो।
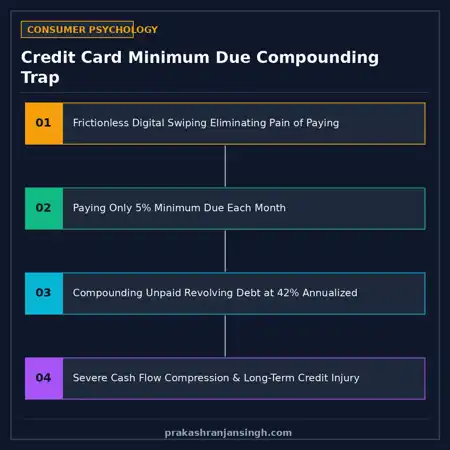
स्वाइप करना दर्द-रहित लगता है। खरीदारी किफ़ायती महसूस होती है। स्टेटमेंट बाद में आता है।
और “मैं इसका हकदार हूँ” और “अगले महीने चुका दूँगा” के बीच कहीं, बहुत-से लोग सुविधा से निर्भरता तक, और चरम स्थितियों में निर्भरता से कर्ज़ के जाल (डेट ट्रैप) तक की यात्रा शुरू कर देते हैं।
सवाल यह नहीं कि क्रेडिट कार्ड अच्छा है या बुरा।
असली सवाल यह है —
क्या हम क्रेडिट कार्ड को एक औज़ार की तरह इस्तेमाल कर रहे हैं, या क्रेडिट कार्ड सिस्टम ने हमारी मानसिकता को इस्तेमाल करना सीख लिया है?
बड़ी मनोवैज्ञानिक चाल: बिना दर्द महसूस किए खर्च करना
ज़रा सोचिए, आप अपने बटुए से ₹10,000 नकद निकालकर किसी को दे रहे हैं।
आपको नुकसान महसूस होता है।
अब सोचिए, वही ₹10,000 आप कार्ड टैप करके चुका रहे हैं।
अनुभव पूरी तरह अलग है।
बटुए में मौजूद पैसों में कोई दिखने वाली कमी नहीं। नोट गिनने की ज़रूरत नहीं। त्याग का कोई तात्कालिक शारीरिक एहसास नहीं।
यहीं आधुनिक उपभोक्ता मनोविज्ञान (कंज़्यूमर साइकोलॉजी) असरदार हो जाता है।
खरीदने का सुख तुरंत है। चुकाने का दर्द टला हुआ है।
रेस्तराँ में डिनर, ब्रांडेड फोन, वीकेंड ट्रिप, फैशनेबल कपड़े या नया गैजेट — इनसे तुरंत भावनात्मक संतोष मिलता है। लेकिन इसके वित्तीय नतीजे हफ्तों बाद, महीने के स्टेटमेंट में छिपे हुए सामने आते हैं।
उपभोग और भुगतान के बीच यह दूरी हमारी स्वाभाविक वित्तीय सतर्कता को कमज़ोर कर सकती है।
क्रेडिट कार्ड सिर्फ खर्च करने की छूट नहीं देता।
यह एक मनोवैज्ञानिक एहसास भी पैदा कर सकता है —
“मैं अभी इसे अफोर्ड कर सकता हूँ।”
लेकिन क्रेडिट मिलना, अफोर्डेबिलिटी के बराबर नहीं है।
क्रेडिट लिमिट, आपकी आमदनी में बढ़ोतरी नहीं है।
यह सीधा-सा फर्क बढ़ती संख्या में युवा उपभोक्ता भूलते जा रहे हैं।
क्रेडिट कार्ड इतना आरामदायक क्यों लगता है
क्रेडिट कार्ड इसलिए लोकप्रिय हुए क्योंकि वे असली समस्याएँ सुलझाते हैं।
समझदारी से इस्तेमाल करें तो इनके ठोस फायदे हैं —
1. इमरजेंसी में वित्तीय लचीलापन
अचानक आया मेडिकल खर्च, ज़रूरी यात्रा या अस्थायी कैश-फ्लो की कमी — जब तत्काल पैसा उपलब्ध न हो, तब यह संभाला जा सकता है।
2. सुविधा
ज़्यादा नकदी साथ रखने की ज़रूरत नहीं।
3. डिजिटल रिकॉर्ड
हर लेन-देन का व्यवस्थित रिकॉर्ड बनता है, जो अनुशासित इस्तेमाल करने वालों को खर्च ट्रैक करने में मदद कर सकता है।
4. रिवॉर्ड्स और फायदे
कैशबैक, रिवॉर्ड पॉइंट्स, ट्रैवल बेनिफिट्स जैसे ऑफर तभी असली वैल्यू देते हैं जब कार्डधारक ज़िम्मेदारी से भुगतान करे।
5. क्रेडिट हिस्ट्री
ज़िम्मेदारी से उधार लेना और समय पर चुकाना एक अच्छी क्रेडिट प्रोफाइल बनाने में मदद कर सकता है — यही चुकौती व्यवहार आरबीआई के हाउसहोल्ड क्रेडिट पर बुलेटिन राष्ट्रीय स्तर पर कर्ज़ के रुझान आँकने के लिए ट्रैक करते हैं।
तो दिक्कत कार्ड में नहीं है।
दिक्कत तब शुरू होती है जब सुविधा हमारा व्यवहार बदलने लगती है।
जो व्यक्ति ₹50,000 खर्च करने का इरादा रखता था, वह धीरे-धीरे यह रकम दस “छोटी-छोटी” ट्रांज़ैक्शनों में उड़ा सकता है।
यहाँ ₹2,000।
वहाँ ₹4,500।
एक रेस्तराँ।
एक ऑनलाइन सेल।
एक सब्सक्रिप्शन।
EMI पर लिया गया एक गैजेट।
“लिमिटेड-टाइम ऑफर” की वजह से बुक की गई एक ट्रिप।
महीने के अंत में कार्डधारक स्टेटमेंट देखकर पूछता है —
“मैंने इतना खर्च कब कर दिया?”
यही है फ्रिक्शनलेस स्पेंडिंग (बिना रुकावट खर्च) का मनोविज्ञान।
“मिनिमम पेमेंट” का बिज़नेस
रिवॉल्विंग क्रेडिट की सबसे मनोवैज्ञानिक रूप से सुकून देने वाली — और शायद सबसे खतरनाक — खासियत है मिनिमम अमाउंट ड्यू का कॉन्सेप्ट।
वित्तीय दबाव में मौजूद किसी व्यक्ति के लिए यह संदेश राहत जैसा लगता है —
“पूरी रकम अभी चुकाने की ज़रूरत नहीं। बस थोड़ा-सा भुगतान कर दीजिए।”
तत्काल घबराहट कम हो जाती है।
लेकिन अगर कोई बार-बार मिनिमम पेमेंट को इमरजेंसी सुविधा की बजाय भुगतान का सामान्य तरीका मान बैठे, तो बकाया रकम पर फाइनेंस चार्ज और कार्ड एग्रीमेंट के तहत बाकी लागू शुल्क लगते ही रहते हैं।
जो कर्ज़ मामूली दिखता था, वह ज़िद्दी बन सकता है।
फिर आता है अगला मनोवैज्ञानिक कदम —
“अगले महीने साफ कर दूँगा।”
अगले महीने एक और खर्च आ जाता है।
फिर एक और।
उपभोक्ता अब अपनी आमदनी से जीवन नहीं चला रहा।
भविष्य की आमदनी, बीते कल की लाइफस्टाइल की किश्त चुकाने लगती है।
यहीं से आज़ादी धीरे-धीरे वित्तीय दबाव में बदलने लगती है।
क्रेडिट लिमिट: एक आंकड़ा जो आत्म-नियंत्रण को प्रभावित करता है
इंसान एंकरिंग (anchoring) से गहराई से प्रभावित होते हैं।
अगर बैंक किसी को ₹5 लाख की क्रेडिट लिमिट देता है, तो यह आंकड़ा चुपचाप उसकी खरीद-शक्ति की धारणा को प्रभावित कर सकता है।
अवचेतन मन समझ सकता है —
ऊँची लिमिट = ज़्यादा क्षमता।
लेकिन यह खतरनाक है।
बैंक का इतना क्रेडिट देना, इसका मतलब यह नहीं कि पूरी रकम खर्च करना वित्तीय रूप से समझदारी है।
₹70,000 महीना कमाने वाले व्यक्ति को उसकी आमदनी से कई गुना ज़्यादा क्रेडिट लिमिट मिल सकती है। यह लिमिट लचीलेपन के लिए उपयोगी हो सकती है, लेकिन मनोवैज्ञानिक रूप से यह वित्तीय ताकत का एक भ्रम पैदा कर सकती है।
यह वैसा ही है जैसे किसी को एक बड़ी पानी की टंकी दे दी जाए, यह भूलकर कि हर निकाला हुआ लीटर आखिरकार उसकी अपनी आमदनी से ही भरना होगा।
क्रेडिट अस्थायी रूप से खरीद-शक्ति बढ़ाता है। यह संपत्ति नहीं बनाता।
आधुनिक मार्केटिंग इंसानी मनोविज्ञान से कैसे खेलती है
क्रेडिट कार्ड मार्केटिंग अक्सर इंसानी व्यवहार को बहुत बारीकी से समझती है।
कुछ जाने-पहचाने ट्रिगर देखिए —
“लाइफटाइम फ्री!”
फायदा छूट जाने का डर तुरंत हामी भरवा देता है।
“प्री-अप्रूव्ड!”
यह विशेष होने और वित्तीय मान्यता का एहसास कराता है।
“चुनिंदा ग्राहकों के लिए एक्सक्लूसिव ऑफर!”
दुर्लभता (स्कारसिटी) तात्कालिकता पैदा करती है।
“लिमिटेड-टाइम सेल!”
उपभोक्ता को वित्तीय की बजाय भावनात्मक फैसला लेने के लिए उकसाया जाता है।
“अभी खरीदो, बाद में चुकाओ।”
दिमाग़ पहले हिस्से पर टिकता है और दूसरे को भावनात्मक रूप से टाल देता है।
“हर खरीद पर रिवॉर्ड कमाओ!”
खर्च करना कमाने जैसा महसूस होने लगता है।
और यह सबसे दिलचस्प मनोवैज्ञानिक बदलावों में से एक है।
कोई व्यक्ति ₹1,00,000 खर्च करके उसका एक छोटा-सा हिस्सा ही रिवॉर्ड में पा सकता है — फिर भी मन को लग सकता है —
“मुझे कुछ फायदा हुआ।”
रिवॉर्ड असली हो सकता है।
लेकिन खर्च भी असली है।
किसी गैर-ज़रूरी खरीद पर मिली छूट ज़रूरी नहीं कि बचत हो।
कई बार सबसे फायदेमंद खरीद वही होती है, जो हमें कभी करनी ही नहीं थी।
युवा पीढ़ी और इंस्टेंट ग्रेटिफिकेशन की नई संस्कृति
आज की युवा पीढ़ी बिल्कुल अलग वित्तीय माहौल में पली-बढ़ी है।
सब कुछ तुरंत उपलब्ध है।
खाना जल्दी पहुँच जाता है।
फिल्में तुरंत स्ट्रीम हो जाती हैं।
कैब सेकंडों में बुक हो जाती है।
प्रोडक्ट तेज़ी से घर पहुँच जाते हैं।
लोन डिजिटली मंज़ूर हो सकता है।
EMI महंगी खरीदों को दिखने में “छोटी मासिक किश्तों” में बदल देती है।
नतीजा एक खतरनाक मनोवैज्ञानिक आदत है —
चाहत → क्लिक → मालिकाना हक
पहले, चाहत और मालिकाना हक के बीच अक्सर एक इंतज़ार का दौर होता था।
आज, तकनीक उस इंतज़ार को कम करती जा रही है।
और इंतज़ार करना ज़रूरी है।
इंतज़ार तर्कशील मन को यह पूछने का समय देता है —
क्या मुझे सच में इसकी ज़रूरत है? क्या मैं इसे अफोर्ड कर सकता हूँ? अगर मेरी आमदनी घट जाए तो क्या होगा? क्या यह खरीद वित्तीय दबाव के लायक है? क्या मैं एक प्रोडक्ट खरीद रहा हूँ — या अस्थायी खुशी?
डिजिटल क्रेडिट इकोसिस्टम इस ठहराव को हटा सकता है।
इसीलिए आज फाइनेंशियल लिटरेसी सिर्फ ब्याज दरें जानने तक सीमित नहीं रही।
यह तेज़ी से अपने ही आवेगों पर काबू पाना सीखने की बात बनती जा रही है।
सोशल मीडिया ने डेट ट्रैप में एक नया आयाम जोड़ा है
एक युवा हर दिन सैकड़ों बहुत सोच-समझकर चुनी गई लाइफस्टाइल तस्वीरें देख सकता है।
विदेश यात्राएँ। लग्ज़री रेस्तराँ। प्रीमियम फोन। डिज़ाइनर कपड़े। महंगी गाड़ियाँ। वीकेंड पार्टियाँ। “परफेक्ट” घर।
सोशल मीडिया शायद ही कभी उस तस्वीर के पीछे का क्रेडिट-कार्ड स्टेटमेंट दिखाता है।
यह मंज़िल दिखाता है, कर्ज़ नहीं। यह शॉपिंग बैग दिखाता है, EMI नहीं। यह रेस्तराँ की टेबल दिखाता है, मिनिमम पेमेंट का रिमाइंडर नहीं।
इससे बनती है जिसे “तुलना की अर्थव्यवस्था” (कम्पैरिज़न इकोनॉमी) कहा जा सकता है।
व्यक्ति सिर्फ ज़रूरत की वजह से नहीं खरीदता।
कई बार वह इसलिए खरीदता है क्योंकि पीछे नहीं रहना चाहता।
“मेरे दोस्तों के पास है। मेरे पास क्यों नहीं होना चाहिए?”
इस सवाल ने बहुत-से युवाओं को उनकी असली वित्तीय क्षमता से कहीं आगे के उपभोग की ओर धकेला है।
दुखद बात यह है कि लोग बाहर से वित्तीय रूप से सफल दिख सकते हैं, जबकि निजी तौर पर कर्ज़ से जूझ रहे होते हैं।
एक कार्ड से कई कार्ड तक: उपलब्ध क्रेडिट की लत
एक क्रेडिट कार्ड दूसरे की ओर ले जा सकता है।
फिर आता है — कैशबैक के लिए एक और कार्ड, ट्रैवल बेनिफिट के लिए एक और, ऑनलाइन शॉपिंग के लिए एक और, ऊँची लिमिट की वजह से एक और।
शुरुआत में उपभोक्ता को लगता है कि वह वित्तीय रूप से समझदार होता जा रहा है।
लेकिन कई कार्डों का मतलब यह भी हो सकता है — कई बिलिंग तारीखें, कई ड्यू डेट, कई ब्याज-ढाँचे, कई रिवॉर्ड सिस्टम, भूलने के कई मौके।
वित्तीय जटिलता खुद ही एक जोखिम बन सकती है।
व्यक्ति एक कार्ड से दूसरे कार्ड का भुगतान-दबाव संभाल सकता है। कार्ड की बकाया रकम इकट्ठा करने के लिए पर्सनल लोन लिया जा सकता है। पुराने कर्ज़ को चुकाने के लिए नया कर्ज़ लिया जा सकता है।
यहीं से शुरू होता है वह खतरनाक चक्र —
उधार लो → खर्च करो → मिनिमम चुकाओ → फिर उधार लो → कंसॉलिडेट करो → फिर उधार लो
कर्ज़ हमेशा किसी बड़ी गलती से शुरू नहीं होता।
कई बार यह बिना दीर्घकालीन योजना के लिए गए छोटे-छोटे फैसलों की एक कड़ी से शुरू होता है।
क्रेडिट कार्ड कर्ज़ की छिपी हुई भावनात्मक कीमत
अनियंत्रित क्रेडिट कार्ड इस्तेमाल की सबसे बड़ी कीमत हमेशा बैंक स्टेटमेंट में नज़र नहीं आती।
कर्ज़ दिमाग़ में घुस सकता है।
लगातार भुगतान-दबाव में रहने वाला व्यक्ति महसूस कर सकता है — अगली ड्यू डेट की लगातार चिंता, फोन कॉल और रिमाइंडर्स का डर, आवेगी खर्च के बाद अपराधबोध, पति/पत्नी या परिवार से टकराव, आत्मविश्वास में कमी, वित्तीय चिंता के कारण नींद न आना, ट्रांज़ैक्शन छिपाना, ठीक-ठाक कमाई के बावजूद फँसे होने का एहसास।
यहीं से वित्तीय संकट एक मनोवैज्ञानिक और सामाजिक समस्या बन जाता है।
एक युवा जोड़ा शायद इसलिए न लड़े कि वे एक-दूसरे को प्यार नहीं करते, बल्कि इसलिए क्योंकि वित्तीय दबाव उनके रिश्ते में घुस गया है।
माता-पिता छिपा हुआ कर्ज़ पता चलने पर निराश हो सकते हैं।
व्यक्ति दोस्तों से दूरी बना सकता है क्योंकि वह अब पहले जैसी लाइफस्टाइल बरकरार नहीं रख सकता।
कर्ज़ एक अजीब तरह का अकेलापन पैदा कर सकता है — सब सोचते हैं कि आप अच्छी ज़िंदगी जी रहे हैं, जबकि आप निजी तौर पर अगले बिलिंग साइकल तक टिके रहने के लिए जूझ रहे होते हैं।
क्या क्रेडिट कार्ड का कर्ज़ पारिवारिक कलह पैदा कर सकता है? बिल्कुल।
पैसा परिवारों में सबसे संवेदनशील विषयों में से एक है।
जब कर्ज़ छिपा रहता है, भरोसा टूट सकता है।
ज़रा सोचिए — एक साथी को लगता है परिवार वित्तीय रूप से मज़बूत है, जबकि दूसरे ने काफी कार्ड-कर्ज़ जमा कर लिया है।
इसके नतीजों में शामिल हो सकते हैं — खर्च को लेकर झगड़े, भरोसे का टूटना, इल्ज़ाम और अपराधबोध, वित्तीय गोपनीयता, घरेलू बचत पर दबाव, रिश्तेदारों से उधार लेना, निवेश या संपत्ति बेचना, बच्चों की पढ़ाई या रिटायरमेंट की योजना टलना।
इस अर्थ में, गैर-ज़िम्मेदार क्रेडिट इस्तेमाल एक व्यक्तिगत समस्या से कहीं बड़ा बन सकता है।
यह एक पारिवारिक समस्या बन सकता है।
और जब लाखों परिवार इसी तरह के वित्तीय तनाव से गुज़रते हैं, तो यह पूरे समाज को भी प्रभावित कर सकता है।
क्या क्रेडिट कार्ड कंपनियाँ लोगों को दिवालिया बना रही हैं? असली सवाल
सिर्फ क्रेडिट कार्ड कंपनियों को दोष देना बहुत सरलीकृत बात होगी।
अपने फैसलों की ज़िम्मेदारी उपभोक्ता की भी है।
बैंक और कार्ड जारी करने वाली कंपनियाँ भी उपयोगी सेवाएँ देती हैं, और क्रेडिट कार्ड को ज़िम्मेदारी से इस्तेमाल किया जा सकता है।
लेकिन हमें उपभोक्ता-क्रेडिट कारोबार की एक बुनियादी सच्चाई भी स्वीकार करनी होगी —
यह इंडस्ट्री उपभोक्ता व्यवहार को समझने और प्रभावित करने पर बनी है।
ऑफर, रिवॉर्ड, क्रेडिट लिमिट, भुगतान-ढाँचे, नोटिफिकेशन और प्रमोशन — कुछ भी संयोगवश नहीं होता।
आधुनिक वित्तीय प्रोडक्ट डेटा, व्यवहारिक अंतर्दृष्टि (बिहेवियरल इनसाइट) और परिष्कृत मार्केटिंग का इस्तेमाल कर डिज़ाइन किए जाते हैं।
इसीलिए उपभोक्ता को भी उतनी ही मनोवैज्ञानिक जागरूकता विकसित करनी होगी।
अगर कंपनियाँ आपकी कमज़ोरियाँ समझती हैं, तो आपको उन्हें उससे भी बेहतर समझना होगा।
जवाब डर नहीं है।
जवाब वित्तीय आत्म-जागरूकता है।
पर्सनल फाइनेंस का सबसे खतरनाक वाक्य
शायद सबसे खतरनाक वाक्यों में से एक है —
“किसी तरह मैनेज कर लूँगा।”
वित्तीय तनाव सिर्फ उम्मीद से शायद ही कभी खत्म होता है।
इसके लिए आंकड़े चाहिए।
अगर आपकी मासिक आमदनी ₹1,00,000 है और आपके अनिवार्य खर्च ₹70,000 खा जाते हैं, तो आपकी बाकी बची वित्तीय क्षमता आपकी क्रेडिट लिमिट से तय नहीं होती।
यह हकीकत से तय होती है।
क्रेडिट इस्तेमाल करने से पहले पूछें —
क्या मैं अगले महीने की उपलब्ध आमदनी से पूरी रकम चुका सकता हूँ?
अगर जवाब अनिश्चित है, तो उस खरीद पर गंभीरता से दोबारा सोचना चाहिए।
24-घंटे का नियम: आवेगी खर्च के खिलाफ एक आसान हथियार
अपनी तय की गई किसी रकम से ऊपर की गैर-ज़रूरी खरीद के लिए, 24 घंटे रुकें।
तुरंत स्वाइप न करें।
उस दौरान पूछें — क्या मुझे इसकी ज़रूरत है या सिर्फ चाहत? अगर आज नकद देना पड़ता तो क्या मैं इसे खरीदता? क्या मैं बिना उधार लिए पूरा कार्ड बिल चुका सकता हूँ? क्या मैं सामाजिक दबाव में यह खरीद रहा हूँ? क्या मैं “लिमिटेड-टाइम” ऑफर से प्रभावित हो रहा हूँ? क्या 30 दिन बाद भी मैं इस खरीद को उतना ही महत्व दूँगा?
बहुत-सी गैर-ज़रूरी खरीद, समय मिलने पर अपना भावनात्मक आकर्षण खो देती हैं।
देरी वंचना नहीं है। कई बार, देरी ही समझदारी है।
एक स्वस्थ क्रेडिट कार्ड अनुशासन
अगर कुछ सिद्धांत अपनाए जाएँ तो क्रेडिट कार्ड उपयोगी बने रह सकते हैं।
नियम 1: कार्ड को नकद जैसा मानें। हर बार स्वाइप करते समय सोचें कि वही रकम तुरंत आपके बैंक अकाउंट से निकल रही है।
नियम 2: सिर्फ उतना ही खर्च करें जितना पूरा चुका सकें। क्रेडिट लिमिट को अपना खर्च-बजट न बनाएँ।
नियम 3: ज़िम्मेदारी से ऑटोमेट करें। जहाँ उचित हो, रिमाइंडर या भुगतान व्यवस्था सेट करें ताकि ड्यू डेट न छूटे।
नियम 4: मिनिमम पेमेंट को जीवनशैली न बनाएँ। यह अस्थायी राहत दे सकता है, पर बार-बार बकाया रखना महंगा पड़ सकता है।
नियम 5: कार्डों की संख्या सीमित रखें। ज़्यादा कार्ड होने का मतलब अपने-आप बेहतर वित्तीय प्रबंधन नहीं है।
नियम 6: कुल कर्ज़ ट्रैक करें, अलग-अलग EMI नहीं। छोटी-छोटी मासिक ज़िम्मेदारियाँ मिलकर एक बड़ा बोझ बन सकती हैं।
नियम 7: सिर्फ इमेज बनाए रखने के लिए कभी उधार न लें। चिंता से फाइनेंस की गई लग्ज़री, लग्ज़री नहीं है।
नियम 8: शर्तें पढ़ें। फाइनेंस चार्ज, फीस, देर से भुगतान के नतीजे और अपने कार्ड पर लागू शर्तें समझें।
नियम 9: सब्सक्रिप्शन और ऑटोमैटिक पेमेंट की समीक्षा करें। छोटी-छोटी बार-बार लगने वाली रकम चुपचाप महीने-दर-महीने पैसा खा सकती है।
नियम 10: इमरजेंसी फंड रखें। असली इमरजेंसी के लिए आप क्रेडिट पर जितना कम निर्भर रहेंगे, आपकी वित्तीय स्वतंत्रता उतनी मज़बूत होगी।
युवा भारत के लिए सबसे बड़ा वित्तीय सबक
एक वित्तीय रूप से स्वस्थ पीढ़ी का भविष्य सिर्फ इस पर निर्भर नहीं करेगा कि लोग कितना कमाते हैं।
यह इस पर निर्भर करेगा कि वे किस हद तक इस अंतर को नियंत्रित कर पाते हैं —
आमदनी और आकांक्षा (एस्पिरेशन)
तकनीक ने उधार लेना आसान बना दिया है। सोशल मीडिया ने तुलना को मज़बूत किया है। विज्ञापन ने चाहत को ज़्यादा परिष्कृत बना दिया है। डिजिटल कॉमर्स ने खर्च करना लगभग सहज बना दिया है।
इसीलिए आत्म-नियंत्रण एक आधुनिक वित्तीय सुपरपावर बन गया है।
जो पीढ़ी संतोष टालना, चाहत और ज़रूरत में फर्क करना और क्रेडिट को अनुशासन से बरतना सीख लेगी, वह संपत्ति बनाएगी।
जो पीढ़ी उधार के पैसे को समृद्धि समझने की गलती करेगी, वह अस्थायी आराम की कीमत सालों तक चुका सकती है।
आराम या कैद? चुनाव हमारा है
क्रेडिट कार्ड न दोस्त है, न दुश्मन।
यह एक एम्पलीफायर है।
अनुशासित व्यक्ति के हाथ में यह सुविधा, लचीलापन और फायदे दे सकता है।
आवेगी उपभोक्ता के हाथ में यह चाहत, कर्ज़ और परेशानी को बढ़ा सकता है।
असली लड़ाई नकद और कार्ड के बीच नहीं है।
असली लड़ाई है — आवेग और अनुशासन, चाहत और अफोर्डेबिलिटी, इंस्टेंट ग्रेटिफिकेशन और दीर्घकालीन सुरक्षा, उधार की लाइफस्टाइल और असली संपत्ति के बीच।
इस छोटे-से प्लास्टिक टुकड़े में ज़बरदस्त मनोवैज्ञानिक ताकत है, क्योंकि यह हमें असल से कहीं ज़्यादा अमीर महसूस करा सकता है।
पर आखिरकार स्टेटमेंट हमें हकीकत में वापस ला देता है।
याद रखें — क्रेडिट लिमिट आपकी आमदनी नहीं है। रिवॉर्ड पॉइंट्स संपत्ति नहीं हैं। मिनिमम पेमेंट कर्ज़ से आज़ादी नहीं है। किसी गैर-ज़रूरी खरीद पर छूट ज़रूरी नहीं बचत हो। और चिंता से फाइनेंस की गई शानदार लाइफस्टाइल वित्तीय सफलता नहीं है।
सबसे समझदार पीढ़ी वह नहीं होगी जो सबसे ऊँची क्रेडिट लिमिट पाना सीखेगी।
वह होगी जो यह सीखेगी कि इसका इस्तेमाल कब नहीं करना है।
क्रेडिट का इस्तेमाल सुविधा बनाने के लिए करें — समृद्धि का भ्रम बनाने के लिए नहीं।
क्योंकि सबसे कीमती वित्तीय आज़ादी आज कुछ भी खरीद पाने की क्षमता नहीं है।
यह कल के बिल की चिंता किए बिना आज रात चैन से सो पाने की क्षमता है।
अक्सर पूछे जाने वाले सवाल
क्रेडिट कार्ड से पेमेंट करना कैश से कम दर्दनाक क्यों लगता है?
बटुए में मौजूद पैसों में कोई दिखने वाली कमी नहीं होती, नोट गिनने की ज़रूरत नहीं पड़ती और त्याग का कोई तुरंत शारीरिक एहसास नहीं होता — इसलिए खरीदने का सुख तुरंत मिलता है जबकि चुकाने का दर्द स्टेटमेंट आने तक टल जाता है। उपभोग और भुगतान के बीच यह दूरी स्वाभाविक वित्तीय सतर्कता को कमज़ोर कर सकती है।
“मिनिमम पेमेंट ड्यू” पर निर्भर रहना जोखिम भरा क्यों है?
तत्काल यह राहत जैसा लगता है, लेकिन अगर कोई बार-बार मिनिमम पेमेंट को इमरजेंसी सुविधा की बजाय सामान्य भुगतान तरीका मान ले, तो बकाया रकम पर कार्ड एग्रीमेंट के तहत फाइनेंस चार्ज लगते ही रहते हैं। मामूली दिखने वाला कर्ज़ जल्द ही ज़िद्दी बन सकता है, क्योंकि भविष्य की आमदनी बीते कल की लाइफस्टाइल चुकाने लगती है।
आवेगी क्रेडिट कार्ड खर्च को काबू में रखने का आसान तरीका क्या है?
24-घंटे का नियम: अपनी तय की गई रकम से ऊपर की गैर-ज़रूरी खरीद के लिए स्वाइप करने से पहले 24 घंटे रुकें और खुद से पूछें कि क्या यह ज़रूरत है या सिर्फ चाहत, और क्या आप बिना उधार लिए पूरा बिल चुका सकते हैं। समय मिलने पर बहुत-सी गैर-ज़रूरी खरीद अपना भावनात्मक आकर्षण खो देती हैं।
क्या क्रेडिट लिमिट ऊँची होने का मतलब है कि हम ज़्यादा कमाते हैं?
नहीं। क्रेडिट लिमिट सिर्फ यह बताती है कि बैंक कितना उधार देने को तैयार है, यह आपकी असली आमदनी नहीं बढ़ाती। अक्सर लोगों को उनकी मासिक आमदनी से कई गुना ज़्यादा क्रेडिट लिमिट मिल जाती है, जो मनोवैज्ञानिक रूप से वित्तीय ताकत का भ्रम पैदा कर सकती है, जबकि असल में हर उधार ली गई रकम अपनी आमदनी से ही चुकानी होती है।
Leave a Reply