यह लॉन्ग टर्म निवेश (long term investment) की कहानी बताती है कि निवेश में सबसे बड़ा फायदा किसी शानदार रणनीति से नहीं, बल्कि आसानी से न बेच पाने से मिलता है — और यही वजह है कि एक साधारण ESOP निवेश 18 साल में चुपचाप आर्थिक आज़ादी में बदल गया।
मुख्य बातें
- लगभग ₹3.5 लाख का एक साधारण ESOP निवेश केवल इसलिए 18 साल में करीब ₹1.25 करोड़ बन गया क्योंकि निवेशक चुपचाप टिका रहा और लगभग कभी बेचा नहीं।
- मुखर्जी जी के डीमैट खाते से कोई ट्रेडिंग खाता जुड़ा ही नहीं था, इसलिए शेयर बेचना असुविधाजनक था — और यही असुविधा हर तेजी, मंदी और घबराहट के बीच उनका निवेश बचाती रही।
- रोज़ के उतार-चढ़ाव पर प्रतिक्रिया देने के बजाय अच्छे निवेश को उतार-चढ़ाव के बीच पकड़े रहना ज़रूरी है — कंपाउंडिंग को समय चाहिए, और अधीरता उसकी सबसे बड़ी दुश्मन है।
विषय-सूची
- लॉन्ग टर्म निवेश की एक सच्ची कहानी: धैर्य, सही टाइमिंग से भी बड़ा हथियार क्यों है
- बरसों पहले किया गया एक निवेश
- एक “निष्क्रिय” निवेशक की ताकत
- ₹3.5 लाख से ₹1.25 करोड़: धैर्य का गणित
- ज़्यादातर लोग मल्टीबैगर रिटर्न से क्यों चूक जाते हैं?
- पुरानी पीढ़ी के पास एक असामान्य फायदा था
- मुखर्जी जी 50 से पहले रिटायर हुए — लेकिन असली सबक इससे कहीं बड़ा है
- वह कर्मचारी जिसने अपनी कंपनी पर भरोसा किया
- सोच-समझकर खरीदें। समझदारी से समीक्षा करें। धैर्य से थामे रखें।
- कंपाउंडिंग की सबसे बड़ी दुश्मन है अधीरता
- नई पीढ़ी के लिए एक सबक
- कहानी का सार: कभी-कभी कम करना ही ज़्यादा बना देता है
लॉन्ग टर्म निवेश की एक सच्ची कहानी: धैर्य, सही टाइमिंग से भी बड़ा हथियार क्यों है
शेयर बाज़ार से अमीर बनने की हज़ारों कहानियाँ सुनने को मिलती हैं। कोई अगला मल्टीबैगर ढूँढता है, कोई घंटों बिज़नेस चैनल देखता है, कोई हर उतार-चढ़ाव पर खरीद-बिक्री करता है, और कोई रोज़ पोर्टफोलियो चेक करके कभी परेशान होता है तो कभी खुश।
लेकिन दौलत बनाने की कुछ सबसे असाधारण कहानियाँ उन लोगों की हैं जिन्होंने कुछ बेहद सीधा किया — उन्होंने एक अच्छी कंपनी में पैसा लगाया, और फिर लगभग कुछ नहीं किया।
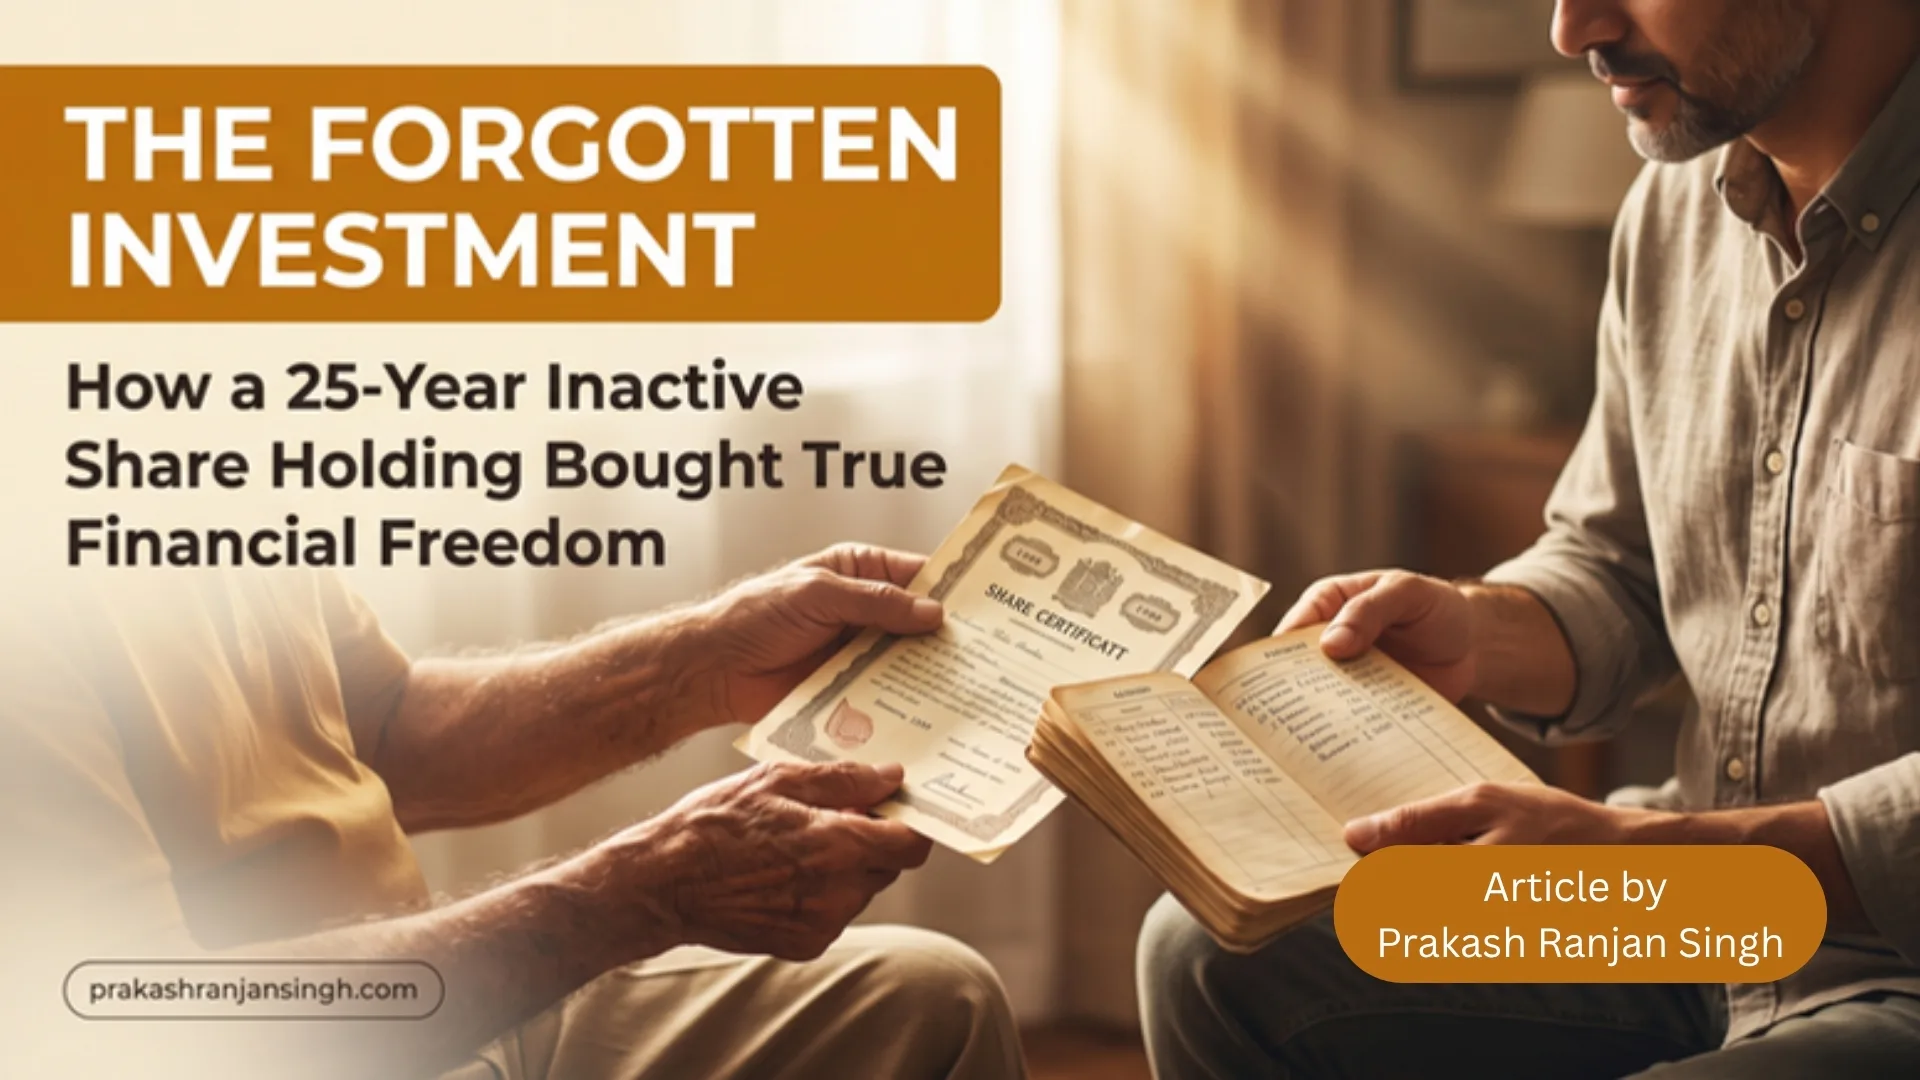
पिछली पीढ़ी को शायद पूरी अहमियत समझे बिना भी यह सबक मालूम था। उस दौर में निवेश मोबाइल ऐप से ट्रैक नहीं होते थे। न कोई इंस्टेंट प्राइस अलर्ट था, न टीवी पर घंटों बहस, न सोशल मीडिया के एक्सपर्ट यह बताने वाले कि आज खरीदो और कल बेच दो। शेयर अक्सर फिज़िकल सर्टिफिकेट के रूप में आते थे — खरीदने के बाद अलमारी, लॉकर या फाइल में सुरक्षित रख दिए जाते और सालों तक भुला दिए जाते।
फिर एक दिन परिवार को पता चलता कि दशकों पहले लगाए गए कुछ हज़ार रुपये चुपचाप लाखों या करोड़ों में बदल चुके हैं। बाज़ार ने अपना काम किया था, समय ने अपना काम किया था, कंपाउंडिंग ने अपना काम किया था — और सबसे ज़रूरी बात, इंसानी अधीरता ने बीच में दखल नहीं दिया था।
यह कहानी है मेरे पुराने सहकर्मी मुखर्जी जी की, और यह हर युवा निवेशक के लिए एक ज़बरदस्त सबक देती है जो आर्थिक आज़ादी का सपना देखता है।
बरसों पहले किया गया एक निवेश
2003 से 2006 के आसपास हमारे बैंक ने कई कर्मचारियों को ESOP (एम्प्लॉई स्टॉक ओनरशिप प्लान) ऑफर किया था। ज़्यादातर लोगों के लिए यह अपनी संस्था की ग्रोथ में हिस्सेदार बनने का मौका था। मुखर्जी जी ने भी और सबकी तरह निवेश किया।
उस दौर के हिसाब से यह निवेश काफी बड़ा था। शुरुआती सालों में लगाए गए करीब ₹3.5 लाख आगे चलकर करीब 18 साल में लगभग ₹1.25 करोड़ बन गए। लेकिन यह कहानी सिर्फ आँकड़ों की नहीं है। असली दिलचस्प सवाल यह है — जब बाकी बहुत से लोग नहीं टिके, तो मुखर्जी जी क्यों टिके रहे?
जवाब लगभग इत्तेफाकन है, और यहीं से कहानी दिलचस्प हो जाती है। मुखर्जी जी ने अपने डीमैट खाते से कोई ट्रेडिंग खाता जोड़ा ही नहीं था। नतीजा — शेयर बेचना मोबाइल पर एक क्लिक जितना आसान नहीं था। तो उन्होंने बस निवेश बनाए रखा।
साल गुज़रते गए। बाज़ार चढ़े, बाज़ार गिरे। तेजी, मंदी, वैश्विक संकट और घबराहट के दौर आए-गए। शेयर की कीमतें तेज़ी से ऊपर-नीचे हुई होंगी। ESOP पाने वाले कई साथियों ने रास्ते में कहीं न कहीं अपने शेयर बेच दिए — मुनाफा बुक करने के लिए, घर खरीदने के लिए, किसी ज़रूरी खर्च के लिए, या बस इस डर से कि कहीं मुनाफा हाथ से न निकल जाए।
मुखर्जी जी हालाँकि इस शोर से काफी हद तक दूर रहे। न उन्होंने लगातार वैल्यूएशन चेक की, न बाज़ार को भाँपने की कोशिश की, न सबसे ऊपर बेचकर सबसे नीचे खरीदने की जुगत लगाई। वे बस शेयरहोल्डर बने रहे। और समय के साथ, एक बढ़ती हुई कंपनी में मालिकाना हिस्सेदारी ने वह चीज़ रच दी जो बार-बार की सक्रियता अक्सर नहीं रच पाती — आर्थिक आज़ादी।
एक “निष्क्रिय” निवेशक की ताकत
हम अक्सर मानते हैं कि सफल निवेश के लिए लगातार एक्शन ज़रूरी है — बाज़ार चेक करो, चार्ट पढ़ो, न्यूज़ देखो, जल्दी खरीदो, जल्दी बेचो, मुनाफा बुक करो, मुनाफा बचाओ, नीचे फिर एंट्री लो। लेकिन ज़्यादा सक्रियता में एक छिपा खतरा है — हर बार जब हम कुछ करते हैं, हम भावनाओं को निवेश की प्रक्रिया में घुसने देते हैं।
डर गिरावट में बिकवाली करवाता है, लालच तेज़ी के बाद खरीदारी करवाता है, अधीरता जल्दी बाहर निकलवाती है, और अति-आत्मविश्वास यह मान बैठता है कि हम बार-बार बाज़ार को मात दे सकते हैं। मुखर्जी जी का मामला एक अलग सबक सिखाता है — कभी-कभी सबसे बड़ा निवेश फैसला यही होता है कि किसी अच्छे निवेश को बेवजह न छेड़ा जाए। उनकी असमर्थता — या शायद अनजाने में बनी अनिच्छा — आसानी से बेचने की, एक व्यवहारगत फायदे में बदल गई। जो लापरवाही जैसा दिखा, वह अनुशासन निकला; जो उपेक्षा जैसा दिखा, वह धैर्य निकला; और जो एक साधारण ESOP जैसा दिखा, वह ज़िंदगी बदल देने वाली संपत्ति बन गया।
₹3.5 लाख से ₹1.25 करोड़: धैर्य का गणित
करीब ₹3.5 लाख का लगभग ₹1.25 करोड़ में बदलना, 18 साल में, कोई जादू नहीं है। यह लॉन्ग-टर्म कंपाउंडिंग और एक सफल कारोबार की ग्रोथ का साझा नतीजा है। शुरुआती निवेश लगभग ₹3.5 लाख, करीब 18 साल बाद वैल्यू लगभग ₹1.25 करोड़, यानी दौलत में 35 गुना से ज़्यादा बढ़त।
35 गुना रिटर्न आमतौर पर इसलिए नहीं मिलता कि कोई हर हफ्ते बाज़ार का सटीक अनुमान लगाता रहे। यह तब होता है जब कई ताकतें लंबे समय तक साथ काम करती हैं — कारोबार की ग्रोथ + समय + कंपाउंडिंग + धैर्य। निवेशक को सिर्फ अंतिम नतीजा दिखता है, लेकिन उसके पीछे हज़ारों साधारण दिन होते हैं — ऐसे दिन जब कुछ रोमांचक नहीं हुआ, जब बाज़ार नीचे था, जब निवेशक बेच सकता था, जब निवेश बेमानी लगता था। और बड़ी दौलत अक्सर ऐसे ही बनती है — चुपचाप, धीरे-धीरे, फिर अचानक नज़र आने लगती है।
ज़्यादातर लोग मल्टीबैगर रिटर्न से क्यों चूक जाते हैं?
तकलीफदेह सच यह है कि बहुत से निवेशक मल्टीबैगर स्टॉक खरीदते तो हैं, लेकिन मल्टीबैगर रिटर्न कभी पाते नहीं। कैसे? क्योंकि वे बहुत जल्दी बेच देते हैं। मान लीजिए आपने ₹100 की कंपनी खरीदी। वह ₹150 हो गई — आप खुद को सफल मानकर बेच देते हैं। बाद में वह ₹300, फिर ₹1,000, फिर ₹3,000 हो जाती है। आपने कंपनी सही चुनी थी, मुनाफा भी कमाया — लेकिन उसकी पूरी यात्रा में शामिल होने जितना धैर्य नहीं रखा।
यही निवेश का सबसे बड़ा विरोधाभास है — सबसे मुश्किल काम अच्छी कंपनी पहचानना नहीं है, बल्कि अनिश्चितता के बीच उसे थामे रखना है। हर अच्छी कंपनी को कठिन दौर से गुज़रना पड़ता है — खराब तिमाही, आर्थिक सुस्ती, मैनेजमेंट की चुनौतियाँ, नियामकीय बदलाव, बाज़ार की गिरावट। अगर निवेशक हर छोटी परेशानी पर प्रतिक्रिया दे, तो वह बार-बार उसी कारोबार से बाहर निकल सकता है जो असल में लॉन्ग-टर्म दौलत बना सकता था। बाज़ार अच्छे कारोबार को इनाम देता है, लेकिन आमतौर पर धैर्यवान मालिकाना हक को, स्थायी घबराहट को नहीं।
पुरानी पीढ़ी के पास एक असामान्य फायदा था
हमारे माँ-बाप और दादा-दादी के पास कोई शानदार इन्वेस्टिंग ऐप नहीं थे। लेकिन शायद उनके पास वह चीज़ थी जो आज के निवेशकों में तेज़ी से कम होती जा रही है — बाज़ार से दूरी। वे हर पाँच मिनट में अपनी दौलत चेक नहीं कर सकते थे। “आपका पोर्टफोलियो आज 4.2% गिर गया!” जैसा कोई नोटिफिकेशन नहीं आता था। हर करेक्शन पर सोशल मीडिया घबराहट नहीं फैलाता था। रोज़ सुबह नया स्टॉक सुझाने वाले सैकड़ों इन्फ्लुएंसर नहीं थे।
फिज़िकल शेयर सर्टिफिकेट निवेशक और आवेगी फैसले के बीच एक स्वाभाविक दीवार बना देता था। आज हमने निवेश करना बेहद आसान बना दिया है — दुर्भाग्य से, बेचना भी उतना ही आसान बना दिया है। कुछ क्लिक में कोई ऐसा निवेश बेचा जा सकता है जिसे दस साल तक न छूने का इरादा था। टेक्नोलॉजी ने पहुँच की समस्या सुलझाई है, लेकिन ओवर-रिएक्शन की समस्या भी पैदा कर दी है। आज के निवेशक के पास पहले से कहीं ज़्यादा जानकारी है, लेकिन जानकारी हमेशा समझदारी नहीं बनाती — कई बार बहुत ज़्यादा जानकारी बहुत कम धैर्य बना देती है।
मुखर्जी जी 50 से पहले रिटायर हुए — लेकिन असली सबक इससे कहीं बड़ा है
मुखर्जी जी ने बैंक में करीब 20 साल की सेवा पूरी करने के बाद स्वैच्छिक सेवानिवृत्ति ली, और गौर करने वाली बात यह है कि तब वे 50 की उम्र तक भी नहीं पहुँचे थे। उनके लंबे समय से चले आ रहे ESOP निवेश ने इतना बड़ा रूप ले लिया था कि उन्हें काफी हद तक आर्थिक आज़ादी मिल गई।
जैसा कि वॉरेन बफे के निवेश दर्शन में भी दिखता है, यही करोड़ों लोगों का सपना है — काम इसलिए करना क्योंकि आप चाहते हैं, न कि इसलिए कि आप महीने के खर्चों में फँसे हैं। चुनने की आज़ादी, परिवार के साथ समय, यात्रा, अपनी दिलचस्पियों को जीने की आज़ादी, अगली सैलरी के डर के बिना जीवन। दौलत आखिरकार यही तो दे सकती है — सिर्फ ऐशो-आराम नहीं, आज़ादी। और शायद यही इस कहानी का सबसे बड़ा सबक है — आर्थिक आज़ादी हमेशा असाधारण सैलरी कमाने से नहीं बनती। कई बार यह कुछ समझदार फैसले लेकर उन्हें पकने के लिए पर्याप्त समय देने से बनती है।
वह कर्मचारी जिसने अपनी कंपनी पर भरोसा किया
ESOP की कहानी में एक और खूबसूरत सबक छिपा है। ESOP महज एक कर्मचारी लाभ नहीं है — यह किसी कर्मचारी को मालिक में बदल सकता है। एक कर्मचारी सोचता है, “मैं इस कंपनी के लिए काम करता हूँ।” एक मालिक सोचता है, “मैं इस कंपनी का एक हिस्सा हूँ।” यह सोच का फर्क बहुत ताकतवर है।
जब कोई कारोबार दशकों तक लगातार बढ़ता है, तो उसके कर्मचारियों को सिर्फ सैलरी और प्रमोशन से नहीं, बल्कि मालिकाना हक से भी फायदा हो सकता है। सैलरी वर्तमान को सहारा देती है, एक अच्छी तरह संभाला हुआ लॉन्ग-टर्म निवेश भविष्य को सहारा दे सकता है। यही वजह है कि ESOP पाने वाले कर्मचारियों को इसे तुरंत भुनाने वाला बोनस नहीं मानना चाहिए। बेचने से पहले पूछें — क्या यह कारोबार बुनियादी तौर पर मज़बूत है? क्या इसमें अगले 10-15 साल बढ़ने की क्षमता है? क्या अभी बेचने की वाकई ज़रूरत है? क्या मैं किसी वित्तीय लक्ष्य के लिए बेच रहा हूँ या सिर्फ छोटे मुनाफे के लालच में? बेशक, हर ESOP या हर ब्लू-चिप कंपनी के मल्टीबैगर बनने की गारंटी नहीं है — कारोबार गिर सकते हैं, उद्योग बदल सकते हैं, बाज़ार अप्रत्याशित रह सकता है। हर शेयर को हमेशा के लिए आँख मूँदकर पकड़े रहना निवेश नहीं है, लेकिन कारोबार पर नज़र रखने और उसके शेयरों की लगातार खरीद-बिक्री में एक अहम फर्क है।
सोच-समझकर खरीदें। समझदारी से समीक्षा करें। धैर्य से थामे रखें।
लॉन्ग-टर्म इन्वेस्टिंग का मतलब यह नहीं कि स्टॉक खरीदकर कंपनी के अस्तित्व को भूल जाएँ। एक अच्छे निवेशक को समय-समय पर समीक्षा करनी चाहिए — कंपनी का कारोबारी प्रदर्शन, मैनेजमेंट की गुणवत्ता, कर्ज़ का स्तर, प्रतिस्पर्धी स्थिति, कॉर्पोरेट गवर्नेंस, बदलती टेक्नोलॉजी और उद्योग के जोखिम, और क्या मूल निवेश-तर्क अब भी सही बैठता है। कुंजी निवेश को नज़रअंदाज़ करना नहीं, बल्कि रोज़ की कीमत पर ज़्यादा न उलझना है। किसी कंपनी की वैल्यू और उसकी रोज़ाना शेयर कीमत हमेशा एक चीज़ नहीं होती। बाज़ार कुछ महीनों के लिए डर सकता है, लेकिन अगर अंतर्निहित कारोबार सालों में मज़बूत होता रहे, तो अस्थायी शोर आखिरकार बेमानी हो सकता है। सबसे अच्छे निवेशक कारोबार देखने और टिकर देखने के बीच का फर्क समझते हैं।
कंपाउंडिंग की सबसे बड़ी दुश्मन है अधीरता
कंपाउंडिंग को अक्सर दुनिया का आठवाँ अजूबा कहा जाता है, लेकिन कंपाउंडिंग की एक सख्त शर्त है — समय। और समय के लिए धैर्य चाहिए। जैसा कि अमेरिका के Securities and Exchange Commission के इन्वेस्टर-एजुकेशन दफ्तर ने समझाया है, कंपाउंडिंग किसी निवेश की कमाई को मूल रकम और पहले जमा हो चुकी कमाई, दोनों पर बढ़ाती है — इसीलिए पैसा जितना लंबे समय तक निवेशित रहता है, यह असर उतना ही ज़्यादा ताकतवर बनता जाता है (Investor.gov)।
शुरुआती कुछ साल असाधारण नहीं दिखते — ₹3 लाख शायद ₹4 लाख बनें, फिर ₹5 लाख। ग्रोथ धीमी लग सकती है। लेकिन आखिरकार आधार बड़ा हो जाता है, फिर ग्रोथ तेज़ होने लगती है। तभी लोगों को अचानक “मल्टीबैगर” नज़र आता है। लेकिन मल्टीबैगर आखिरी साल में नहीं बना था — वह उन पहले वाले सालों में बना था जब निवेशक टिके रहने के लिए काफी धैर्यवान था। दौलत अक्सर इतनी धीरे बढ़ती है कि आपके धैर्य की परीक्षा ले, इससे पहले कि वह इतनी तेज़ी से बढ़े कि आपको चौंका दे। मुखर्जी जी की कहानी इसी सिद्धांत का जीता-जागता उदाहरण है — उन्हें हर साल कोई गुप्त फॉर्मूला खोजने की ज़रूरत नहीं पड़ी, हर गिरावट का अनुमान लगाने की ज़रूरत नहीं पड़ी। उन्होंने बस एक बढ़ती कंपनी को एक बेहद कीमती चीज़ दी — समय। और समय ने एहसान चुका दिया।
नई पीढ़ी के लिए एक सबक
आज की युवा पीढ़ी नतीजे जल्दी चाहती है — इंस्टेंट कम्युनिकेशन, इंस्टेंट खाना, इंस्टेंट लोन, इंस्टेंट मुनाफा, इंस्टेंट शोहरत। दुर्भाग्य से, निवेश हमेशा इस “तुरंत संतुष्टि” वाली संस्कृति के हिसाब से नहीं चलता। एक बेहतरीन निवेश को अपनी असली क्षमता दिखाने में एक दशक लग सकता है।
इसका मतलब यह नहीं कि युवा निवेशक अपना सारा पैसा एक ही स्टॉक में लगाकर बाकी सब भूल जाएँ — डाइवर्सिफिकेशन, वित्तीय योजना, इमरजेंसी फंड और जोखिम प्रबंधन आज भी ज़रूरी हैं। लेकिन मुखर्जी जी की कहानी युवाओं को एक लॉन्ग-टर्म निवेश की “बकेट” बनाने के लिए प्रेरित करनी चाहिए — ऐसी बकेट जिसे छोटी-मोटी उत्तेजना के लिए न छुआ जाए, जो क्वालिटी के इर्द-गिर्द बनी हो, और जिसे समय के साथ बढ़ने दिया जाए। शायद हर निवेशक के पास कुछ ऐसे निवेश होने चाहिए जो सिर्फ एक सवाल का जवाब दें: “50 की उम्र में इसकी कीमत क्या होगी?” न कि “कल यह क्या करेगा?”
कहानी का सार: कभी-कभी कम करना ही ज़्यादा बना देता है
एक ऐसी दुनिया में जो लगातार हमें एक्शन लेने, प्रतिक्रिया देने, ट्रेड करने और जवाब देने के लिए कहती है, मुखर्जी जी की कहानी एक अलग फिलॉसफी देती है। क्वालिटी खरीदें, समझें कि आप क्या रखते हैं, अस्थायी तूफानों में घबराएँ नहीं, थोड़े से मुनाफे के लिए किसी अच्छी संपत्ति को न बेचें, कंपाउंडिंग को समय दें, कारोबार की ग्रोथ को अपने लिए काम करने दें, और कभी-कभी बस एक तरफ हटकर अपने निवेश को अपना काम करने दें।
इस कहानी का सबसे उल्लेखनीय हिस्सा यह है कि मुखर्जी जी ने शायद जानबूझकर कोई पेचीदा निवेश रणनीति नहीं बनाई थी। उनके ट्रेडिंग खाता न जुड़े होने ने बेचना कम सुविधाजनक बना दिया। लेकिन उसी असुविधा ने उन्हें लॉन्ग-टर्म दौलत के सबसे बड़े दुश्मनों में से एक से बचाया — उनकी अपनी एक्शन लेने की इच्छा से। हम में से कई लोग पेचीदा निवेश रणनीतियाँ खोजते रहते हैं। कभी-कभी जवाब उससे कहीं ज़्यादा सीधा होता है।
सही कंपनी दौलत बना सकती है। समय उसे कई गुना बढ़ा सकता है। लेकिन सिर्फ धैर्य ही आपको इतनी देर टिके रहने देता है कि आप वह हासिल कर सकें।
मुखर्जी जी के ₹3.5 लाख रातोंरात करीब ₹1.25 करोड़ नहीं बने। यह रकम करीब दो दशकों की अनिश्चितता, उतार-चढ़ाव और आर्थिक बदलाव से होकर गुज़री। और भी लोगों ने यही यात्रा शुरू की होगी, कुछ बीच में ही उतर गए होंगे। लेकिन वे मंज़िल तक बैठे रहे। और शायद यही निवेश का सबसे ताकतवर सबक है: सिर्फ मल्टीबैगर मत खोजिए। ऐसा निवेशक बनना सीखिए जो उसे अनुभव करने लायक इतनी देर टिका रह सके।
यह लेख मेरे प्रोफेशनल सर्कल के एक वास्तविक निवेश अनुभव पर आधारित है। आँकड़े अनुमानित हैं और लॉन्ग-टर्म इन्वेस्टिंग की ताकत दिखाने के लिए हैं। पिछला रिटर्न भविष्य के प्रदर्शन की गारंटी नहीं देता, और निवेशकों को अपने वित्तीय लक्ष्यों, जोखिम क्षमता और उचित रिसर्च के आधार पर फैसला लेना चाहिए।
अक्सर पूछे जाने वाले सवाल
₹3.5 लाख का ESOP ₹1.25 करोड़ तक कैसे बढ़ा?
यह निवेश करीब 18 वर्षों में मूल कारोबार की वृद्धि के साथ दीर्घकालिक कंपाउंडिंग के जरिए लगभग 35 गुना बढ़ा। इसमें कोई खास टाइमिंग शामिल नहीं थी—निवेशक ने बिना बेचे कई बाजार चक्रों के दौरान बस निवेश बनाए रखा।
कई निवेशक मल्टीबैगर रिटर्न से क्यों चूक जाते हैं?
ज्यादातर निवेशक मामूली मुनाफे के बाद बहुत जल्दी बेच देते हैं, जिससे उन्हें किसी शेयर की पूरी यात्रा का केवल एक छोटा हिस्सा ही मिल पाता है। निवेश का सबसे मुश्किल हिस्सा किसी अच्छी कंपनी को चुनना नहीं, बल्कि हर कारोबार में आने वाली अनिश्चितता और उतार-चढ़ाव के बीच धैर्यपूर्वक उसे बनाए रखना है।
पुरानी पीढ़ी के लिए लंबे समय तक निवेश बनाए रखना आसान किस वजह से था?
भौतिक शेयर सर्टिफिकेट और तुरंत ट्रेडिंग ऐप्स के अभाव ने निवेशकों और जल्दबाजी में बेचने के बीच एक स्वाभाविक बाधा पैदा की। लगातार प्राइस अलर्ट या लिंक्ड ट्रेडिंग खाते के बिना, निवेशित बने रहना अक्सर एक सक्रिय चुनाव के बजाय डिफ़ॉल्ट व्यवहार होता था।
Leave a Reply