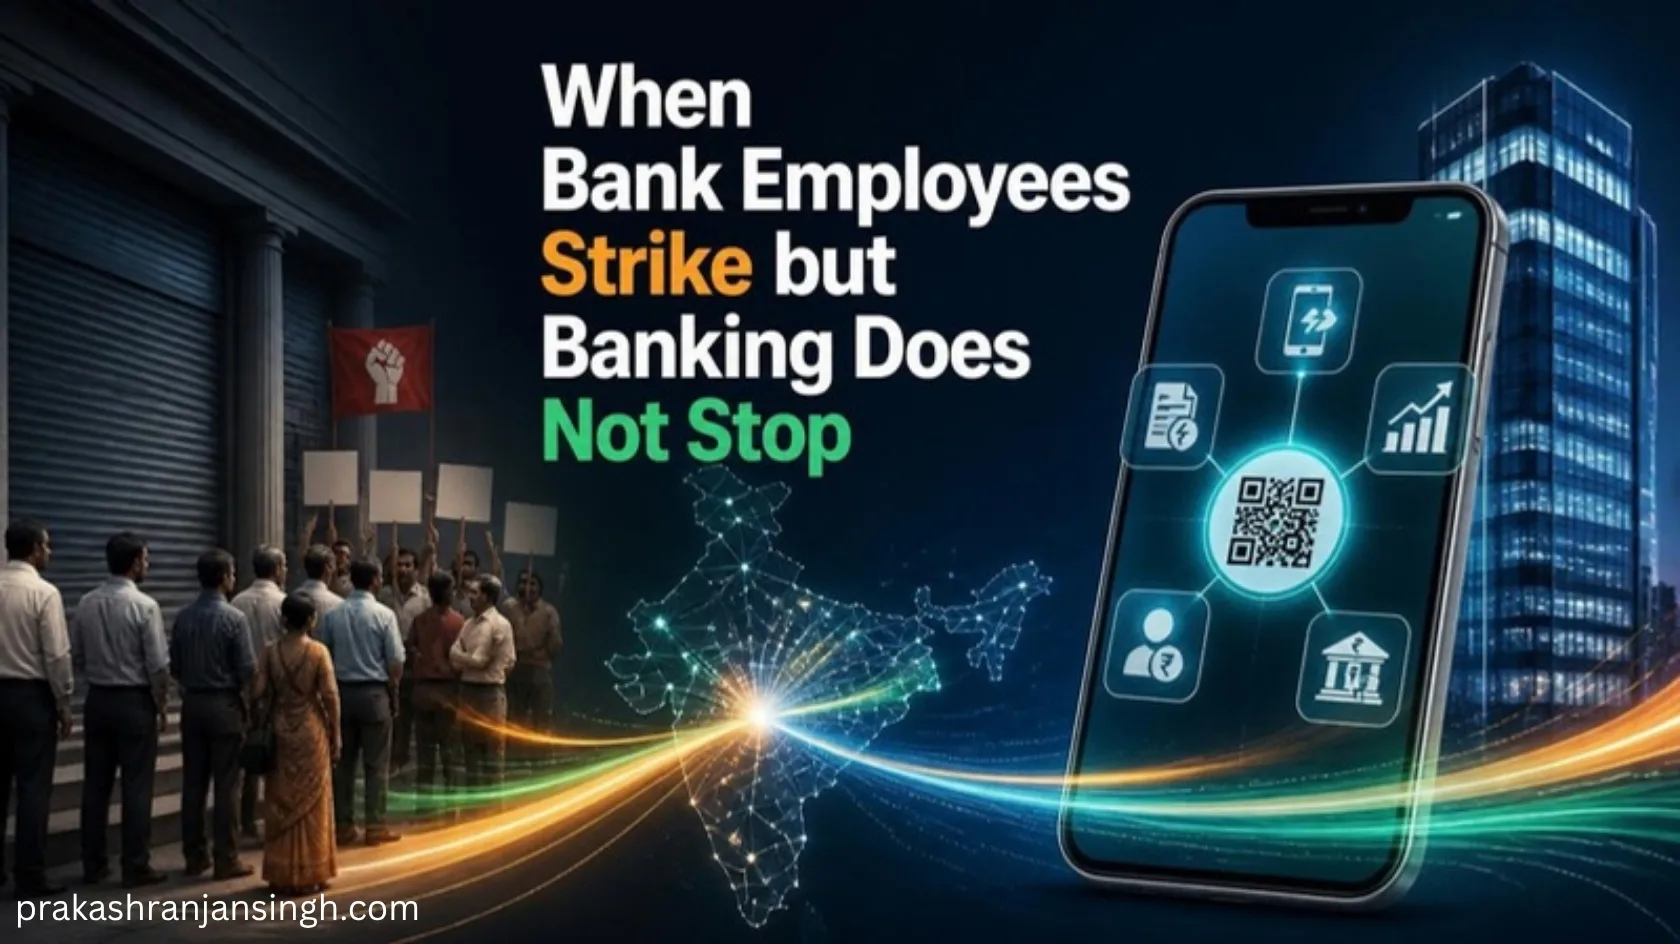
बैंक यूनियनों, सरकार, NPCI, डिजिटल बैंकिंग और निजी बैंकों के उदय का नया मनोविज्ञान
एक समय था जब बैंक की हड़ताल का मतलब होता था बैंकिंग की हड़ताल।
बैंक कर्मचारी काम पर न आएँ, तो ग्राहक न पैसे जमा कर सकता था, न नकद निकाल सकता था, न चेक क्लियर करा सकता था, न ड्राफ्ट बनवा सकता था, न दस्तावेज़ जमा कर सकता था, और न ही बैंकिंग के कई रोज़मर्रा के काम निपटा सकता था।
काउंटर के पीछे बैठा कर्मचारी ही बैंकिंग व्यवस्था था।
आज वह मनोवैज्ञानिक समीकरण बदल चुका है।
एक ग्राहक सुबह उठकर बैंकिंग ऐप खोल सकता है, UPI से ₹50,000 ट्रांसफर कर सकता है, बिजली का बिल भर सकता है, म्यूचुअल फंड में निवेश कर सकता है, ट्रेन का टिकट बुक कर सकता है, वेतन प्राप्त कर सकता है, कर्ज़ की किस्त चुका सकता है और खाते का बैलेंस देख सकता है — और यह सब करते हुए उसे एक बार भी किसी बैंक कर्मचारी से बात नहीं करनी पड़ती।
पाँच दिन के बैंकिंग सप्ताह को लेकर चल रहे मौजूदा विवाद में एक नई बैंक हड़ताल फिर मेज़ पर है (UNI Global Union), और यही बदलाव एक दिलचस्प सवाल खड़ा करता है:
अगर बैंक यूनियनें आज भी बैंक कर्मचारियों के विशाल बहुमत को लामबंद कर सकती हैं, लेकिन ग्राहकों के हाथ में बैंकिंग की ताकत बढ़ती जा रही है, तो 2026 में बैंक हड़ताल की असली ताकत आखिर कहाँ है?
यह सवाल तब और अहम हो जाता है जब यूनियनें देश के लगभग 90% बैंकिंग कार्यबल का प्रतिनिधित्व करने का दावा करती हैं।
बैंक हड़ताल की किसी भी सुर्खी के लिए यह आँकड़ा निस्संदेह महत्वपूर्ण है।
लेकिन 90% कर्मचारियों का मतलब यह नहीं कि 90% बैंकिंग लेन-देन रोके जा सकते हैं।
बैंक हड़ताल आज भारतीय बैंकिंग के बारे में यही बुनियादी मनोवैज्ञानिक बदलाव उजागर करती है।
मुख्य बातें
- आज की बैंक हड़ताल बैंकिंग को उस तरह ठप नहीं करती जैसे पहले करती थी — कर्मचारियों में यूनियन की सदस्यता लगभग 90% होने पर भी UPI, नेट बैंकिंग, ATM और निजी क्षेत्र के बैंक अधिकतर लेन-देन चालू रखते हैं।
- NPCI की साझा डिजिटल पटरियों और निजी बैंकों के लगातार बढ़ते दायरे ने सौदेबाज़ी की असली ताकत को चुपचाप धरने की जगह से हटाकर जनमत और नीतिगत तर्क की ओर खिसका दिया है।
- यूनियन आंदोलन की भविष्य की ताकत काउंटर बंद कराने से कम और “ज्ञान की शक्ति” से ज़्यादा तय होगी — यानी पाँच दिन के बैंकिंग सप्ताह जैसी माँगों के लिए सिर्फ़ बंदी नहीं, बल्कि जनता के सामने ठोस तर्क रखना।
विषय-सूची
- बैंक के काउंटर से ग्राहक के स्मार्टफोन तक
- NPCI: नए बैंकिंग मनोविज्ञान के पीछे अदृश्य ढाँचा
- सबसे अहम मनोवैज्ञानिक बदलाव: ग्राहक के पास विकल्प हैं
- निजी क्षेत्र के बैंकों की खामोश ताकत
- दूसरी खामोश क्रांति: बैंकिंग का आउटसोर्स होना
- जनता पर मनोवैज्ञानिक असर
- हर हड़ताल ग्राहक को और डिजिटल बनना सिखा सकती है
- लेकिन सरकार भी सीख रही है
- यूनियन की मनोवैज्ञानिक ताकत अब भी वास्तविक है
- पुराना फ़ॉर्मूला: “बैंक बंद करो”
- नया रणक्षेत्र है जनधारणा
- “पाँच दिन का बैंकिंग सप्ताह बैंकिंग व्यवस्था को बेहतर कैसे बनाएगा?”
- यूनियन को “हड़ताल की शक्ति” से “ज्ञान की शक्ति” की ओर बढ़ना चाहिए
- निजी बैंक के पहलू का इस्तेमाल सावधानी से होना चाहिए
- सरकार को भी कर्मचारियों का मनोविज्ञान समझना होगा
- बैंकरों और ग्राहकों के बीच एक नया सामाजिक अनुबंध
- यूनियन की रणनीति कैसी होनी चाहिए?
- सबसे बड़ा सबक: बैंकिंग अब एक इकोसिस्टम बन गई है
- ग्राहक ही नया बैंकिंग काउंटर बन गया है
- यूनियन-शक्ति का भविष्य
- “हड़ताल” से “रणनीति” तक
बैंक के काउंटर से ग्राहक के स्मार्टफोन तक
भारतीय बैंकिंग ने एक असाधारण दूरी तय की है, उन दिनों से जब अकेली बैंक हड़ताल देश के वित्तीय कामकाज को थमा सकती थी।
पहले ग्राहक के हाथ में पासबुक होती थी।
आज ग्राहक के हाथ में बैंकिंग ऐप है, इसलिए बैंक हड़ताल का असर कहीं कम हो गया है।
पहले चेक कई लेन-देन का केंद्र हुआ करता था।
आज UPI सेकंडों में पैसा पहुँचा देता है।
पहले लगभग हर चीज़ की पुष्टि के लिए किसी बैंक कर्मचारी की ज़रूरत पड़ती थी।
आज प्रमाणीकरण, API, मोबाइल ऐप, आधार से जुड़ी प्रणालियाँ, कार्ड और स्वचालित प्रक्रियाएँ काम का बड़ा हिस्सा संभाल लेती हैं।
और इस बदलाव के पीछे एक ऐसा डिजिटल ढाँचा खड़ा है जिसने बैंकिंग के अर्थशास्त्र और मनोविज्ञान को बुनियादी रूप से बदल दिया है।
नेशनल पेमेंट्स कॉर्पोरेशन ऑफ़ इंडिया (NPCI), RBI, बैंकों और सरकार ने मिलकर ऐसा तंत्र खड़ा किया है जिसमें डिजिटल भुगतान बहुत बड़े पैमाने पर फैल चुके हैं। सरकारी आँकड़ों के अनुसार वित्त वर्ष 2024-25 में खुदरा डिजिटल भुगतान लेन-देन 22,167.90 करोड़ तक पहुँच गए, जिनमें UPI की हिस्सेदारी खुदरा डिजिटल-भुगतान लेन-देन की मात्रा में लगभग 81% रही।
यह सिर्फ़ तकनीकी उपलब्धि नहीं है।
यह एक मनोवैज्ञानिक क्रांति है।
ग्राहक धीरे-धीरे यह मानने लगा है:
“हर काम के लिए मुझे बैंक शाखा की ज़रूरत नहीं है।”
और जब यह विश्वास समाज में जम जाता है, तो शाखाओं में कामकाज ठप करने की सौदेबाज़ी-शक्ति स्वाभाविक रूप से बदल जाती है।
NPCI: नए बैंकिंग मनोविज्ञान के पीछे अदृश्य ढाँचा
भारतीय बैंकिंग में शायद सबसे कम दिखने वाले, लेकिन सबसे अहम बदलावों में से एक है देश के भुगतान ढाँचे के हिस्से के रूप में NPCI का उभरना।
QR कोड स्कैन करते समय ज़्यादातर आम ग्राहक NPCI के बारे में सोचते ही नहीं।
वे बस सोचते हैं:
“मेरे पास UPI है।”
यह मनोवैज्ञानिक बदलाव बेहद महत्वपूर्ण है।
ग्राहक अब मुख्य रूप से यह नहीं सोचता कि:
मेरा लेन-देन कौन-सा बैंक कर्मचारी निपटाएगा?
बल्कि वह सोचता है:
कौन-सा ऐप मेरा लेन-देन पूरा करने देगा?
वह बैंक का अपना ऐप हो सकता है या कोई और UPI-सक्षम ऐप।
यह फ़र्क गहरा है।
बैंकिंग का रिश्ता धीरे-धीरे शाखा से हटकर प्लेटफ़ॉर्म पर आ गया है।
सबसे अहम मनोवैज्ञानिक बदलाव: ग्राहक के पास विकल्प हैं
मान लीजिए किसी ग्राहक का वेतन खाता किसी सार्वजनिक क्षेत्र के बैंक में है।
पहले यह रिश्ता लगभग अनन्य होता था।
ग्राहक का वेतन उसी खाते में आता था, बचत वहीं रखी जाती थी, कर्ज़ वहीं से लिए जाते थे, चेक वहीं जमा होते थे और लगभग हर वित्तीय गतिविधि उसी शाखा के ज़रिए होती थी।
आज वही ग्राहक इन सबसे जुड़ा हो सकता है:
सार्वजनिक क्षेत्र के बैंक का वेतन खाता;
HDFC बैंक, ICICI बैंक, एक्सिस बैंक या किसी अन्य निजी बैंक का खाता;
एक UPI-सक्षम ऐप;
क्रेडिट कार्ड;
निवेश खाता;
कोई फिनटेक संबंध;
बीमा प्लेटफ़ॉर्म;
डिजिटल कर्ज़ देने वाला कोई संबंध।
इसलिए सार्वजनिक क्षेत्र के बैंक की हड़ताल का मतलब यह नहीं कि ग्राहक की पूरी वित्तीय ज़िंदगी थम जाए।
ग्राहक ने अपने लिए विकल्प का इंतज़ाम कर लिया है।
और यह विकल्प-व्यवस्था व्यवधान के खिलाफ सबसे मज़बूत ताकतों में से एक है।
निजी क्षेत्र के बैंकों की खामोश ताकत
बैंक यूनियनों को जिस सबसे अहम रणनीतिक बदलाव को पहचानना चाहिए, वह शायद यही है।
निजी क्षेत्र के बैंकिंग उद्योग को कभी मुख्यतः सार्वजनिक क्षेत्र के बैंकों का प्रतिस्पर्धी माना जाता था।
आज वह भारतीय वित्तीय प्रणाली के मनोविज्ञान में एक और अहम काम करता है:
वह एक विकल्प देता है।
जब सार्वजनिक क्षेत्र के बैंक की शाखा बंद रहती है, तो ग्राहक के पास अब अक्सर कोई दूसरा बैंकिंग संबंध उपलब्ध होता है।
जब सार्वजनिक क्षेत्र के बैंक की भौतिक सेवा अस्थायी रूप से उपलब्ध नहीं होती, तब डिजिटल माध्यम चलते रहते हैं।
जब ग्राहक को किसी लेन-देन की तुरंत ज़रूरत हो, तो किसी दूसरे बैंक का ATM, ऐप या भुगतान माध्यम विकल्प दे सकता है।
इसका मतलब यह नहीं कि निजी बैंक सार्वजनिक क्षेत्र के बैंकों की जगह ले सकते हैं।
वित्तीय समावेशन, प्राथमिकता क्षेत्र को ऋण, सरकारी कार्यक्रमों और कई अन्य क्षेत्रों में सार्वजनिक क्षेत्र के बैंक आज भी बड़ी भूमिका निभाते हैं। RBI की 2024-25 की वार्षिक रिपोर्ट वित्तीय समावेशन और लीड-बैंक ज़िम्मेदारियों में सार्वजनिक क्षेत्र के बैंकों की निरंतर भूमिका दर्ज करती है।
लेकिन मनोवैज्ञानिक सच्चाई बदल चुकी है:
ग्राहक अब किसी एक बैंक पर पूरी तरह निर्भर महसूस नहीं करता।
यह निजी क्षेत्र के बैंकिंग की एक बड़ी मज़बूती है।
दूसरी खामोश क्रांति: बैंकिंग का आउटसोर्स होना
एक और बदलाव है जिस पर जनता का ध्यान बहुत कम जाता है।
बैंकिंग गतिविधि का एक बड़ा हिस्सा पारंपरिक शाखा-कार्यबल से बाहर जा चुका है।
टेक्नोलॉजी कंपनियाँ, ATM सेवा प्रदाता, कैश-मैनेजमेंट कंपनियाँ, कॉल सेंटर, कार्ड प्रोसेसर, सॉफ़्टवेयर कंपनियाँ, वसूली एजेंसियाँ, दस्तावेज़-प्रबंधन कंपनियाँ, कूरियर नेटवर्क, बिज़नेस कॉरेस्पोंडेंट, फिनटेक प्लेटफ़ॉर्म और अन्य विशेषीकृत सेवा प्रदाता अब बैंकिंग की मूल्य-शृंखला के अलग-अलग हिस्सों में भागीदार हैं।
यहाँ तक कि रिज़र्व बैंक की नियामक सामग्री भी डेटा सेंटर, ATM स्विच, कोर बैंकिंग, कार्ड प्रबंधन और मोबाइल बैंकिंग जैसे क्षेत्रों में बैंकों की तीसरे पक्ष के टेक्नोलॉजी सेवा प्रदाताओं पर निर्भरता को स्वीकार करती है।
नतीजा एक अहम संरचनात्मक बदलाव है:
बैंकिंग का काम अब केवल बैंक कर्मचारी नहीं करता।
आधुनिक बैंक तेज़ी से एक पारिस्थितिकी तंत्र (इकोसिस्टम) बनता जा रहा है।
इससे कर्मचारियों की पारंपरिक हड़ताल पुराने, शाखा-केंद्रित बैंकिंग मॉडल की हड़ताल से संरचनात्मक रूप से अलग हो जाती है।
जनता पर मनोवैज्ञानिक असर
हड़ताल का पहला बड़ा असर असुविधा है।
लेकिन दूसरा असर कहीं ज़्यादा महत्वपूर्ण हो सकता है:
व्यवहार में अनुकूलन।
मान लीजिए हड़ताल के दौरान कोई ग्राहक बंद शाखा पर पहुँचता है।
शुरू में वह नाराज़ हो सकता है।
लेकिन तभी कोई उससे कहता है:
“UPI से क्यों नहीं कर लेते?”
कोई दूसरा ग्राहक मोबाइल बैंकिंग की खोज करता है।
कोई और ATM का इस्तेमाल करता है।
कोई कारोबारी अपना भुगतान दूसरे बैंक से करा लेता है।
कोई युवा ग्राहक डिजिटल बैंकिंग का ज़्यादा इस्तेमाल करने लगता है।
हड़ताल के बाद ग्राहक शाखा में लौट भी सकता है।
लेकिन मनोवैज्ञानिक सबक बना रहता है:
“शायद मुझे शाखा की उतनी ज़रूरत नहीं जितनी मैं सोचता था।”
इसी तरह एक अस्थायी व्यवधान अनजाने में स्थायी व्यवहार-परिवर्तन को तेज़ कर सकता है।
हर हड़ताल ग्राहक को और डिजिटल बनना सिखा सकती है
यह एक असुविधाजनक रणनीतिक सच्चाई है।
अगर ग्राहक हड़ताल के दौरान यह सीख लेता है कि:
UPI काम करता है;
मोबाइल बैंकिंग काम करती है;
ATM सेवाएँ उपलब्ध हैं;
निजी बैंकों की सेवाएँ सुलभ रहती हैं;
डिजिटल निवेश जारी रह सकते हैं;
ऑनलाइन भुगतान जारी रह सकते हैं;
तो वह विकल्पों के साथ और सहज हो जाता है।
अगली बार हड़ताल हुई तो असुविधा और कम होगी।
इससे एक संभावित चक्र बनता है:
हड़ताल → ग्राहक विकल्प खोजता है → ग्राहक डिजिटल बैंकिंग को जान लेता है → ग्राहक विकल्पों से सहज हो जाता है → अगली हड़ताल कम व्यवधान पैदा करती है।
इसलिए डिजिटल अपनाने की रफ़्तार बढ़ने के साथ पारंपरिक हड़ताल-मॉडल की प्रभावशीलता धीरे-धीरे घट सकती है।
लेकिन सरकार भी सीख रही है
सरकार इस बदलाव की केवल दर्शक नहीं है।
वह इसके अनुरूप खुद को ढाल रही है।
प्रस्तावित 28–30 सितंबर, 2026 की हड़ताल के दौरान सरकार ने RBI की मंज़ूरी से सार्वजनिक क्षेत्र के बैंकों और क्षेत्रीय ग्रामीण बैंकों को रविवार, 27 सितंबर को भी खुला रखने की व्यवस्था की, ताकि ग्राहकों को लंबे व्यवधान से बचाया जा सके।
सरकार ने यह चिंता भी सार्वजनिक रूप से उठाई है कि प्रस्तावित हड़ताल 30 सितंबर की अर्धवार्षिक क्लोज़िंग के साथ पड़ रही है, जो बैंकिंग संचालन के लिए विशेष रूप से अहम तारीख है।
यह प्रति-व्यवधान मनोविज्ञान का उदाहरण है।
हड़ताल के अधिकतम असुविधा पैदा करने का इंतज़ार करने के बजाय, व्यवस्था उसके कुछ असर को पहले ही सोख लेने की कोशिश करती है।
यानी:
सरकार हड़ताल के इर्द-गिर्द काम सँभालना सीख रही है।
यही एक और कारण है कि पारंपरिक व्यवधान-रणनीति का सीमांत प्रभाव घटता जा सकता है।
यूनियन की मनोवैज्ञानिक ताकत अब भी वास्तविक है
इसका मतलब यह नहीं कि बैंक यूनियनें अप्रासंगिक हो गई हैं।
बिल्कुल नहीं।
आठ लाख कर्मचारी और लगभग 90% बैंकिंग कार्यबल के प्रतिनिधित्व का दावा एक प्रभावशाली संगठनात्मक शक्ति है। मौजूदा UFBU कार्रवाई दिखाती है कि बैंक कर्मचारी आज भी, खासकर सार्वजनिक क्षेत्र की शाखाओं में, भौतिक रूप से काफ़ी व्यवधान पैदा कर सकते हैं।
कुछ क्षेत्र ऐसे भी हैं जहाँ डिजिटल बैंकिंग कर्मचारियों की जगह पूरी तरह नहीं ले सकती।
ज़रा सोचिए:
नकद-प्रधान ग्राहक;
वरिष्ठ नागरिक;
ग्रामीण ग्राहक;
जटिल ऋण दस्तावेज़ीकरण;
खातों से जुड़े विवाद;
KYC की समस्याएँ;
कानूनी दस्तावेज़;
सरकारी बैंकिंग;
शाखा-स्तर की ग्राहक शिकायतें;
विशेषीकृत क्रेडिट संचालन;
भौतिक सत्यापन;
वसूली और फ़ील्ड संचालन।
इसलिए कर्मचारी आज भी बैंकिंग पारिस्थितिकी तंत्र का एक अहम हिस्सा है।
सवाल यह नहीं कि यूनियनों के पास ताकत है या नहीं।
सवाल यह है:
भविष्य में किस तरह की ताकत सबसे ज़्यादा कारगर होगी?
पुराना फ़ॉर्मूला: “बैंक बंद करो”
पारंपरिक फ़ॉर्मूला सीधा-सादा था:
कर्मचारी काम बंद करते हैं
↓
शाखाएँ बंद हो जाती हैं
↓
ग्राहक परेशान होते हैं
↓
अर्थव्यवस्था पर दबाव पड़ता है
↓
सरकार हस्तक्षेप करती है
↓
वार्ता शुरू होती है
लेकिन आधुनिक फ़ॉर्मूला अलग होता जा रहा है:
कर्मचारी काम बंद करते हैं
↓
भौतिक शाखाओं में व्यवधान आता है
↓
डिजिटल माध्यम चलते रहते हैं
↓
निजी बैंक विकल्प उपलब्ध कराते हैं
↓
NPCI-आधारित भुगतान ढाँचा चलता रहता है
↓
ग्राहक खुद को ढाल लेते हैं
↓
सरकार आवश्यक सेवाओं को सँभाल लेती है
↓
आर्थिक व्यवधान अपेक्षा से कम रह जाता है
इसका मतलब यह नहीं कि हड़ताल बेअसर हो जाती है।
इसका मतलब यह है कि कर्मचारियों की भागीदारी और आर्थिक व्यवधान के बीच का रिश्ता कमज़ोर पड़ा है.
नया रणक्षेत्र है जनधारणा
यहीं बैंक यूनियनों को बड़े रणनीतिक बदलाव की ज़रूरत पड़ सकती है।
यूनियन की सबसे मज़बूत दलील सिर्फ़ यह नहीं होनी चाहिए:
“हम 90% कर्मचारियों का प्रतिनिधित्व करते हैं।”
ज़्यादा मज़बूत सवाल यह है:
“पाँच दिन का बैंकिंग सप्ताह बैंकिंग व्यवस्था को बेहतर कैसे बनाएगा?”
इसके लिए प्रमाण चाहिए।
उदाहरण के लिए:
क्या कार्यदिवसों में काम के घंटे बढ़ेंगे?
क्या उत्पादकता सुधरेगी?
क्या ग्राहक सेवा पर्याप्त बनी रहेगी?
क्या कर्मचारियों की थकान घटेगी?
क्या अनुपस्थिति घटेगी?
क्या भर्ती और कर्मचारियों को बनाए रखने में सुधार होगा?
क्या टेक्नोलॉजी शनिवार की बंदी की भरपाई कर पाएगी?
ग्रामीण ग्राहकों का क्या होगा?
नकद पर निर्भर ग्राहकों का क्या होगा?
महीने के अंत और तिमाही के अंत के कामकाज के लिए क्या व्यवस्था होगी?
ये ऐसे सवाल हैं जिनके जवाब आँकड़ों से दिए जा सकते हैं।
और डिजिटल अर्थव्यवस्था में आँकड़ों पर आधारित सौदेबाज़ी, व्यवधान पर आधारित सौदेबाज़ी से ज़्यादा ताकतवर होती है।
यूनियन को “हड़ताल की शक्ति” से “ज्ञान की शक्ति” की ओर बढ़ना चाहिए
कल्पना कीजिए कि बैंक यूनियनें एक विस्तृत पाँच-दिवसीय बैंकिंग श्वेत-पत्र जारी करें।
उसमें वे दिखा सकती हैं:
मौजूदा व्यवस्था
चुनिंदा शनिवारों को छह-दिवसीय उपलब्धता + मौजूदा कार्यदिवस के घंटे।
प्रस्तावित व्यवस्था
पाँच-दिवसीय बैंकिंग + कार्यदिवसों पर अतिरिक्त कार्य-घंटे।
उत्पादकता की गणना
दोनों मॉडलों के अंतर्गत कुल कार्य-घंटे।
ग्राहक-सेवा की व्यवस्था
ज़रूरत पड़ने पर कार्यदिवसों में शाखाओं के बढ़े हुए समय।
डिजिटल माइग्रेशन
UPI, मोबाइल बैंकिंग और इंटरनेट बैंकिंग का अधिक उपयोग।
कर्मचारियों को लाभ
बेहतर कार्य-जीवन संतुलन और संभावित रूप से बेहतर उत्पादकता।
बैंक को लाभ
कर्मचारियों की बेहतर संलग्नता और घटी हुई थकान।
ग्राहक को लाभ
सोमवार से शुक्रवार तक अनुमानित, पूर्ण-सेवा बैंकिंग।
इससे पूरी बहस का रुख बदल जाएगा।
फिर बात यह नहीं रहेगी:
“कर्मचारी शनिवार की छुट्टी चाहते हैं।”
बल्कि यह बन जाएगी:
“भारत बैंकिंग के कार्य-सप्ताह को नए सिरे से गढ़ रहा है।”
यह कहीं ज़्यादा मज़बूत कथानक है।
निजी बैंक के पहलू का इस्तेमाल सावधानी से होना चाहिए
यहाँ एक दिलचस्प विडंबना है।
निजी क्षेत्र के बैंकों की मज़बूती ने सार्वजनिक क्षेत्र के बैंकों की हड़तालों की व्यवधान-शक्ति घटा दी है।
लेकिन वही निजी प्रतिस्पर्धा यूनियनों के तर्क को एक दूसरे ढंग से मज़बूत भी कर सकती है।
अगर कर्मचारी मानते हैं कि निजी बैंक लगातार ज़्यादा टेक्नोलॉजी-संचालित और ग्राहक-केंद्रित सेवाएँ दे रहे हैं, तो प्रतिस्पर्धा में टिके रहने के लिए सार्वजनिक क्षेत्र के बैंकों को अपने कर्मचारियों की उत्पादकता, टेक्नोलॉजी और कार्य-संस्कृति को लगातार बेहतर बनाना होगा।
इसलिए असली मुद्दा यह नहीं होना चाहिए:
सार्वजनिक क्षेत्र का बैंक बनाम निजी बैंक।
बल्कि यह होना चाहिए:
भारतीय बैंकिंग सार्वजनिक क्षेत्र के बैंकों के सामाजिक उद्देश्य और पहुँच को आधुनिक बैंकिंग की टेक्नोलॉजी, कुशलता और ग्राहकों की अपेक्षाओं के साथ कैसे जोड़ सकती है?
यह कहीं बड़ा राष्ट्रीय सवाल है।
सरकार को भी कर्मचारियों का मनोविज्ञान समझना होगा
यह मान लेने में खतरा है कि डिजिटल बैंकिंग चल रही है तो कर्मचारियों की चिंताओं को यूँ ही नज़रअंदाज़ किया जा सकता है।
कर्मचारी इस बदलाव को अलग नज़र से देखता है।
वह सोच सकता है:
“बैंक चाहता है कि टेक्नोलॉजी उत्पादकता बढ़ाए, लेकिन कर्मचारी हफ़्ते में छह दिन उपलब्ध भी रहें।”
अगर यह धारणा घर कर गई, तो प्रतिरोध केवल अनुबंध का नहीं, मनोवैज्ञानिक भी हो जाता है।
इसलिए सरकार और प्रबंधन को यह दिखाना होगा कि टेक्नोलॉजी का इस्तेमाल केवल कर्मचारियों से ज़्यादा काम निकालने के लिए नहीं, बल्कि काम को समझदारी से नए सिरे से गढ़ने के लिए भी किया जा रहा है।
बैंकरों और ग्राहकों के बीच एक नया सामाजिक अनुबंध
भारत को शायद यह नए सिरे से समझना होगा कि बैंक की नौकरी का अर्थ क्या है।
पारंपरिक अनुबंध था:
“मैं छह दिन काम करता हूँ; ग्राहक शाखा में आता है।”
उभरता हुआ अनुबंध यह हो सकता है:
“मैं पाँच दिन उत्पादक ढंग से काम करता हूँ; टेक्नोलॉजी 24×7 बुनियादी पहुँच देती है; और जहाँ टेक्नोलॉजी समस्या नहीं सुलझा पाती, वहाँ विशेषज्ञ मानवीय सहायता उपलब्ध रहती है।”
यह केवल कर्मचारियों का मुद्दा नहीं है।
यह बैंकिंग के भविष्य का मुद्दा है।
यूनियन की रणनीति कैसी होनी चाहिए?
अगर यूनियनें लंबे समय तक ज़्यादा प्रभाव चाहती हैं, तो पाँच बदलाव उनकी रणनीति को अधिक प्रासंगिक बना सकते हैं।
1. कर्मचारियों की संख्या से आर्थिक आँकड़ों की ओर
सिर्फ़ यह न कहें:
“हम 90% का प्रतिनिधित्व करते हैं।”
बल्कि दिखाएँ:
“इन कर्मचारियों का मापने योग्य आर्थिक योगदान यह है।”
2. असुविधा से जन-शिक्षा की ओर
समझाएँ कि यह माँग इनके लिए क्यों मायने रखती है:
ग्राहक;
परिवार;
कारोबार;
कर्मचारी;
बैंक;
अर्थव्यवस्था।
3. टकराव से प्रमाण-समर्थित वार्ता की ओर
एक विस्तृत उत्पादकता मॉडल कभी-कभी बार-बार की बंदी से ज़्यादा हासिल कर सकता है।
4. शाखा-केंद्रित सोच से डिजिटल-युग की सोच की ओर
आधुनिक बैंकिंग यूनियन को यह समझना होगा:
NPCI + UPI + API + मोबाइल बैंकिंग + फिनटेक + आउटसोर्सिंग + AI + क्लाउड + ऑटोमेशन।
जो यूनियन बैंकिंग के भविष्य को समझेगी, वही बैंकिंग रोज़गार के भविष्य पर बेहतर बातचीत कर पाएगी।
5. जन-सद्भाव की रक्षा
ग्राहक को दुश्मन नहीं बनना चाहिए।
यूनियन का संदेश बढ़ते हुए यह होना चाहिए:
“हम बेहतर बैंकिंग के लिए लड़ रहे हैं, ग्राहक के खिलाफ़ नहीं।”
सबसे बड़ा सबक: बैंकिंग अब एक इकोसिस्टम बन गई है
2026 की भारतीय बैंकिंग प्रणाली को केवल बैंक कर्मचारियों की गिनती से नहीं समझा जा सकता।
इसे एक इकोसिस्टम के रूप में समझना होगा:
बैंक कर्मचारी
शाखाएँ
ATM
NPCI
UPI
बैंकिंग ऐप
फिनटेक कंपनियाँ
आउटसोर्स सेवा प्रदाता
निजी क्षेत्र के बैंक
सार्वजनिक क्षेत्र के बैंक
क्लाउड और टेक्नोलॉजी ढाँचा
खुद ग्राहक
यह अंतिम घटक — ग्राहक — शायद सबसे अहम है।
क्योंकि टेक्नोलॉजी ने धीरे-धीरे ग्राहक को बैंकिंग सेवाओं के निष्क्रिय प्राप्तकर्ता से बैंकिंग प्रणाली का सक्रिय भागीदार बना दिया है।
ग्राहक ही नया बैंकिंग काउंटर बन गया है
शायद यही अंततः सबसे महत्वपूर्ण मनोवैज्ञानिक परिवर्तन है।
पहले:
ग्राहक → बैंक काउंटर → बैंक कर्मचारी → लेन-देन
आज:
ग्राहक → स्मार्टफोन → बैंकिंग ऐप/UPI → डिजिटल ढाँचा → लेन-देन
कर्मचारी गायब नहीं हुआ है।
लेकिन काउंटर अब ग्राहक की हथेली में आ गया है।
यही एक बदलाव समझाता है कि बैंक हड़तालों का मनोविज्ञान क्यों बदल रहा है।
यूनियन-शक्ति का भविष्य
भविष्य की बैंक यूनियन केवल शाखाएँ बंद करा सकने की क्षमता पर निर्भर नहीं रह सकती।
वह बढ़ते हुए इस पर निर्भर करेगी कि वह कठिन सवालों के जवाब दे पाती है या नहीं:
क्या कर्मचारी-कल्याण उत्पादकता बढ़ा सकता है?
क्या पाँच-दिवसीय बैंकिंग और 24×7 डिजिटल बैंकिंग साथ-साथ चल सकती हैं?
क्या टेक्नोलॉजी केवल लक्ष्य बढ़ाने के बजाय रोज़मर्रा का बोझ घटा सकती है?
क्या ग्राहकों को आवश्यक सेवाएँ बिना रुकावट मिल सकती हैं?
क्या सार्वजनिक क्षेत्र के बैंक निजी बैंकों के सामने प्रतिस्पर्धी बने रह सकते हैं?
क्या आउटसोर्सिंग को रोज़गार की सुरक्षा और संचालन पर नियंत्रण के साथ संतुलित किया जा सकता है?
क्या बैंकिंग कार्यबल को AI और डिजिटल बैंकिंग के लिए पुनः कुशल बनाया जा सकता है?
यही वे सवाल हैं जो बैंकिंग यूनियनों की अगली पीढ़ी को परिभाषित करेंगे।
“हड़ताल” से “रणनीति” तक
इसलिए पाँच-दिवसीय बैंकिंग को लेकर चल रहा विवाद इस बात से कहीं बड़ा है कि शनिवार कार्यदिवस हो या नहीं।
यह इस बात की परीक्षा है कि क्या भारत का पारंपरिक औद्योगिक-संबंध मॉडल एक ऐसे बैंकिंग उद्योग के अनुरूप ढल सकता है जो बुनियादी रूप से बदल चुका है।
यूनियन के पास अब भी संख्या है।
सरकार के पास अब भी नियामक अधिकार है।
निजी बैंकों ने विकल्प खड़े कर दिए हैं।
NPCI ने डिजिटल भुगतान का ढाँचा बना दिया है।
टेक्नोलॉजी ने सेवा-वितरण के नए माध्यम रच दिए हैं।
आउटसोर्सिंग ने बैंकिंग गतिविधियों को एक व्यापक इकोसिस्टम में फैला दिया है।
और ग्राहक अब अपनी जेब में बैंक की एक शाखा लिए घूमता है।
इसलिए असली सवाल अब यह नहीं रहा:
“क्या बैंक कर्मचारी बैंक बंद करा सकते हैं?”
अधिक प्रासंगिक सवाल यह है:
“क्या बैंक यूनियनें इतना आर्थिक, बौद्धिक और जन-दबाव बना सकती हैं कि उनकी माँगों को अनदेखा करना असंभव हो जाए?”
इसके लिए एक अलग तरह का नेतृत्व चाहिए।
सिर्फ़ हड़ताल बुलाने की क्षमता नहीं।
बल्कि टेक्नोलॉजी, अर्थशास्त्र, ग्राहक-मनोविज्ञान, कर्मचारी-व्यवहार और प्रतिस्पर्धी बैंकिंग परिदृश्य को समझने की क्षमता — और फिर उस समझ को एक विश्वसनीय वार्ता-रणनीति में बदलने की क्षमता।
बैंकिंग कार्यबल की भविष्य की लड़ाई केवल शाखा के फाटक पर नहीं जीती जाएगी।
वह कर्मचारियों, ग्राहकों, प्रबंधन और नीति-निर्माताओं के मन में जीती जाएगी।
और ऐसी बैंकिंग व्यवस्था में, जहाँ स्मार्टफोन नया काउंटर बन चुका है, भविष्य की सबसे ताकतवर बैंकिंग यूनियन शायद वही होगी जो सूचना का उतने ही प्रभावी ढंग से इस्तेमाल करना सीख ले, जितने प्रभावी ढंग से वह कभी औद्योगिक व्यवधान का करती थी।
अक्सर पूछे जाने वाले सवाल
भारत में आज बैंक हड़ताल के दौरान ग्राहकों का क्या होता है?
रोज़मर्रा की ज़्यादातर बैंकिंग चलती रहती है। UPI, नेट बैंकिंग, मोबाइल ऐप और ATM पर बैंक हड़ताल का असर ज़्यादातर नहीं पड़ता, क्योंकि ये शाखा के काउंटर पर नहीं, बल्कि साझा डिजिटल ढाँचे पर चलते हैं। इसलिए बैंक कर्मचारियों का बहुमत काम से दूर रहने पर भी ग्राहक पैसे भेज सकते हैं, बिल भर सकते हैं और बैलेंस देख सकते हैं।
बैंक यूनियनें पाँच दिन के बैंकिंग सप्ताह की माँग क्यों कर रही हैं?
यूनियनों का तर्क है कि पाँच दिन का बैंकिंग सप्ताह वैश्विक बैंकिंग मानकों के अनुरूप होगा और कर्मचारियों का कार्य-जीवन संतुलन सुधारेगा, जबकि सरकार और RBI अब तक ऐसे बदलाव को लेकर सतर्क रहे हैं जिससे शनिवार को बैंक शाखाओं तक जनता की पहुँच प्रभावित हो।
क्या बैंक हड़ताल आज भी बैंकिंग को पूरी तरह ठप कर सकती है?
उस तरह नहीं जैसे पहले कर सकती थी। सार्वजनिक क्षेत्र के बैंकों पर असर सीधे पड़ता है, लेकिन निजी क्षेत्र के बैंक आम तौर पर खुले रहते हैं, और NPCI के ढाँचे से गुज़रने वाले डिजिटल माध्यम हड़ताल के बावजूद रोज़मर्रा के ज़्यादातर लेन-देन प्रोसेस करते रहते हैं।
देशव्यापी बैंक हड़ताल में आम तौर पर कितने बैंक कर्मचारी शामिल होते हैं?
यूनाइटेड फ़ोरम ऑफ़ बैंक यूनियंस (UFBU) के तहत आने वाली यूनियनें भारत के लगभग 90% बैंकिंग कार्यबल का प्रतिनिधित्व करने का दावा करती हैं, हालाँकि यह संख्या अब सीधे-सीधे 90% बैंकिंग लेन-देन रुक जाने में तब्दील नहीं होती।
डिजिटल बैंकिंग के दौर में बैंक यूनियनों को क्या अलग करना चाहिए?
लेख का तर्क है कि यूनियनों को केवल हड़ताल की शक्ति पर निर्भर रहने के बजाय ज्ञान की शक्ति गढ़नी चाहिए — यानी पाँच दिन के बैंकिंग सप्ताह जैसी माँगों के लिए जनता के सामने स्पष्ट तर्क रखना, यह मानकर चलने के बजाय कि अकेली बंदी जनता या सरकार की राय को बदल देगी।
Leave a Reply