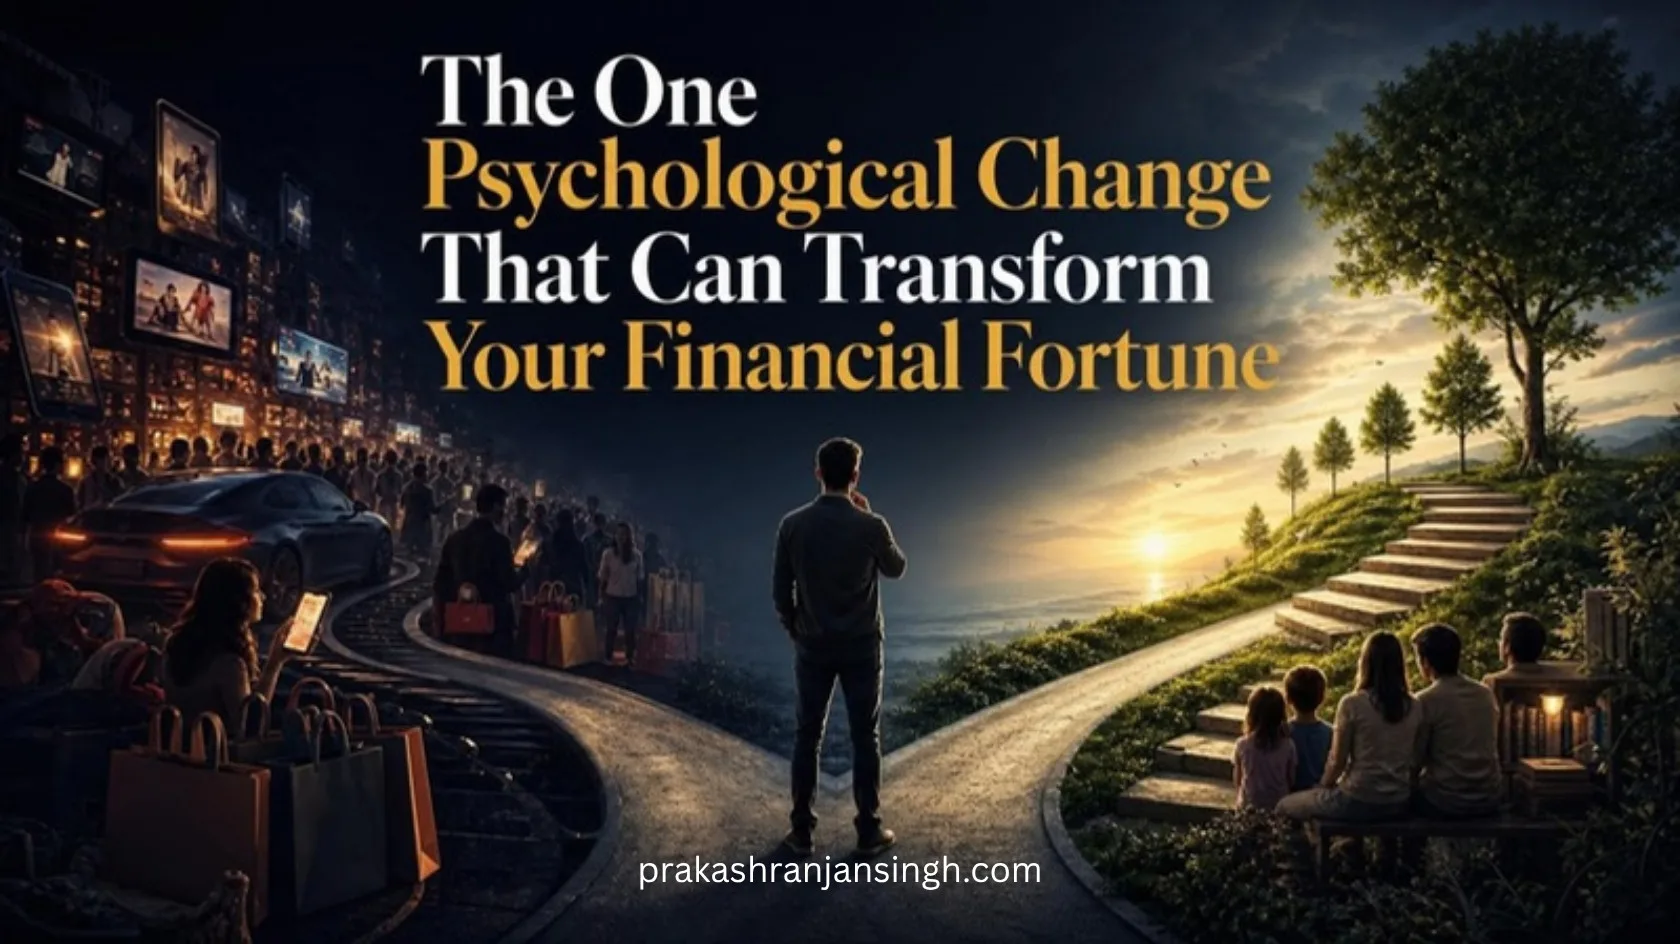
वित्तीय आज़ादी की मानसिकता (फाइनेंशियल फ्रीडम माइंडसेट) की शुरुआत खर्च करने से पहले के एक छोटे-से ठहराव से होती है — वह पल, जब आप “क्या मैं आज इसे अफोर्ड कर सकता हूँ?” पूछना बंद कर देते हैं और यह पूछना शुरू करते हैं कि इसकी कीमत आपकी भविष्य की आज़ादी को कितना चुकानी पड़ेगी।
मुख्य बातें (Key Takeaways)
- सबसे ताकतवर वित्तीय बदलाव मनोवैज्ञानिक है — खर्च करने से पहले “क्या मैं आज इसे अफोर्ड कर सकता हूँ?” की बजाय पूछें “यह फैसला मेरी भविष्य की आज़ादी का क्या करेगा?”
- पहले की पीढ़ियाँ खर्च करने से पहले बचत करती थीं और भविष्य की सुरक्षा के लिए आज के आराम की कुर्बानी देती थीं; आज की पीढ़ी अक्सर कमाने से पहले खर्च कर लेती है, आज ही भविष्य की उम्मीद की गई आमदनी इस्तेमाल कर रही है।
- लालच पर काबू रखें, लाइफस्टाइल पर काबू रखें, EMI पर काबू रखें — सबसे बड़ी संपत्ति शायद पैसा नहीं, आज़ादी है।
विषय-सूची
- आज के लिए खर्च करना बंद करें — कल के लिए सोचना शुरू करें
- बीती पीढ़ी खर्च से पहले बचत करती थी। आज की पीढ़ी अक्सर कमाने से पहले खर्च करती है।
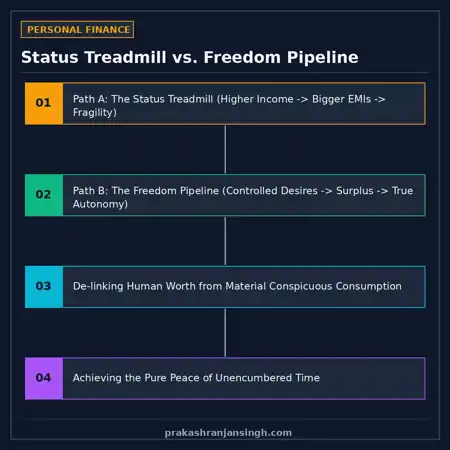
- सबसे बड़ा वित्तीय जाल कम आमदनी नहीं है। यह लाइफस्टाइल अपग्रेड की बेकाबू चाहत है।
- लालच का मनोविज्ञान: हम वह क्यों खरीदते हैं जिसकी हमें असल में ज़रूरत नहीं
- 1. इंस्टेंट ग्रेटिफिकेशन का जाल
- 2. सामाजिक तुलना: सबसे महंगी अदृश्य EMI
- 3. EMI का भ्रम
- दिमाग़ की सबसे ताकतवर रीवायरिंग: चाहत और खरीद के बीच ठहराव लाएँ
- बचत को अपना पहला खर्च बनाएँ, खर्च के बाद बचा हुआ हिस्सा नहीं
- लग्ज़री की नई परिभाषा वित्तीय आज़ादी की मानसिकता होनी चाहिए
- जो रुपया आप बर्बाद नहीं करते, वह आपके भविष्य के लिए काम करता है
- पीढ़ीगत ज़िम्मेदारी: क्या हम संपत्ति छोड़ रहे हैं या EMI?
- बाज़ार हमेशा चाहत पैदा करेगा। आपको अपना अनुशासन खुद बनाना होगा।
- वित्तीय आज़ादी का एक आसान फॉर्मूला
- आखिरी सबक: दिमाग़ पर काबू रखें, पैसा खुद पीछे आएगा
आज के लिए खर्च करना बंद करें — कल के लिए सोचना शुरू करें
शायद कोई भी निवेश, वेतन-वृद्धि या वित्तीय प्रोडक्ट इतना ताकतवर नहीं जितना इंसानी मनोविज्ञान में एक साधारण बदलाव हो सकता है —
“पैसा खर्च करने से पहले, यह पूछना बंद करें कि ‘क्या मैं आज इसे अफोर्ड कर सकता हूँ?’ यह पूछना शुरू करें कि ‘यह फैसला मेरी भविष्य की आज़ादी का क्या करेगा?’”
यह एक छोटा-सा मानसिक बदलाव, जीवन-यापन की लागत घटाने, बचत बढ़ाने, संपत्ति बनाने, और शायद सबसे अहम — अगली पीढ़ी को एक मज़बूत वित्तीय नींव देने की ताकत रखता है।
सबसे बड़ी वित्तीय क्रांति ज़रूरी नहीं कि शेयर बाज़ार, बैंक या किसी कारोबार से शुरू हो।
यह दिमाग़ से शुरू होती है।
बीती पीढ़ी खर्च से पहले बचत करती थी। आज की पीढ़ी अक्सर कमाने से पहले खर्च करती है।
हमारी पहले की पीढ़ियाँ आमतौर पर एक अलग मनोवैज्ञानिक ढाँचे में जीती थीं।
वे पूछती थीं —
हम कितना बचा सकते हैं?
हम गैर-ज़रूरी कर्ज़ से कैसे बच सकते हैं?
हम घर, ज़मीन या दूसरी संपत्ति कैसे खरीद सकते हैं?
हम अपने बच्चों को कैसे सुरक्षित कर सकते हैं?
हम अगली पीढ़ी के लिए क्या छोड़ सकते हैं?
वे अक्सर भविष्य की सुरक्षा बनाने के लिए आज के आराम की कुर्बानी देती थीं।
आज, यह मनोविज्ञान काफी हद तक उलट गया है।
आधुनिक सवाल अक्सर यह होता है —
मैं अभी क्या खरीद सकता हूँ?
मैं कौन-सी EMI संभाल सकता हूँ?
दूसरे मुझसे कौन-सी लाइफस्टाइल की उम्मीद रखते हैं?
अगर क्रेडिट उपलब्ध है तो इंतज़ार क्यों करूँ?
जब मैं अपनी उम्मीद की गई भविष्य की आमदनी आज ही इस्तेमाल कर सकता हूँ, तो सालों बचत क्यों करूँ?
और यहीं से खतरा शुरू होता है।
भविष्य की आमदनी कमाई जाने से पहले ही खर्च की जा रही है।
कल की तनख्वाह आज की EMI में पहले से ही बंध चुकी है।
जो बोनस अभी आया भी नहीं, वह दिमाग़ में पहले ही खर्च हो चुका है।
अगली वेतन-वृद्धि पहले से ही लाइफस्टाइल के बजट में शामिल कर ली गई है।
और धीरे-धीरे, कोई व्यक्ति ज़्यादा कमाकर भी वित्तीय रूप से मज़बूत हुए बिना रह सकता है।
सबसे बड़ा वित्तीय जाल कम आमदनी नहीं है। यह लाइफस्टाइल अपग्रेड की बेकाबू चाहत है।
₹30,000 कमाने वाला व्यक्ति वित्तीय रूप से अनुशासित हो सकता है।
₹3 लाख कमाने वाला व्यक्ति वित्तीय रूप से तनावग्रस्त हो सकता है।
क्यों?
क्योंकि आमदनी क्षमता तय करती है, लेकिन मनोविज्ञान व्यवहार तय करता है।
बाज़ार इसे बहुत अच्छी तरह समझता है।
हर इंडस्ट्री एक चीज़ के लिए होड़ में है —
आपका ध्यान — और फिर आपकी चाहत।
FMCG इंडस्ट्री कहती है — कुछ नया आज़माओ।
लाइफस्टाइल इंडस्ट्री कहती है — तुम इससे बेहतर के हकदार हो।
ऑटोमोबाइल इंडस्ट्री कहती है — अपग्रेड करो।
स्मार्टफोन इंडस्ट्री कहती है — तुम्हारा मौजूदा फोन पुराना पड़ चुका है।
फैशन इंडस्ट्री कहती है — ट्रेंड फॉलो करो।
वित्तीय इंडस्ट्री कहती है — इंतज़ार क्यों करें? अभी लो, बाद में चुकाओ।
अकेले-अकेले, इनमें से कोई भी प्रोडक्ट या सेवा ज़रूरी नहीं कि बुरी हो।
दिक्कत तब शुरू होती है जब मार्केटिंग इंसानी दिमाग़ में घुसकर एक चाहत को एक मनोवैज्ञानिक ज़रूरत में बदल देती है।
लालच का मनोविज्ञान: हम वह क्यों खरीदते हैं जिसकी हमें असल में ज़रूरत नहीं
इंसान हमेशा तर्कसंगत उपभोक्ता नहीं होते।
हम भावनात्मक उपभोक्ता हैं।
कई मनोवैज्ञानिक ताकतें हमारे वित्तीय फैसलों को प्रभावित करती हैं। भारतीय रिज़र्व बैंक की वित्तीय शिक्षा पहल ठीक इसीलिए बनाई गई थी क्योंकि ये ताकतें दुर्लभ अपवाद नहीं, बल्कि आम और अनुमानित हैं।
1. इंस्टेंट ग्रेटिफिकेशन का जाल
दिमाग़ स्वाभाविक रूप से तुरंत मिलने वाले इनाम का आनंद लेता है।
पैसा बचाना भविष्य में फायदा देता है।
कुछ खरीदना तुरंत भावनात्मक इनाम देता है।
इसीलिए “अभी खरीदें” पर क्लिक करना, बचत या निवेश खाते में पैसा डालने से अक्सर आसान महसूस होता है।
प्रोडक्ट दिखता है।
भविष्य अदृश्य है।
सुख तुरंत है।
वित्तीय कीमत टली हुई है।
यही वजह है कि “अभी खरीदो, बाद में चुकाओ” वाली मानसिकता अनुशासनहीन खर्च के लिए खतरनाक बन सकती है।
दिमाग़ कहता है —
“आज का आनंद लो। कल खुद संभल जाएगा।”
लेकिन कल आखिरकार आता है — बिलों, EMI और वित्तीय दबाव के साथ।
2. सामाजिक तुलना: सबसे महंगी अदृश्य EMI
हम हमेशा किसी चीज़ की ज़रूरत होने की वजह से नहीं खरीदते।
कई बार, हम इसलिए खरीदते हैं क्योंकि किसी और के पास वह है।
एक सहकर्मी नई गाड़ी खरीदता है।
एक पड़ोसी अपना घर रीनोवेट करता है।
एक दोस्त महंगी छुट्टियों पर जाता है।
कोई सोशल मीडिया पर लग्ज़री लाइफस्टाइल पोस्ट करता है।
अचानक, हमारी बिल्कुल ठीक-ठाक ज़िंदगी अधूरी लगने लगती है।
इसे तुलना का जाल (कम्पैरिज़न ट्रैप) कहा जाता है।
हम अपनी असली वित्तीय हालत की तुलना दूसरों की चुन-चुनकर दिखाई गई लाइफस्टाइल से करते हैं।
और फिर अपनी सामाजिक छवि बचाने के लिए वित्तीय फैसले लेते हैं।
ज़िंदगी के सबसे महंगे वित्तीय फैसलों में से एक है — उन लोगों को प्रभावित करने के लिए पैसा खर्च करना, जिन्हें शायद याद भी न रहे कि आपने क्या खरीदा।
वित्तीय आज़ादी के लिए यह कहने की हिम्मत चाहिए —
“मुझे हर किसी के बराबर चलने की ज़रूरत नहीं।”
3. EMI का भ्रम
₹1 लाख की कीमत वाला प्रोडक्ट महंगा लग सकता है।
लेकिन जब इसे इस तरह दिखाया जाता है —
“सिर्फ ₹3,499 प्रति माह”
तो दिमाग़ अचानक इसे अलग नज़र से देखता है।
कुल कीमत मनोवैज्ञानिक ध्यान से गायब हो जाती है।
छोटी मासिक रकम अफोर्डेबल दिखती है।
फिर एक और EMI जुड़ जाती है।
फिर एक और।
अकेले-अकेले, हर EMI मैनेज करने लायक लग सकती है।
साथ में मिलकर, वे भविष्य की आमदनी का एक बड़ा हिस्सा खा सकती हैं।
वित्तीय दबाव अक्सर इसी तरह पैदा होता है — किसी एक बड़े फैसले से नहीं, बल्कि बिना कुल बोझ देखे लिए गए कई छोटे-छोटे वादों से।
दिमाग़ की सबसे ताकतवर रीवायरिंग: चाहत और खरीद के बीच ठहराव लाएँ
यहाँ एक आसान मनोवैज्ञानिक औज़ार है —
अपनी पहली चाहत को कभी अंतिम वित्तीय फैसला न लेने दें।
जब आपको कोई गैर-ज़रूरी चीज़ खरीदने की इच्छा हो, तो रुकें।
खुद से पाँच सवाल पूछें —
1. क्या मुझे सच में इसकी ज़रूरत है — या मैं बस इसे चाहता हूँ?
2. क्या 30 दिन बाद भी मैं इसे उतना ही चाहूँगा?
3. इस खरीद के लिए मैं भविष्य की कौन-सी वित्तीय आज़ादी की कुर्बानी दे रहा हूँ?
4. क्या मैं इसे उपयोगिता के लिए खरीद रहा हूँ — या सामाजिक स्वीकृति के लिए?
5. अगर मुझे आज पूरी रकम नकद चुकानी पड़े, तो क्या फिर भी मैं इसे खरीदूँगा?
यह छोटा-सा ठहराव खर्च करने का व्यवहार पूरी तरह बदल सकता है।
क्योंकि लालच भावनात्मक है, लेकिन मूल्यांकन तर्कसंगत है।
जीत उसी की होती है जो तर्कशील सोच को भावनात्मक आवेग को हराने के लिए पर्याप्त समय देता है।
बचत को अपना पहला खर्च बनाएँ, खर्च के बाद बचा हुआ हिस्सा नहीं
पहले की पीढ़ियों का एक सबसे बड़ा सबक सीधा था —
पहले बचत करो। फिर खर्च करो।
आधुनिक जीवन अक्सर उलटा फॉर्मूला अपनाता है —
आमदनी → खर्च → EMI → लाइफस्टाइल → जो बचा वही बचत बन जाता है।
लेकिन ज़्यादा मज़बूत फॉर्मूला यह है —
आमदनी → बचत/निवेश → ज़रूरी खर्च → नियंत्रित लाइफस्टाइल।
इसके लिए एक और मनोवैज्ञानिक बदलाव चाहिए।
यह मत सोचें —
“महीने के अंत में जो बचेगा, वह बचा लूँगा।”
यह सोचें —
“मेरा भविष्य पहला व्यक्ति है जिसे भुगतान मिलना चाहिए।”
अपनी बचत को एक अनिवार्य मासिक ज़िम्मेदारी की तरह मानें।
आमदनी आते ही, इसका एक हिस्सा इनकी ओर जाना चाहिए —
इमरजेंसी भंडार
निवेश
रिटायरमेंट सुरक्षा
बच्चों की पढ़ाई या भविष्य
संपत्ति निर्माण
दीर्घकालीन वित्तीय स्वतंत्रता
जो व्यक्ति पहले खर्च करता है और बाद में बचाता है, उसे बचत न करने का कोई-न-कोई बहाना हमेशा मिल जाता है।
जो व्यक्ति पहले बचत करता है, वह बची हुई आमदनी में जीवन ढालना सीख जाता है — रोज़मर्रा में वित्तीय आज़ादी की मानसिकता ऐसी ही दिखती है।
लग्ज़री की नई परिभाषा वित्तीय आज़ादी की मानसिकता होनी चाहिए
शायद आधुनिक सभ्यता की सबसे अहम दिमाग़ी रीवायरिंग सफलता को फिर से परिभाषित करना है।
लग्ज़री ज़रूरी नहीं कि यह हो —
एक बड़ी EMI
एक महंगी गाड़ी
लगातार अपग्रेड होता फोन
क्रेडिट से चलने वाली लाइफस्टाइल
ऐसी चीज़ों से भरा घर जिनका शायद ही इस्तेमाल होता है
असली लग्ज़री यह हो सकती है —
सैलरी वाले दिन कोई घबराहट नहीं
अचानक आए खर्चों का कोई डर नहीं
किसी ज़हरीली नौकरी को छोड़ पाने की क्षमता
ज़्यादा कर्ज़ से आज़ादी
किसी संकट में टिके रहने लायक बचत
माता-पिता और बच्चों को सहारा दे पाने की क्षमता
अपना समय कैसे बिताना है, यह चुनने की आज़ादी
जिसे जीने के लिए कम की ज़रूरत है, उसके पास जीने की ज़्यादा आज़ादी है।
यह एक ताकतवर वित्तीय सच्चाई है।
जो रुपया आप बर्बाद नहीं करते, वह आपके भविष्य के लिए काम करता है
दो लोगों की कल्पना करें, जो बराबर आमदनी कमाते हैं।
एक हर महीने ₹10,000 गैर-ज़रूरी लाइफस्टाइल खर्चों पर लगाता है।
दूसरा इन खर्चों पर नियंत्रण रखता है और नियमित रूप से उतनी ही रकम दीर्घकालीन उत्पादक संपत्तियों में लगाता है।
शुरुआत में, दोनों की लाइफस्टाइल अलग दिख सकती है।
खर्च करने वाला ज़्यादा सफल दिख सकता है।
लेकिन समय के साथ, बचत करने वाला जमा कर सकता है —
निवेश
वित्तीय भंडार
संपत्ति
ज़्यादा मौके
लोन पर निर्भरता से आज़ादी
यह फर्क ज़रूरी नहीं कि बुद्धिमानी का हो।
यह हमेशा सैलरी का भी नहीं होता।
यह अक्सर लगातार दोहराए गए व्यवहार का नतीजा होता है।
बचाया गया पैसा, इनकार किया गया पैसा नहीं है। यह आपके भविष्य की आज़ादी की ओर मोड़ा गया पैसा है।
पीढ़ीगत ज़िम्मेदारी: क्या हम संपत्ति छोड़ रहे हैं या EMI?
हर पीढ़ी अगली पीढ़ी को कुछ-न-कुछ सौंपती है।
कई बार शिक्षा।
कई बार मूल्य (वैल्यूज़)।
कई बार संपत्ति।
कई बार दौलत।
लेकिन बढ़ता हुआ एक और खतरा है —
हम कर्ज़ की संस्कृति सौंप सकते हैं।
अगर बच्चे बड़े होते हुए यह देखें —
हर चीज़ EMI पर खरीदी जा रही है
रोज़मर्रा के उपभोग के लिए क्रेडिट का इस्तेमाल हो रहा है
बचत लगातार टाली जा रही है
लाइफस्टाइल को वित्तीय सुरक्षा से ज़्यादा अहमियत दी जा रही है
तो वे अनजाने में इसे सामान्य मान सकते हैं।
माता-पिता बच्चों को जो सबसे बड़ा तोहफा दे सकते हैं, वह सिर्फ पैसा नहीं है।
यह वित्तीय मनोविज्ञान है।
उन्हें जल्दी सिखाएँ —
संतोष टालना (डिलेड ग्रेटिफिकेशन)
संपत्ति और देनदारी के बीच का फर्क
कर्ज़ की कीमत
बचत की अहमियत
कंपाउंडिंग कैसे काम करती है
सामाजिक तुलना क्यों खतरनाक है
ज़रूरत और चाहत में फर्क कैसे करें
एक वित्तीय रूप से शिक्षित बच्चा, एक मामूली विरासत से भी उतनी ही संपत्ति बना सकता है, जितनी एक अनुशासनहीन बच्चा एक बड़ी विरासत से भी नहीं बचा सकता।
बाज़ार हमेशा चाहत पैदा करेगा। आपको अपना अनुशासन खुद बनाना होगा।
हमें बाज़ार को इसलिए दोष नहीं देना चाहिए कि वह वही कर रहा है जिसके लिए वह बना है।
कारोबार विज्ञापन करेंगे।
ब्रांड होड़ करेंगे।
वित्तीय संस्थाएँ क्रेडिट देंगी।
तकनीक खरीदारी आसान बनाएगी।
लालच कभी गायब नहीं होगा।
इसलिए, वित्तीय अनुशासन को बाज़ार के कम आकर्षक होने पर निर्भर नहीं रहना चाहिए।
इसे हमारे दिमाग़ के ज़्यादा मज़बूत होने पर निर्भर रहना चाहिए।
भविष्य का विजेता ज़रूरी नहीं कि सबसे ज़्यादा कमाने वाला व्यक्ति हो।
यह वह व्यक्ति हो सकता है जिसने तीन क्षमताएँ हासिल की हों —
कमाने की क्षमता।
गैर-ज़रूरी चाहतों पर काबू रखने की क्षमता।
अतिरिक्त आमदनी को भविष्य की संपत्ति में बदलने की क्षमता।
वित्तीय आज़ादी का एक आसान फॉर्मूला
हर बड़े लाइफस्टाइल फैसले से पहले, याद रखें —
ज़रूरत → सोचें → योजना बनाएँ → खरीदें
यह नहीं —
लालच → EMI → तनाव → पछतावा
और अपनी लाइफस्टाइल बढ़ाने से पहले, अपनी संपत्ति बढ़ाएँ — रोज़मर्रा में वित्तीय आज़ादी की मानसिकता ऐसी ही दिखती है।
कोई नई EMI लेने से पहले, अपनी कुल वित्तीय ज़िम्मेदारियाँ जोड़ें।
दूसरों को प्रभावित करने के लिए कुछ खरीदने से पहले पूछें कि क्या इससे आपकी ज़िंदगी बेहतर होगी।
कल की आमदनी इस्तेमाल करने से पहले पूछें कि क्या कल को पहले ही बहुत सारी ज़िम्मेदारियाँ दी जा चुकी हैं।
आखिरी सबक: दिमाग़ पर काबू रखें, पैसा खुद पीछे आएगा
संपत्ति बनाने की लड़ाई को अक्सर ऊँची आमदनी की लड़ाई के तौर पर पेश किया जाता है।
लेकिन हर दिन एक और लड़ाई चल रही होती है —
चाहत और अनुशासन के बीच की लड़ाई।
बाज़ार लगातार हमसे कहता है —
“तुम इससे ज़्यादा के हकदार हो।”
वित्तीय समझदारी कभी-कभी चुपचाप कहती है —
“तुम आज़ादी के हकदार हो।”
और ये दोनों संदेश हमेशा एक जैसे नहीं होते।
इसलिए एक छोटा-सा बदलाव — असली वित्तीय आज़ादी की मानसिकता — पूरे परिवार को बदल सकता है।
जब हम सिर्फ इसलिए खर्च करना बंद करें क्योंकि हम EMI अफोर्ड कर सकते हैं, और इसलिए निवेश करना शुरू करें क्योंकि हम आज़ादी अफोर्ड करना चाहते हैं, तब ज़िंदगी की दिशा बदलनी शुरू हो जाती है।
हम गैर-ज़रूरी लागत घटाते हैं।
हम वित्तीय तनाव घटाते हैं।
हम बचत बढ़ाते हैं।
हम संपत्ति बनाते हैं।
हम अपने भविष्य की रक्षा करते हैं।
और हम अगली पीढ़ी को एक महंगी लाइफस्टाइल से कहीं ज़्यादा कीमती चीज़ देते हैं —
पिछली पीढ़ी की वित्तीय गलतियों का बोझ उठाए बिना ज़िंदगी शुरू करने की आज़ादी।
सबसे अमीर व्यक्ति वह नहीं है जिसके पास सबसे ज़्यादा चीज़ें हैं। सबसे अमीर व्यक्ति शायद वह है, जिसकी अपनी चाहतों पर सबसे ज़्यादा पकड़ है, जिस पर सबसे कम गैर-ज़रूरी वित्तीय बोझ है, और जिसके पास अपना भविष्य चुनने की सबसे ज़्यादा आज़ादी है।
लालच पर काबू रखें। लाइफस्टाइल पर काबू रखें। EMI पर काबू रखें।
और एक दिन, आप शायद पाएँ कि आपने जो सबसे बड़ी संपत्ति बनाई, वह सिर्फ पैसा नहीं — बल्कि आज़ादी थी।
अक्सर पूछे जाने वाले सवाल
वित्तीय किस्मत बदलने वाला वह एक मनोवैज्ञानिक बदलाव क्या है?
यह है खर्च से पहले “क्या मैं आज इसे अफोर्ड कर सकता हूँ?” से “यह फैसला मेरी भविष्य की आज़ादी का क्या करेगा?” की तरफ शिफ्ट होना। यह एक छोटा-सा मानसिक बदलाव जीवन-यापन की लागत घटा सकता है, बचत बढ़ा सकता है और संपत्ति बना सकता है — सबसे बड़ी वित्तीय क्रांति शेयर बाज़ार या बैंक में नहीं, दिमाग़ में शुरू होती है।
पहले की पीढ़ियाँ पैसे के बारे में अलग तरह से क्यों सोचती थीं?
पहले की पीढ़ियाँ पूछती थीं कि वे कितना बचा सकते हैं, गैर-ज़रूरी कर्ज़ से कैसे बचें और बच्चों का भविष्य कैसे सुरक्षित करें, और अक्सर भविष्य की सुरक्षा के लिए आज के आराम की कुर्बानी देती थीं। आज की पीढ़ी अक्सर यह पूछती है कि वह अभी क्या खरीद सकती है और कौन-सी EMI संभाल सकती है, और कमाने से पहले ही खर्च कर लेती है।
आज लोगों के लिए सबसे बड़ा वित्तीय जाल क्या है?
यह कम आमदनी नहीं है — यह लाइफस्टाइल अपग्रेड की बेकाबू चाहत है। आमदनी के स्तर से ज़्यादा मायने रखता है लालच, लाइफस्टाइल और EMI पर काबू रखना, क्योंकि जो सबसे बड़ी संपत्ति बनती है वह शायद पैसा नहीं, बल्कि आज़ादी है।
Leave a Reply