इंस्टेंट लोन ऑफ़र ब्याज दर से कम और जल्दबाज़ी के दबाव से ज़्यादा काम करते हैं: वे ठीक आर्थिक तनाव के क्षण में आते हैं और हिचक को घटा देते हैं। असली ख़तरा पहला लोन नहीं, बल्कि उसके बाद शुरू होने वाला टॉप-अप और रिफ़ाइनेंस का चक्र है, जो चुपचाप आपकी भविष्य की आमदनी बेच देता है। यह लेख इस मनोविज्ञान को समझाता है और बताता है कि ख़ुद को कैसे बचाएँ।
यह लेख सामान्य जानकारी है, निवेश, कानूनी या चिकित्सा सलाह नहीं।
कैसे इंस्टेंट डिजिटल क्रेडिट आर्थिक चिंता को नई पीढ़ी के कर्ज़-जाल में बदल रहा है।
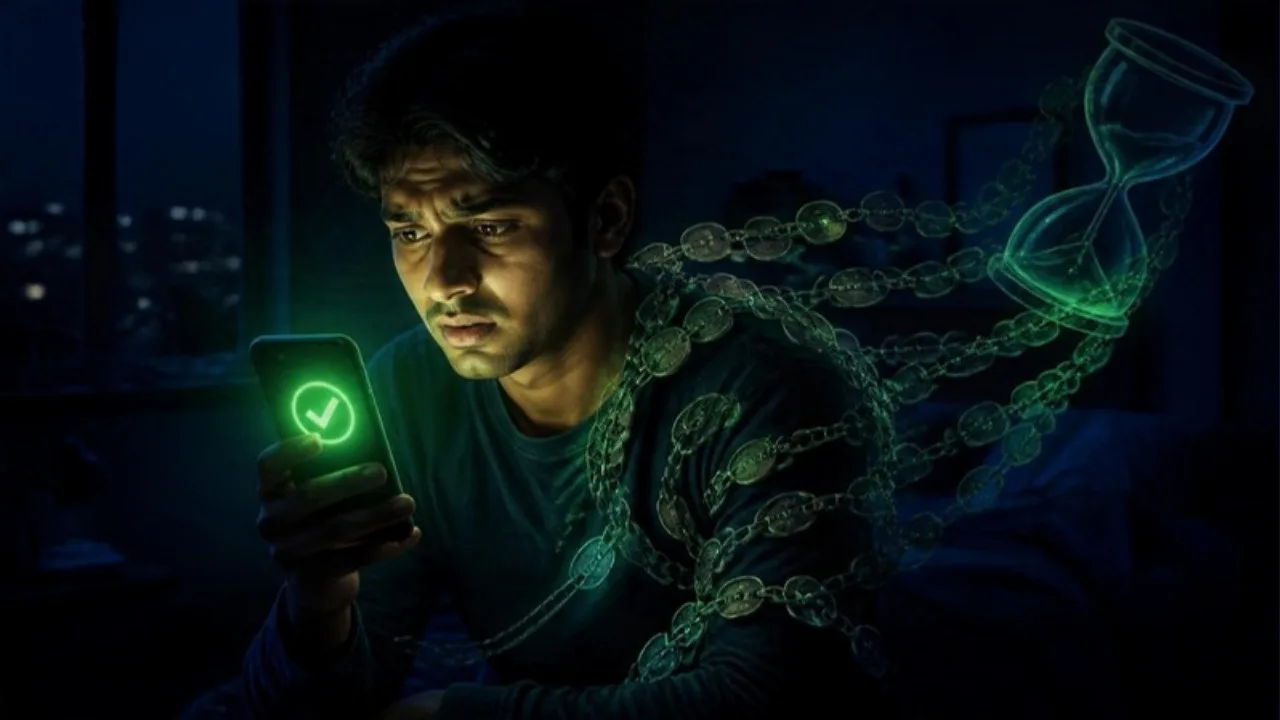
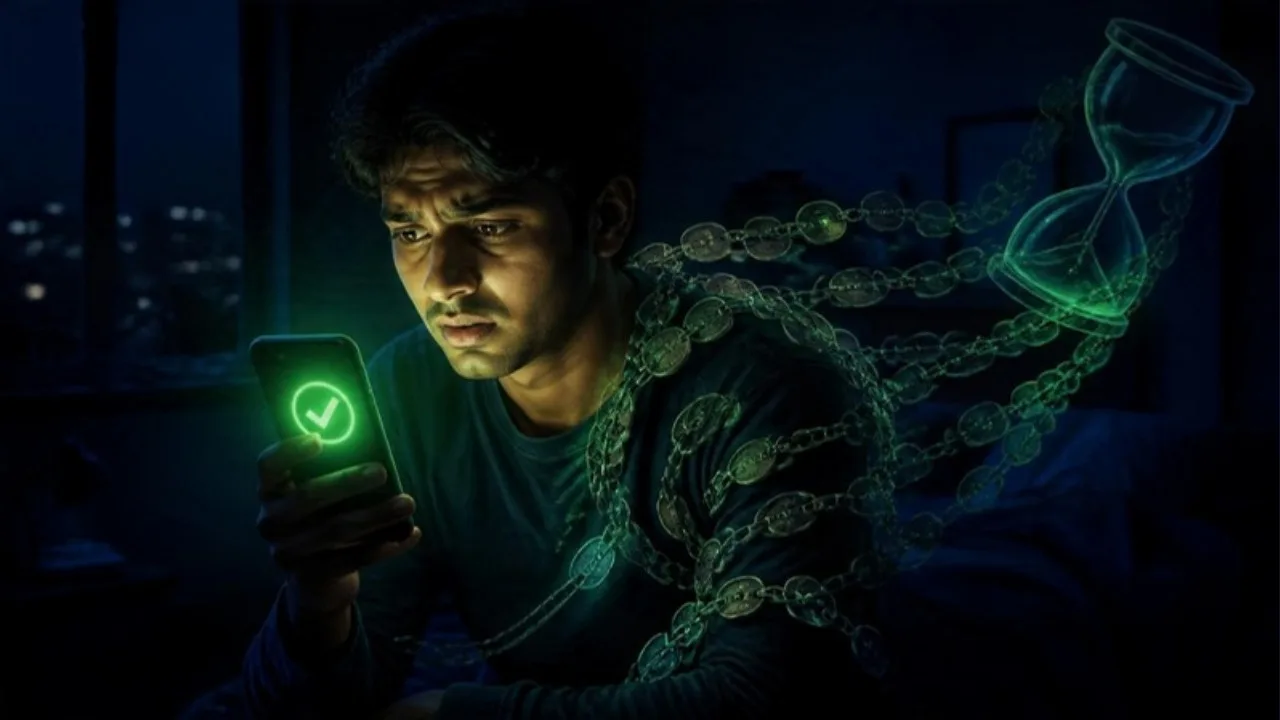
फ़ोन बजता है। “सर, आप ₹3 लाख के लिए अभी पात्र हैं।”
न शाखा जाना, न लंबी बातचीत, न दस्तावेज़ों का इंतज़ार, न यह असुविधाजनक सवाल कि पैसा किसलिए चाहिए। कुछ ही मिनटों में बैंक खाते में रकम आ सकती है।
स्कूल फ़ीस, इलाज का ख़र्च, किराया, कोई EMI, शादी, परिवार की कोई आपात स्थिति या बस बढ़ती महँगाई से जूझ रहे व्यक्ति को यह ऑफ़र लोन से ज़्यादा किसी मदद जैसा लग सकता है। और असली मनोवैज्ञानिक कहानी यहीं से शुरू होती है।
डिजिटल लेंडिंग ने भारत की वित्तीय व्यवस्था में असाधारण गति और सुविधा दी है। तकनीक डेटा का विश्लेषण कर सकती है, साख का आकलन कर सकती है और पारंपरिक प्रक्रियाओं से कहीं तेज़ क्रेडिट पहुँचा सकती है। लेकिन वही तकनीक कर्ज़ लेने को कर्ज़ के बारे में सोचने से मनोवैज्ञानिक रूप से आसान भी बना सकती है।
ख़तरा ज़रूरी नहीं कि पहला लोन हो। ख़तरा उस मनोवैज्ञानिक यात्रा में है जो पहले लोन के बाद शुरू होती है।
इसलिए भारत एक नए तरह की वित्तीय कमज़ोरी का सामना कर रहा हो सकता है, ज़रूरी नहीं कि पारंपरिक अर्थ में बैंकिंग संकट, बल्कि एक मौन घरेलू कर्ज़ संकट, जिसमें लाखों लोग लगातार रिफ़ाइनेंस, टॉप-अप, कंसोलिडेशन और रोलओवर करते जाते हैं, बिना पूरी तरह समझे कि उनकी भविष्य की कितनी आमदनी पहले ही बिक चुकी है।
RBI ने स्वयं डिजिटल लेंडिंग को लेकर ग़लत तरीक़े से बिक्री (मिस-सेलिंग), अनुचित व्यावसायिक आचरण, अत्यधिक ब्याज और अनैतिक वसूली जैसी चिंताएँ पहचानी हैं, और उसके Digital Lending Directions, 2025 का एक उद्देश्य इन जोखिमों को संबोधित करना था।
मुख्य बातें
- बिकती है जल्दबाज़ी, ब्याज नहीं। “प्री-अप्रूव्ड” और “ऑफ़र आज ही तक” जैसे संदेश हिचक घटाने के लिए बने हैं, इसलिए आप “क्या मुझे कर्ज़ लेना चाहिए?” की जगह “मुझे कितना मिल सकता है?” पूछने लगते हैं।
- पात्रता का मतलब सामर्थ्य नहीं। ऋणदाता का कर्ज़ देने को तैयार होना इस बात का प्रमाण नहीं कि आपको कर्ज़ लेना चाहिए; अपनी सभी EMI जोड़कर देखिए और कुल लागत व APR की तुलना कीजिए।
- “Accept” दबाने से पहले रुकिए। दस मिनट और दस ईमानदार सवाल उस रिफ़ाइनेंस चक्र को तोड़ सकते हैं जो कल की आमदनी आज बेच देता है।
विषय-सूची
- इंस्टेंट लोन ऑफ़र का सबसे बड़ा हथियार ब्याज दर नहीं, जल्दबाज़ी है
- प्री-अप्रूव्ड क्रेडिट मुफ़्त पैसे का भ्रम पैदा करता है
- पहली मनोवैज्ञानिक चोट: “मेरी आपात स्थिति का हल मिल गया”
- “सीमित अवधि का ऑफ़र” छूट जाने के डर पर वार करता है
- “भविष्य के टॉप-अप” का वादा एक ख़तरनाक मानसिक पुल बनाता है
- EMI का भ्रम
- प्रोसेसिंग फ़ीस मनोवैज्ञानिक रूप से ब्याज से छोटी लगती है
- सबसे ख़तरनाक चरण राशि मिलने के बाद शुरू होता है
- कर्ज़ आपात साधन से जीवनशैली बन सकता है
- “चुकौती का रिकॉर्ड” एक मनोवैज्ञानिक जाल बन सकता है
- कर्ज़ का कंसोलिडेशन कभी-कभी असली समस्या को छिपा देता है
- राशि मिलने के बाद का “डूबी लागत” मनोविज्ञान
- फिर आता है रिफ़ाइनेंस का चक्र
- फ़ोन अब बटुआ भी है और सेल्समैन भी
- उधारकर्ता आर्थिक तनाव में हो सकता है, पर डिजिटल रूप से अति-आत्मविश्वासी
- सबसे बड़ा पीढ़ीगत ख़तरा: कल की आमदनी आज बेच देना
- अगली पीढ़ी का क्या होगा?
- अदृश्य संकट ज़रूरी नहीं कि बैंकिंग संकट हो
- ऋणदाता की भी ज़िम्मेदारी है
- क्या बदलना चाहिए?
- उधारकर्ता-सुरक्षा का नया मॉडल
- “Accept” दबाने से पहले हर उधारकर्ता को क्या करना चाहिए
- नई पीढ़ी के लिए एक सरल नियम
- इंस्टेंट क्रेडिट से समझदार क्रेडिट तक
- अंतिम सवाल
1. इंस्टेंट लोन ऑफ़र का सबसे बड़ा हथियार ब्याज दर नहीं, जल्दबाज़ी है
पारंपरिक कर्ज़ में एक रुकावट हुआ करती थी। ग्राहक को शाखा जाना पड़ता था, बैंकर से मिलना पड़ता था, दस्तावेज़ जमा करने पड़ते थे, मूल्यांकन का इंतज़ार करना पड़ता था और शायद कुछ असुविधाजनक सवालों का जवाब देना पड़ता था: आपको यह पैसा क्यों चाहिए? डिजिटल लेंडिंग ने इस रुकावट का बड़ा हिस्सा हटा दिया है।
आज ग्राहक को ऐसे संदेश मिल सकते हैं: “प्री-अप्रूव्ड लोन उपलब्ध है।” “विशेष ऑफ़र आज ही तक मान्य।” “आप ₹5 लाख के लिए पात्र हैं।” “तुरंत मंज़ूरी।” “किसी दस्तावेज़ की ज़रूरत नहीं।” “समय पर चुकौती से अपनी पात्रता बढ़ाइए।”
तकनीकी रूप से हर वाक्य एक वित्तीय संदेश है। लेकिन मनोवैज्ञानिक रूप से वह कुछ ज़्यादा ताक़तवर है: हिचक घटाने के लिए बनाया गया संदेश। ग्राहक ज़रूरी नहीं कि यह सोच रहा हो, “क्या मुझे कर्ज़ लेना चाहिए?” इसके बजाय दिमाग़ सोचने लगता है, “मुझे कितना मिल सकता है?” यह एक बुनियादी बदलाव है।
2. प्री-अप्रूव्ड क्रेडिट मुफ़्त पैसे का भ्रम पैदा करता है
प्री-अप्रूव्ड लोन मनोवैज्ञानिक रूप से सामान्य लोन से अलग महसूस हो सकता है। ग्राहक अनजाने में इसका यह अर्थ निकाल सकता है: “बैंक मुझे जानता है, इसलिए मैं आर्थिक रूप से भरोसेमंद हूँ।” लेकिन पात्रता और सामर्थ्य एक चीज़ नहीं हैं। कोई व्यक्ति ₹5 लाख के लिए पात्र हो सकता है और फिर भी ₹5 लाख आराम से न चुका पाए।
यह अंतर बेहद अहम है। क्रेडिट पात्रता पूछती है: “क्या हम कर्ज़ दे सकते हैं?” आर्थिक सामर्थ्य पूछता है: “क्या आप अपने जीवन को नुक़सान पहुँचाए बिना चुका सकते हैं?” ये दोनों एक सवाल नहीं हैं। ख़तरा तब बढ़ जाता है जब ग्राहक ऋणदाता की कर्ज़ देने की इच्छा को इस बात का प्रमाण मान लेते हैं कि उन्हें कर्ज़ लेना चाहिए।
3. पहली मनोवैज्ञानिक चोट: “मेरी आपात स्थिति का हल मिल गया”
आर्थिक तनाव इंसानी सोच को संकरा कर देता है। जब किसी को तुरंत ₹50,000, ₹1 लाख या ₹3 लाख चाहिए होते हैं, तो दिमाग़ फ़ौरी समस्या पर टिक जाता है। भविष्य की EMI मनोवैज्ञानिक रूप से दूर हो जाती है। यह एक क्लासिक व्यवहारगत पैटर्न है: तात्कालिक पीड़ा भविष्य की सावधानी को हरा देती है।
मान लीजिए किसी को आज ₹1 लाख चाहिए। दिमाग़ को दिखता है: आज ₹1,00,000 मिले। उसे स्वाभाविक रूप से यह महसूस नहीं होता: ₹1,00,000 + ब्याज + प्रोसेसिंग फ़ीस + टैक्स/अन्य घोषित शुल्क + आने वाले महीनों की EMI। इस तरह लोन आज की समस्या हल करता है और कल की देनदारी पैदा कर देता है।
यह ज़रूरी नहीं कि अतार्किक व्यवहार हो। अक्सर यह आर्थिक तनाव होता है जो उधारकर्ता की जगह फ़ैसला ले लेता है।
4. “सीमित अवधि का ऑफ़र” छूट जाने के डर पर वार करता है
वित्तीय मार्केटिंग अब शॉपिंग प्लेटफ़ॉर्म जैसे मनोवैज्ञानिक हथकंडे अपनाने लगी है: “ऑफ़र आज समाप्त हो रहा है।” “चुनिंदा ग्राहकों के लिए विशेष दर।” “प्री-अप्रूव्ड सीमा केवल सीमित समय के लिए उपलब्ध।” ग्राहक FOMO, यानी कुछ छूट जाने के डर, का अनुभव करने लगता है।
लेकिन कर्ज़ लेना शॉपिंग नहीं है। अगर कोई आज टेलीविज़न नहीं ख़रीदता, तो मौक़ा हाथ से जा सकता है। अगर कोई आज कर्ज़ नहीं लेता, तो आदर्श रूप से उसे ऐसा नहीं लगना चाहिए कि उसने कुछ क़ीमती खो दिया। फिर भी मार्केटिंग उपलब्ध क्रेडिट को ऐसा मौक़ा बना सकती है जिसे लपक लेना ज़रूरी लगे।
ग्राहक पूछने लगता है, “मैं यह मौक़ा क्यों गँवाऊँ?” जबकि उसे पूछना चाहिए, “मैं यह देनदारी क्यों लूँ?” सवाल का यह बदलाव आर्थिक व्यवहार को नाटकीय रूप से बदल सकता है।
5. “भविष्य के टॉप-अप” का वादा एक ख़तरनाक मानसिक पुल बनाता है
सबसे ताक़तवर मनोवैज्ञानिक आकर्षणों में से एक है भविष्य में और क्रेडिट मिलने की संभावना। ग्राहक सुनता है: “चुकौती का रिकॉर्ड अच्छा रखिए, आपकी पात्रता बढ़ सकती है।” यह ज़िम्मेदारी भरा लगता है। पर यह अनजाने में एक अलग मानसिक जुड़ाव बना सकता है: चुकौती → और कर्ज़ लेने की क्षमता।
सामान्यतः चुकौती का अर्थ होना चाहिए: कर्ज़ → कर्ज़ में कमी → आर्थिक आज़ादी। लेकिन उधारकर्ता सीख सकता है: कर्ज़ → अच्छी चुकौती → ऊँची सीमा → और कर्ज़। यह ज़िम्मेदार चुकौती को और अधिक उधारी की राह में बदल देता है। यह ख़तरा ख़ासकर उन युवा कमाने वालों में अधिक है जिनकी आमदनी बढ़ रही है, पर आर्थिक अनुशासन अभी विकसित हो रहा है।
6. EMI का भ्रम
EMI आधुनिक उपभोक्ता वित्त के सबसे मनोवैज्ञानिक रूप से शक्तिशाली आविष्कारों में से एक है। ₹3 लाख का लोन डरावना सुनाई दे सकता है। पर “सिर्फ़ ₹9,999 प्रति माह” प्रबंधनीय लगता है। मानव मस्तिष्क आज के मासिक कैशफ़्लो को कई वर्षों की कुल वित्तीय प्रतिबद्धता से कहीं बेहतर समझता है।
इसीलिए उधारकर्ताओं को किसी लोन का मूल्यांकन सिर्फ़ EMI से कभी नहीं करना चाहिए। उन्हें पूछना चाहिए: मैं कुल कितनी रकम चुकाऊँगा? अगर ₹3 लाख के लोन को चुकाने में अंततः ₹3.75 लाख या ₹4 लाख लगते हैं, तो वह अंतर ही कर्ज़ की असली लागत है, केवल EMI नहीं।
RBI का KFS ढाँचा इसी उद्देश्य से बना है कि उधारकर्ता प्रतिबद्धता करने से पहले लोन की मुख्य जानकारी और सभी शुल्क जोड़कर कुल लागत आसानी से समझ सके।
7. प्रोसेसिंग फ़ीस मनोवैज्ञानिक रूप से ब्याज से छोटी लगती है
उधारकर्ता “ब्याज दर: 24%” पर तीखी प्रतिक्रिया दे सकता है। लेकिन ₹6,000 की प्रोसेसिंग फ़ीस, ₹1,000 की दस्तावेज़ फ़ीस, सत्यापन शुल्क, बीमा और अन्य घोषित शुल्कों पर उतना ध्यान नहीं देता। ग्राहक को एक बड़ी लागत की जगह कई छोटे आँकड़े दिखते हैं।
इसीलिए APR, यानी लागू शुल्कों समेत क्रेडिट की वार्षिक लागत, केवल घोषित ब्याज दर देखने से कहीं अधिक अर्थपूर्ण है। RBI का डिजिटल लेंडिंग ढाँचा विनियमित संस्थाओं से APR बताने और Key Fact Statement (KFS) देने की अपेक्षा करता है, जिसमें शुल्क भी अनिवार्य प्रकटीकरण का हिस्सा हैं।
उपभोक्ता के लिए सबक सरल है: लोन की तुलना कभी सिर्फ़ ब्याज दर से मत कीजिए। उनकी कुल लागत की तुलना कीजिए।
8. सबसे ख़तरनाक चरण राशि मिलने के बाद शुरू होता है
राशि मिलने से पहले ग्राहक को राहत महसूस होती है। राशि मिलने के बाद पैसा ख़र्च हो जाता है। फिर EMI शुरू होती है। इस चरण में मनोविज्ञान “मुझे पैसा चाहिए” से बदलकर “मुझे फिर पैसा चाहिए” हो जाता है।
मान लीजिए कोई व्यक्ति ₹50,000 प्रति माह कमाता है। मौजूदा EMI: ₹12,000। नई EMI: ₹8,000। क्रेडिट कार्ड भुगतान: ₹5,000। उसकी ख़र्च योग्य आय चुपचाप ₹25,000 घट गई है। लोन मंज़ूर होने के दिन कुछ नाटकीय नहीं हुआ। पर उसके भविष्य के वेतन का बड़ा हिस्सा पहले ही प्रतिबद्ध हो चुका है।
9. कर्ज़ आपात साधन से जीवनशैली बन सकता है
यहीं सबसे बड़ा पीढ़ीगत ख़तरा छिपा है। पहला लोन इलाज, शिक्षा, घर की मरम्मत या परिवार की किसी वास्तविक आपात स्थिति के लिए हो सकता है। दूसरा स्मार्टफ़ोन, यात्रा, जीवनशैली की ख़रीदारी या शादी के ख़र्च के लिए हो सकता है।
तीसरा पहले को चुकाने में लग सकता है। फिर एक टॉप-अप दूसरे को चुकाने में लग सकता है। आख़िरकार उधारकर्ता किसी विशिष्ट उत्पादक उद्देश्य के लिए कर्ज़ नहीं ले रहा होता। उधारी ख़ुद घरेलू कैशफ़्लो प्रबंधन का हिस्सा बन जाती है। यहीं से कर्ज़ पर निर्भरता शुरू होती है।
10. “चुकौती का रिकॉर्ड” एक मनोवैज्ञानिक जाल बन सकता है
अच्छे चुकौती व्यवहार को पुरस्कृत करने का एक जायज़ वित्तीय कारण है। पर ग्राहक इसे मनोवैज्ञानिक रूप से अलग ढंग से समझ सकते हैं। वे सोच सकते हैं: “मैंने हर EMI समय पर भरी है, इसलिए मैं सुरक्षित रूप से एक और लोन ले सकता हूँ।” यह ख़तरनाक है।
अच्छी क्रेडिट हिस्ट्री का अर्थ है कि उधारकर्ता ने चुकौती का व्यवहार दिखाया है। इसका अर्थ यह नहीं कि और उधारी आर्थिक रूप से उचित है। सबसे ख़तरनाक उधारकर्ता ज़रूरी नहीं कि चूक करने वाला हो। वह ऐसा व्यक्ति भी हो सकता है जो कभी चूक नहीं करता, पर लगातार अपना कर्ज़ बढ़ाता जाता है।
11. कर्ज़ का कंसोलिडेशन कभी-कभी असली समस्या को छिपा देता है
कल्पना कीजिए किसी पर ₹70,000 का क्रेडिट कार्ड बकाया, ₹1.5 लाख का पर्सनल लोन और ₹60,000 का कंज़्यूमर लोन है। एक नया ऋणदाता ऑफ़र करता है: “₹3 लाख लीजिए और सब कुछ एक EMI में मिला दीजिए।” गणित के हिसाब से यह कभी-कभी समझदारी हो सकती है।
लेकिन मनोवैज्ञानिक रूप से कुछ और हो सकता है। पुरानी देनदारियाँ ग़ायब हो जाती हैं। उधारकर्ता ख़ुद को आर्थिक रूप से साफ़-सुथरा महसूस करता है। फिर कुछ महीनों बाद क्रेडिट कार्ड दोबारा उपलब्ध हो जाता है। वह फिर ख़र्च करने लगता है। अब उस व्यक्ति पर नया कंसोलिडेटेड लोन + नया क्रेडिट कार्ड कर्ज़ दोनों हैं।
कर्ज़ का कंसोलिडेशन तभी लक्षण का इलाज करता है जब अंतर्निहित ख़र्च करने का व्यवहार बदले बिना न रहे।
12. राशि मिलने के बाद का “डूबी लागत” मनोविज्ञान
एक बार कर्ज़ ले लेने के बाद उस फ़ैसले को पलटना कठिन लगता है। उधारकर्ता सोचता है: “पैसा तो ख़र्च हो चुका है।” “मैं कई EMI भर चुका हूँ।” “किसी तरह निभा लूँगा।” यही डूबी लागत (सनक कॉस्ट) का मनोविज्ञान है।
वित्तीय ढाँचे पर दोबारा सोचने के बजाय व्यक्ति चलता रहता है। नतीजा प्रबंधनीय कर्ज़ से दीर्घकालिक कर्ज़ की ओर धीमा बदलाव हो सकता है।
13. फिर आता है रिफ़ाइनेंस का चक्र
उधारकर्ता कोई EMI चूक जाता है या उसे भरने में जूझता है। तभी एक और ऑफ़र आता है: “नया लोन उपलब्ध।” “बैलेंस ट्रांसफ़र।” “टॉप-अप उपलब्ध।” “इंस्टेंट कैश।” नया लोन अस्थायी रूप से दबाव घटाता है। पर अगर उधारकर्ता की आमदनी नहीं बढ़ी और ख़र्च नहीं घटा, तो रिफ़ाइनेंस समस्या को बस आगे खिसका देता है।
इससे एक चक्र बनता है: आर्थिक दबाव → लोन → अस्थायी राहत → EMI का बोझ → आर्थिक दबाव → नया लोन → अस्थायी राहत। यही अदृश्य ट्रेडमिल है।
14. फ़ोन अब बटुआ भी है और सेल्समैन भी
यह शायद सबसे बड़ा बदलाव है। पहले वित्तीय अनुनय मुख्यतः बैंक शाखाओं, एजेंटों, विज्ञापनों और व्यक्तिगत संबंधों के ज़रिए होता था। आज स्मार्टफ़ोन जानता है कि उपभोक्ता कब उपलब्ध है, कौन से उत्पाद इस्तेमाल करता है और उसे कौन से वित्तीय ऑफ़र दिखाए जा सकते हैं।
इस तरह डिजिटल तकनीक एक अत्यंत कुशल वितरण तंत्र बन सकती है। वही तकनीक व्यवहारगत “नज” (धक्के) भी पैदा कर सकती है। RBI के 2025 के Digital Lending Directions कई लोन ऑफ़र दिखाने के तरीक़े को ख़ास तौर पर संबोधित करते हैं और LSP को इंटरफ़ेस में “डार्क पैटर्न” इस्तेमाल करने से रोकते हैं, जो उधारकर्ताओं को किसी ऐसे ख़ास लोन की ओर धकेलते हैं जो उनकी ज़रूरत के अनुरूप न हो।
यह एक महत्वपूर्ण सिद्धांत है: तकनीक को वित्तीय फ़ैसले सरल बनाने चाहिए, उनसे छेड़छाड़ नहीं करनी चाहिए।
15. उधारकर्ता आर्थिक तनाव में हो सकता है, पर डिजिटल रूप से अति-आत्मविश्वासी
युवा उपभोक्ता स्मार्टफ़ोन के साथ सहज हैं। वे सेकंडों में खाना मँगा सकते हैं, तुरंत फ़्लाइट बुक कर सकते हैं, ऐप से शेयर ख़रीद सकते हैं, UPI से पैसे भेज सकते हैं, और डिजिटल रूप से लोन भी ले सकते हैं। इससे एक ख़तरनाक मनोवैज्ञानिक जुड़ाव बनता है: “जब बाकी सब कुछ इंस्टेंट है, तो क्रेडिट भी इंस्टेंट होना चाहिए।”
पर क्रेडिट अलग है। खाने का ऑर्डर तब ख़त्म हो जाता है जब खाना खा लिया जाता है। एक लोन अगले 12, 24, 36 या यहाँ तक कि 60 महीनों की आमदनी को प्रभावित कर सकता है। इसलिए राशि मिलने की गति कभी भी फ़ैसला लेने की गति तय नहीं करनी चाहिए।
16. सबसे बड़ा पीढ़ीगत ख़तरा: कल की आमदनी आज बेच देना
यही केंद्रीय मुद्दा है। आज ₹40,000 कमाने वाला कोई युवा सोच सकता है: “मैं ₹8,000 की EMI वहन कर सकता हूँ।” पर असल में क्या प्रतिबद्ध हो रहा है? सिर्फ़ आज के ₹8,000 नहीं। यह कल के वेतन + अगले महीने के वेतन + अगले साल के वेतन का एक हिस्सा है।
जब लाखों युवा भविष्य की कमाई के बदले उपभोग करने लगते हैं, तो समाज धीरे-धीरे कमाना → बचाना → निवेश करना → संपत्ति बनाना से हटकर कमाना → उधार लेना → उपभोग करना → चुकाना → फिर उधार लेना की ओर खिसक जाता है। यह एक गहरा आर्थिक और सामाजिक परिवर्तन है।
17. अगली पीढ़ी का क्या होगा?
स्थायी EMI के माहौल में पली पीढ़ी पैसे को लेकर बहुत अलग रवैया विकसित कर सकती है। बचत अनावश्यक लग सकती है। क्रेडिट सामान्य लग सकता है। संतोष टालने की आदत ग़ायब हो सकती है। जीवनशैली को नेटवर्थ के बजाय उपभोग से आँका जा सकता है।
एक युवा कर्मचारी का सालाना वेतन ₹8 लाख हो सकता है, साथ में ₹6 लाख के बकाया पर्सनल लोन, ₹2 लाख का क्रेडिट कार्ड बकाया, ₹3 लाख का वाहन लोन और लगभग शून्य आपात बचत। फिर भी वह आर्थिक रूप से सफल दिख सकता है। यह उधार के पैसे से बनी समृद्धि का भ्रम है।
18. अदृश्य संकट ज़रूरी नहीं कि बैंकिंग संकट हो
बैंकों और विनियमित ऋणदाताओं के पास जोखिम-प्रबंधन प्रणालियाँ होती हैं। गहरी सामाजिक चिंता परिवारों की मज़बूती की है। क्या होगा जब नौकरी चली जाए? वेतन घटा दिया जाए? चिकित्सा ख़र्च अचानक बढ़ जाए? परिवार का कोई सदस्य बेरोज़गार हो जाए? ब्याज दरें बढ़ जाएँ? कई EMI एक साथ देय हो जाएँ?
जिस परिवार के पास बचत न हो और निश्चित कर्ज़ दायित्व ऊँचे हों, वह बेहद असुरक्षित हो जाता है। एक आय-झटका श्रृंखला प्रतिक्रिया शुरू कर सकता है। एक चूकी हुई EMI आर्थिक पहचान की समस्या बन सकती है। फिर वसूली का दबाव, क्रेडिट स्कोर को नुक़सान, रिफ़ाइनेंस और पारिवारिक तनाव आते हैं।
नतीजे अंततः वित्त से आगे निकल जाते हैं। वे विवाह, मानसिक शांति, बच्चों की शिक्षा, पारिवारिक रिश्तों और सामाजिक स्थिरता तक पहुँच जाते हैं।
19. ऋणदाता की भी ज़िम्मेदारी है
इस लेख को बैंकों, NBFC या फ़िनटेक कंपनियों के ख़िलाफ़ तर्क नहीं समझा जाना चाहिए। ज़िम्मेदार कर्ज़ देना सामाजिक रूप से मूल्यवान है। क्रेडिट शिक्षा, आवास, उद्यमिता, चिकित्सा उपचार, उपभोग, संपत्ति निर्माण और आपात सहायता को संभव बनाता है।
समस्या तब पैदा होती है जब क्रेडिट वितरण वित्तीय शिक्षा से ज़्यादा परिष्कृत हो जाता है। इसलिए तकनीकी रूप से उन्नत लेंडिंग तंत्र को तकनीकी रूप से उन्नत उधारकर्ता-सुरक्षा तंत्र भी बनाना होगा।
RBI का ढाँचा पहले से KFS, APR, प्रकटीकरण, शिकायत निवारण, डेटा उपयोग के लिए सहमति और ज़िम्मेदार डिजिटल लेंडिंग पर काफ़ी ज़ोर देता है। अगला क़दम गहरी व्यवहारगत सुरक्षा होना चाहिए।
20. क्या बदलना चाहिए?
- पहला सवाल “हम कितना कर्ज़ दे सकते हैं?” नहीं होना चाहिए। वह होना चाहिए: “यह ग्राहक सुरक्षित रूप से कितना चुका सकता है?”
- दूसरा सवाल “क्या हम तुरंत राशि दे सकते हैं?” नहीं होना चाहिए। वह होना चाहिए: “क्या ग्राहक ने इस प्रतिबद्धता को समझ लिया है?”
- तीसरा सवाल “क्या हम टॉप-अप बेच सकते हैं?” नहीं होना चाहिए। वह होना चाहिए: “क्या इस ग्राहक को सचमुच अतिरिक्त कर्ज़ की ज़रूरत है?”
- और चौथा सवाल “क्या ग्राहक ने ठीक से चुकौती की?” नहीं होना चाहिए। वह होना चाहिए: “क्या ग्राहक की समग्र वित्तीय सेहत सुधरी है?”
इससे लेंडिंग एक लेन-देन से बदलकर ज़िम्मेदार वित्तीय सेवा बन जाएगी।
21. उधारकर्ता-सुरक्षा का नया मॉडल
भारत पाँच मनोवैज्ञानिक सुरक्षा उपायों के इर्द-गिर्द डिजिटल लेंडिंग तंत्र को मज़बूत करने पर विचार कर सकता है:
- 24 घंटे सोचने का सिद्धांत। आपात न होने वाले उपभोक्ता लोन के लिए प्लेटफ़ॉर्म कृत्रिम जल्दबाज़ी पैदा करने के बजाय ग्राहकों को स्वीकार करने से पहले लोन की समीक्षा करने के लिए प्रमुखता से प्रोत्साहित कर सकते हैं।
- कुल लागत का प्रदर्शन। हर लोन स्क्रीन पर प्रमुखता से दिखना चाहिए: खाते में जमा राशि → कुल चुकौती → कुल ब्याज → कुल शुल्क → EMI → अवधि → APR; इन आँकड़ों को लंबे अनुबंध में छिपाया न जाए।
- कर्ज़-बोझ की चेतावनी। अगर उधारकर्ता पर पहले से काफ़ी देनदारियाँ हैं, तो प्लेटफ़ॉर्म को साफ़ चेतावनी दिखानी चाहिए: “अतिरिक्त उधारी आपके मासिक वित्तीय बोझ को काफ़ी बढ़ा सकती है।”
- टॉप-अप उपयुक्तता जाँच। जो ग्राहक बार-बार टॉप-अप लेता है, उसे महज़ एक और बिक्री ऑफ़र की जगह वित्तीय-सेहत की चेतावनी मिलनी चाहिए।
- वित्तीय-सेहत स्कोर। उद्योग अंततः पारंपरिक क्रेडिट स्कोर से आगे जा सकता है। उधारकर्ता को दिखाया जा सकता है: क्रेडिट स्कोर + आय के मुक़ाबले कर्ज़ + बचत का बफ़र + EMI का बोझ।
अच्छा उधारकर्ता सिर्फ़ वह नहीं होना चाहिए जो समय पर EMI भरता है। अच्छा उधारकर्ता वह होना चाहिए जिसकी वित्तीय सेहत सुधर रही है।
22. “Accept” दबाने से पहले हर उधारकर्ता को क्या करना चाहिए
इंस्टेंट लोन लेने से पहले दस मिनट रुकिए। ख़ुद से पूछिए:
- क्या मुझे सचमुच यह पैसा चाहिए?
- क्या मैं कर्ज़ लिए बिना यह समस्या हल कर सकता हूँ?
- APR क्या है?
- मैं कुल कितनी रकम चुकाऊँगा?
- मेरे सभी लोन मिलाकर कुल EMI का बोझ कितना है?
- अगर तीन महीने मेरी आमदनी रुक जाए तो क्या होगा?
- क्या मैं संपत्ति, आपात स्थिति या उपभोग के लिए कर्ज़ ले रहा हूँ?
- क्या मैं यह लोन इसलिए ले रहा हूँ कि मुझे सचमुच ज़रूरत है, या इसलिए कि ऋणदाता कहता है कि मैं पात्र हूँ?
- क्या मैं पुराने लोन को चुकाने के लिए नया लोन ले रहा हूँ?
- अगर आख़िरी सवाल का जवाब हाँ है, तो मेरी आर्थिक स्थिति में असल में क्या बदला है?
अगर कुछ नहीं बदला है, तो एक और लोन सिर्फ़ समस्या को टाल सकता है।
23. नई पीढ़ी के लिए एक सरल नियम
यह मत पूछिए: “मुझे कितना लोन मिल सकता है?” पूछिए: “मेरा जीवन कितना कर्ज़ सुरक्षित रूप से उठा सकता है?”
यह मत पूछिए: “EMI कितनी कम है?” पूछिए: “मैं कुल कितना चुकाऊँगा?”
यह मत पूछिए: “क्या मुझे टॉप-अप मिलेगा?” पूछिए: “इस लोन को चुकाने के बाद मुझे दूसरे लोन की ज़रूरत क्यों पड़ेगी?”
और अच्छे क्रेडिट स्कोर को कर्ज़ लेने का लाइसेंस मत समझिए। अच्छे क्रेडिट स्कोर को आपको मोलभाव की ताक़त देनी चाहिए, और कर्ज़ का और उपभोग करने के लिए नहीं उकसाना चाहिए।
24. इंस्टेंट क्रेडिट से समझदार क्रेडिट तक
भारत की डिजिटल वित्तीय क्रांति देश की सबसे बड़ी उपलब्धियों में से एक है। UPI, मोबाइल बैंकिंग, डिजिटल KYC, स्वचालित अंडरराइटिंग और फ़िनटेक नवाचार वित्तीय समावेशन को नाटकीय रूप से बेहतर कर सकते हैं। पर वित्तीय समावेशन का अर्थ हर व्यक्ति को क्रेडिट व्यवस्था में डाल देना नहीं होना चाहिए। उसका अर्थ लोगों को वित्तीय व्यवस्था से इस तरह जोड़ना होना चाहिए जो उनकी दीर्घकालिक आर्थिक सुरक्षा को बेहतर बनाए।
इसलिए डिजिटल लेंडिंग की अंतिम सफलता को केवल बाँटे गए लोन की संख्या से नहीं मापा जाना चाहिए। उसे इससे भी मापा जाना चाहिए कि कितने उधारकर्ता कर्ज़ लेने के बाद आर्थिक रूप से और मज़बूत हुए। क्रेडिट वितरण और ज़िम्मेदार क्रेडिट निर्माण के बीच यही अंतर है।
अंतिम सवाल
सबसे ख़तरनाक लोन ज़रूरी नहीं कि सबसे ऊँची ब्याज दर वाला लोन हो। वह ऐसा लोन हो सकता है जो ठीक उस क्षण आता है जब आर्थिक तनाव में फँसा व्यक्ति मनोवैज्ञानिक रूप से “ना” कहने में असमर्थ होता है।
इसलिए भारत की वित्तीय व्यवस्था का भविष्य एक कठिन संतुलन पर निर्भर करेगा। फ़िनटेक कंपनियों को नवाचार जारी रखना होगा। बैंकों और NBFC को कर्ज़ देना जारी रखना होगा। ग्राहकों को क्रेडिट तक पहुँच बनाए रखनी होगी। पर तकनीक कर्ज़ बेचने में इतनी माहिर नहीं हो जानी चाहिए कि वह उधारकर्ता के विवेक से बेहतर अनुनय करने लगे।
क्योंकि हर इंस्टेंट लोन के दो पहलू होते हैं। ऋणदाता के लिए वह एक संपत्ति है। उधारकर्ता के लिए वह भविष्य की आमदनी की प्रतिबद्धता है। और अगर एक पूरी पीढ़ी कल की आमदनी आज ख़र्च करने लगे, तो नतीजे सिर्फ़ लोन खातों के भीतर नहीं रहेंगे। वे अंततः परिवारों, कार्यस्थलों, उपभोग के तरीक़ों, बचत, मानसिक शांति और देश की आर्थिक मज़बूती में दिखाई देंगे।
इसलिए असली वित्तीय क्रांति यह नहीं होनी चाहिए: “5 मिनट में लोन मंज़ूर।” वह यह होनी चाहिए: “5 मिनट में वित्तीय फ़ैसला समझ में आया।” भारत को ऐसी ही डिजिटल लेंडिंग बनानी चाहिए।
अक्सर पूछे जाने वाले सवाल
इंस्टेंट लोन ऑफ़र को ठुकराना इतना मुश्किल क्यों लगता है?
ये आर्थिक तनाव के क्षणों में आते हैं और जल्दबाज़ी, प्री-अप्रूवल और सीमित अवधि के संदेशों से हिचक घटाते हैं, इसलिए दिमाग़ यह पूछने लगता है कि कितना मिल सकता है, यह नहीं कि कर्ज़ लेना चाहिए या नहीं।
क्या प्री-अप्रूव्ड लोन मुफ़्त पैसे जैसा है?
नहीं। प्री-अप्रूवल का अर्थ है कि ऋणदाता कर्ज़ देने को तैयार है, यह नहीं कि आप आराम से चुका सकते हैं। पात्रता पूछती है कि क्या ऋणदाता कर्ज़ दे सकता है, जबकि सामर्थ्य पूछता है कि क्या आप अपने जीवन को नुक़सान पहुँचाए बिना चुका सकते हैं।
सिर्फ़ ब्याज दर नहीं, APR क्यों देखना चाहिए?
APR प्रोसेसिंग और दस्तावेज़ फ़ीस जैसे लागू शुल्कों समेत क्रेडिट की वार्षिक लागत है। RBI विनियमित संस्थाओं से डिजिटल लोन के लिए APR और Key Fact Statement बताने की अपेक्षा करता है।
क्या अच्छा चुकौती रिकॉर्ड होने का मतलब है कि मैं सुरक्षित रूप से दूसरा लोन ले सकता हूँ?
ज़रूरी नहीं। अच्छी क्रेडिट हिस्ट्री चुकौती का व्यवहार दिखाती है, पर इसका अर्थ यह नहीं कि और उधारी उचित है। अच्छे स्कोर का उपयोग मोलभाव की ताक़त के लिए कीजिए, ज़्यादा कर्ज़ लेने के लिए नहीं।
इंस्टेंट लोन स्वीकार करने से पहले मुझे क्या करना चाहिए?
दस मिनट रुकिए और पूछिए कि क्या आपको सचमुच पैसे की ज़रूरत है, APR और कुल चुकौती क्या है, आपकी सभी EMI मिलाकर कितनी बनती हैं, और क्या आप पुराने लोन को चुकाने के लिए उधार ले रहे हैं।
क्या इंस्टेंट लोन ऐप इस्तेमाल करना सुरक्षित है?
केवल तभी, जब ऋणदाता बैंक या RBI द्वारा नियंत्रित NBFC हो, और ऐप साफ़ तौर पर ऋणदाता का नाम, पूरा APR, सभी शुल्क और उचित लोन समझौता दिखाए। उन ऐप्स से सावधान रहें जो आपके संपर्कों या फ़ोटो की अनुमति माँगते हैं या तुरंत फ़ैसला लेने का दबाव डालते हैं।
प्री-अप्रूव्ड लोन ऑफ़र का वास्तव में क्या मतलब है?
इसका मतलब है कि ऋणदाता ने आपके रिकॉर्ड के आधार पर एक सीमा तक लोन के लिए आपको पहले से जाँच लिया है। यह फिर भी ब्याज, शुल्क और चुकौती की बाध्यता वाला लोन है, उपहार नहीं, और आप इसे ठुकराने के लिए स्वतंत्र हैं।
लोन की पात्रता और चुकाने की क्षमता में क्या अंतर है?
लेख के अनुसार पात्रता यह पूछती है कि क्या ऋणदाता कर्ज़ दे सकता है, जबकि चुकाने की क्षमता यह पूछती है कि क्या आप अपने जीवन को नुकसान पहुँचाए बिना चुका सकते हैं। कोई व्यक्ति ₹5 लाख के लिए पात्र हो सकता है और फिर भी उसे आराम से चुका न पाए, इसलिए ऋणदाता की देने की इच्छा यह प्रमाण नहीं कि आपको लेना चाहिए।
लोन को सिर्फ़ ईएमआई से क्यों नहीं परखना चाहिए?
लेख के अनुसार छोटी मासिक किस्त संभालने लायक लगती है, क्योंकि दिमाग कई सालों की प्रतिबद्धता से ज़्यादा मासिक नकदी प्रवाह को समझता है। सुझाव है कि पूछें कि कुल कितनी रकम चुकानी होगी। अगर ₹3 लाख के लोन को चुकाने में अंत में ₹3.75 लाख या ₹4 लाख लगें, तो यही अंतर कर्ज़ की असली कीमत है। लेख बताता है कि RBI का मुख्य तथ्य विवरण (KFS) ढाँचा प्रतिबद्ध होने से पहले ज़रूरी जानकारी और कुल लागत को समझना आसान बनाने के लिए है।
ब्याज दर के साथ प्रोसेसिंग और अन्य शुल्क भी क्यों मायने रखते हैं?
लेख के अनुसार उधार लेने वाले बड़ी ब्याज दर पर तो प्रतिक्रिया देते हैं, पर प्रोसेसिंग शुल्क, दस्तावेज़ शुल्क, सत्यापन शुल्क या बीमा पर कम ध्यान देते हैं, क्योंकि उन्हें एक बड़ी लागत की जगह कई छोटे आँकड़े दिखते हैं। लेख कहता है कि APR, यानी लागू शुल्कों समेत कर्ज़ की वार्षिक लागत, केवल घोषित ब्याज दर से ज़्यादा अर्थपूर्ण है, और RBI का डिजिटल लेंडिंग ढाँचा विनियमित संस्थाओं से APR बताने और मुख्य तथ्य विवरण देने की अपेक्षा करता है।
संबंधित लेख
- भारत को युवा कर्ज़दारों की सुरक्षा के लिए डिजिटल लेंडिंग पर सख्त नियमों की ज़रूरत
- कर्ज का जाल: जब आर्थिक संकट एक मानसिक आपातकाल बन जाए
- क्रेडिट कार्ड ट्रैप: कैसे यह चुपचाप हमारा मनोविज्ञान बदल रहा है
- वित्तीय समझ की पीढ़ी: 2047 से पहले कर्ज़ में डूबते युवा
- गोल्ड लोन ट्रैप: परिवार को कर्ज़ से बचाने वाले 5 सवाल
Google पर हमें अपना पसंदीदा स्रोत बनाएं
Leave a Reply