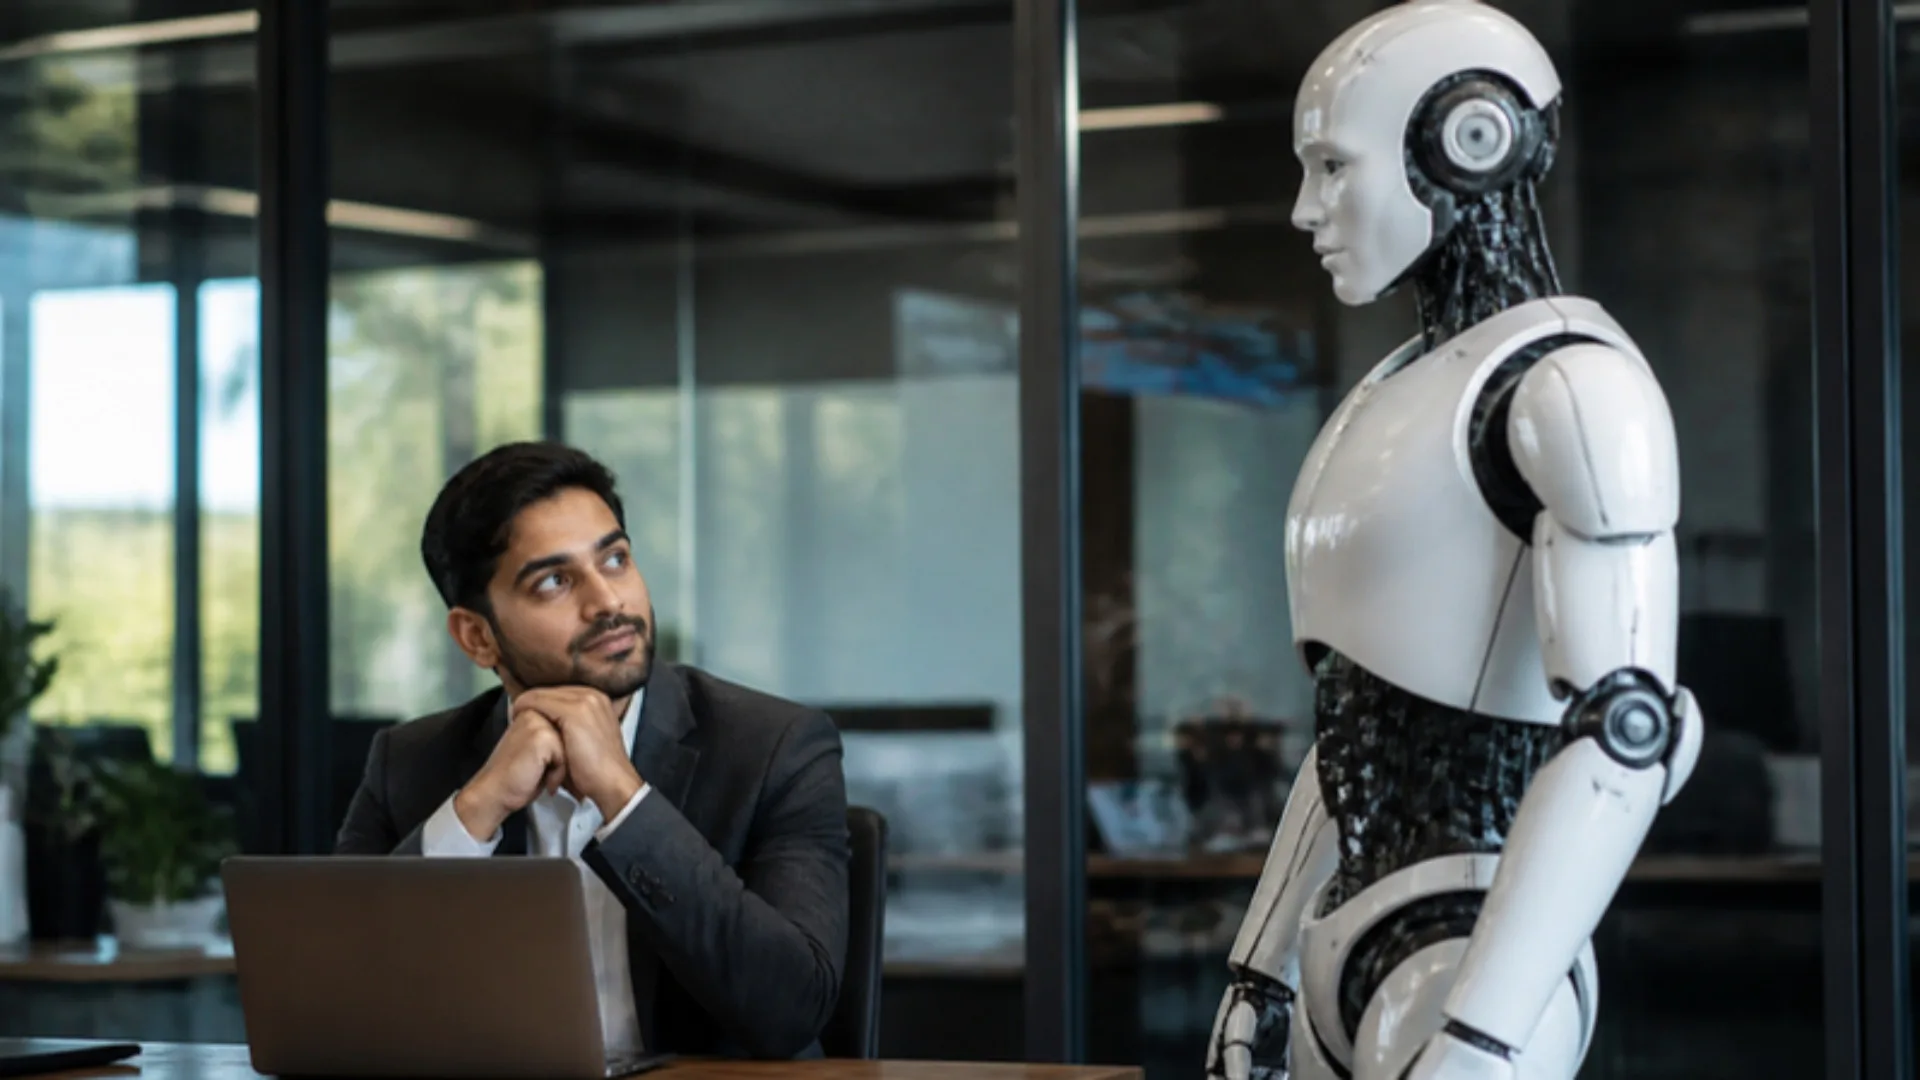
जब अरबपति बिना अभाव वाली दुनिया की भविष्यवाणी करते हैं, तो क्या आम युवाओं को आज अपनी आर्थिक सुरक्षा दाँव पर लगा देनी चाहिए?
कल्पना कीजिए एक युवा पेशेवर की जिसने अभी कमाना शुरू किया है। उस पर ज़िम्मेदारियाँ हैं; वह घर ख़रीदने, माता-पिता का ख़याल रखने, बच्चों को पढ़ाने और सेवानिवृत्ति के बाद आर्थिक रूप से स्वतंत्र जीवन जीने का सपना देखता है। उसके परिवार ने उसे सिखाया है कि आय का एक हिस्सा बचाओ, फ़ालतू खर्च पर लगाम रखो, नियमित निवेश करो और अनिश्चित हालात के लिए तैयार रहो।
अचानक दुनिया के सबसे प्रभावशाली टेक उद्यमियों में से एक उससे कहता है कि दूर के भविष्य के लिए पैसा बचाना बेकार है, क्योंकि कृत्रिम बुद्धिमत्ता (एआई) और रोबोट जल्द इतना उत्पादन करेंगे कि पैसा ही अप्रासंगिक हो सकता है। यह युवा किस पर यक़ीन करे? पीढ़ियों के परिवारों द्वारा सिखाए गए वित्तीय अनुशासन पर, या उस भविष्य के असाधारण वादे पर जो अभी आया ही नहीं?
एलन मस्क एक बार फिर अक्टूबर 2026 के अंत की एक टिप्पणी के कारण चर्चा में हैं, जिसे बिज़नेस इनसाइडर और मिंट सहित कई मीडिया संस्थानों ने रिपोर्ट किया (उन्होंने यह बात 29 अक्टूबर 2026 को एक्स पर लिखी), कि अति-बुद्धिमान प्रचुरता के दौर में दूर के भविष्य के लिए पैसा बचाना बेमानी है। उनका तर्क इस संभावना पर टिका है कि एआई, रोबोटिक्स और उन्नत ऊर्जा तकनीकें असाधारण उत्पादकता पैदा करेंगी, वस्तुएँ और सेवाएँ प्रचुर मात्रा में उपलब्ध होंगी, क़ीमतें घटेंगी और अंततः पारंपरिक रोज़गार और पैसा कम महत्वपूर्ण हो जाएँगे।
इससे पहले, जनवरी 2026 में उन्होंने यह भी कहा था कि 10 से 20 वर्षों में लोगों को सेवानिवृत्ति के लिए बचत की ज़रूरत शायद न रहे, क्योंकि तकनीकी प्रचुरता मानव जीवन के अर्थशास्त्र को बुनियादी रूप से बदल सकती है। यह एक रोमांचक दृष्टि है। लेकिन इसे गंभीरता से परखा जाना चाहिए, इससे पहले कि पूरी पीढ़ी वित्तीय ज़िम्मेदारी को पुरानी आदत मानने लगे।
मुख्य बातें
- संपत्ति पैदा करना और उसे बाँटना एक बात नहीं — प्रचुरता, अगर आई, तो इस पर निर्भर करेगी कि रोबोट, कारख़ानों और प्लेटफ़ॉर्मों का मालिक कौन है, सिर्फ़ इस पर नहीं कि वे कितना उत्पादन करते हैं।
- अरबपति की भविष्यवाणी आपकी वित्तीय योजना नहीं है — उत्पादक संपत्तियों का मालिक ग़लत साबित होने का झटका झेल सकता है; होम लोन वाला वेतनभोगी नहीं।
- एआई अपनाइए, बचत जारी रखिए — आपातकालीन कोष, बीमा, विनियमित दीर्घकालिक निवेश और बेहतर कौशल आपको हर संभावित भविष्य में सुरक्षित रखते हैं।
विषय सूची
- 1. एलन मस्क की बचत पर राय: सुंदर भविष्य और गारंटीशुदा भविष्य एक नहीं
- 2. सबसे बड़ा आर्थिक सवाल: नौकरी गँवाने वालों को कौन भुगतान करेगा?
- 3. शून्य महँगाई और शून्य क़ीमतें दो अलग चीज़ें
- 4. वित्तीय अनुशासन छोड़ने की मनोवैज्ञानिक क़ीमत
- 5. अमीर तकनीकी मालिकों का आम लोगों को बचत न करने की सलाह देना: विरोधाभास
- 6. मानवता का भविष्य कौन नियंत्रित करेगा: अनुत्तरित सवाल
- 7. बचत कोई पुराना आर्थिक सिद्धांत नहीं
- 8. भारत की युवा पीढ़ी वित्तीय सच्चाइयों की उपेक्षा नहीं कर सकती
- 9. नया वित्तीय दर्शन: एआई अपनाएँ, पर बचत न छोड़ें
- 10. मानवता का भविष्य गरिमा, उद्देश्य और स्वतंत्रता के बारे में होना चाहिए
- निष्कर्ष: अनिश्चित तकनीकी वादे के लिए निश्चित वित्तीय आदत न छोड़ें
- अक्सर पूछे जाने वाले प्रश्न
1. एलन मस्क की बचत पर राय: सुंदर भविष्य और गारंटीशुदा भविष्य एक नहीं
इसमें कम ही संदेह है कि एआई और रोबोटिक्स मानव सभ्यता को बदलने की क्षमता रखते हैं। मशीनें विनिर्माण क्षमता बढ़ा सकती हैं, कृषि उत्पादकता सुधार सकती हैं, चिकित्सकों की मदद कर सकती हैं, वैज्ञानिक खोजें तेज़ कर सकती हैं और शिक्षा को अधिक सुलभ बना सकती हैं। जो सेवाएँ आज महँगी हैं, वे कल काफ़ी सस्ती हो सकती हैं।
लेकिन अधिक संपत्ति पैदा करने और यह सुनिश्चित करने में बुनियादी फ़र्क़ है कि हर किसी को उसका उचित हिस्सा मिले। रोबोट का मालिक कौन होगा? कारख़ानों, टेक प्लेटफ़ॉर्मों, पेटेंटों, कंप्यूटिंग इंफ्रास्ट्रक्चर, ऊर्जा संसाधनों और वितरण नेटवर्क का मालिक कौन होगा? अगर मुट्ठी भर कंपनियाँ अधिकांश उत्पादक तकनीक की मालिक हैं, तो बढ़ी हुई उत्पादकता उन मालिकों के लिए असाधारण मुनाफ़ा पैदा कर सकती है, बिना हर नागरिक को अपने आप अमीर बनाए। यही सवाल आम निवेशकों से अरबपतियों की ओर जाती संपत्ति पर हमारे लेख में उठाया गया है।
आर्थिक समृद्धि का मतलब केवल यह नहीं कि समाज कितना उत्पादन करता है। यह भी मायने रखता है कि उत्पादक संपत्तियों का मालिक कौन है, आय कौन कमाता है, वितरण कौन नियंत्रित करता है और परिणामी उत्पादों व सेवाओं का ख़र्च कौन उठा सकता है। भारी संपत्ति पैदा करने वाली दुनिया में भी नागरिक आर्थिक रूप से असुरक्षित हो सकते हैं, अगर लाभों का उचित बँटवारा न हो। इसलिए प्रचुरता का वादा सिर्फ़ तकनीकी प्रगति नहीं माँगता; उसे ऐसा आर्थिक और संस्थागत ढाँचा चाहिए जो प्रचुरता को आम लोगों की पहुँच में ला सके।
2. सबसे बड़ा आर्थिक सवाल: नौकरी गँवाने वालों को कौन भुगतान करेगा?
एक सरल उदाहरण लीजिए। एक कंपनी उत्पाद बनाने के लिए 10,000 लोगों को काम पर रखती है। उन्नत रोबोटिक्स और एआई के साथ वह उतना ही उत्पादन केवल 1,000 कर्मचारियों से कर सकती है। कंपनी उत्पादन लागत घटा सकती है, मुनाफ़ा बढ़ा सकती है और उत्पाद कम क़ीमत पर दे सकती है। लेकिन बाक़ी 9,000 कर्मचारियों का क्या होगा?
वे अपना नियमित वेतन, क्रय शक्ति और आर्थिक स्वतंत्रता खो देते हैं। अगर लाखों कंपनियाँ ऐसे ही मॉडल अपनाएँ, तो सवाल अलग-अलग लोगों की बेरोज़गारी से कहीं बड़ा हो जाता है। अगर आबादी के बड़े हिस्से के पास पर्याप्त आय न रहे तो स्वचालित कारख़ानों के बनाए उत्पाद कौन ख़रीदेगा? उत्पादन आपूर्ति पैदा करता है, पर क्रय शक्ति माँग पैदा करती है। कोई अर्थव्यवस्था केवल असीमित वस्तुएँ बनाकर नहीं चल सकती; उसे ऐसा तंत्र भी चाहिए जिससे लोग उन वस्तुओं तक पहुँच सकें। इस कहानी का रोज़गार-बाज़ार वाला पक्ष एआई छँटनी से बदलते करियर में पहले से दिख रहा है।
श्री मस्क ने एआई-जनित बेरोज़गारी के संभावित उत्तर के रूप में सार्वभौमिक उच्च आय (यूनिवर्सल हाई इनकम), सरकारी भुगतानों सहित, की चर्चा की है। लेकिन इससे एक और बड़ा सवाल उठता है: सरकारें ऐसे भुगतानों का वित्तपोषण कैसे करेंगी, उन्हें कैसे बाँटेंगी और यह कैसे सुनिश्चित करेंगी कि नागरिकों को तकनीकी उत्पादकता का उचित हिस्सा मिले? ये गंभीर आर्थिक और सार्वजनिक नीति के सवाल हैं, छोटी बातें नहीं जिन्हें नज़रअंदाज़ करके लोगों को बचत रोकने की सलाह दी जाए।
3. शून्य महँगाई और शून्य क़ीमतें दो अलग चीज़ें
यह धारणा कि तकनीकी उत्पादकता महँगाई को शून्य पर ले आएगी, उसे भी सावधानी से परखना चाहिए। एआई सॉफ़्टवेयर, कुछ पेशेवर सेवाओं, विनिर्माण और सूचना प्रसंस्करण की लागत घटा सकता है, और रोबोटिक्स स्वचालन से कई उत्पादों को सस्ता कर सकता है। लेकिन हर संसाधन बिना सीमा के नहीं बनाया जा सकता।
वांछित शहर की ज़मीन, रोज़गार केंद्रों के पास आवास, कृषि भूमि, पानी, बिजली का बुनियादी ढाँचा, प्राकृतिक संसाधन और कुछ चिकित्सा सुविधाएँ भौतिक और भौगोलिक सीमाओं से जूझती रहेंगी। रोबोट लाखों मकान भी बना दें, तब भी दिल्ली, मुंबई, बेंगलुरु या अन्य वांछित स्थानों की प्रमुख ज़मीन सीमित रहेगी। इसी तरह चिकित्सा तकनीक नाटकीय रूप से सुधर सकती है, पर विशेषज्ञ सुविधाओं, ढाँचे और दुर्लभ संसाधनों तक पहुँच में आर्थिक चुनाव बने रहेंगे। कुछ उत्पादों की क़ीमतें काफ़ी गिर सकती हैं, जबकि अन्य ज़रूरी संसाधनों की क़ीमतें बढ़ती रह सकती हैं।
चुनिंदा वस्तुओं में अपस्फीति और सामान्य मूल्य स्तर में निरंतर गिरावट के बीच भी अहम अंतर है। अगर क़ीमतें गिरें लेकिन साथ में आय और रोज़गार भी घटें, तो नतीजा समृद्धि नहीं हो सकता। सस्ता उत्पाद फ़ायदेमंद है, पर क्रय शक्ति के बिना व्यक्ति उसे भी नहीं ख़रीद पाएगा।
4. वित्तीय अनुशासन छोड़ने की मनोवैज्ञानिक क़ीमत
ऐसी सलाह का सबसे बड़ा ख़तरा आर्थिक नहीं, मनोवैज्ञानिक हो सकता है। युवा पहले से ही तुरंत संतुष्टि के माहौल में जी रहे हैं। क्रेडिट कार्ड, इंस्टैंट पर्सनल लोन, बाय-नाउ-पे-लेटर, ऑनलाइन शॉपिंग, सोशल मीडिया की जीवनशैली और आसान डिजिटल भुगतान ने खर्च को बेहद सुविधाजनक बना दिया है, और कई युवा कमाने वाले वास्तविक क्षमता के बजाय अपेक्षित भविष्य की आय के भरोसे खर्च कर रहे हैं। अब इसमें एक और बहाना जोड़ दीजिए: जब कल एआई सब कुछ देगा तो आज बचत क्यों? ऐसी सोच धीरे-धीरे कई ज़रूरी आदतों को कमज़ोर कर सकती है।
- संतुष्टि टालने की आदत: वित्तीय अनुशासन सिखाता है कि बड़े जीवन-लक्ष्यों के लिए अनावश्यक उपभोग टालें। अगर मान लिया जाए कि कल अपने आप समृद्ध होगा, तो आज त्याग करने की प्रेरणा ख़त्म हो सकती है।
- व्यक्तिगत ज़िम्मेदारी की भावना: युवा मानने लगें कि भविष्य की तकनीक या सरकारी सहायता उनकी ज़रूरतें पूरी कर देगी, तो अनिश्चितता के लिए तैयारी की प्रेरणा कमज़ोर हो जाती है।
- कठिनाइयों का सामना करने का आत्मविश्वास: बचत मनोवैज्ञानिक सुरक्षा देती है। आपातकालीन कोष वाला व्यक्ति बेरोज़गारी, बीमारी या कारोबारी झटके का सामना केवल मासिक आय पर जीने वाले से कहीं अधिक आत्मविश्वास से कर सकता है।
- कमाने की क्षमता बढ़ाने की प्रेरणा: बेहतर वित्तीय भविष्य बनाने की चाह लोगों को सीखने, मेहनत करने, कौशल हासिल करने और अवसर खोजने के लिए प्रेरित करती है। निजी तैयारी का महत्व हटा देने से कुछ लोगों में यह प्रेरणा कमज़ोर पड़ सकती है।
- स्वतंत्र निर्णय लेने की क्षमता: आर्थिक स्वतंत्रता लोगों को शोषणकारी नौकरी छोड़ने, अनुपयुक्त वित्तीय प्रतिबद्धताओं को ठुकराने और बिना लगातार दूसरों पर निर्भर हुए परिवार का सहारा बनने की आज़ादी देती है।
उद्देश्य युवाओं को खर्च से डराना या पैसा जोड़ने का जुनूनी बनाना नहीं होना चाहिए। उद्देश्य उन्हें आर्थिक रूप से आत्मविश्वासी, ज़िम्मेदार और स्वतंत्र बनाना है। जो पीढ़ी कल की तैयारी की आदत खो देती है, उसे तब नतीजे दिख सकते हैं जब कल उसकी अपेक्षा से अलग रूप में आए।
5. अमीर तकनीकी मालिकों का आम लोगों को बचत न करने की सलाह देना: विरोधाभास
एक टेक अरबपति और एक सामान्य वेतनभोगी कर्मचारी की वित्तीय स्थिति में अहम अंतर है। अरबपति कंपनियों, बौद्धिक संपदा, इक्विटी, कारोबारों, रियल एस्टेट और अन्य उत्पादक संपत्तियों का मालिक हो सकता है। पैसे का मूल्य बदलने पर भी उत्पादक संपत्तियों का स्वामित्व आर्थिक शक्ति पैदा करता रह सकता है। इसके उलट, एक सामान्य युवा पेशेवर पूरी तरह मासिक वेतन पर निर्भर हो सकता है। अरबपति के पास संपत्ति बनाने के कई स्रोत हैं; कर्मचारी के पास आय का शायद एक ही स्रोत।
अरबपति भारी वित्तीय अनिश्चितता झेल सकता है। जिस युवा कर्मचारी की नौकरी होम लोन, पर्सनल लोन और क्रेडिट कार्ड के क़र्ज़ के साथ चली जाए, उसकी हक़ीक़त बिलकुल अलग होती है। वित्तीय जोखिम के इस अंतर को नज़रअंदाज़ नहीं किया जाना चाहिए। टेक नेताओं के भविष्य की अपनी दृष्टि साझा करने में कुछ ग़लत नहीं, और उनके नवाचार का सम्मान होना चाहिए। लेकिन असाधारण संपत्ति की स्थिति से की गई भविष्यवाणी को सीमित बचत और भारी ज़िम्मेदारियों वाले लोगों के लिए अपने आप निजी वित्तीय सलाह नहीं मान लेना चाहिए। ग़लत साबित होने के वित्तीय परिणाम सबके लिए बराबर नहीं होते।
6. मानवता का भविष्य कौन नियंत्रित करेगा: अनुत्तरित सवाल
एआई कोई साधारण उपभोक्ता उत्पाद नहीं है। वह सभ्यता के आर्थिक ढाँचे का अहम हिस्सा बनता जा रहा है। अपेक्षाकृत थोड़ी-सी तकनीकी कंपनियाँ और संस्थाएँ उन्नत कंप्यूटिंग, एआई मॉडलों, डेटा इंफ्रास्ट्रक्चर और संबंधित निवेश के बड़े हिस्से को नियंत्रित करती हैं। इस संकेंद्रण पर सार्वजनिक ध्यान ज़रूरी है, जैसा कि एंथ्रोपिक आईपीओ के इर्द-गिर्द बाज़ार के उत्साह से भी दिखता है।
अगर आवश्यक सेवाएँ, रोज़गार के अवसर, वित्तीय ढाँचा, शिक्षा और सूचना प्रणालियाँ कुछ टेक प्लेटफ़ॉर्मों पर अधिकाधिक निर्भर हो जाएँ, तो समाज को स्वामित्व, प्रतिस्पर्धा, जवाबदेही, निजता और पहुँच पर सवाल पूछने होंगे। क्या कुछ टेक मालिकों पर अत्यधिक निर्भरता आम नागरिकों पर आर्थिक शक्ति के नए रूप पैदा कर सकती है? यह वैध सवाल है।
फिर भी, इस बात का कोई स्थापित प्रमाण नहीं कि भविष्य की प्रचुरता की किसी भी विशेष भविष्यवाणी के पीछे मानवता को नियंत्रित करने का कोई गुप्त एजेंडा है। आलोचना सत्यापन योग्य आर्थिक ढाँचों और शक्ति के वास्तविक संकेंद्रण पर आधारित होनी चाहिए, बिना प्रमाण के आरोपों पर नहीं। अधिक उपयोगी चिंता यह है कि क्या लोकतांत्रिक संस्थाओं, नियामकों और नागरिकों का उन तकनीकों पर पर्याप्त प्रभाव होगा जो काम और आर्थिक अवसर के भविष्य को आकार दे सकती हैं। मानवता को तकनीक का लाभार्थी बने रहना चाहिए, दूसरों द्वारा नियंत्रित सेवाओं का केवल आश्रित उपभोक्ता नहीं।
7. बचत कोई पुराना आर्थिक सिद्धांत नहीं
पीढ़ियों से परिवार एक सरल वित्तीय दर्शन पर चलते आए हैं: ईमानदारी से कमाओ, सोच-समझकर खर्च करो, नियमित बचत करो, समझदारी से निवेश करो, अनावश्यक क़र्ज़ से बचो, आपात स्थितियों की तैयारी रखो और समय के साथ संपत्ति बनाओ। यह दर्शन मुद्राओं, सरकारों, बैंकिंग प्रणालियों, औद्योगिक क्रांतियों और तकनीक के बदलावों से गुज़रकर टिका रहा है। यह नवाचार का विरोध नहीं करता। यह इस स्वीकारोक्ति पर टिका है कि मानव जीवन में अनिश्चितता है।
लोगों की नौकरियाँ जाती हैं। कारोबार विफल होते हैं। चिकित्सा आपात स्थितियाँ आती हैं। पारिवारिक ज़िम्मेदारियाँ बढ़ती हैं। बाज़ार गिरावट देखते हैं। सेवानिवृत्ति आख़िर आती है। बचत इन वास्तविकताओं के विरुद्ध वित्तीय सुरक्षा कवच बनाती है। जो व्यक्ति नियमित बचत और निवेश करता है, उसे चक्रवृद्धि की शक्ति का भी लाभ मिलता है: लंबे समय तक लगातार किया गया मामूली योगदान भी उल्लेखनीय संपत्ति बना सकता है। वित्तीय अनुशासन केवल मुद्रा जमा करने की बात नहीं; यह सीमित संसाधनों के प्रबंधन, आवेगों पर नियंत्रण और दीर्घकालिक सुरक्षा के हित में निर्णय लेने की क्षमता विकसित करना है। तकनीक बदल सकती है कि लोग कैसे कमाते, खर्च करते और निवेश करते हैं। वह वित्तीय अनुशासन की ज़रूरत को अपने आप ख़त्म नहीं करती।
8. भारत की युवा पीढ़ी वित्तीय सच्चाइयों की उपेक्षा नहीं कर सकती
भारतीय आर्थिक परिवेश इस चर्चा को ख़ास तौर पर अहम बनाता है। लाखों युवा भारतीय स्वतंत्र जीवन, बेहतर आवास, निजी वाहन, विदेश यात्रा और बेहतर जीवनशैली की आकांक्षाओं के साथ रोज़गार में आ रहे हैं। साथ ही, कई अस्थिर रोज़गार, प्रतिस्पर्धी नौकरी बाज़ार, बढ़ती शहरी रहन-सहन लागत और आसान डिजिटल उधार के संपर्क में हैं। बेंगलुरु, दिल्ली, मुंबई या हैदराबाद में रहने वाला युवा कर्मचारी ठीक-ठाक वेतन कमा रहा हो सकता है, पर साथ ही किराया, परिवहन, शिक्षा ऋण, पारिवारिक ज़िम्मेदारियाँ और जीवनशैली खर्च भी संभाल रहा होता है।
अगर आर्थिक मंदी या एआई-जनित पुनर्गठन में उस कर्मचारी की नौकरी चली जाए, जैसा कि बड़ी टेक कंपनियों के स्वैच्छिक निकास प्रस्तावों पर हमारे लेख में चर्चा हुई, तो क्या होगा? क्या भविष्य की प्रचुरता अगले महीने का किराया चुकाएगी, बकाया पर्सनल लोन निपटाएगी या तत्काल चिकित्सा खर्च उठाएगी? जब तक सार्वभौमिक आर्थिक सुरक्षा की कोई भरोसेमंद और काम करने वाली व्यवस्था वास्तव में मौजूद नहीं होती, व्यक्तियों को अपनी वित्तीय ज़िम्मेदारियों के लिए ख़ुद तैयार रहना होगा।
भारत में बड़ी आबादी कृषि, विनिर्माण, खुदरा, परिवहन, बैंकिंग, प्रशासन और अनौपचारिक सेवाओं में काम करती है। एआई अपनाने की गति और प्रभाव इन क्षेत्रों में काफ़ी अलग होगा, और उन्नत तकनीक का लाभ हर कामगार तक एक ही समय या एक ही तरह से नहीं पहुँचेगा। भारतीय युवाओं के लिए वित्तीय साक्षरता, पेशेवर कौशल और अनुकूलन क्षमता साथ-साथ विकसित होनी चाहिए। इसका मानसिकता वाला पक्ष वेतनभोगी निवेशक की दुविधा में समझाया गया है।
9. नया वित्तीय दर्शन: एआई अपनाएँ, पर बचत न छोड़ें
युवाओं को बेरोज़गारी के डर से एआई को ठुकराना नहीं चाहिए। उसी तरह, इस उम्मीद में वित्तीय योजना भी नहीं छोड़नी चाहिए कि एआई उन्हें अमीर बना देगा। संतुलित रास्ता अधिक समझदारी भरा है:
- खर्च से पहले बचत करें। वेतन मिलते ही आय का एक निश्चित हिस्सा बचत और निवेश के लिए अलग कीजिए।
- आपातकालीन कोष बनाएँ। शुरुआत में आवश्यक खर्चों के तीन से छह महीने का लक्ष्य रखें, और जहाँ रोज़गार अनिश्चित हो या पारिवारिक ज़िम्मेदारियाँ अधिक हों वहाँ यह बफ़र बढ़ाएँ।
- अनावश्यक क़र्ज़ से बचें। महँगी जीवनशैली को पर्सनल लोन, घूमते क्रेडिट कार्ड बकाये या ऊँची ब्याज वाले डिजिटल उधार से वित्तपोषित मत कीजिए।
- वित्तीय झटकों से सुरक्षा रखें। उपयुक्त स्वास्थ्य बीमा का महत्व समझिए और जहाँ परिवार के सदस्य आपकी आय पर निर्भर हों, वहाँ पर्याप्त टर्म जीवन बीमा लीजिए।
- दीर्घकालिक लक्ष्यों के लिए निवेश करें। अपनी जोखिम क्षमता और समय-सीमा के अनुसार उपयुक्त विविध निवेश चुनिए। भविष्य निधि, एनपीएस, विविध म्यूचुअल फ़ंड, जमा और अन्य विनियमित वित्तीय उत्पादों पर उचित रूप से विचार कीजिए।
- अपनी क्षमताओं में निवेश करें। एआई टूल सीखिए, संवाद कौशल सुधारिए, विश्लेषणात्मक कौशल विकसित कीजिए और ऐसा ज्ञान हासिल कीजिए जो बदलते रोज़गार बाज़ार में आपको अधिक अनुकूलनीय बनाए।
- उपभोग नहीं, संपत्तियाँ बनाएँ। सफलता को सिर्फ़ महँगी वस्तुओं से मापने के बजाय धीरे-धीरे वित्तीय संपत्तियाँ और उत्पादक क्षमताएँ विकसित कीजिए।
अंत में, कोई भी वित्तीय निर्णय केवल किसी और की भविष्यवाणी के आधार पर मत लीजिए। सबसे प्रभावशाली टेक उद्यमी भी अगले 10, 20 या 30 वर्षों की आर्थिक परिस्थितियों की गारंटी नहीं दे सकता।
10. मानवता का भविष्य गरिमा, उद्देश्य और स्वतंत्रता के बारे में होना चाहिए
एक गहरा सवाल पैसे से आगे जाता है। अगर एआई अधिकांश मानवीय कार्य करे, रोबोट अधिकांश उत्पाद बनाएँ और मशीनें अधिकांश सेवाएँ दें, तो मानव जीवन को अर्थ क्या देगा? काम केवल आय का स्रोत नहीं है। वह ढाँचा, अनुशासन, पहचान, सामाजिक मेल-जोल, ज़िम्मेदारी और योगदान का एहसास देता है। कई लोगों के लिए पेशेवर उपलब्धि आत्मसम्मान और पारिवारिक गरिमा से भी जुड़ी होती है।
ऐसा भविष्य जिसमें लोगों को प्रचुर वस्तुएँ मिलें पर उद्देश्य, सार्थक भागीदारी और अपने जीवन पर नियंत्रण न हो, ज़रूरी नहीं कि सफल सभ्यता हो। युवाओं को सृजन करने, खोज करने, संबंध बनाने, समाज में योगदान देने और अपनी शारीरिक व बौद्धिक क्षमताएँ विकसित करने के अवसर चाहिए। तकनीक को अनावश्यक कठिनाइयाँ घटानी चाहिए और मनुष्यों को सार्थक गतिविधियों के लिए मुक्त करना चाहिए। उसे निष्क्रियता, निर्भरता या व्यक्तिगत ज़िम्मेदारी के त्याग को बढ़ावा नहीं देना चाहिए। तकनीकी प्रगति की असली कसौटी यह होनी चाहिए कि आम लोग अधिक स्वस्थ, शिक्षित, आर्थिक रूप से सुरक्षित, स्वतंत्र और सामाजिक रूप से सशक्त बनें।
निष्कर्ष: अनिश्चित तकनीकी वादे के लिए निश्चित वित्तीय आदत न छोड़ें
एलन मस्क अंततः एआई और रोबोटिक्स की असाधारण उत्पादक क्षमता के बारे में सही साबित हो सकते हैं। मानवता ऐसे युग में प्रवेश कर सकती है जिसमें कई वस्तुएँ और सेवाएँ नाटकीय रूप से सस्ती हो जाएँ और रोज़गार, आय और उपभोग का पारंपरिक रिश्ता बदल जाए। लेकिन तकनीकी संभावना और आर्थिक वास्तविकता के बीच लंबी दूरी है। तकनीक को काम करना होगा, उत्पादकता का लाभ फैलना होगा, स्वामित्व अत्यधिक संकेंद्रित नहीं होना चाहिए, संस्थाओं को ढलना होगा और आम लोगों को लाभों का उचित हिस्सा मिलना होगा। जब तक ये शर्तें कार्यशील वास्तविकता नहीं बनतीं, युवाओं से बचत छोड़ने को कहना उनके भविष्य के साथ अनावश्यक जुआ है।
वित्तीय अनुशासन का पारंपरिक दर्शन किसी को तकनीकी प्रगति का आनंद लेने से नहीं रोकता। उलटे, बचत ढलने, सीखने, निवेश करने, सोचा-समझा जोखिम लेने और कठिन बदलावों से गुज़रने की आज़ादी देती है। युवाओं को इतना महत्वाकांक्षी होना चाहिए कि वे एआई को अपनाएँ, इतना बुद्धिमान कि उसकी सीमाएँ समझें और इतना अनुशासित कि अपना वित्तीय भविष्य सुरक्षित रखें।
याद रखिए: आप ऐसी दुनिया देखने के लिए जी सकते हैं जहाँ रोबोट अधिकांश काम करें, लेकिन जब तक वह दुनिया सचमुच नहीं आती, आपकी वित्तीय ज़िम्मेदारियाँ आपका इंतज़ार करती रहेंगी। आज की अपनी आर्थिक स्वतंत्रता को किसी और के कल की प्रचुरता के वादे के बदले मत गँवाइए।
यह लेख सामान्य जानकारी और राय है, व्यक्तिगत निवेश सलाह नहीं। सार्वजनिक हस्तियों से जुड़े कथन प्रेस रिपोर्टों पर आधारित हैं; कृपया वर्तमान स्थिति की पुष्टि मूल स्रोतों से करें।
अक्सर पूछे जाने वाले प्रश्न
एलन मस्क ने सेवानिवृत्ति की बचत के बारे में क्या कहा?
प्रेस रिपोर्टों के अनुसार, अक्टूबर 2026 के अंत में श्री मस्क ने कहा कि अति-बुद्धिमान प्रचुरता के दौर में दूर के भविष्य के लिए बचत बेमानी है। जनवरी 2026 में उन्होंने कहा था कि लगभग 10 से 20 वर्षों में सेवानिवृत्ति की बचत अप्रासंगिक हो सकती है। ये भविष्यवाणियाँ हैं, गारंटी या वित्तीय सलाह नहीं।
एलन मस्क बचत न करने को क्यों कहते हैं?
उनका तर्क है कि एआई, रोबोटिक्स और सस्ती ऊर्जा वस्तुओं और सेवाओं को इतना प्रचुर बना सकती हैं कि पैसा और पारंपरिक रोज़गार कम मायने रखें। उन्होंने नौकरियाँ जाने के संभावित उत्तर के रूप में सार्वभौमिक उच्च आय की भी चर्चा की है।
क्या मुझे एआई की वजह से बचत बंद कर देनी चाहिए?
नहीं। बचत नौकरी जाने, बीमारी और अनिश्चितता से बचाती है, चाहे कोई भी भविष्य आए। भविष्य की प्रचुरता की भविष्यवाणी आज का किराया, ईएमआई या चिकित्सा बिल नहीं चुका सकती।
सार्वभौमिक उच्च आय क्या है?
यह एक विचार है कि अगर एआई कई नौकरियाँ ले ले तो सरकारें या संस्थाएँ नागरिकों को नियमित आय दे सकती हैं। ऐसी कोई व्यवस्था आज मौजूद नहीं है, और वित्तपोषण व निष्पक्षता के सवाल अनुत्तरित हैं।
क्या एआई सब कुछ सस्ता कर देगा?
एआई सॉफ़्टवेयर, सूचना-आधारित काम और कुछ निर्मित वस्तुओं की लागत घटा सकता है। प्रमुख शहरी ज़मीन, पानी और विशेषज्ञ चिकित्सा सुविधाओं जैसे दुर्लभ संसाधन महँगे बने रह सकते हैं।
एक युवा भारतीय को कितना आपातकालीन कोष रखना चाहिए?
आम शुरुआती मार्गदर्शन आवश्यक खर्चों के तीन से छह महीने है, और आय अनिश्चित हो या आश्रित हों तो उससे अधिक। इसे सुलभ और कम जोखिम वाले विकल्पों में रखिए।
एआई से मेरी नौकरी बदलने की स्थिति के लिए मैं कैसे तैयार हो सकता हूँ?
बचत बनाइए, महँगे क़र्ज़ से बचिए, बीमा जारी रखिए और उपयोगी कौशल सीखते रहिए, जिनमें अपने क्षेत्र में एआई टूल इस्तेमाल करना भी शामिल है।
संबंधित लेख
- एआई छँटनी करियर को नया आकार दे रही है
- माइक्रोसॉफ़्ट, गूगल, अमेज़न, मेटा और एआई क्रांति
- आम निवेशकों से अरबपतियों की ओर जाती संपत्ति
- वेतनभोगी निवेशक की दुविधा
- एआई गोल्ड रश और एंथ्रोपिक आईपीओ
See more of our stories on Google Search
Leave a Reply