बैंकिंग सिस्टम तब फेल नहीं होता जब किसी कर्जदार का बिज़नेस सचमुच डूब जाता है। यह तब फेल होता है जब एक ऐसा लोन, जिसे बैड लोन बनने से पहले ही रोका जा सकता था, कमज़ोर अप्रेज़ल, ढीली मॉनिटरिंग और देर से पहचान के सालों से गुज़रता हुआ आख़िर में एक ऐसे सेटलमेंट पर पहुँचता है, जहाँ पूरा समाज एक ही सवाल पूछता रह जाता है: असल में कीमत किसने चुकाई?
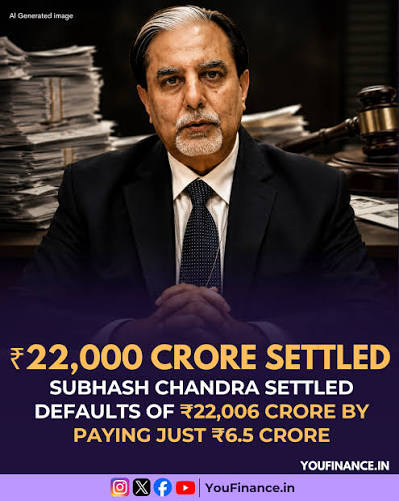
हाल ही में हुए एक कॉर्पोरेट लोन सेटलमेंट (corporate loan settlement) ने ठीक यही सवाल फिर सुर्खियों में ला दिया है — एक रिज़ॉल्यूशन प्लान, जिसमें एस्सेल ग्रुप (Essel Group) के संस्थापक सुभाष चंद्रा के खिलाफ करीब ₹22,006 करोड़ के दावे थे, और वसूली का प्रस्ताव सिर्फ करीब ₹6.5 करोड़ का रखा गया — इसने भारत के कॉर्पोरेट-क्रेडिट ढांचे को एक बार फिर सार्वजनिक जांच के घेरे में ला खड़ा किया है। कानूनी तौर पर मामला सुर्खियों से कहीं ज़्यादा पेचीदा है — ये दावे गारंटी से जुड़ी पर्सनल इनसॉल्वेंसी प्रक्रिया में उठे थे, जबकि क्रेडिटर्स के पास अंडरलाइंग कॉर्पोरेट कर्जदारों से जुड़े अधिकार अब भी सुरक्षित हैं, और कुछ लेंडर्स ने इस आदेश को चुनौती देने का संकेत भी दिया है।
मुख्य बातें (Key Takeaways)
- हाल ही में एक रिज़ॉल्यूशन प्लान, जिसमें एस्सेल ग्रुप के संस्थापक सुभाष चंद्रा के खिलाफ करीब ₹22,006 करोड़ के दावे थे, में वसूली का प्रस्ताव सिर्फ करीब ₹6.5 करोड़ का रखा गया — इससे भारत के कॉर्पोरेट-क्रेडिट सिस्टम पर फिर सवाल उठे हैं।
- ये दावे गारंटी से जुड़ी पर्सनल इनसॉल्वेंसी प्रक्रिया में उठे थे — क्रेडिटर्स के पास अंडरलाइंग कॉर्पोरेट कर्जदारों से जुड़े अधिकार अब भी हैं, और कुछ लेंडर्स इस आदेश को चुनौती देने की तैयारी में हैं।
- बैंक को कभी सिर्फ यह नहीं पूछना चाहिए कि “हम कितना उधार दे सकते हैं?” — उसे लगातार यह पूछना चाहिए कि “यह पैसा कितनी सुरक्षित तरीके से वापस आएगा?” क्योंकि आखिर में नुकसान डिपॉज़िटर्स, निवेशकों और टैक्सपेयर्स तक पहुँचता है।
विषय-सूची
फिर भी जनता का सवाल जायज़ है:
इतने बड़े फाइनेंशियल एक्सपोज़र का हाल ऐसा कैसे हो सकता है कि वसूली इतनी मामूली रह जाए?
इसका जवाब किसी एक शख्स, एक बैंक या एक ट्राइब्यूनल में नहीं छिपा है।
यह पूरे क्रेडिट इकोसिस्टम की सोच में छिपा है।
जब लोन “बड़ा” हो जाता है, तो सोच बदल जाती है
एक छोटे कर्जदार के लिए बैंक सीधे-सीधे सवाल पूछता है — क्या आप चुका पाएंगे? आपकी इनकम कितनी है? आपके पास क्या सिक्योरिटी है? अगर आप नहीं चुका पाए तो क्या होगा?
लेकिन जब कर्जदार कोई बड़ा कॉर्पोरेट ग्रुप हो, तो पूरी सोच ही बदल सकती है। एक बड़े कर्जदार के पास हो सकता है — शानदार बिज़नेस हिस्ट्री, हज़ारों कर्मचारी, भारी टर्नओवर, कई कंपनियां, नामी सलाहकार, असरदार रिश्ते, दिखने में मज़बूत एसेट्स, एक जाना-माना प्रमोटर, और बाज़ार में दमदार साख।
ये सारी चीज़ें अनजाने में ही क्रेडिट डिसीज़न को “क्या यह लोन सुरक्षित है?” से बदलकर “हम इस कर्जदार को कैसे एडजस्ट करें?” बना सकती हैं।
यहीं से पहली दरार पड़ सकती है — रेपुटेशन, रीपेमेंट कैपेसिटी की जगह लेने लगती है।
1. कर्जदार की सोच: “Too Big to Fail”
एक बड़ा कॉर्पोरेट कर्जदार सिस्टम को एक आम इंसान से बिल्कुल अलग तरीके से समझता है। एक छोटा कर्जदार एक EMI मिस होने से भी डर जाता है। लेकिन एक बड़े कर्जदार के पास हो सकते हैं — कई लेंडिंग इंस्टीट्यूशंस, अनेक सब्सिडियरी कंपनियां, पेचीदा कॉर्पोरेट स्ट्रक्चर, सिक्योर्ड और अनसिक्योर्ड क्रेडिटर्स, लीगल एडवाइज़र, फाइनेंशियल एडवाइज़र, रीस्ट्रक्चरिंग स्पेशलिस्ट, राजनीतिक-व्यावसायिक नेटवर्क तक पहुंच, और काफी मोल-भाव करने की ताकत।
सोच धीरे-धीरे “मुझे बैंक को चुकाना ही है” से बदलकर “हम बैंक से बातचीत करेंगे” और आखिर में, कुछ मामलों में, “सिस्टम कोई न कोई रास्ता निकाल ही लेगा” तक पहुंच सकती है।
यह खतरनाक है। क्रेडिट, चुकाने की क्षमता और नीयत पर आधारित होना चाहिए, न कि डिफॉल्ट के बाद मोल-भाव करने की काबिलियत पर। यही वह सोच है जो आगे चलकर किसी कॉर्पोरेट लोन सेटलमेंट को अपवाद की बजाय लगभग तय-सा दिखा देती है।
2. बैंकर की सोच: बड़े नाम की दुविधा
दूसरी मनोविज्ञान खुद लेंडिंग इंस्टीट्यूशन के अंदर मौजूद होती है। बड़ा क्रेडिट डिसीज़न लेने वाला बैंकर जानता है कि किसी दिखने में सफल कॉर्पोरेट हाउस के प्रस्ताव को ठुकराना पेशेवर तौर पर असहज हो सकता है।
कर्जदार के पास हो सकता है — नामी बैकग्राउंड, मज़बूत बैलेंस शीट, असरदार रिश्ते, स्थापित ब्रांड, शानदार प्रेजेंटेशन, नामी कंसल्टेंट, और आशावादी प्रोजेक्शन।
इसलिए क्रेडिट ऑफिसर के मन में एक सूक्ष्म दुविधा पैदा होती है: “अगर मैं यह प्रस्ताव ठुकरा दूं और यह कंपनी अगली बड़ी सफलता की कहानी बन जाए तो?”
इससे मान लेने की एक खतरनाक आदत बनती है। प्रोजेक्टेड कैश फ्लो को लगभग तय मान लिया जाता है। कोलैटरल की वैल्यूएशन को बिना ज़्यादा चुनौती दिए स्वीकार कर लिया जाता है। प्रमोटर का योगदान पर्याप्त मान लिया जाता है। भविष्य की ग्रोथ को तयशुदा मान लिया जाता है। और कभी-कभी सबसे अहम सवाल — “क्या गलत हो सकता है?” — को उतनी तवज्जो नहीं मिलती जितनी “हम कितना बिज़नेस जनरेट कर सकते हैं?” को मिलती है।
3. बैंकिंग की सेल्स-साइकोलॉजी
आधुनिक बैंकिंग भी एक बिज़नेस है। ब्रांच और रिलेशनशिप टीमों पर अक्सर टारगेट होते हैं — कितना लोन बुक किया, कितना बड़ा अकाउंट लाया, कितना क्रॉस-सेल हुआ। एक बड़ा कॉर्पोरेट अकाउंट लाना करियर के लिए फायदेमंद माना जाता है।
इस माहौल में जो व्यक्ति सबसे ज़्यादा सवाल पूछता है, वह अक्सर सबसे “मुश्किल” सहकर्मी लगता है, जबकि जो डील को आगे बढ़ाने में मदद करता है, वह “टीम प्लेयर” कहलाता है। यह संस्कृति धीरे-धीरे स्वतंत्र, आलोचनात्मक क्रेडिट-जजमेंट को कमज़ोर कर सकती है — खासकर तब जब बड़े, हाई-प्रोफाइल कर्जदारों की बात हो।
इसलिए ज़रूरी है कि रिलेशनशिप बनाने वाली टीम और रिस्क को परखने वाली टीम, दोनों की भूमिकाएं साफ-साफ अलग रहें।
4. कोलैटरल की मनोविज्ञान
कोलैटरल को अक्सर एक सुरक्षा-कवच माना जाता है, लेकिन यह भरोसा एक मनोवैज्ञानिक जाल भी बन सकता है। संपत्ति, शेयर या गारंटी की वैल्यूएशन कई बार आशावादी अनुमानों पर आधारित होती है, बाज़ार में असल बिकने लायक कीमत पर नहीं।
एक बार जब बैंक यह मान लेता है कि “कोलैटरल काफी है”, तो अंडरलाइंग बिज़नेस की सेहत पर उतनी बारीकी से नज़र नहीं रखी जाती। लेकिन जब स्ट्रेस आता है, तो वही एसेट्स अक्सर उतनी जल्दी या उतने दाम पर नहीं बिकते जितना सोचा गया था — कानूनी अड़चनें, बाज़ार की सुस्ती और जटिल स्वामित्व-संरचनाएं वसूली को धीमा कर देती हैं।
5. सबसे खतरनाक चरण: डिस्बर्समेंट के बाद
सबसे कड़ी जांच अक्सर लोन मंज़ूर होने से पहले होती है। लेकिन असली जोखिम पैसा जारी होने के बाद शुरू होता है — फंड्स कहां और कैसे इस्तेमाल हो रहे हैं, प्रमोटर का योगदान वाकई आया या नहीं, प्रोजेक्ट खर्च और सप्लायर पेमेंट्स कहां जा रहे हैं, और रिलेटेड-पार्टी ट्रांज़ैक्शंस में क्या हो रहा है।
रिज़र्व बैंक का Prudential Framework for Resolution of Stressed Assets ठीक इसी वजह से बैंकों से शुरुआती स्ट्रेस के संकेतों पर समय रहते कार्रवाई की उम्मीद करता है — लेकिन व्यवहार में मॉनिटरिंग अक्सर एक फॉर्मैलिटी बनकर रह जाती है, न कि गहरी पड़ताल।
6. देरी से पहचान की मनोविज्ञान
जब किसी बड़े अकाउंट में शुरुआती स्ट्रेस दिखता है, तो अक्सर पहली प्रतिक्रिया इनकार की होती है — “यह अस्थायी है”, “मार्केट सुधर जाएगा”, “अगली तिमाही बेहतर रहेगी”। इस देरी के पीछे कई कारण होते हैं: जिस अधिकारी ने लोन मंज़ूर किया, वह उसे नॉन-परफॉर्मिंग मानने में हिचकिचाता है क्योंकि इससे उसके अपने फैसले पर सवाल उठता है।
इसलिए अकाउंट को अक्सर रीस्ट्रक्चर कर दिया जाता है — कभी-कभी बार-बार — असल समस्या को ठीक किए बिना, सिर्फ उसे बैलेंस शीट पर “स्टैंडर्ड” दिखाने के लिए। हर रीस्ट्रक्चरिंग के साथ ब्याज जुड़ता जाता है, वसूली की गुंजाइश घटती जाती है, और आखिरी सेटलमेंट का आंकड़ा और चौंकाने वाला हो जाता है।
7. कानूनी सिस्टम की अपनी अलग सोच है
भारत की इनसॉल्वेंसी एंड बैंकरप्सी कोड (Insolvency and Bankruptcy Code / IBC) व्यवस्था बड़े कर्जों को सुलझाने के लिए बनाई गई है, लेकिन इसकी अपनी समय-सीमाएं, प्रक्रियाएं और प्राथमिकताएं हैं। लंबी मुकदमेबाज़ी में सालों लग सकते हैं, इस दौरान एसेट्स की वैल्यू और गिरती जाती है।
इसलिए ट्राइब्यूनल और रिज़ॉल्यूशन प्रोफेशनल्स के सामने अक्सर एक व्यावहारिक सवाल होता है — दस साल बाद ज़्यादा वसूली का इंतज़ार करें, या आज कम पर समझौता कर लें? यह फैसला अकेले “किसी को छोड़ देने” का नहीं, बल्कि टाइम-वैल्यू-ऑफ-मनी और वसूली की व्यावहारिकता का भी होता है — भले ही आम जनता को यह सिर्फ एक “छूट” जैसा दिखे।
8. क्रेडिट-बायर की मनोविज्ञान
कई बार स्ट्रेस्ड लोन को एसेट रीकंस्ट्रक्शन कंपनियों (ARCs) या दूसरे निवेशकों को बेच दिया जाता है, जो कर्ज़ को भारी डिस्काउंट पर खरीदते हैं। इनका मकसद पूरी रकम वसूलना नहीं, बल्कि खरीद-मूल्य से ज़्यादा वसूल कर मुनाफा कमाना होता है।
यह मॉडल बैंकों को अपनी बैलेंस शीट जल्दी साफ करने में मदद करता है, लेकिन इससे असली सवाल — कि लोन इतना बिगड़ा ही क्यों — अक्सर अनुत्तरित रह जाता है, क्योंकि नुकसान बहीखातों से “बाहर” कर दिया जाता है।
9. और फिर आता है सबसे अहम स्टेकहोल्डर: जनता
बैंक अकेले में काम नहीं करते। वे जनता के भरोसे पर टिके होते हैं। डिपॉज़िटर्स अपना पैसा बैंकों में रखते हैं। निवेशक पूंजी लगाते हैं। टैक्सपेयर परोक्ष रूप से पूरे फाइनेंशियल सिस्टम को सहारा देते हैं। लाखों आम नागरिक हर महीने कर्ज़ लेते और चुकाते हैं।
जो सैलरीड कर्मचारी एक EMI मिस कर दे, उसे झेलनी पड़ सकती है — पेनल्टी, खराब क्रेडिट हिस्ट्री, वसूली के फोन कॉल्स, कानूनी नतीजे, और एसेट्स का नुकसान।
जब यही व्यक्ति देखता है कि एक विशाल कॉर्पोरेट एक्सपोज़र, दावे की रकम के एक छोटे-से हिस्से पर सेटल हो गया, तो एक खतरनाक मनोवैज्ञानिक संदेश जन्म ले सकता है — “नियम ताकतवर लोगों के लिए अलग हैं।”
भले ही किसी अकेले मामले में यह निष्कर्ष कानूनी रूप से गलत हो, बार-बार असमान व्यवहार की धारणा जनता के भरोसे को नुकसान पहुंचा सकती है। और एक बार भरोसा टूटना शुरू हो जाए, तो उसकी कीमत किसी एक सेटलमेंट की रकम से कहीं ज़्यादा बड़ी होती है।
10. मोरल हैज़र्ड की समस्या
सबसे बड़ा खतरा किसी एक मामले में हुए नुकसान का नहीं है। खतरा उस मिसाल का है जो लोगों के मन में बन जाती है। अगर किसी एंटरप्रेन्योर को लगे कि — “फायदा मेरा, और नुकसान क्रेडिटर्स से मोलभाव करने लायक” — तो पूरा इंसेंटिव स्ट्रक्चर ही बिगड़ जाता है।
सफल बिज़नेस में जोखिम स्वाभाविक रूप से शामिल होता है। लेकिन फाइनेंशियल सिस्टम को ऐसे मॉडल की इजाज़त नहीं देनी चाहिए जहां निजी मुनाफा निजी ही रहे, जबकि असाधारण नुकसान लेंडर्स और, परोक्ष रूप से, पूरे समाज पर डाल दिया जाए। यही मोरल हैज़र्ड (moral hazard) का असली अर्थ है। एक जिम्मेदार सिस्टम को सुनिश्चित करना चाहिए — विफलता स्वीकार्य है, पर रणनीतिक विफलता स्वीकार्य नहीं।
11. हर हेयरकट को “लूट” कहना भी खतरनाक क्यों है
यहां एक दूसरा पहलू भी समझना ज़रूरी है। हर बड़े हेयरकट का मतलब भ्रष्टाचार नहीं होता। हर इनसॉल्वेंसी का मतलब धोखाधड़ी नहीं होता। हर फेल हुआ बिज़नेस जानबूझकर डिफॉल्ट नहीं होता।
कोई बिज़नेस सच में डूब भी सकता है — आर्थिक चक्रों, तकनीकी बदलाव, कमोडिटी कीमतों, भू-राजनीतिक झटकों, नियामकीय बदलावों, ज़्यादा कर्ज़ या अनदेखे बाज़ार हालातों की वजह से। ऐसे मामलों में, दस साल की मुकदमेबाज़ी के बाद 60% वसूली से बेहतर हो सकता है कि आज ही 30% वसूल लिया जाए। इसलिए हेयरकट कई बार एक तर्कसंगत आर्थिक फैसला भी हो सकता है।
असली सवाल यह नहीं है कि “हेयरकट क्यों दिया गया?” असली सवाल हैं — एक्सपोज़र बिगड़ा ही क्यों? स्ट्रेस सबसे पहले कब दिखा? उस वक्त लेंडर ने क्या किया? क्या एसेट्स को सुरक्षित रखा गया? क्या फंड्स कहीं और डायवर्ट हुए? क्या प्रमोटर की असली फाइनेंशियल क्षमता की सही जांच हुई थी? क्या यह सेटलमेंट सबसे अच्छा उपलब्ध विकल्प था? और मूल क्रेडिट-डिसीज़न की जवाबदेही किसकी है? असली पड़ताल यहीं से शुरू होनी चाहिए।
12. सबसे बड़ा सुधार: क्रेडिट मॉनिटरिंग एक लगातार चलने वाली प्रक्रिया हो
बहुत बड़े कॉर्पोरेट लोन के लिए क्रेडिट अप्रेज़ल एक बार की घटना नहीं होनी चाहिए — यह लोन की पूरी लाइफ-साइकिल में चलने वाला अनुशासन होना चाहिए।
चरण 1 — मंज़ूरी से पहले: फॉरेंसिक-स्तर का फाइनेंशियल विश्लेषण, स्वतंत्र वैल्यूएशन, प्रमोटर बैकग्राउंड वेरिफिकेशन, बेनेफिशियल ओनरशिप एनालिसिस, रिलेटेड-पार्टी मैपिंग, कैश-फ्लो स्ट्रेस टेस्टिंग, सेंसिटिविटी एनालिसिस और वर्स्ट-केस सिनेरियो मॉडलिंग की जाए।
चरण 2 — डिस्बर्समेंट के तुरंत बाद: फंड्स का असली इस्तेमाल, प्रमोटर का योगदान, प्रोजेक्ट खर्च, सप्लायर पेमेंट्स और रिलेटेड-पार्टी ट्रांज़ैक्शंस को वेरिफाई किया जाए।
चरण 3 — नियमित मॉनिटरिंग: फाइनेंशियल रेशियो, कैश फ्लो, रीपेमेंट व्यवहार, बिज़नेस परफॉर्मेंस, लीवरेज, कॉन्टिंजेंट लायबिलिटीज़ और एसेट वैल्यू की समीक्षा होती रहे।
चरण 4 — अर्ली-वार्निंग ट्रिगर्स: गिरती सेल्स, बढ़ता लीवरेज, टैक्स/स्टैट्यूटरी पेमेंट्स में देरी, ऑडिटर की आपत्तियां, रेटिंग डाउनग्रेड, प्रमोटर के शेयर गिरवी रखे जाने और असामान्य रिलेटेड-पार्टी ट्रांज़ैक्शंस पर ऑटोमेटिक अलर्ट बनाए जाएं।
चरण 5 — स्वतंत्र हस्तक्षेप: जैसे ही तय ट्रिगर्स पार हो जाएं, अकाउंट को रिलेशनशिप मैनेजमेंट से हटाकर स्वतंत्र रिस्क मैनेजमेंट के हवाले कर देना चाहिए। जिस व्यक्ति ने बिज़नेस लाया, उसे ही यह तय करने का इकलौता अधिकार नहीं होना चाहिए कि बिज़नेस अभी भी सेहतमंद है या नहीं।
13. प्रमोटर की नेटवर्थ को एक ‘लिविंग डॉक्यूमेंट’ बनाएं
प्रमोटर की नेटवर्थ की जांच सिर्फ गारंटी साइन होने के वक्त नहीं होनी चाहिए। बड़े एक्सपोज़र के लिए इसे समय-समय पर मॉनिटर किया जाना चाहिए। सिस्टम को लगातार यह देखना चाहिए — प्रमोटर के पास असल में कौन-सी संपत्तियां हैं? वे कहां स्थित हैं? क्या वे गिरवी रखी गई हैं? क्या उन्हें ट्रांसफर किया गया है? क्या रिलेटेड एंटिटीज़ ने उन्हें खरीद लिया है? क्या प्रमोटर की फाइनेंशियल स्थिति में बड़ा बदलाव आया है?
हाल के सुभाष चंद्रा विवाद ने खुद यह सवाल खड़ा किया है कि गारंटी के संदर्भ में पर्सनल फाइनेंशियल क्षमता और नेटवर्थ का आकलन कैसे किया गया था। यह भविष्य के क्रेडिट-ढांचे के लिए एक अहम सबक है।
14. जवाबदेही पीछे तक जानी चाहिए
जब ₹10,000-करोड़ का लोन आखिर में सिर्फ ₹500 करोड़ की वसूली में बदल जाए, तो जांच रिकवरी डिपार्टमेंट पर आकर रुक नहीं जानी चाहिए। सिस्टम को पीछे जाना चाहिए और पूछना चाहिए — इसे किसने मंज़ूर किया? किसने सिफारिश की? क्या मान्यताएं ली गईं? कौन-सी वैल्यूएशन स्वीकार की गई? किन चेतावनियों को नज़रअंदाज़ किया गया? अकाउंट में स्ट्रेस पहली बार कब दिखा? सुधारात्मक कार्रवाई में देरी क्यों हुई? क्या कोई कॉन्फ्लिक्ट ऑफ इंटरेस्ट था? क्या मॉनिटरिंग रिपोर्ट्स सही थीं? क्या प्रमोटर का योगदान असली था? क्या कोई डायवर्जन हुआ?
तभी बैंकिंग सिस्टम अपनी विफलताओं से सीख सकता है। वरना, हर चक्र एक नए कर्जदार, एक नए प्रोजेक्ट और एक नए आशावादी प्रोजेक्शन के साथ फिर से शुरू हो जाता है।
15. एक “लार्ज एक्सपोज़र अर्ली वार्निंग सिस्टम” बनाएं
भारत को एक ऐसे संस्थागत तंत्र की ज़रूरत है, जिसमें बहुत बड़े एक्सपोज़र को जोखिम के आधार पर बढ़ी हुई निगरानी मिले — न कि सिर्फ इस आधार पर कि अकाउंट टेक्निकली डिफॉल्ट हुआ है या नहीं। उदाहरण के लिए, एक तय सीमा से ऊपर के एक्सपोज़र के लिए ज़रूरी हो सकते हैं — तिमाही स्वतंत्र क्रेडिट रिव्यू, सालाना स्वतंत्र वैल्यूएशन, प्रमोटर की फाइनेंशियल-क्षमता समीक्षा, रिलेटेड-पार्टी ट्रांज़ैक्शन विश्लेषण, एंड-यूज़ वेरिफिकेशन, स्ट्रेस टेस्टिंग, कैश-फ्लो मॉनिटरिंग, सीनियर रिस्क कमेटियों को अर्ली-वार्निंग रिपोर्टिंग, और तय ट्रिगर इवेंट्स के बाद तुरंत एस्केलेशन।
एक्सपोज़र जितना बड़ा हो, अनुमान की गुंजाइश उतनी ही कम होनी चाहिए।
16. बिज़नेस रिलेशनशिप को क्रेडिट-जजमेंट से अलग रखें
सबसे मज़बूत सुधारों में से एक होगा संरचनात्मक स्वतंत्रता। रिलेशनशिप मैनेजर का काम है रिश्ता बनाना। रिस्क टीम का काम है उस रिश्ते को चुनौती देना। क्रेडिट कमेटी का काम है फैसला लेना। और मॉनिटरिंग टीम को यह पूछना चाहिए — क्या हकीकत मान्यताओं जैसी ही निकली?
इससे एक आंतरिक चेक-एंड-बैलेंस सिस्टम बनता है। एक स्वस्थ बैंकिंग कल्चर को उस व्यक्ति को इनाम नहीं देना चाहिए जो सिर्फ सबसे बड़ा लोन लेकर आता है — बल्कि उस इंस्टीट्यूशन को, जो सबसे बेहतर रिस्क-एडजस्टेड लेंडिंग डिसीज़न लेती है।
17. पब्लिक मनी के साथ पब्लिक जवाबदेही भी ज़रूरी है
जनता यह उम्मीद नहीं करती कि बैंक द्वारा दिया गया हर रुपया वसूल हो ही जाएगा। वह जानती है कि लेंडिंग में जोखिम शामिल होता है। जो बात जनता के लिए स्वीकार करना मुश्किल है, वह यह धारणा है कि छोटे कर्जदारों पर सख्त कार्रवाई होती है, जबकि बड़े कर्जदारों को सालों तक बातचीत का मौका मिलता है।
इसलिए हर बड़े कॉर्पोरेट लोन सेटलमेंट के साथ उचित पारदर्शिता होनी चाहिए — मूल मंज़ूर रकम, उपलब्ध सिक्योरिटी, अब तक हुई वसूली, वर्तमान वसूली-योग्य वैल्यू, सेटलमेंट की वजहें, वैल्यूएशन मेथडोलॉजी, वसूली के दूसरे विकल्प, मुकदमेबाज़ी की अनुमानित लागत और समय, और मूल गिरावट की जवाबदेही किसकी थी — इन सबके बारे में। पारदर्शिता जनता और असली, ईमानदार कर्जदारों — दोनों की रक्षा कर सकती है।
18. असली कीमत बट्टे-खाते में डाली गई रकम से कहीं ज़्यादा है
मान लीजिए किसी बैंक को ₹1,000 करोड़ का नुकसान हुआ। असली कीमत सिर्फ ₹1,000 करोड़ नहीं है। इसके साथ जुड़ा है — पूंजी की लागत, प्रोविज़निंग कॉस्ट, कानूनी खर्च, मैनेजमेंट का समय, अवसर-लागत (opportunity cost), लेंडिंग क्षमता पर असर, क्रेडिट प्राइसिंग पर असर, पब्लिक भरोसे का नुकसान, मोरल हैज़र्ड, और प्रतिस्पर्धा में विकृति।
आखिर में, ईमानदार बिज़नेस को क्रेडिट के लिए ज़्यादा कीमत चुकानी पड़ सकती है, क्योंकि बैंकिंग सिस्टम को कहीं और हुए नुकसान की भरपाई भी करनी पड़ती है। इस तरह गैर-जिम्मेदार कॉर्पोरेट उधार की कीमत चुपचाप पूरी अर्थव्यवस्था में फैल जाती है।
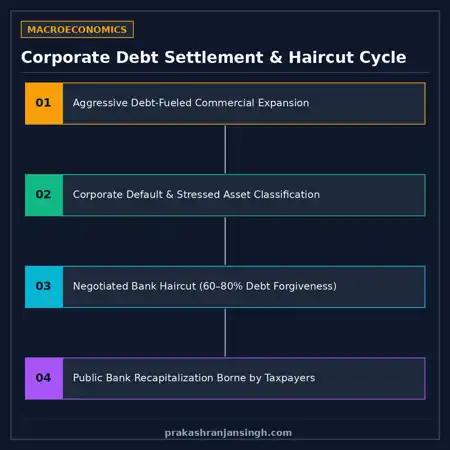
हर कॉर्पोरेट लोन सेटलमेंट के पीछे का असली सवाल
अगर सिस्टम ईमानदारी से पीछे मुड़कर देखने को तैयार हो, तो हर कॉर्पोरेट लोन सेटलमेंट एक सबक देता है। बहस यह नहीं होनी चाहिए कि “क्या बैंक ₹22,000 करोड़ माफ कर रहे हैं?” और न ही यह कि “क्या हर कॉर्पोरेट कर्जदार धोखेबाज़ है?”
असली सवाल कहीं गहरा है — इतना विशाल फाइनेंशियल एक्सपोज़र इस हद तक कैसे पहुंच गया कि वसूली इतनी मुश्किल हो जाए? यही सवाल हमें सनसनीखेज सुर्खियों से आगे ले जाकर संस्थागत जवाबदेही तक पहुंचाता है।
क्योंकि असली नाकामी शायद उस दिन नहीं होती जिस दिन कोई ट्राइब्यूनल सेटलमेंट को मंज़ूरी देता है। असली नाकामी शायद सालों पहले हो चुकी होती है — जब लोन बिना पर्याप्त चुनौती के मंज़ूर हुआ, जब चेतावनी के संकेतों को नज़रअंदाज़ किया गया, जब मॉनिटरिंग सिर्फ एक रूटीन बनकर रह गई, जब रीस्ट्रक्चरिंग ने सुधारात्मक कार्रवाई की जगह ले ली, या जब सिस्टम ने मान लिया कि एक मशहूर कर्जदार कभी गंभीर क्रेडिट-रिस्क बन ही नहीं सकता।
“बड़े कर्जदार” से “बड़ी जिम्मेदारी” तक
भारत को बड़े बिज़नेस चाहिए। भारत को एंटरप्रेन्योर्स चाहिए। भारत को ऐसे बैंक चाहिए जो महत्वाकांक्षी प्रोजेक्ट्स को फाइनेंस करने को तैयार हों। भारत को रिस्क लेने की हिम्मत चाहिए। लेकिन पूंजीवाद तभी काम करता है जब इनाम और जिम्मेदारी साथ-साथ चलें।
जो प्रमोटर एक सफल बिज़नेस बनाता है, वह इनाम का हकदार है। जो सच्चा एंटरप्रेन्योर विफल होता है, उसे रीस्ट्रक्चर करने और फिर से खड़े होने का उचित मौका मिलना चाहिए। लेकिन अगर फाइनेंशियल सिस्टम बार-बार भारी-भरकम एक्सपोज़र को बिगड़ने देता रहा, जबकि आम नागरिक अनुशासित कर्जदार बने रहते हैं, तो समाज क्रेडिट की बुनियाद पर से ही भरोसा खोने लगता है। और यह किसी एक खराब लोन से कहीं ज़्यादा खतरनाक है।
आखिरी सिद्धांत सीधा-सा होना चाहिए — छोटा कर्जदार हो या बड़ा, क्रेडिट अनुशासन बराबर होना चाहिए। बड़ा लोन हो या छोटा, मॉनिटरिंग जोखिम के अनुपात में होनी चाहिए। बिज़नेस का फेल होना कोई अपराध नहीं है। लेकिन धोखाधड़ी और जानबूझकर किए गए दुरुपयोग को कभी इनाम नहीं मिलना चाहिए। हेयरकट आर्थिक रूप से तर्कसंगत हो सकता है, लेकिन बिना वजह की गिरावट कभी रूटीन नहीं बननी चाहिए।
और सबसे ऊपर — किसी बैंक को कभी सिर्फ यह नहीं पूछना चाहिए, “हम कितना उधार दे सकते हैं?” उसे लगातार यह पूछना चाहिए, “यह पैसा कितनी सुरक्षित तरीके से वापस आएगा?” क्योंकि आखिर में, जब कोई बैंक भारी रकम गंवाता है, तो सिर्फ बैंक ही नहीं हारता। इसकी कीमत आखिर में डिपॉज़िटर्स, निवेशकों, ईमानदार कर्जदारों, टैक्सपेयर्स और पूरी अर्थव्यवस्था तक पहुंचती है। इसीलिए बड़े कॉर्पोरेट क्रेडिट का मामला सिर्फ बैंकिंग का मुद्दा नहीं है — यह एक पब्लिक-इंटरेस्ट का मुद्दा है।
अक्सर पूछे जाने वाले सवाल (FAQ)
अक्सर पूछे जाने वाले सवाल
सुभाष चंद्रा का कॉर्पोरेट लोन सेटलमेंट मामला क्या है?
एक रिज़ॉल्यूशन प्लान में एस्सेल ग्रुप के संस्थापक सुभाष चंद्रा के खिलाफ करीब ₹22,006 करोड़ के दावे थे, जिसमें वसूली का प्रस्ताव सिर्फ करीब ₹6.5 करोड़ रखा गया। ये दावे गारंटी से जुड़ी पर्सनल इनसॉल्वेंसी प्रक्रिया में उठे थे, और क्रेडिटर्स के पास अंडरलाइंग कॉर्पोरेट कर्जदारों से जुड़े अधिकार अब भी हैं — कुछ लेंडर्स ने इस आदेश को चुनौती देने का संकेत दिया है।
जब लोन बहुत बड़ा हो, तो बैंक की सोच क्यों बदल जाती है?
एक बड़े कॉर्पोरेट कर्जदार के साथ शानदार बिज़नेस हिस्ट्री, नामी सलाहकार और बाज़ार में दमदार साख जैसे फैक्टर्स अनजाने में ही क्रेडिट डिसिज़न को “क्या यह लोन सुरक्षित है?” से बदलकर “हम इस कर्जदार को कैसे एडजस्ट करें?” बना सकते हैं। यहीं से रेपुटेशन, रिपेमेंट कैपेसिटी की जगह लेने लगती है।
जब बैंक भारी रकम गंवाता है, तो असल में इसकी कीमत कौन चुकाता है?
आखिर में इसकी कीमत डिपॉज़िटर्स, निवेशकों, ईमानदार कर्जदारों, टैक्सपेयर्स और पूरी अर्थव्यवस्था तक पहुंचती है — इसीलिए बड़े कॉर्पोरेट क्रेडिट को सिर्फ बैंकिंग का नहीं, बल्कि एक पब्लिक-इंटरेस्ट का मुद्दा माना जाता है। इसलिए बैंकों को लगातार यह पूछना चाहिए कि “यह पैसा कितनी सुरक्षित तरीके से वापस आएगा?”, न कि सिर्फ “हम कितना उधार दे सकते हैं?”
क्या हर बड़ा हेयरकट भ्रष्टाचार या धोखाधड़ी का संकेत होता है?
नहीं। कोई बिज़नेस आर्थिक चक्रों, तकनीकी बदलाव या अनदेखे बाज़ार हालातों की वजह से सच में डूब सकता है, और ऐसे में जल्दी थोड़ा कम वसूलना, सालों की मुकदमेबाज़ी के बाद ज़्यादा वसूलने से बेहतर हो सकता है। असली सवाल यह होना चाहिए कि एक्सपोज़र बिगड़ा ही क्यों, न कि सिर्फ यह कि हेयरकट क्यों दिया गया।
संबंधित लेख
- क्या बैंकिंग सिस्टम सच में जनता के पैसे से खेल रहा है?
- Loan Against Property: कोलैटरल के पीछे छिपा जोखिम
- कर्ज़ का जाल: जब फाइनेंशियल संकट एक मनोवैज्ञानिक इमरजेंसी बन जाए
यह लेख जानबूझकर बिना पुख्ता सबूत के किसी विशेष कर्जदार या बैंकर पर गलत काम करने का आरोप लगाने से बचता है। मौजूदा मामला अभी भी क्रेडिटर्स द्वारा विवादित है, और कुछ लेंडर्स अपील की प्रक्रिया में हैं।
Leave a Reply