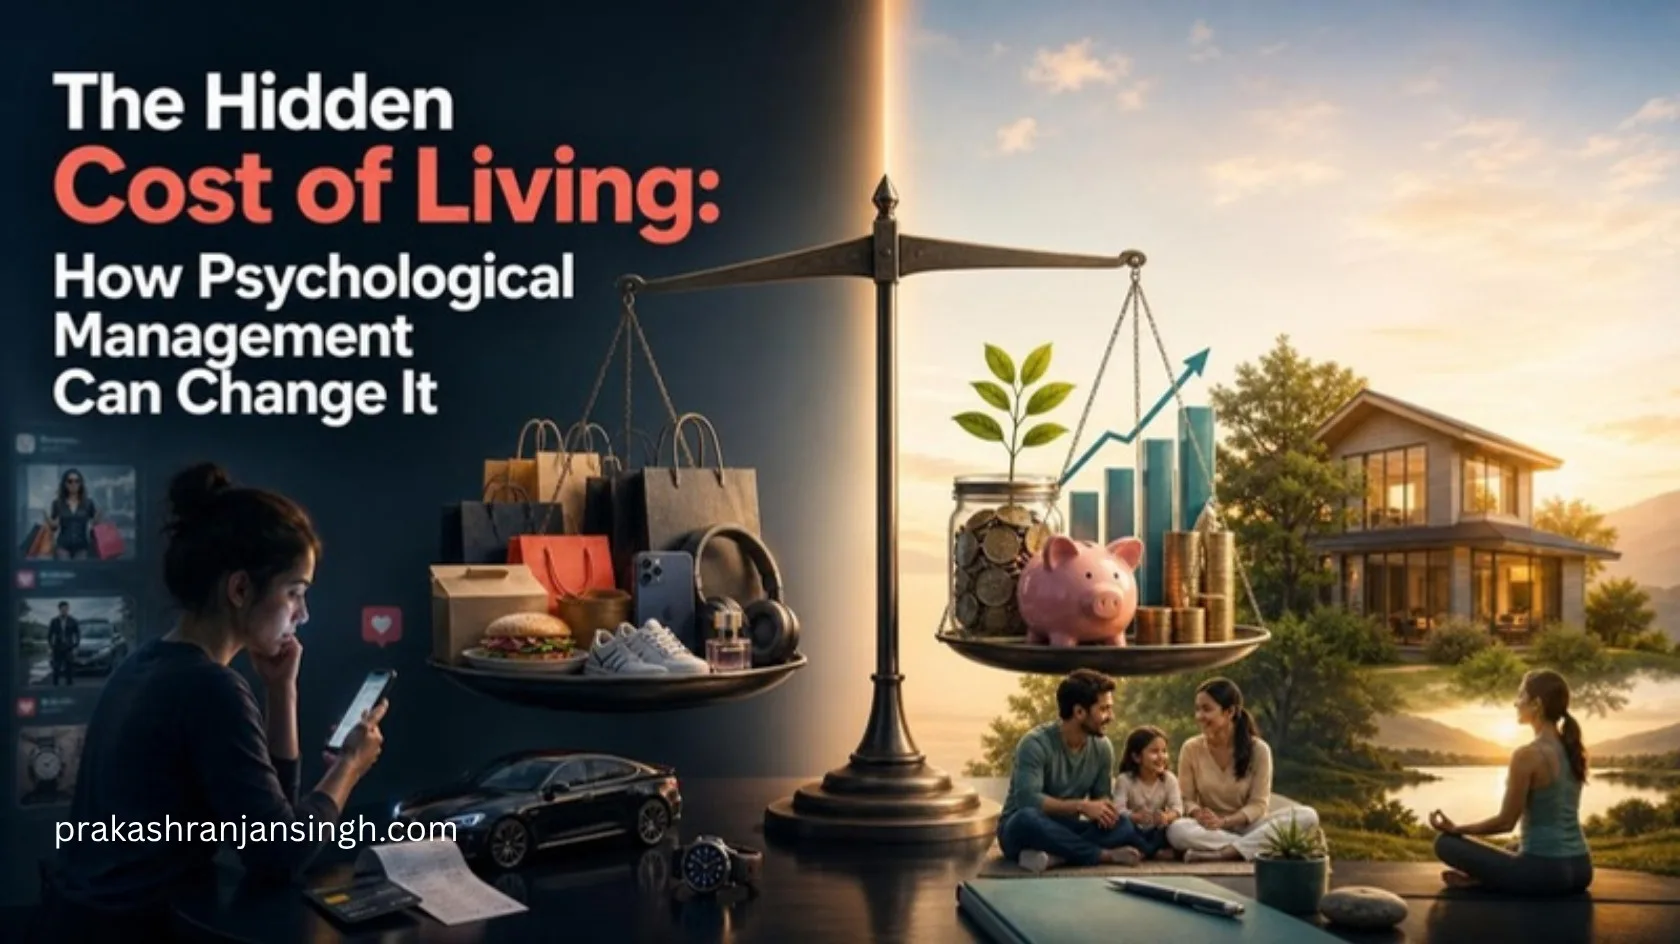
हमारी जीवनशैली हमारी ज़रूरतों से ज़्यादा महंगी क्यों होती जा रही है—और मनोवैज्ञानिक प्रबंधन इसे कैसे बदल सकता है
ज़्यादातर घर कभी अपना वित्तीय स्वतंत्रता गैप (financial freedom gap) नहीं निकालते—यानी वह फासला जो कमाई और असल ज़रूरत के खर्च के बीच होता है—और यही एक अनदेखा पहलू तय करता है कि कोई परिवार दौलत बनाता है या सिर्फ दिखावा निभाता है।
हमारी वित्तीय सुरक्षा को सबसे बड़ा खतरा शायद महंगाई (inflation) से नहीं है।
यह शायद हमारी यह बदलती हुई परिभाषा है कि अच्छी ज़िंदगी जीने के लिए हमें क्या चाहिए।
पिछले कुछ दशकों में ज़रूरी सामान और सेवाओं की कीमत निश्चित रूप से बढ़ी है। पर असली महंगाई के साथ-साथ एक और घटना चुपचाप उभरी है: लाइफस्टाइल इन्फ्लेशन (lifestyle inflation)।
हम पहले से ज़्यादा कमाते हैं, पर हमें पहले से ज़्यादा चाहिए भी। हमारे पास बेहतर तकनीक, आसान क्रेडिट, तेज़ डिलीवरी, ज़्यादा मनोरंजन, ज़्यादा विकल्प और ज़्यादा सामाजिक जुड़ाव है—पर साथ ही कई लोगों को ज़्यादा चिंता, कर्ज़, अकेलापन और वित्तीय असुरक्षा भी महसूस होती है।
इससे एक विरोधाभास (paradox) पैदा होता है:
हम पिछली पीढ़ियों से ज़्यादा सुविधाओं से घिरे हैं, फिर भी बहुत से लोग पहले से कहीं कम वित्तीय रूप से सुरक्षित महसूस करते हैं।
इसलिए इस समस्या को सिर्फ अर्थशास्त्र से नहीं, बल्कि मनोविज्ञान, पारिवारिक ढाँचे, मार्केटिंग, तकनीक और निजी वित्त-प्रबंधन के नज़रिए से भी परखना ज़रूरी है।
मुख्य बातें
- ज़्यादातर घरेलू अतिरिक्त खर्च जीवित रहने की लागत नहीं है—यह असल ज़रूरत की बजाय मनोविज्ञान, मार्केटिंग और तुलना से चलने वाला लाइफस्टाइल खर्च है।
- RBI की जून 2026 की फाइनेंशियल स्टेबिलिटी रिपोर्ट के मुताबिक भारत का घरेलू कर्ज़ GDP के 45.5% तक पहुँच गया है, और इसमें असुरक्षित, आमदनी पर निर्भर कर्ज़ का हिस्सा पहले से कहीं ज़्यादा है।
- अपना वित्तीय स्वतंत्रता गैप निकालिए—मासिक आमदनी घटाकर ज़रूरी खर्च—और लाइफस्टाइल खर्च को उसे छूने से पहले ही सुरक्षित कर लीजिए।
Table of Contents
विषय-सूची
- 1. जीवन-यापन की लागत और अच्छे जीवन-यापन की लागत एक जैसी नहीं है
- 2. संयुक्त परिवार की अर्थव्यवस्था का खामोश पतन
- 3. मार्केटिंग ने भावनाएँ बेचना सीख लिया है
- 4. आसान क्रेडिट ने भविष्य की कमाई को आज के उपभोग में बदल दिया है
- 5. शॉपिंग का जाल: बेहतर महसूस करने के लिए खरीदना
- 6. सोशल मीडिया ने एक स्थायी तुलना-मशीन बना दी है
- 7. सुविधा की भी कीमत होती है—और हम अक्सर उसे नज़रअंदाज़ करते हैं
- 8. खाना अब आर्थिक और मेडिकल, दोनों तरह का खर्च बनता जा रहा है
- 9. अकेलेपन की भी एक आर्थिक कीमत होती है
- 10. मनोवैज्ञानिक दबाव की मेडिकल कीमत
- 11. पाँच-बकेट वाला घरेलू बजट
- 12. “ज़रूरत–इच्छा–आवेग” टेस्ट अपनाइए
- 13. दौलत बनाना अपने-आप होने दीजिए
- 14. हर साल लाइफस्टाइल इन्फ्लेशन नापिए
- 15. एक “वित्तीय स्वतंत्रता गैप” बनाइए
- 16. लक्ष्य सस्ती ज़िंदगी नहीं—बल्कि समृद्ध ज़िंदगी है
- 17. अगर लाखों लोग यह सोच अपना लें तो क्या होगा?
- 18. “50% कटौती” को ध्यान से समझना चाहिए
- 19. समृद्धि की एक नई परिभाषा
- 20. वह मनोवैज्ञानिक क्रांति जिसकी हमें ज़रूरत है
- निष्कर्ष: सबसे मूल्यवान लग्ज़री है वित्तीय स्वतंत्रता
1. जीवन-यापन की लागत और अच्छे जीवन-यापन की लागत एक जैसी नहीं है
आधुनिक ज़िंदगी में दो अलग-अलग तरह के खर्च होते हैं।
पहला है जीवित रहने की लागत: खाना, घर, शिक्षा, स्वास्थ्य-सेवा, आवागमन और दूसरी ज़रूरी चीज़ें।
दूसरा है लाइफस्टाइल की लागत: बार-बार बाहर खाना, महंगे गैजेट, महंगी छुट्टियाँ, फैशनेबल कपड़े, बेवजह की सब्सक्रिप्शन, आवेग में की गई शॉपिंग, लाइफस्टाइल अपग्रेड और मुख्य रूप से सामाजिक हैसियत बनाए रखने के लिए की गई खरीदारी।
पहली श्रेणी काफी हद तक आर्थिक हालात से तय होती है।
दूसरी श्रेणी पर इंसानी मनोविज्ञान का गहरा असर होता है।
और यह फर्क बहुत अहम है।
अगर कोई हर महीने ₹50,000 इसलिए खर्च करता है क्योंकि बुनियादी ज़रूरतों में यही लगता है, तो खर्च घटाना मुश्किल हो सकता है।
पर अगर उसमें से ₹15,000–₹20,000 सुविधा, तुलना, आवेग, हैसियत या खराब वित्तीय योजना से तय होता है, तो व्यवहारिक प्रबंधन (behavioural management) बड़ा फर्क ला सकता है।
इसलिए मकसद तंगहाली में जीना नहीं होना चाहिए।
मकसद असली ज़रूरतों को गढ़ी हुई इच्छाओं से अलग करना होना चाहिए।
2. संयुक्त परिवार की अर्थव्यवस्था का खामोश पतन
संयुक्त-परिवार व्यवस्था के घटने से समाज को बड़े फायदे मिले हैं, जिनमें ज़्यादा व्यक्तिगत आज़ादी और गतिशीलता शामिल है।
पर इसने बड़े परिवारों के भीतर मौजूद कुछ आर्थिक कार्यकुशलता (efficiency) को भी खत्म कर दिया है।
पहले एक ही घर साझा करता था:
एक रसोई,
घरेलू उपकरण,
घर की ज़िम्मेदारियाँ,
बच्चों की देखभाल,
बुज़ुर्गों की देखभाल,
आवागमन,
घर का ढाँचा, और
ऐसे ही कई और संसाधन।
आज एक ही विस्तारित परिवार के कई सदस्य अलग-अलग रह सकते हैं।
इसका मतलब हो सकता है—कई घर, कई रसोई, कई फ्रिज, कई गाड़ियाँ, कई घरेलू-सहायता की व्यवस्थाएँ और दोहरे घरेलू खर्च।
इसका मतलब यह नहीं कि लोगों को वापस संयुक्त परिवार में लौट जाना चाहिए।
बल्कि समाज को सहयोग की उन अर्थव्यवस्थाओं (economies of cooperation) को फिर से खोजने की ज़रूरत है, जो संयुक्त परिवार कभी देते थे।
साझा बाल-देखभाल, सामुदायिक रसोई, बुज़ुर्गों के लिए सहायता-नेटवर्क, पड़ोस में सहयोग और सामूहिक खरीद—ये सब व्यक्तिगत आज़ादी की कुर्बानी दिए बिना उस पुरानी कार्यकुशलता को कुछ हद तक वापस ला सकते हैं।
3. मार्केटिंग ने भावनाएँ बेचना सीख लिया है
आधुनिक मार्केटिंग सिर्फ प्रोडक्ट नहीं बेचती।
यह लगातार पहचान, आकांक्षा और भावना बेचती है।
विज्ञापन हमसे कहते हैं:
आप अपग्रेड के हकदार हैं।
आप लग्ज़री के हकदार हैं।
आप सुविधा के हकदार हैं।
आप सफल दिखने के हकदार हैं।
आप नए फोन के हकदार हैं।
आप प्रीमियम वर्ज़न के हकदार हैं।
और सोशल मीडिया बार-बार हमें ऐसे लोग दिखाता है जो असाधारण ज़िंदगी जीते नज़र आते हैं।
नतीजा एक सूक्ष्म मनोवैज्ञानिक कंडीशनिंग है।
इंसान कोई चीज़ चाहने लगता है, इसलिए नहीं कि उसे उसकी ज़रूरत है, बल्कि इसलिए कि किसी ने उसे सफलतापूर्वक यह महसूस करा दिया है कि वह उसके बिना अधूरा है।
यह आधुनिक युग के सबसे अहम वित्तीय सबकों में से एक है:
हर खरीद का जवाब इस सवाल में होना चाहिए: “मैं कौन-सी समस्या हल कर रहा हूँ?”
अगर इसका कोई सार्थक जवाब न हो, तो उस खरीद पर दोबारा सोचना चाहिए।
4. आसान क्रेडिट ने भविष्य की कमाई को आज के उपभोग में बदल दिया है
ज़िम्मेदारी से इस्तेमाल होने पर क्रेडिट सबसे बड़े वित्तीय अविष्कारों में से एक है।
पर पर्सनल लोन, क्रेडिट कार्ड, बाय-नाउ-पे-लेटर सुविधाओं और कंज़्यूमर फाइनेंस तक आसान पहुँच एक खतरनाक मनोवैज्ञानिक भ्रम पैदा कर सकती है:
“मैं इसे अफोर्ड कर सकता हूँ क्योंकि मैं EMI चुका सकता हूँ।”
पर EMI यह साबित नहीं करता कि आप उसे अफोर्ड कर सकते हैं।
यह सिर्फ यह साबित करता है कि खरीद को छोटे-छोटे भुगतानों में बाँटा जा सकता है।
₹2 लाख की खरीद मनोवैज्ञानिक रूप से बहुत अलग महसूस हो सकती है, जब उसे ₹6,000 प्रति माह के रूप में पेश किया जाए।
यहीं वित्तीय अनुशासन ज़रूरी हो जाता है।
कर्ज़ लेने से पहले लोगों को पूछना चाहिए:
“अगर मेरी आमदनी छह महीने के लिए रुक जाए, तो क्या मैं फिर भी यह ज़िम्मेदारी निभा पाऊँगा?”
अगर जवाब “नहीं” है, तो वह खरीद गणित के हिसाब से अफोर्डेबल भले हो, वित्तीय रूप से खतरनाक हो सकती है।
कर्ज़ भविष्य की आज़ादी को आज के उपभोग में बदल देता है।
5. शॉपिंग का जाल: बेहतर महसूस करने के लिए खरीदना
शॉपिंग हमेशा एक आर्थिक फैसला नहीं होता।
कभी-कभी यह एक भावनात्मक फैसला होता है।
लोग तब शॉपिंग कर सकते हैं जब वे:
बोर हों,
तनाव में हों,
अकेले हों,
निराश हों,
सामाजिक रूप से असुरक्षित महसूस करें,
पहचान की तलाश में हों, या
खुद को इनाम देने की कोशिश कर रहे हों।
डिजिटल कॉमर्स ने इस व्यवहार को असाधारण रूप से आसान बना दिया है।
इच्छा और खरीद के बीच की दूरी लगभग मिट चुकी है।
देखना → चाहना → क्लिक करना → भुगतान करना → डिलीवरी।
इसीलिए एक सीधी-सी मनोवैज्ञानिक तकनीक असरदार हो सकती है:
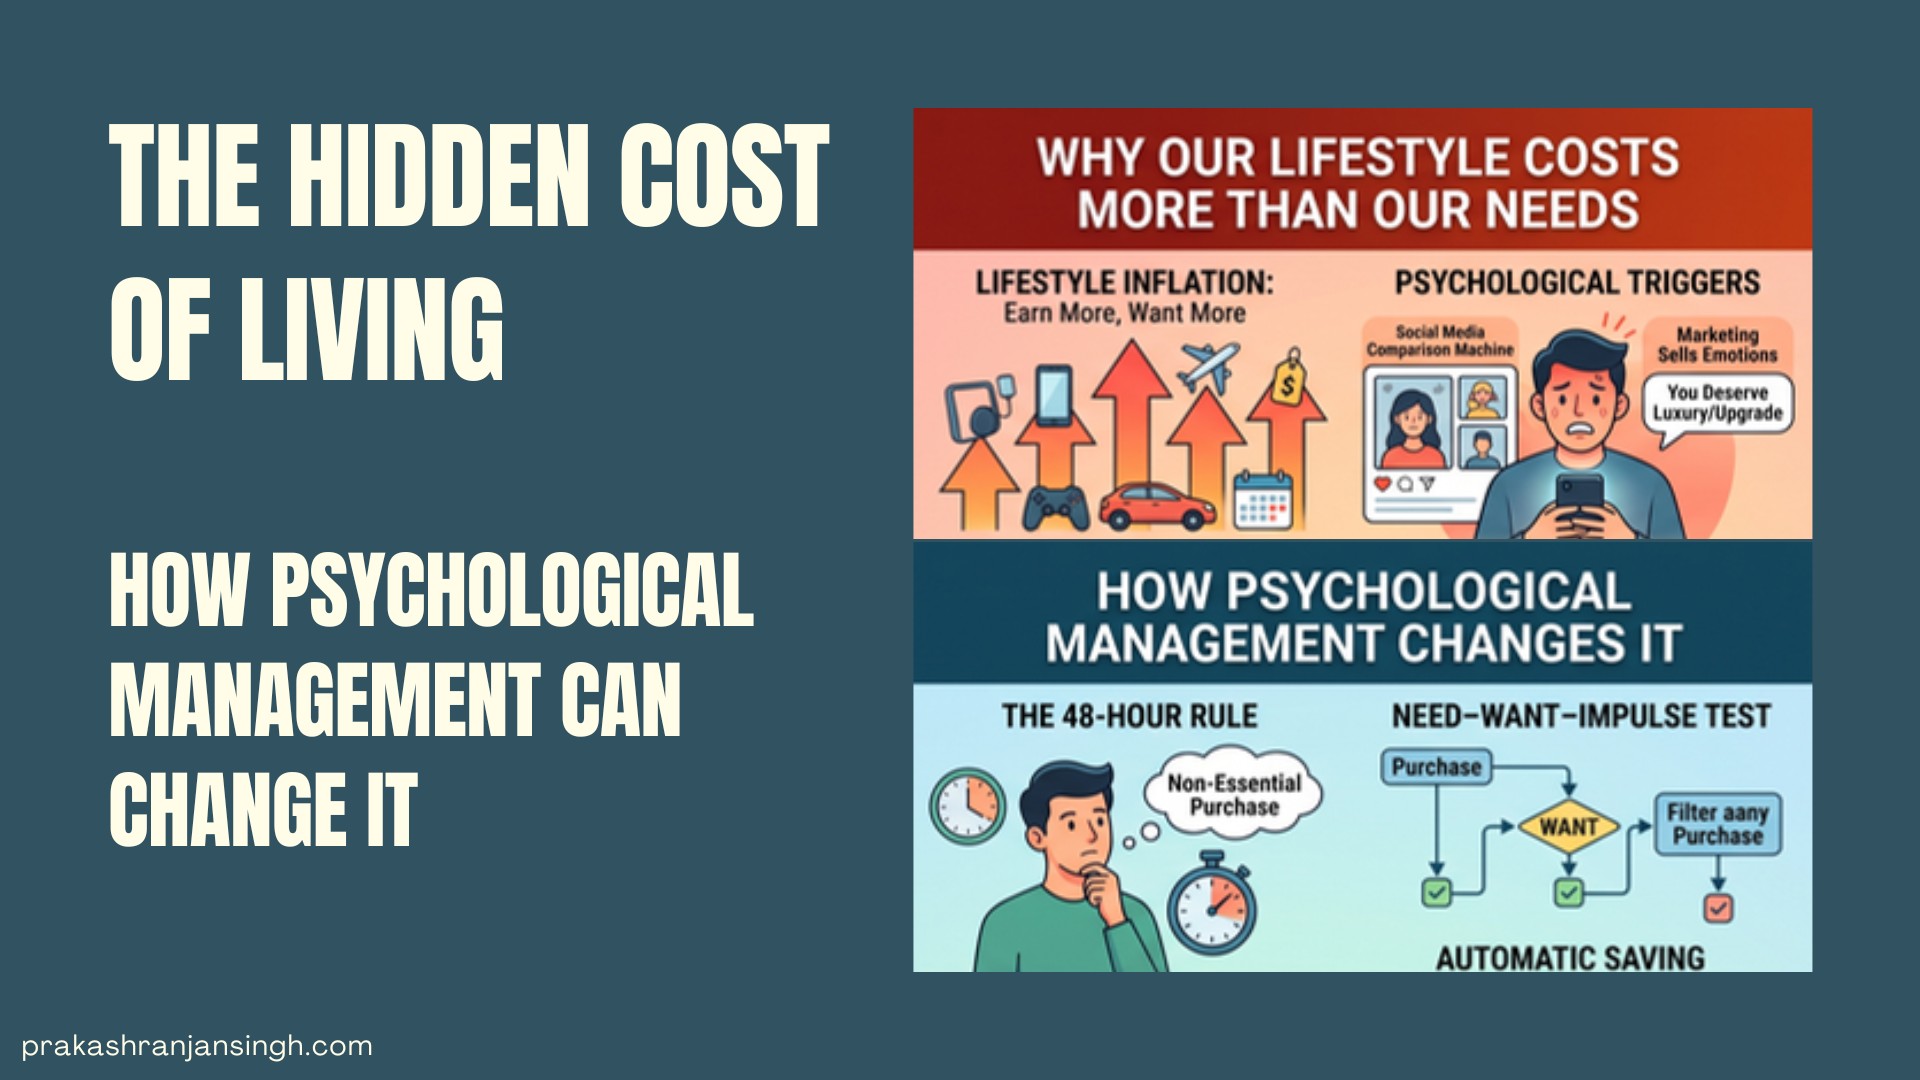
48-घंटे का नियम
तय की गई रकम से ज़्यादा की हर गैर-ज़रूरी खरीद के लिए 48 घंटे रुकिए।
अगर इस इंतज़ार के बाद भी इच्छा बनी रहे और वह खरीद बजट में फिट बैठे, तो खरीद लीजिए।
भावनात्मक आवेग गुज़र जाने पर कई आवेगी खरीदारियाँ अपने-आप ही खत्म हो जाती हैं।
6. सोशल मीडिया ने एक स्थायी तुलना-मशीन बना दी है
इंसान हमेशा से खुद की दूसरों से तुलना करता आया है।
सोशल मीडिया ने इस तुलना का औद्योगीकरण (industrialise) कर दिया है।
लोग किसी की देखते हैं:
छुट्टी,
गाड़ी,
घर,
कपड़े,
रेस्तराँ,
शादी,
करियर की उपलब्धि, या
दिखावटी खुशी।
पर वे शायद ही कभी उस तस्वीर के पीछे का कर्ज़, पारिवारिक परेशानियाँ, चिंता, असफलताएँ या कुर्बानियाँ देखते हैं।
इससे वह पैदा होता है जिसे कृत्रिम लाइफस्टाइल दबाव (artificial lifestyle pressure) कहा जा सकता है।
₹60,000 कमाने वाला कोई इंसान, लाखों की लाइफस्टाइल दिखाने वाले लोगों को बार-बार देखकर, खुद को गरीब महसूस कर सकता है।
नतीजा हो सकता है—ज़्यादा उपभोग, ज़्यादा कर्ज़ और ज़्यादा असंतोष।
इसका हल ज़रूरी नहीं कि सोशल मीडिया छोड़ देना हो।
यह है सजी-सँवरी ज़िंदगियों के प्रति मनोवैज्ञानिक प्रतिरोधक क्षमता (immunity) विकसित करना।
याद रखिए:
आप अपनी पूरी ज़िंदगी की तुलना किसी और की एडिट की हुई हाइलाइट्स से कर रहे हैं।
7. सुविधा की भी कीमत होती है—और हम अक्सर उसे नज़रअंदाज़ करते हैं
आधुनिक ज़िंदगी लगातार सुविधा को इनाम देती है।
फूड डिलीवरी, टैक्सी, इंस्टेंट शॉपिंग, सब्सक्रिप्शन, घरेलू सेवाएँ और ऑनलाइन मनोरंजन समय बचाते हैं।
पर जब सुविधा को सोच-समझकर नहीं बल्कि बिना सोचे-समझे अपनाया जाता है, तो यह महंगी पड़ने लगती है।
₹200 का डिलीवरी चार्ज मामूली लग सकता है।
पर महीने में 20 बार दोहराया जाए, तो यह ₹4,000 बन जाता है।
यही सिद्धांत कई छोटे-छोटे खर्चों पर भी लागू होता है।
इसलिए आधुनिक घर को एक सुविधा-बजट (convenience budget) की ज़रूरत है।
सुविधा को कीमती समय बचाना चाहिए—यह योजना बनाने का अचेतन विकल्प नहीं बन जानी चाहिए।
8. खाना अब आर्थिक और मेडिकल, दोनों तरह का खर्च बनता जा रहा है
बदलती खान-पान की आदतें एक और बड़ी वजह हैं।
बार-बार रेस्तराँ में खाना, पैकेज्ड फूड, शक्करयुक्त पेय, ज़्यादा स्नैकिंग और अत्यधिक प्रोसेस्ड फूड घरेलू खर्च को बढ़ा सकते हैं।
पर बड़ी चिंता उसका आगे चलकर होने वाला असर है।
खराब लाइफस्टाइल चुनाव सेहत की समस्याओं को बढ़ावा दे सकते हैं, जो आगे चलकर बढ़ा सकते हैं:
मेडिकल खर्च + बीमा खर्च + काम के छूटे हुए दिन + घटी हुई उत्पादकता + भावनात्मक तनाव।
इसलिए खाने पर होने वाले खर्च को सिर्फ आज के किराने के बिल की तरह नहीं देखना चाहिए।
यह संभावित रूप से एक कहीं बड़े जीवनभर के स्वास्थ्य-खर्च समीकरण का हिस्सा है।
इसलिए घर पर सादा, संतुलित खाना खाना सिर्फ किफायत की कवायद नहीं है।
यह लंबे समय की सेहत में एक निवेश भी हो सकता है।
9. अकेलेपन की भी एक आर्थिक कीमत होती है
यह आधुनिक जीवन-यापन की लागत का सबसे कम चर्चा में आने वाला पहलुओं में से एक है।
जब सामाजिक रिश्ते कमज़ोर पड़ते हैं, तो लोग जुड़ाव के विकल्प खरीदने लगते हैं:
रेस्तराँ, मनोरंजन, यात्रा, शॉपिंग, डिजिटल सब्सक्रिप्शन और उपभोग के दूसरे रूप।
पहले समुदाय खुद ही काफी हद तक भावनात्मक सहारा देता था।
आज लोगों को मनोरंजन और सुविधा खुद खरीदनी पड़ती है।
इसका मतलब यह नहीं कि उपभोग खुद-ब-खुद बुरा है।
पर यह एक अहम सवाल खड़ा करता है:
क्या हम कभी-कभी उस चीज़ की भरपाई के लिए पैसा खर्च करते हैं, जो पैसा असल में दे ही नहीं सकता?
इसलिए मज़बूत परिवार, दोस्ती, पड़ोस के नेटवर्क और सार्थक सामुदायिक भागीदारी का एक अनपेक्षित आर्थिक फायदा हो सकता है:
ये लगातार उत्तेजना खरीदने की ज़रूरत को कम कर देते हैं।
10. मनोवैज्ञानिक दबाव की मेडिकल कीमत
वित्तीय तनाव और मनोवैज्ञानिक तनाव एक-दूसरे को बढ़ावा दे सकते हैं।
ज़्यादा कर्ज़ चिंता पैदा करता है।
यह कोई मामूली चिंता नहीं है: भारतीय रिज़र्व बैंक की फाइनेंशियल स्टेबिलिटी रिपोर्ट, जून 2026 के मुताबिक घरेलू कर्ज़ GDP के 45.5% तक पहुँच गया है, और यह रुझान एसेट-बैक्ड लोन की बजाय असुरक्षित, आमदनी पर निर्भर उधार की ओर बढ़ता जा रहा है।
चिंता नींद और व्यवहार को प्रभावित कर सकती है।
खराब नींद उत्पादकता और भावनात्मक नियंत्रण घटा सकती है।
तनाव अस्वस्थ कोपिंग तरीकों को बढ़ावा दे सकता है।
वे व्यवहार सेहत के खतरे और खर्च बढ़ा सकते हैं।
यह चक्र कुछ इस तरह बनता है:
ज़्यादा उपभोग → ज़्यादा कर्ज़ → वित्तीय तनाव → मनोवैज्ञानिक तनाव → अस्वस्थ व्यवहार → ज़्यादा मेडिकल खर्च → और ज़्यादा वित्तीय दबाव।
इसलिए इस चक्र को तोड़ने के लिए सिर्फ ज़्यादा कमाई काफी नहीं है।
इसके लिए व्यवहारिक प्रबंधन (behavioural management) चाहिए।
11. पाँच-बकेट वाला घरेलू बजट
हर घर अपनी आमदनी को पाँच बड़े हिस्सों (buckets) में बाँटकर अपना वित्त-प्रबंधन आसान बना सकता है:
1. ज़रूरी जीवन-यापन
घर, खाना, बिजली-पानी, शिक्षा, आवागमन और ज़रूरी स्वास्थ्य-सेवा।
2. वित्तीय सुरक्षा
इमरजेंसी फंड, बीमा और कर्ज़ में कमी।
3. दौलत निर्माण
निवेश और लंबी अवधि की बचत।
4. लाइफस्टाइल
यात्रा, मनोरंजन, रेस्तराँ, शौक और ऐच्छिक खरीदारी।
5. दान और सामाजिक ज़िम्मेदारी
अपनी क्षमता के अनुसार परिवार, समुदाय या दान-कार्यों की मदद करना।
सही प्रतिशत आमदनी और हालात के हिसाब से बदलता रहेगा।
अहम सिद्धांत यह है:
लाइफस्टाइल खर्च को कभी वित्तीय सुरक्षा और दौलत-निर्माण के लिए ज़रूरी पैसे को नहीं छूना चाहिए।
12. “ज़रूरत–इच्छा–आवेग” टेस्ट अपनाइए
कुछ भी खरीदने से पहले उसे वर्गीकृत कीजिए।
ज़रूरत (Need)
कोई ऐसी चीज़ जो सच में चाहिए।
इच्छा (Want)
कोई काम की चीज़, पर ज़रूरी नहीं।
आवेग (Impulse)
कोई ऐसी चीज़ जो मुख्य रूप से भावना, विज्ञापन, तुलना या क्षणिक उत्साह की वजह से खरीदी जा रही है।
यह सीधा-सा वर्गीकरण घरेलू व्यवहार को बदल सकता है।
मकसद इच्छाओं को खत्म करना नहीं है।
मकसद आवेगों को ज़रूरत का भेस बदलने से रोकना है।
13. दौलत बनाना अपने-आप होने दीजिए
जब बचत खर्च से पहले होती है, तो वित्तीय अनुशासन आसान हो जाता है।
इसकी बजाय कि:
आमदनी → खर्च → जो बचा वह बचत
यह अपनाइए:
आमदनी → बचत/निवेश → ज़रूरी खर्च → लाइफस्टाइल खर्च
ऑटोमेशन इसलिए असरदार है क्योंकि यह बार-बार लिए जाने वाले मनोवैज्ञानिक फैसलों को खत्म कर देता है।
जब लंबी अवधि के लक्ष्यों के लिए तय किया गया पैसा खर्च वाले खाते तक पहुँचता ही नहीं, तो उसे खर्च करने का लालच काफी कम हो जाता है।
14. हर साल लाइफस्टाइल इन्फ्लेशन नापिए
जब भी आमदनी बढ़े, लोगों को तुरंत उसी अनुपात में अपनी लाइफस्टाइल बढ़ाने से बचना चाहिए।
मान लीजिए आमदनी ₹20,000 प्रति माह बढ़ती है।
अपने-आप मासिक खर्च को ₹20,000 बढ़ाने की बजाय, शायद सिर्फ ₹5,000–₹8,000 लाइफस्टाइल बेहतर बनाने में लगाएँ, और बाकी रकम निवेश, कर्ज़ घटाने या इमरजेंसी रिज़र्व में डाल दें।
इससे एक बेहद ताकतवर सिद्धांत बनता है:
आमदनी को लाइफस्टाइल से तेज़ बढ़ने दीजिए।
यह फर्क आखिरकार दौलत बन जाता है।
15. एक “वित्तीय स्वतंत्रता गैप” बनाइए
हर घर को यह निकालना चाहिए:
मासिक आमदनी − ज़रूरी खर्च = वित्तीय स्वतंत्रता गैप
यह गैप जितना बड़ा होता है, घर उतना ही ज़्यादा मज़बूत (resilient) होता है।
उदाहरण के लिए, अगर एक परिवार ₹1 लाख कमाता है और ज़रूरी खर्च ₹60,000 है, तो ₹40,000 का यह गैप इसकी नींव बनता है:
इमरजेंसी बचत,
निवेश,
कर्ज़ चुकाना,
रिटायरमेंट प्लानिंग, और
भविष्य के मौके।
दौलत सिर्फ ज़्यादा कमाने से नहीं बनती।
यह कमाई और खर्च के बीच एक लगातार बना रहने वाला गैप बनाने से बनती है।
16. लक्ष्य सस्ती ज़िंदगी नहीं—बल्कि समृद्ध ज़िंदगी है
किफायत (frugality) को कभी-कभी गलत समझा जाता है।
वित्तीय रूप से समझदार इंसान ज़रूरी नहीं कि खर्च करने से बचता हो।
वह सोच-समझकर खर्च करता है।
पैसा उन चीज़ों पर खुले दिल से खर्च होना चाहिए जो सच में ज़िंदगी बेहतर बनाती हैं:
सेहत,
शिक्षा,
सार्थक अनुभव,
परिवार,
व्यक्तिगत विकास,
काम आने वाले औज़ार, और
अहम रिश्ते।
साथ ही, बेवजह की हैसियत-दिखाऊ खरीदारी घटाई जा सकती है।
मकसद यह नहीं है:
“मैं कितना कम खर्च कर सकता हूँ?”
बेहतर सवाल यह है:
“मैं अपने हर खर्च किए गए रुपये से कितना मूल्य बना सकता हूँ?”
17. अगर लाखों लोग यह सोच अपना लें तो क्या होगा?
इसके नतीजे व्यक्तिगत घरों से कहीं आगे तक जा सकते हैं।
बेवजह के उपभोग में कमी का मतलब हो सकता है:
कम घरेलू कर्ज़ → कम वित्तीय तनाव → ज़्यादा बचत → ज़्यादा निवेश → मज़बूत घरेलू बैलेंस-शीट → ज़्यादा आर्थिक मज़बूती।
इससे इन चीज़ों को भी बढ़ावा मिल सकता है:
ज़्यादा सेहतमंद लाइफस्टाइल,
मज़बूत परिवार,
कम आवेगी उपभोग,
ज़्यादा वित्तीय साक्षरता,
बेहतर रिटायरमेंट सुरक्षा,
ज़्यादा उद्यमिता (entrepreneurship),
ज़्यादा उत्पादक निवेश, और
सामाजिक तुलना पर घटी हुई मनोवैज्ञानिक निर्भरता।
इसका एक पर्यावरणीय फायदा भी हो सकता है, क्योंकि बेवजह का उपभोग अतिरिक्त उत्पादन, ढुलाई, पैकेजिंग और कचरा पैदा करता है।
इसलिए ज़िम्मेदार उपभोग सिर्फ एक निजी वित्तीय रणनीति नहीं है। यह एक सामाजिक-आर्थिक दर्शन बन सकता है।
18. “50% कटौती” को ध्यान से समझना चाहिए
कुछ घर व्यवहारिक बदलावों के ज़रिए ऐच्छिक खर्च में भारी कटौती कर सकते हैं।
पर किसी को यह नहीं मान लेना चाहिए कि हर परिवार का कुल जीवन-यापन खर्च आधा हो सकता है।
घर, स्वास्थ्य-सेवा, शिक्षा, आवागमन और ज़रूरी खाने की लागत को हमेशा काफी कम नहीं किया जा सकता।
असली, व्यावहारिक लक्ष्य कुछ अलग है:
बेवजह के खर्च को इतना कम कर दीजिए कि घर की बचत और निवेश दर बढ़ जाए।
आमदनी का सिर्फ अतिरिक्त 10–20% भी लगातार दौलत-निर्माण की ओर मोड़ने से, चक्रवृद्धि (compounding) की वजह से लंबे समय में बहुत बड़ा फर्क पड़ सकता है।
19. समृद्धि की एक नई परिभाषा
शायद समाज को समृद्धि (prosperity) को नए सिरे से परिभाषित करने की ज़रूरत है।
समृद्धि का मतलब यह नहीं होना चाहिए:
बड़ा घर + महंगी गाड़ी + नया फोन + बार-बार छुट्टियाँ + दिखावटी उपभोग।
एक ज़्यादा सार्थक परिभाषा यह हो सकती है:
पर्याप्त आमदनी + कम कर्ज़ + अच्छी सेहत + मज़बूत रिश्ते + वित्तीय रिज़र्व + काम के हुनर + सार्थक काम + चुनने की आज़ादी।
जिसके पास कम लग्ज़री सामान हैं, पर कोई कर्ज़ नहीं, छह महीने का खर्च बचत में है और लगातार बढ़ता निवेश पोर्टफोलियो है, वह EMI पर चल रही आलीशान लाइफस्टाइल दिखाने वाले इंसान से असल में ज़्यादा अमीर हो सकता है।
20. वह मनोवैज्ञानिक क्रांति जिसकी हमें ज़रूरत है
अगली वित्तीय क्रांति शायद ज़्यादा कमाने से नहीं आएगी।
यह शायद ज़्यादा समझदारी से चाहना सीखने से आएगी।
आधुनिक समाज उपभोग बढ़ाने में असाधारण रूप से माहिर हो गया है।
अब हमें इच्छाओं का प्रबंधन करने में भी उतना ही माहिर बनना होगा।
माता-पिता को बच्चों को ज़रूरत और हैसियत के बीच का फर्क सिखाना होगा।
स्कूलों को गणित के साथ-साथ वित्तीय मनोविज्ञान भी सिखाना होगा।
कार्यस्थल सिर्फ उपभोग का जश्न मनाने की बजाय वित्तीय भलाई (financial wellness) को बढ़ावा दे सकते हैं।
परिवार बिना शर्मिंदगी के पैसों पर बात कर सकते हैं।
लोग समय-समय पर अपनी डिजिटल सब्सक्रिप्शन, EMI, खान-पान की आदतें, शॉपिंग व्यवहार और सोशल-मीडिया इस्तेमाल का ऑडिट कर सकते हैं।
और समाज वित्तीय दिखावे से ज़्यादा वित्तीय आज़ादी का सम्मान करना शुरू कर सकता है।
अक्सर पूछे जाने वाले सवाल
वित्तीय स्वतंत्रता गैप क्या है?
वित्तीय स्वतंत्रता गैप बस आपकी मासिक आमदनी घटाकर ज़रूरी खर्च है। यह गैप जितना बड़ा होगा, घर के पास लाइफस्टाइल खर्च को छुए बिना बचत, निवेश, कर्ज़ चुकाने और इमरजेंसी रिज़र्व के लिए उतनी ज़्यादा गुंजाइश होगी।
लाइफस्टाइल इन्फ्लेशन असली महंगाई से कैसे अलग है?
असली महंगाई खाना, घर और स्वास्थ्य-सेवा जैसी ज़रूरी चीज़ों की कीमत बढ़ाती है। लाइफस्टाइल इन्फ्लेशन खुद-लगाई हुई है: खर्च असल ज़रूरत की बजाय आमदनी या सामाजिक तुलना के साथ बढ़ता है, इसीलिए यह आर्थिक नीति से नहीं बल्कि व्यवहारिक अनुशासन से नियंत्रित होता है।
मेरी आमदनी का कितना हिस्सा लाइफस्टाइल खर्च में जाना चाहिए?
इसका कोई एक सार्वभौमिक आँकड़ा नहीं है, पर इस लेख में बताया गया पाँच-बकेट वाला घरेलू बजट सुझाता है कि ज़रूरी जीवन-यापन, वित्तीय सुरक्षा और दौलत-निर्माण को पहले अनिवार्य मानिए, और लाइफस्टाइल खर्च को सिर्फ बचे हुए पैसे से चलने दीजिए।
क्या लाइफस्टाइल खर्च घटाने का मतलब कंजूसी से जीना है?
नहीं। मकसद सोच-समझकर खर्च करना है, वंचना नहीं। सेहत, शिक्षा, सार्थक अनुभवों और अहम रिश्तों पर खर्च किया गया पैसा निशाने पर नहीं है—हैसियत, आवेग या तुलना से चलने वाला खर्च निशाने पर है।
निष्कर्ष: सबसे मूल्यवान लग्ज़री है वित्तीय स्वतंत्रता
भविष्य अनिश्चित है।
रोज़गार के ढाँचे बदल रहे हैं। तकनीक और AI पेशों को बदल रहे हैं। स्वास्थ्य-सेवा की लागत बढ़ सकती है। परिवार छोटे होते जा रहे हैं। उम्र बढ़ रही है। पारंपरिक सामाजिक-सुरक्षा तंत्र सबके लिए काफी नहीं हो सकते।
ऐसे माहौल में वित्तीय मज़बूती (resilience) पहले से कहीं ज़्यादा ज़रूरी होती जा रही है।
हम हर आर्थिक परिवर्तनशील को नियंत्रित नहीं कर सकते।
पर हम अपने कई वित्तीय व्यवहारों को नियंत्रित कर सकते हैं।
हम बेवजह की खरीदारी पर सवाल उठा सकते हैं।
हम कृत्रिम सामाजिक तुलना का विरोध कर सकते हैं।
हम क्रेडिट का सावधानी से इस्तेमाल कर सकते हैं।
हम ज़्यादा घर पर खाना बना सकते हैं और ज़्यादा सोच-समझकर उपभोग कर सकते हैं।
हम सार्थक सामाजिक रिश्ते फिर से बना सकते हैं।
हम अपनी मानसिक सेहत की रक्षा कर सकते हैं।
हम खर्च करने से पहले बचत कर सकते हैं।
और सबसे अहम, हम एक बेहतर ज़िंदगी और एक महंगी ज़िंदगी के बीच फर्क करना सीख सकते हैं।
असली मकसद कंजूस बनना नहीं है।
यह वित्तीय रूप से आज़ाद बनना है।
क्योंकि जब बेवजह का खर्च घटता है, बचत बढ़ती है।
जब बचत बढ़ती है, निवेश बढ़ता है।
जब निवेश बढ़ता है, वित्तीय सुरक्षा बढ़ती है।
और जब वित्तीय सुरक्षा बढ़ती है, तो अक्सर उससे भी ज़्यादा कीमती चीज़ मिलती है:
आत्मविश्वास।
शायद इक्कीसवीं सदी का सबसे अहम लाइफस्टाइल अपग्रेड कोई बड़ा घर, नई गाड़ी या महंगा फोन नहीं है।
यह यह कहने की काबिलियत है:
“मैं लगातार और खरीदे बिना भी अच्छी ज़िंदगी जी सकता हूँ।”
यह वंचना नहीं है।
यह आज़ादी है।
Leave a Reply