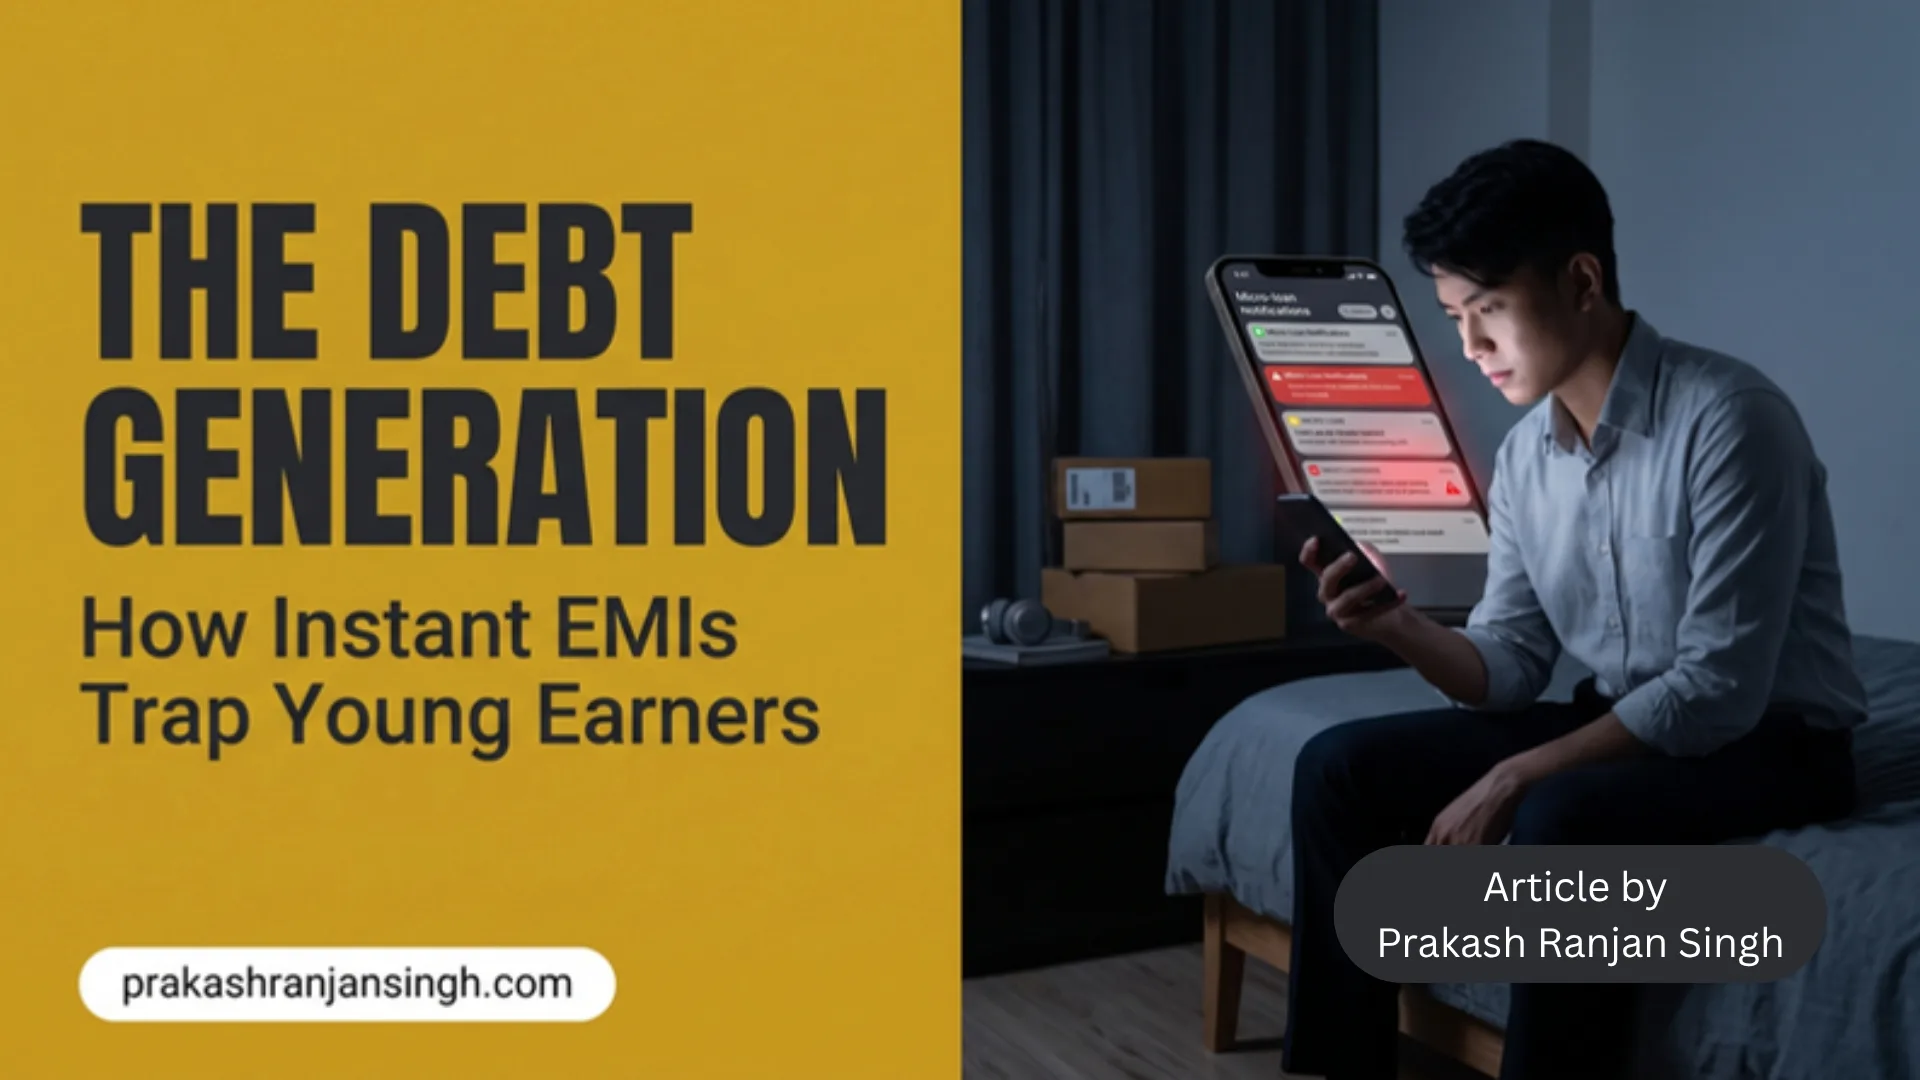
आज भारत के युवा शायद किसी भी पिछली पीढ़ी से ज़्यादा कमा रहे हैं, फिर भी असली संपत्ति कम बना रहे हैं—आसान डिजिटल कर्ज़ (digital credit) ने चुपचाप उन्हें एक ऐसी “कर्ज़ की पीढ़ी” बना दिया है, जो उधार लेने को मजबूरी नहीं बल्कि लाइफस्टाइल मानती है।
22 साल का एक युवा—हाथ में लेटेस्ट स्मार्टफोन, ब्रांडेड कपड़े, बार-बार कैफ़े जाना, कई EMI, एक क्रेडिट कार्ड और नेगेटिव नेट वर्थ—क्या इसे सच में सफलता कहा जा सकता है?
मुख्य बातें
- आसान डिजिटल कर्ज़ और “Buy Now, Pay Later” ने कई युवा भारतीयों के लिए उधार लेना एक मजबूरी नहीं, बल्कि एक लाइफस्टाइल बना दिया है।
- RBI की फाइनेंशियल स्टेबिलिटी रिपोर्ट ने असुरक्षित रिटेल लेंडिंग (unsecured retail lending) में बढ़ोतरी को एक सिस्टमिक जोखिम बताया है।
क्या हम युवाओं को खर्च करना सिखा रहे हैं, बचत करना नहीं?
न जाने कब हमने युवाओं को खर्च करना तो सिखा दिया, लेकिन पैसे का सही प्रबंधन करना ठीक से नहीं सिखाया।
आज लोन मिनटों में मंज़ूर हो जाते हैं। “Buy Now, Pay Later” अब एक आम लाइफस्टाइल बन चुका है। सोशल मीडिया अक्सर आलीशान ज़िंदगी और खर्च को दिखाता है, लेकिन बेलगाम उधार से होने वाली रातों की नींद उड़ना, चिंता और आर्थिक तनाव शायद ही कभी दिखाता है। RBI की फाइनेंशियल स्टेबिलिटी रिपोर्ट ने असुरक्षित रिटेल लेंडिंग में इसी बढ़ोतरी को एक सिस्टमिक जोखिम बताया है।
कर्ज़ की पीढ़ी: आज असली स्टेटस सिंबल क्या है?
आज सबसे बड़ा स्टेटस सिंबल अब कोई लग्ज़री कार या लेटेस्ट गैजेट नहीं रहा।
असली स्टेटस सिंबल यह होना चाहिए: “मेरा पॉज़िटिव कैश फ्लो है, कोई अनावश्यक कर्ज़ नहीं है, और मेरे पैसों पर मेरा पूरा नियंत्रण है।”
अगर आज वित्तीय अनुशासन नहीं सिखाया गया, तो यही कर्ज़ की पीढ़ी वाला ट्रेंड एक पूरी पीढ़ी को परिभाषित कर देगा—एक ऐसी पीढ़ी जो पहले से कहीं ज़्यादा कमाती है, फिर भी पहले से कहीं कम संपत्ति जोड़ पाती है।
क्या डिजिटल कर्ज़ भारत के युवाओं को सशक्त बना रहा है, या फँसा रहा है?
मेरा सवाल आपसे: क्या आसान डिजिटल कर्ज़ भारत के युवाओं को सशक्त बना रहा है, या यह चुपचाप उन्हें एक बढ़ते हुए कर्ज़ के जाल में धकेल रहा है?
अपनी राय ज़रूर बताएं। आइए इस पर एक सार्थक चर्चा करें।
#FinancialLiteracy #DebtTrap #GenZ #PersonalFinance #MoneyManagement #PositiveCashFlow #IndiaSpeaks #Vision2047
INDIA SPEAKS के साथ जुड़े रहें एक सच में सोच बदलने वाले अनुभव के लिए! 🇮🇳✨
अक्सर पूछे जाने वाले सवाल
“कर्ज़ की पीढ़ी” (debt generation) ट्रेंड क्या है?
यह उन युवा भारतीयों को कहा जाता है जो पिछली पीढ़ियों से ज़्यादा कमाते हैं लेकिन कम असली संपत्ति बना पाते हैं, क्योंकि आसान डिजिटल कर्ज़ और कई EMI ने उधार लेने को मजबूरी की बजाय एक सामान्य लाइफस्टाइल बना दिया है। RBI की फाइनेंशियल स्टेबिलिटी रिपोर्ट ने असुरक्षित रिटेल लेंडिंग में इस बढ़ोतरी को एक सिस्टमिक जोखिम बताया है।
दिखावटी खर्च की बजाय असली स्टेटस सिंबल क्या होना चाहिए?
पॉज़िटिव कैश फ्लो, कोई अनावश्यक कर्ज़ नहीं, और अपने पैसों पर पूरा नियंत्रण — न कि कोई लग्ज़री कार या लेटेस्ट गैजेट।
Leave a Reply