बैंकिंग की नई हक़ीक़त: आपका लेन-देन भले असफल हो जाए, बैंक की कमाई नहीं रुकेगी!
जब बैंक उन लेन-देन पर भी शुल्क लेने लगें जो कभी हुए ही नहीं, तो क्या ग्राहक का भरोसा कमाई का ज़रिया बन रहा है?
बैंकिंग हमेशा एक सीधे वादे पर टिकी रही है: ग्राहक अपनी मेहनत की कमाई बैंक में जमा करता है और बदले में बैंक सुरक्षित रखरखाव, भुगतान की सुविधा और वित्तीय सेवाएँ देता है। समय के साथ यह रिश्ता बदला है। आज बैंक डिजिटल सुविधा, तुरंत भुगतान, डेबिट कार्ड, मोबाइल ऐप और चौबीसों घंटे पैसे तक पहुँच देते हैं।
लेकिन इस बढ़ते डिजिटल माहौल में एक असहज सवाल उभर रहा है:
क्या ग्राहक को ऐसे लेन-देन का भी शुल्क देना चाहिए जो वास्तव में हुआ ही नहीं?
1 नवंबर 2026 से लागू इंडसइंड बैंक के संशोधित सेवा शुल्कों ने इस सवाल को सामने ला दिया है। रकम की दृष्टि से ये बदलाव छोटे लग सकते हैं, लेकिन ग्राहक मनोविज्ञान, बैंकिंग प्रतिस्पर्धा और खुदरा बैंकिंग के भविष्य पर इनके असर पर व्यापक ध्यान देना ज़रूरी है।
मुख्य बातें
- 1 नवंबर 2026 से इंडसइंड बैंक चार बचत खाता प्रकारों (इंडस डिलाइट, इंडस डिजी-स्टार्ट, न्यूनतम शेष वाला इंडस ऑनलाइन और इंडी) पर अपर्याप्त शेष के कारण असफल ATM या POS लेन-देन पर ₹25 (GST अलग) और गैर-वित्तीय कारण से लौटे चेक पर ₹50 लेता है।
- यह पूरे बैंकिंग तंत्र का नियम नहीं है — यह चुनिंदा खातों पर लागू है, और RBI के ATM निर्देशों के अनुसार तकनीकी कारणों से असफल लेन-देन को ग्राहक का वैध लेन-देन नहीं गिना जाना चाहिए।
- बचाव आसान है — पहले शेष राशि जाँचें, असफल लेन-देन को बार-बार न दोहराएँ और साल में कम से कम एक बार अपने खाते का शुल्क-पत्रक पढ़ें।
विषय सूची
- 1. आख़िर क्या बदल रहा है?
- 2. एक छोटे बैंकिंग शुल्क के पीछे का मनोविज्ञान
- 3. बैंक अधिक बारीक सेवा शुल्कों की ओर क्यों बढ़ रहे हैं?
- 4. बैंकिंग लागत सँभालने की ज़िम्मेदारी धीरे-धीरे ग्राहक पर
- 5. क्या दूसरे बैंक भी यही राह अपनाएँगे?
- 6. अलग-अलग पक्षों पर असर
- 7. छिपा ख़तरा: बैंकिंग शुल्क वित्तीय बहिष्कार पैदा कर सकते हैं
- 8. बैंकों को क्या अलग करना चाहिए?
- 9. ग्राहकों को इस घटनाक्रम से क्या सीखना चाहिए?
- 10. बैंकिंग का भविष्य: रिश्ते पर आधारित बैंकिंग से लेन-देन आधारित कीमत तक?
- अंतिम सवाल: बैंकिंग की भूलों का भुगतान कौन करे?
- अक्सर पूछे जाने वाले प्रश्न
1. आख़िर क्या बदल रहा है?
बैंक की सूचना के अनुसार, कुछ चुनिंदा बचत खाता प्रकारों पर, जिनमें इंडस डिलाइट, इंडस डिजी-स्टार्ट, न्यूनतम शेष वाला इंडस ऑनलाइन और इंडी (स्टार, सुपरस्टार, मेगास्टार) खाते शामिल हैं, नीचे दिए शुल्क लागू हुए हैं।
| लेन-देन या सेवा | संशोधित शुल्क |
|---|---|
| अपर्याप्त शेष के कारण असफल ATM लेन-देन (इंडसइंड ATM) | ₹25 + GST |
| अपर्याप्त शेष के कारण असफल POS लेन-देन | ₹25 + GST |
| गैर-वित्तीय कारण से लौटा चेक | ₹50 प्रति चेक + GST |
बैंक की सूचना में शुल्क GST को छोड़कर दिखाए गए हैं। बैंक ने डेबिट कार्ड की कुछ शर्तें भी अलग से बदली हैं, इसलिए अपने कार्ड की शर्तें बैंक की वेबसाइट पर ज़रूर देखें।
यहाँ एक अहम फ़र्क़ है: ये शुल्क पूरे बैंकिंग तंत्र में हर ग्राहक या हर असफल लेन-देन पर नहीं लगाए जा रहे। ये चुनिंदा खाता और कार्ड श्रेणियों तथा असफलता के ख़ास कारणों से जुड़े हैं।
बैंक, ATM या सेवा प्रदाता की तकनीकी गड़बड़ी से हुई असफलता और अपर्याप्त शेष के कारण ग्राहक के अपने लेन-देन का अस्वीकृत होना, दोनों बुनियादी रूप से अलग हैं। जो चूक ग्राहक के बस में नहीं थी, उसके लिए उसे दंडित नहीं किया जाना चाहिए।
2. एक छोटे बैंकिंग शुल्क के पीछे का मनोविज्ञान
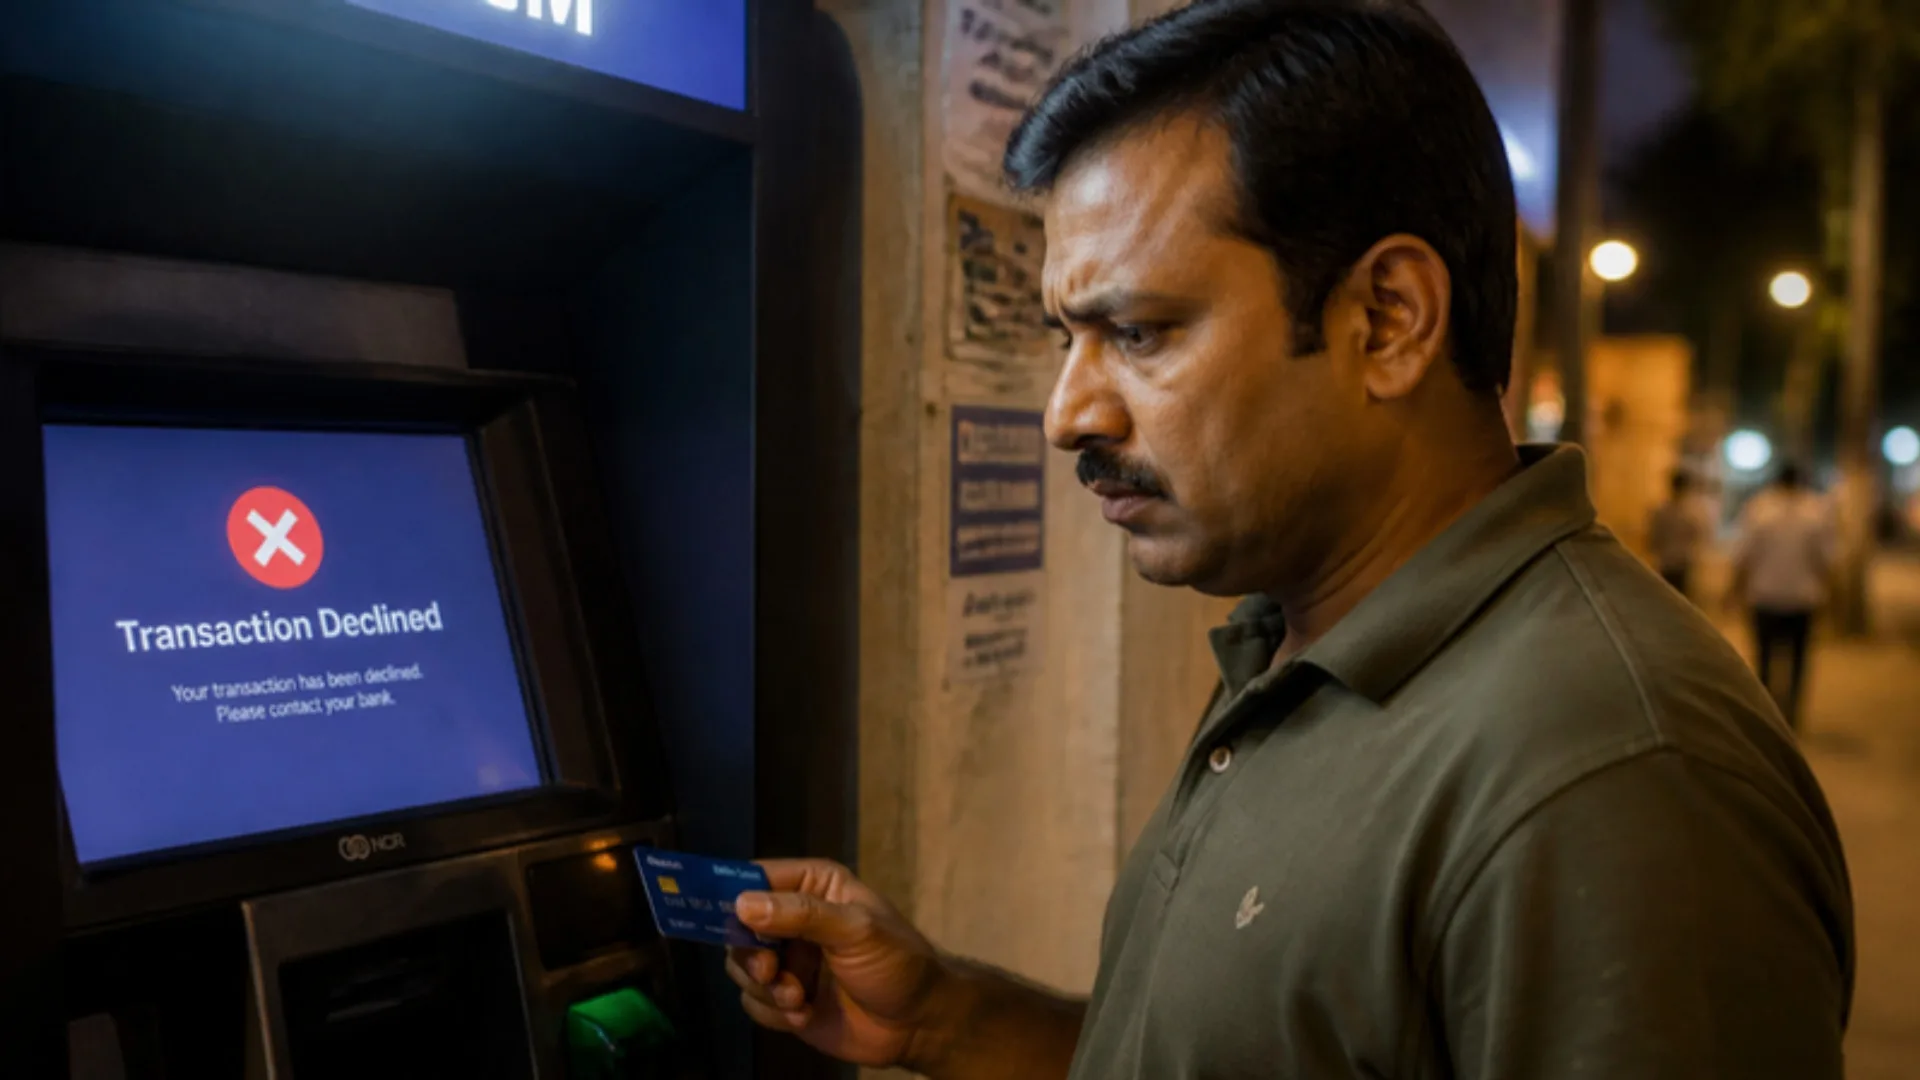
कल्पना कीजिए, दिन भर की मेहनत के बाद एक ग्राहक ATM पर खड़ा है। उसे तुरंत ₹2,000 चाहिए। वह कार्ड डालता है, राशि भरता है और पाता है कि शेष राशि पर्याप्त नहीं है।
अब तक ऐसी असफलता से शर्मिंदगी या असुविधा हो सकती थी, लेकिन ज़रूरी नहीं था कि उसे कोई पैसा देना पड़े।
अब सोचिए कि वही असफल कोशिश शुल्क बन जाए। रकम सिर्फ़ ₹25 और GST हो सकती है, लेकिन ग्राहक की भावनात्मक प्रतिक्रिया वित्तीय असर से कहीं बड़ी हो सकती है।
क्यों? क्योंकि लोग किसी सेवा के लिए भुगतान करने और किसी ऐसी चीज़ के लिए भुगतान करने में फ़र्क़ करते हैं जो उन्हें मिली ही नहीं।
जब ग्राहक सफल सेवा के लिए ₹25 देता है, तो वह लेन-देन समझ में आता है। जब वह असफल लेन-देन के लिए ₹25 देता है, तो उसका मन पूछता है: बदले में मुझे मिला क्या? यही निष्पक्षता की धारणा का मनोविज्ञान है।
पाँच मनोवैज्ञानिक प्रतिक्रियाएँ जो उभर सकती हैं
1. दंडित किए जाने का एहसास
ग्राहक इस शुल्क को कम पैसे होने की सज़ा मान सकता है। वेतन से वेतन तक खर्च चलाने वाले मध्यमवर्गीय परिवार के लिए छोटी कटौती भी चिढ़ पैदा कर सकती है।
2. नियंत्रण खोने की भावना
ग्राहक चाहते हैं कि उनका पैसा जब चाहें तब उपलब्ध रहे। असफल लेन-देन पर शुल्क से यह एहसास बन सकता है कि बैंकिंग ऐसी व्यवस्था बनती जा रही है जिसमें हर चूक की आर्थिक कीमत है।
3. जमा होने का असर
एक ₹25 का शुल्क मामूली लगता है, पर बार-बार की कोशिशें लागत बढ़ा देती हैं।
उदाहरण के लिए, ₹25 वाले चार असफल लेन-देन का मतलब GST से पहले ₹100 है। तब ग्राहक सवाल करने लगता है कि क्या बैंक साधारण भूलों से अतिरिक्त आय कमा रहा है।
4. भरोसे में कमी
ग्राहक बैंक को केवल ब्याज दरों से नहीं परखते। वे पारदर्शिता, सुविधा, सम्मान और इस एहसास से भी परखते हैं कि कठिन वित्तीय घड़ी में संस्था उनके साथ खड़ी है।
जिसे लगे कि उससे अनुचित शुल्क लिया गया, वह किसी दूसरे बैंक के बारे में सोचने लग सकता है।
5. छिपे शुल्कों का डर
एक बार अनजानी कटौती देखने के बाद ग्राहक डेबिट कार्ड, न्यूनतम शेष, SMS अलर्ट, नकद निकासी और खाता रखरखाव से जुड़े दूसरे शुल्कों पर भी शक करने लगता है।
इस तरह एक छोटा-सा शुल्क पूरे बैंकिंग रिश्ते के प्रति ग्राहक की धारणा को प्रभावित कर सकता है।
3. बैंक अधिक बारीक सेवा शुल्कों की ओर क्यों बढ़ रहे हैं?
इसका एक दूसरा पक्ष भी है।
बैंकिंग अब केवल जमा लेने और कर्ज़ देने का सरल कारोबार नहीं रही। यह व्यापक, तकनीक-आधारित सेवा उद्योग है।
हर ATM, POS टर्मिनल, डेबिट कार्ड, मोबाइल बैंकिंग ऐप, भुगतान गेटवे, साइबर सुरक्षा प्रणाली, लेन-देन निगरानी प्लेटफ़ॉर्म और ग्राहक-सहायता तंत्र में निवेश लगता है। बैंकों को तब भी ढाँचा चलाना पड़ता है जब ग्राहक लेन-देन पूरा नहीं करते।
बैंक के नज़रिए से कुछ असफल लेन-देन पर शुल्क को लागत वसूली और टाली जा सकने वाली कोशिशों को हतोत्साहित करने का प्रयास माना जा सकता है। इसके पीछे कई व्यावसायिक और परिचालन कारण हैं:
- ढाँचागत लागत: ATM, भुगतान नेटवर्क, तकनीकी प्लेटफ़ॉर्म और लेन-देन प्रोसेसिंग प्रणालियों में लगातार निवेश चाहिए।
- परिचालन दक्षता: बार-बार असफल लेन-देन सिस्टम की क्षमता खपाते हैं और ग्राहक-सेवा पूछताछ बढ़ाते हैं।
- ग्राहक अनुशासन: शुल्क ग्राहकों को लेन-देन से पहले शेष राशि जाँचने के लिए प्रेरित कर सकता है।
- आय में विविधता: बैंक केवल ब्याज आय पर निर्भर रहने के बजाय शुल्क-आधारित आय को अधिकाधिक देखते हैं।
- उत्पाद विभाजन: बैंक साधारण, प्रीमियम और रिश्ता-आधारित ग्राहकों को अलग-अलग सेवा पैकेज और मूल्य संरचनाओं से अलग करते हैं।
फिर भी एक महत्वपूर्ण शर्त है।
लागत का होना अपने आप साबित नहीं करता कि हर शुल्क उचित है। बैंकों को सुनिश्चित करना चाहिए कि शुल्क न्यायसंगत, अनुपातिक, पारदर्शी और नियामकीय आवश्यकताओं के अनुरूप हों।
RBI के उत्तरदायी व्यावसायिक आचरण निर्देश, 2025 उचित सेवा शुल्क, बुनियादी बैंकिंग ग्राहकों की सुरक्षा और बदलावों की पूर्व सूचना पर ज़ोर देते हैं। वे उम्मीद करते हैं कि बैंक शुल्क में बदलाव की जानकारी ग्राहकों को पहले से दें। सूचना की सटीक अवधि और बाहर निकलने का कोई अधिकार निर्देशों और अपने बैंक की शर्तों में जाँच लेना चाहिए।
4. बैंकिंग लागत सँभालने की ज़िम्मेदारी धीरे-धीरे ग्राहक पर
बैंकिंग उद्योग में एक दिलचस्प बदलाव हो रहा है।
पहले ग्राहकों से मुख्यतः पर्याप्त शेष रखने, कर्ज़ चुकाने और बैंकिंग प्रक्रियाओं का पालन करने की अपेक्षा थी। सेवा देने की ज़िम्मेदारी बैंकों की थी।
आज ग्राहकों से अपेक्षा है कि वे हर बैंकिंग गतिविधि की लागत समझें। उन्हें इन पर नज़र रखनी पड़ती है:
- न्यूनतम औसत शेष की शर्तें।
- डेबिट कार्ड का वार्षिक और बदलाव शुल्क।
- ATM लेन-देन की सीमा और शुल्क।
- असफल POS और ऑनलाइन लेन-देन।
- चेक वापसी शुल्क।
- SMS और खाता रखरखाव शुल्क।
- प्रीमियम खाते की पात्रता शर्तें।
- खाता डाउनग्रेड होने पर लगने वाले शुल्क।
इससे वित्तीय साक्षरता की एक नई ज़िम्मेदारी पैदा होती है।
जो ग्राहक आकर्षक विज्ञापन देखकर बचत खाता खोलता है, वह शायद उत्पाद से जुड़ी शर्तें न समझे। कुछ महीनों बाद उसे पता चल सकता है कि खाते पर ऐसे शुल्क हैं जो उसकी मूल समझ का हिस्सा नहीं थे।
समस्या शुल्कों का होना ज़रूरी नहीं है। समस्या यह सूचना-अंतर है कि उत्पाद बेचने वाला बैंक और उसकी वास्तविक लागत समझने वाला ग्राहक एक ही जानकारी पर नहीं होते।
वित्तीय जागरूकता के बिना बैंकिंग की सुविधा एक महँगी सुविधा बन सकती है।
5. क्या दूसरे बैंक भी यही राह अपनाएँगे?
उद्योग के स्तर पर शायद यह सबसे अहम सवाल है।
यह निष्कर्ष निकालना जल्दबाज़ी होगी कि सभी बैंक एक जैसे शुल्क लगाएँगे। हर बैंक की अपनी ग्राहक-अधिग्रहण रणनीति, परिचालन लागत, उत्पाद स्थिति और प्रतिस्पर्धी प्राथमिकताएँ हैं।
फिर भी इंडसइंड बैंक का यह संशोधन खुदरा बैंकिंग की संभावित दिशा दिखाता है: सेवाओं की और बारीक कीमत तय करना। दूसरे बैंक भी इस पर विचार कर सकते हैं, और इसके कई कारण हैं।
क. शुल्क-आधारित आय बढ़ाने का दबाव
बैंकों पर डिजिटल ढाँचे, साइबर सुरक्षा, अनुपालन और ग्राहक सेवा में भारी निवेश करते हुए लाभप्रदता सुधारने का दबाव है। सेवा शुल्क गैर-ब्याज आय का एक संभावित स्रोत हैं।
ख. डिजिटल बैंकिंग का अर्थशास्त्र
डिजिटल लेन-देन को अक्सर सस्ता और सुविधाजनक बताया जाता है। लेकिन हर लेन-देन के पीछे तकनीक, प्रमाणीकरण, सुरक्षा और निपटान का जटिल नेटवर्क है। बैंक अधिकाधिक जाँच सकते हैं कि कुछ सेवाएँ मुफ़्त रहें या शुल्क-योग्य बनें।
ग. प्रीमियम बैंकिंग मॉडल
बैंक खाता-प्रकारों के ज़रिए ग्राहकों को अलग-अलग श्रेणियों में बाँट रहे हैं। प्रीमियम ग्राहक को मुफ़्त डेबिट कार्ड, तरजीही सेवाएँ और ढीले लेन-देन शुल्क मिल सकते हैं, जबकि साधारण खाताधारक को अलग से भुगतान करना पड़ सकता है।
इससे दो अलग बैंकिंग अनुभवों की संभावना बनती है: एक, ऊँचा रिश्ता-मूल्य बनाए रखने की क्षमता पर आधारित; दूसरा, मूलभूत बैंकिंग ज़रूरतों पर आधारित।
घ. प्रतिस्पर्धी नक़ल
जब कोई बैंक नई मूल्य संरचना लाता है और ग्राहकों के जाने पर ख़ास असर नहीं पड़ता, तो प्रतिद्वंद्वी भी ऐसे मॉडल पर विचार कर सकते हैं।
लेकिन एक महत्वपूर्ण प्रतिकारी शक्ति है: प्रतिस्पर्धा। अत्यधिक शुल्क लगाने वाला बैंक उन संस्थाओं के हाथों ग्राहक खो सकता है जो अधिक पारदर्शी और किफ़ायती सेवाएँ देती हैं।
इसलिए भविष्य केवल शुल्कों से तय नहीं होगा। वह इससे तय होगा कि ग्राहक समग्र बैंकिंग रिश्ते को कितना महत्व देते हैं।
6. अलग-अलग पक्षों पर असर
इसके निहितार्थ अकेले खाताधारक से आगे तक जाते हैं।
| पक्ष | संभावित असर |
|---|---|
| सामान्य ग्राहक | लेन-देन की लागत के प्रति अधिक जागरूकता और पर्याप्त शेष रखने की अधिक आवश्यकता |
| वरिष्ठ नागरिक | अपरिचित डिजिटल प्रक्रियाओं के कारण भ्रम और अनजाने में शुल्क लगने का जोखिम |
| कम आय वाले परिवार | छोटी कटौतियों के प्रति भी अधिक संवेदनशीलता |
| बैंक | संभावित शुल्क आय, पर साथ में ग्राहक शिकायतें और प्रतिष्ठा-जोखिम |
| बैंक कर्मचारी | अधिक स्पष्टीकरण, विवाद और ग्राहक-संचालन की ज़िम्मेदारियाँ |
| फिनटेक कंपनियाँ | पारदर्शी और कम लागत वाले भुगतान अनुभव से ग्राहक जोड़ने का बड़ा अवसर |
| नियामक | निष्पक्षता, प्रकटीकरण और ग्राहक सुरक्षा की निगरानी की अधिक ज़िम्मेदारी |
| बैंकिंग उद्योग | बुनियादी और प्रीमियम बैंकिंग सेवाओं के बीच बढ़ता अंतर |
वरिष्ठ नागरिकों की विशेष संवेदनशीलता
कल्पना कीजिए एक बुज़ुर्ग पेंशनभोगी की, जो अपनी सही शेष राशि याद न होने के कारण कई बार पैसे निकालने की कोशिश करता है।
डिजिटल रूप से आश्वस्त ग्राहक के लिए मोबाइल ऐप में शेष राशि देखना आसान है।
लेकिन ATM पर निर्भर वरिष्ठ नागरिक के लिए असफल निकासी चिंता का कारण बन सकती है।
यदि हर असफल प्रयास पर शुल्क लगे, तो ग्राहक बैंकिंग सुविधाओं के उपयोग से हतोत्साहित हो सकता है।
इसलिए बैंकों को अपनी मूल्य-नीतियाँ बनाते समय अलग-अलग ग्राहक समूहों की व्यावहारिक कठिनाइयों पर ध्यान देना चाहिए।
तकनीक का उद्देश्य बैंकिंग को समावेशी बनाना होना चाहिए, आर्थिक रूप से डरावना नहीं।
बैंक कर्मचारियों की चुनौती
एक और पक्ष है जिसे अक्सर अनदेखा किया जाता है: अग्रिम पंक्ति का बैंक कर्मचारी।
ग्राहक शायद ही बैंक की बोर्ड-अनुमोदित मूल्य-नीति और काउंटर पर बैठे कर्मचारी में फ़र्क़ करते हैं।
जब कोई अनपेक्षित शुल्क कटता है, तो शाखा प्रबंधक या ग्राहक-सेवा अधिकारी ही ग्राहक की झुँझलाहट का पहला सामना करता है।
कर्मचारी के पास शुल्क वापस करने का अधिकार भले न हो, फिर भी उसे बैंक के फ़ैसले को समझाना और उसका बचाव करना पड़ता है।
जैसे-जैसे बैंक अधिक शुल्क लाते हैं, उन्हें कर्मचारियों के प्रशिक्षण, स्पष्ट संवाद और कुशल शिकायत निवारण में भी निवेश करना चाहिए।
वरना किसी मूल्य-निर्णय की क़ीमत अंततः ग्राहक संबंधों और कर्मचारियों के मनोबल पर आ सकती है।
7. छिपा ख़तरा: बैंकिंग शुल्क वित्तीय बहिष्कार पैदा कर सकते हैं
भारत ने जन धन खातों, डिजिटल भुगतान, आधार-सक्षम सेवाओं और मोबाइल बैंकिंग के ज़रिए वित्तीय समावेशन में काफ़ी प्रगति की है।
लाखों लोग औपचारिक बैंकिंग प्रणाली में आए हैं।
लेकिन वित्तीय समावेशन का मतलब केवल खाता खोलना नहीं होना चाहिए।
इसका मतलब होना चाहिए कि लोग उस खाते का आत्मविश्वास और सस्ती दरों पर वास्तव में उपयोग कर सकें।
बैंक खाता होने और बैंकिंग तक सार्थक पहुँच होने में अंतर है।
दिहाड़ी मज़दूर, पेंशनभोगी या छोटा दुकानदार पूरे महीने बड़ा शेष नहीं रख पाता। उनकी बैंकिंग ज़रूरतें वेतनभोगी पेशेवर या संपन्न ग्राहक से अलग होती हैं।
यदि बैंकिंग ग्राहक की शेष रखने और कई सेवा शुल्क चुकाने की क्षमता पर अधिकाधिक निर्भर होने लगे, तो यह धारणा बन सकती है कि जो सबसे कम वहन कर सकते हैं उनके लिए बैंकिंग महँगी हो रही है।
इसीलिए बुनियादी बैंकिंग सेवाओं और प्रीमियम मूल्य-वर्धित सेवाओं के बीच का अंतर इतना महत्वपूर्ण है।
RBI का ढाँचा इस अंतर को मानता है। वह बैंकों से बुनियादी सेवाएँ उचित शुल्क पर देने और ग्रामीण ग्राहकों, पेंशनभोगियों और वरिष्ठ नागरिकों सहित कुछ ग्राहक श्रेणियों को अधिक उदार शर्तें देने की अपेक्षा करता है। बेसिक सेविंग्स बैंक डिपॉज़िट खाते भी निर्धारित न्यूनतम निःशुल्क सुविधाएँ बनाए रखते हैं।
8. बैंकों को क्या अलग करना चाहिए?
बैंकों का लागत वसूलने और लाभप्रद बने रहने में वैध हित है। ग्राहकों की भी उचित व्यवहार की वैध अपेक्षा है।
इन दोनों हितों का टकराना ज़रूरी नहीं है।
अधिक ग्राहक-अनुकूल दृष्टिकोण में ये क़दम शामिल होंगे:
- पूर्व चेतावनी: जहाँ तकनीकी रूप से संभव हो, शुल्क लग सकने वाले लेन-देन से पहले ग्राहक को शेष या पात्रता की स्पष्ट चेतावनी दें।
- पहली बार की शिक्षा: संशोधित शुल्कों को SMS, ईमेल, मोबाइल ऐप और शाखा संवाद के ज़रिए सरल भाषा में समझाएँ।
- कारण-आधारित वर्गीकरण: ग्राहक-जनित असफलताओं और बैंक या भुगतान सेवा प्रदाता की तकनीकी असफलताओं में स्पष्ट फ़र्क़ करें।
- रियायती व्यवस्था: कभी-कभार की भूलों के लिए, ख़ासकर कमज़ोर ग्राहकों के लिए, सीमित चेतावनी या छूट की सुविधा पर विचार करें।
- पारदर्शी खाता तुलना: बुनियादी, सामान्य और प्रीमियम खातों की लागत की तुलना आसान बनाएँ।
- सरल शिकायत निवारण: ग़लत या अनुचित कटौती पर विवाद दर्ज करने की आसान प्रक्रिया दें।
- ज़िम्मेदार मूल्य निर्धारण: सुनिश्चित करें कि शुल्क वैध सेवा-लागत को दर्शाएँ और ग्राहकों की जानकारी की कमी का फ़ायदा उठाने का साधन न बनें।
बैंकिंग उद्योग की दीर्घकालिक ताक़त केवल शुल्क कमाने से नहीं, बल्कि जनता का विश्वास बनाए रखने से आती है।
9. ग्राहकों को इस घटनाक्रम से क्या सीखना चाहिए?
ग्राहकों को भी बदलते बैंकिंग माहौल के अनुसार ढलना होगा।
ये सरल सावधानियाँ अनावश्यक कटौतियों से बचा सकती हैं:
- नकद निकालने या कार्ड से भुगतान करने से पहले उपलब्ध शेष राशि जाँचें।
- असफल लेन-देन को बार-बार दोहराने से बचें।
- जहाँ संभव हो, छोटा आपातकालीन शेष बनाए रखें।
- अपने खाते से जुड़ी न्यूनतम शेष और डेबिट कार्ड की शर्तें समझें।
- चेक जारी करने से पहले उसकी तारीख़, हस्ताक्षर और अन्य विवरण जाँच लें।
- साल में कम से कम एक बार नवीनतम शुल्क-पत्रक देखें।
- यह न मानें कि आज मुफ़्त सेवा हमेशा मुफ़्त रहेगी।
- जाँचें कि प्रीमियम खाता वास्तव में फ़ायदेमंद है या बस महँगा।
- तकनीकी असफलता या ग़लत शुल्क की सूचना बैंक को तुरंत दें।
सबसे ज़रूरी बात, ग्राहकों को वैध सेवा शुल्क और ग़लत कटौती में फ़र्क़ करना सीखना चाहिए।
यदि लेन-देन बैंक की तकनीकी समस्या से असफल हुआ है, तो ग्राहक को शुल्क अपने आप स्वीकार नहीं करना चाहिए। RBI के ATM निर्देशों के अनुसार तकनीकी कारणों से असफल लेन-देन को ग्राहक की निःशुल्क लेन-देन सीमा में वैध लेन-देन नहीं गिना जाना चाहिए, इसलिए ऐसे किसी शुल्क पर बैंक से पूछें।
10. बैंकिंग का भविष्य: रिश्ते पर आधारित बैंकिंग से लेन-देन आधारित कीमत तक?
इन घटनाक्रमों के पीछे एक बड़ा दार्शनिक सवाल है।
परंपरागत रूप से बैंकिंग रिश्तों पर चलने वाला कारोबार थी। ग्राहक दशकों तक खाता रखते, वेतन जमा करते, बचत रखते, कर्ज़ लेते और अपना वित्तीय जीवन एक भरोसेमंद संस्था के इर्द-गिर्द बुनते थे।
बैंक की कमाई समग्र रिश्ते से होती थी।
आज बैंकिंग तेज़ी से तकनीक-संचालित, उत्पाद-विभाजित और लेन-देन-मूल्य आधारित कारोबार बनती जा रही है।
ग्राहक को मुफ़्त डिजिटल बैंकिंग मिल सकती है पर किसी ख़ास सेवा के पैसे देने पड़ सकते हैं। उसे मुफ़्त डेबिट कार्ड मिल सकता है पर पात्रता शर्तें पूरी न होने पर वार्षिक शुल्क देना पड़ सकता है। उसे प्रीमियम खाता मिल सकता है पर पता चले कि रिश्ता निभाने के लिए एक ख़ास वित्तीय प्रतिबद्धता चाहिए।
यह ज़रूरी नहीं कि ग़लत हो। व्यवसायों को व्यावसायिक रूप से टिकाऊ रहना होता है।
लेकिन बैंकों को नहीं भूलना चाहिए कि जमा केवल धन-स्रोत नहीं है। वह लाखों परिवारों की बचत, सुरक्षा और वित्तीय आत्मविश्वास का प्रतिनिधित्व करता है।
बैंक सेवा-शुल्क से कुछ रुपये और कमा सकता है, पर यदि ग्राहक मानने लगें कि हर संपर्क पैसा वसूलने का अवसर है, तो वह उससे कहीं क़ीमती चीज़ खो सकता है।
बैंकिंग का भविष्य लाभप्रदता और जन-विश्वास के बीच सही संतुलन पर निर्भर करेगा।
अंतिम सवाल: बैंकिंग की भूलों का भुगतान कौन करे?
ग्राहक की ज़िम्मेदारी है कि वह पर्याप्त धन रखे, लेन-देन का विवरण जाँचे और खाते की शर्तें समझे।
बैंक की ज़िम्मेदारी है कि वह भरोसेमंद तकनीक, पारदर्शी मूल्य निर्धारण, कुशल सेवा और निष्पक्ष शिकायत निवारण दे।
भुगतान सेवा प्रदाता को अपनी प्रणालियों की विफलताओं के लिए जवाबदेह होना चाहिए।
और नियामक को सुनिश्चित करना चाहिए कि बैंकों के व्यावसायिक हित वित्तीय समावेशन के बड़े उद्देश्य को कमज़ोर न करें।
असफल लेन-देन बैंक के लिए ₹25 का हो सकता है, लेकिन ग्राहक का भरोसा उससे कहीं ज़्यादा क़ीमती है।
भारत का बैंकिंग उद्योग अधिक परिष्कृत, तकनीक-गहन और व्यावसायिक रूप से प्रतिस्पर्धी भविष्य की ओर बढ़ रहा है। लेकिन परिष्कार की क़ीमत सरलता, पारदर्शिता और किफ़ायत से नहीं चुकानी चाहिए।
अच्छा बैंक वह नहीं जो ग्राहकों से शुल्क वसूलने के और अवसर ढूँढे। अच्छा बैंक वह है जो ग्राहकों को जमा करने, बचाने और अपने पैसे का उपयोग करने में आश्वस्त महसूस कराए।
आख़िरकार लोग बैंक खाते केवल लेन-देन करने के लिए नहीं खोलते। वे अपना वित्तीय जीवन सुरक्षित करने के लिए खोलते हैं।
और वह भरोसा ही सबसे क़ीमती जमा है जो किसी बैंक को कभी मिलती है।
संपादकीय टिप्पणी
यह लेख इंडसइंड बैंक के नवंबर 2026 के संशोधन के व्यापक ग्राहक और उद्योग संबंधी निहितार्थों की पड़ताल करता है। घोषित शुल्क चुनिंदा खाता और कार्ड श्रेणियों पर लागू हैं, सभी ग्राहकों पर सार्वभौमिक रूप से नहीं। किसी भी व्यक्तिगत खाता-निर्णय से पहले बैंक का नवीनतम आधिकारिक शुल्क-पत्रक देखना चाहिए। यह लेख सामान्य जानकारी है, व्यक्तिगत वित्तीय या क़ानूनी सलाह नहीं।
संदर्भ सामग्री
- इंडसइंड बैंक – आधिकारिक शुल्क-पत्रक: https://www.indusind.bank.in/in/en/personal/schedule-of-charges.html
- इंडसइंड बैंक – डेबिट कार्ड में बदलाव: https://www.indusind.bank.in/in/en/personal/offers/debit-card-offer-changes.html
- RBI – उत्तरदायी व्यावसायिक आचरण निर्देश, 2025।
- RBI – असफल ATM लेन-देन पर स्पष्टीकरण।
अक्सर पूछे जाने वाले प्रश्न
क्या इंडसइंड बैंक असफल ATM लेन-देन पर शुल्क लेता है?
1 नवंबर 2026 से इंडसइंड बैंक अपने ATM पर अपर्याप्त शेष के कारण असफल लेन-देन पर ₹25 (GST अलग) लेता है, लेकिन केवल चार बचत खाता प्रकारों पर: इंडस डिलाइट, इंडस डिजी-स्टार्ट, इंडस ऑनलाइन (न्यूनतम शेष वाला) और इंडी। अपने खाते का शुल्क-पत्रक बैंक की वेबसाइट पर देखें।
क्या असफल POS या कार्ड भुगतान पर शुल्क है?
इन्हीं चार खाता प्रकारों पर इंडसइंड बैंक 1 नवंबर 2026 से अपर्याप्त शेष के कारण असफल POS लेन-देन पर ₹25 (GST अलग) लेता है। बैंक या दुकानदार की तकनीकी समस्या से हुई असफलता अलग मामला है और उसे बैंक के सामने उठाना चाहिए।
गैर-वित्तीय कारण से चेक लौटने पर कितना शुल्क है?
इंडसइंड बैंक की सूचना में इन्हीं चार खाता प्रकारों पर गैर-वित्तीय कारण से लौटे चेक के लिए ₹50 प्रति चेक (GST अलग) बताया गया है। गैर-वित्तीय कारण यानी हस्ताक्षर न होना, पुराना या आगे की तारीख़ का चेक, या चेक पर लिखे विवरण में गड़बड़ी जैसी त्रुटियाँ।
क्या सभी बैंक असफल लेन-देन पर शुल्क लेते हैं?
नहीं। ये शुल्क एक बैंक के चुनिंदा खाता प्रकारों पर लागू हैं। हर बैंक का अपना शुल्क-पत्रक होता है जो पूर्व सूचना के साथ बदल सकता है, इसलिए यह मानने के बजाय कि कोई नियम हर खाते पर लागू है, अपने बैंक का मौजूदा शुल्क-पत्रक पढ़ें।
असफल ATM लेन-देन पर RBI क्या कहता है?
RBI के ATM निर्देशों के अनुसार हार्डवेयर या संचार समस्या जैसे तकनीकी कारणों से असफल लेन-देन को ग्राहक की निःशुल्क लेन-देन सीमा में वैध लेन-देन नहीं गिना जाना चाहिए। यदि आपको लगे कि बैंक की ओर की असफलता पर शुल्क लिया गया है, तो बैंक से उसे वापस करने को कहें और ज़रूरत पड़ने पर उसकी शिकायत प्रक्रिया से आगे बढ़ें।
असफल लेन-देन पर शुल्क से कैसे बचें?
नकद निकालने या कार्ड से भुगतान करने से पहले मोबाइल ऐप में उपलब्ध शेष देखें, असफल लेन-देन को बार-बार न दोहराएँ, खाते में थोड़ी अतिरिक्त राशि रखें और साल में कम से कम एक बार बैंक का शुल्क-पत्रक देखें।
क्या असफल लेन-देन के बाद मुझे पैसे वापस मिलेंगे?
यदि पैसा खाते से कट गया लेकिन लेन-देन विफल हो गया, जैसे UPI भुगतान, ATM से नकदी न निकलना या कार्ड भुगतान, तो RBI के टर्न-अराउंड टाइम (TAT) ढांचे के अनुसार बैंक को निर्धारित समय-सीमा में राशि वापस करनी होती है। देरी होने पर बैंक को ग्राहक को मुआवज़ा देना होता है। वर्तमान समय-सीमा और मुआवज़ा RBI की वेबसाइट पर देखें या अपने बैंक से पूछें, और पैसा वापस न मिले तो शिकायत दर्ज करें।
चेक रिटर्न शुल्क कितना होता है?
कोई एक तय दर नहीं है। हर बैंक अपना शुल्क तय करता है और वह चेक लौटने के कारण पर निर्भर करता है। अपर्याप्त शेष के कारण लौटे चेक पर आमतौर पर अधिक शुल्क लगता है, जबकि हस्ताक्षर मेल न खाने या बासी तारीख जैसे गैर-वित्तीय कारणों पर कम। IndusInd बैंक की सूचना में चार बचत खाता वेरिएंट पर गैर-वित्तीय रिटर्न के लिए ₹50 प्रति चेक (GST अतिरिक्त) बताया गया है। अपने बैंक की शुल्क-सूची देखें।
ATM लेन-देन अस्वीकार (decline) क्यों होता है?
आम कारण हैं: अपर्याप्त शेष, गलत PIN, दैनिक या प्रति-लेन-देन सीमा पार होना, कार्ड ब्लॉक या एक्सपायर होना, या ATM अथवा बैंक नेटवर्क में तकनीकी समस्या। IndusInd की संशोधित सूची में केवल अपर्याप्त शेष के कारण हुए decline पर शुल्क लगता है, और वह भी केवल निर्दिष्ट खाता वेरिएंट पर।
NACH रिटर्न शुल्क क्या है?
जब लोन EMI या SIP जैसी ऑटो-डेबिट विफल हो जाती है, आमतौर पर खाते में अपर्याप्त शेष के कारण, तो बैंक NACH रिटर्न शुल्क ले सकता है। राशि बैंक और उत्पाद के अनुसार बदलती है और सामान्यतः कुछ सौ रुपये के साथ GST होती है, इसलिए अपने बैंक या ऋणदाता की शुल्क-सूची देखें। देय तिथि से पहले पर्याप्त शेष रखने से इससे बचा जा सकता है।
खाते में ग़लत शुल्क दिखे तो क्या करें?
बैंक से शुल्क का लिखित स्पष्टीकरण माँगें, उसे अपने खाता-प्रकार के शुल्क-पत्रक से मिलाएँ और बैंक की शिकायत प्रणाली से शिकायत दर्ज करें। हल न होने पर आप RBI इंटीग्रेटेड ओम्बड्समैन से संपर्क कर सकते हैं।
संबंधित लेख
- क्या बैंकिंग प्रणाली सचमुच जनता के पैसे से खेल रही है?
- UPI का अगला चरण: क्या MDR एक नई डिजिटल वित्तीय अर्थव्यवस्था रचेगा?
- पाँच मिनट का वह फ़ैसला जो आपके परिवार को सालों की परेशानी से बचा सकता है
See more of our stories on Google Search
Leave a Reply