मर्चेंट डिस्काउंट रेट की वापसी शायद भारत को नकदी की ओर न लौटाए। हो सकता है कि वह डिजिटल पैसे के इर्द-गिर्द एक नया व्यावसायिक तंत्र खड़ा कर दे।
छह साल तक भारत को एक असाधारण चीज़ की आदत पड़ गई थी।
आप किराने का सामान खरीद सकते थे, टैक्सी वाले को भुगतान कर सकते थे, किसी दोस्त को पैसे भेज सकते थे, स्कूल की फीस भर सकते थे या हज़ारों रुपये की कोई चीज़ ख़रीद सकते थे, और उस डिजिटल भुगतान पर आम तौर पर कोई दिखाई देने वाला लेन-देन शुल्क नहीं लगता था।
उस अनुभव ने एक पूरी पीढ़ी का मनोविज्ञान बदल दिया। डिजिटल भुगतान का मतलब ही मुफ़्त भुगतान हो गया।
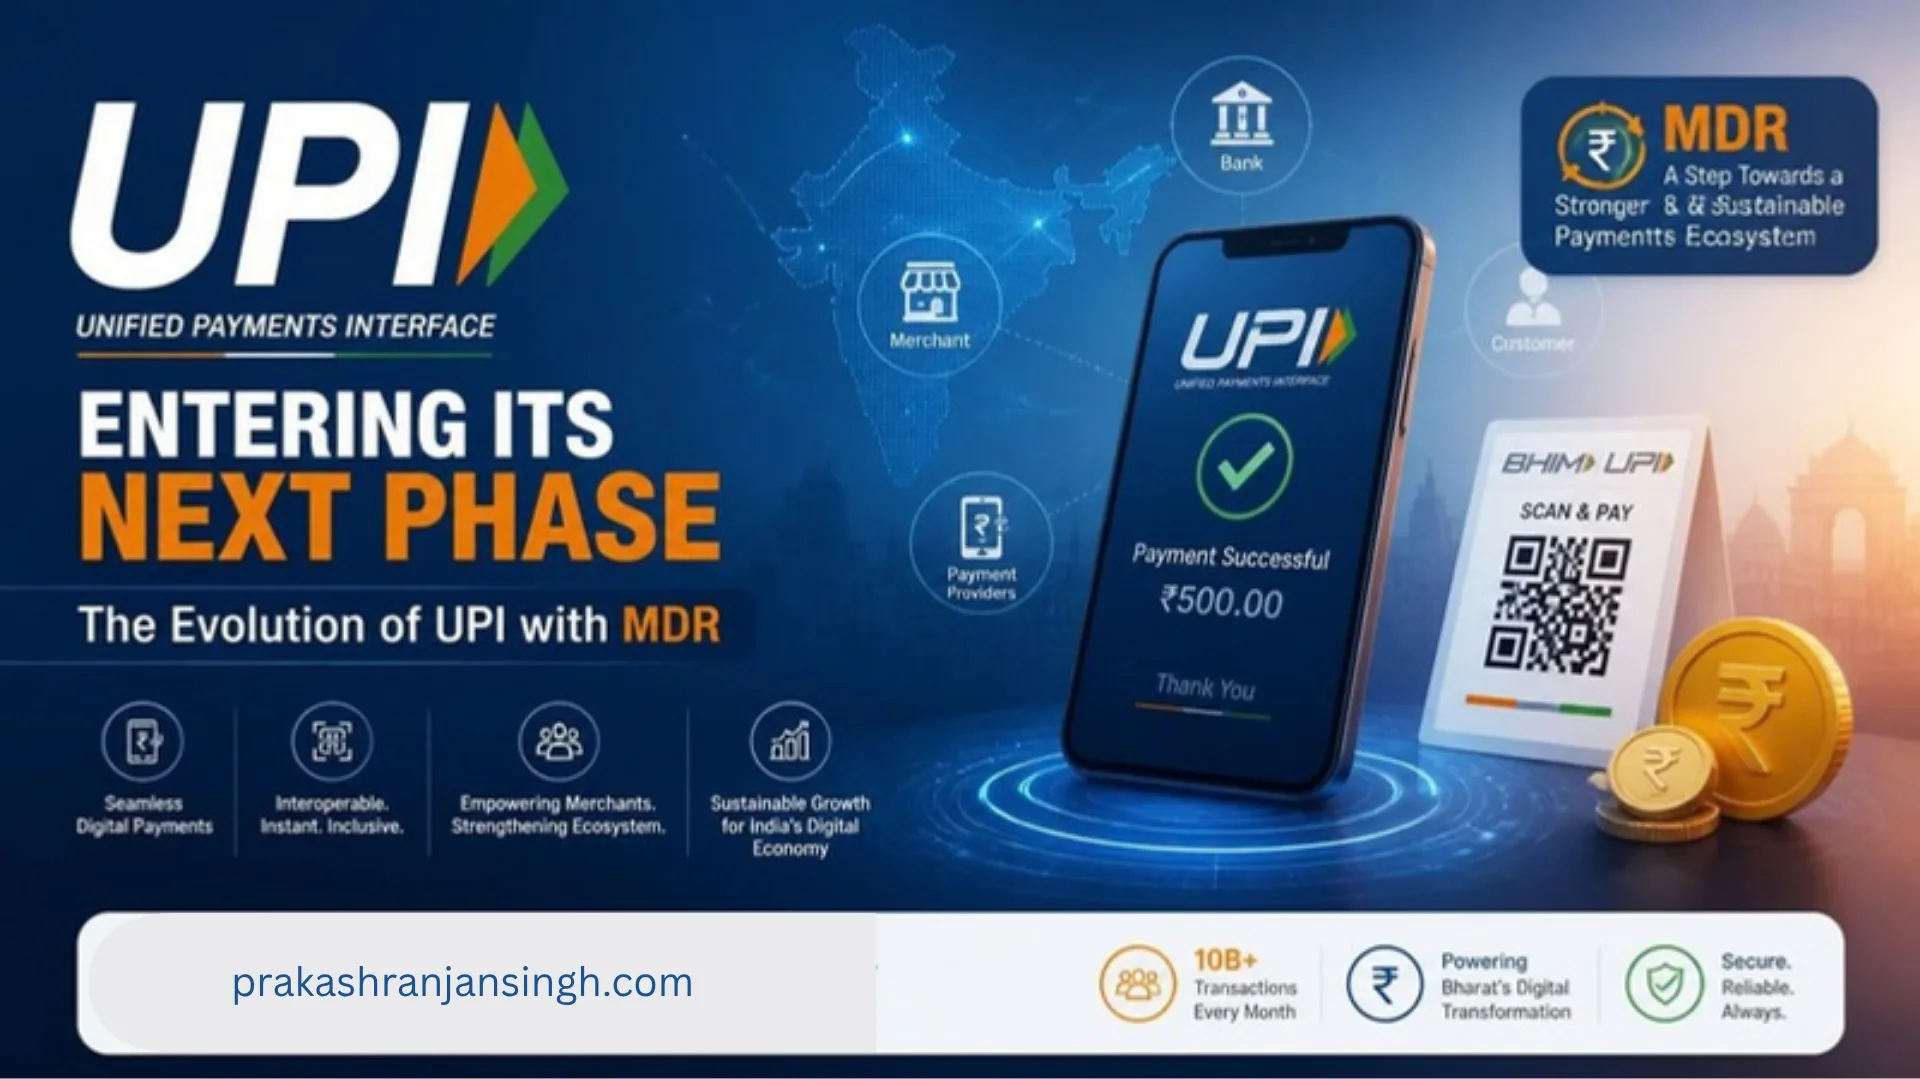
अब भारत का यूनिफाइड पेमेंट्स इंटरफेस एक नए दौर में प्रवेश कर रहा है, और इसके केंद्र में है नया UPI MDR ढाँचा।
15 अक्टूबर 2026 से ₹2,000 से ऊपर के निर्दिष्ट UPI पर्सन-टू-मर्चेंट लेन-देन पर एक नया मर्चेंट डिस्काउंट रेट (MDR) ढाँचा लागू होगा। मुख्य दर 0.4% है, जो प्रति लेन-देन अधिकतम ₹300 तक सीमित है। पर्सन-टू-पर्सन UPI लेन-देन मुफ़्त रहेंगे, ₹2,000 तक के मर्चेंट भुगतान और योग्य छोटे मर्चेंट के लेन-देन भी MDR के दायरे से बाहर रहेंगे। NPCI और सरकार के अनुसार लगभग 96% P2M लेन-देन अप्रभावित रहेंगे।
यह भुगतान की क़ीमत में किसी छोटे बदलाव से कहीं बड़ी बात है। UPI MDR ढाँचा शायद UPI के उस सफ़र की शुरुआत है, जिसमें वह मुख्यतः सब्सिडी के सहारे चलने वाले, शून्य-MDR वाले तंत्र से आगे बढ़कर व्यावसायिक रूप से टिकाऊ डिजिटल वित्तीय ढाँचे की ओर जा रहा है।
और यहीं से एक दिलचस्प सवाल उठता है: क्या MDR आगे चलकर डिजिटल लेन-देन के इर्द-गिर्द बना एक बिल्कुल नया वित्तीय क्षेत्र पैदा कर सकता है?
मुख्य बातें
- नया UPI MDR ढाँचा 15 अक्टूबर 2026 से ₹2,000 से ऊपर के योग्य UPI मर्चेंट लेन-देन पर 0.4% शुल्क (अधिकतम ₹300) लगाता है।
- लगभग 96% P2M लेन-देन मुफ़्त रहेंगे। पर्सन-टू-पर्सन UPI और छोटे मर्चेंट के लेन-देन प्रभावित नहीं होंगे।
- MDR की आय जारीकर्ता बैंक, मर्चेंट एक्वायरर, UPI ऐप/TPAP और PSP बैंक के बीच 40/30/20/10 के अनुपात में बँटती है।
- असली कहानी यह नहीं कि नकदी लौटेगी या नहीं। असली सवाल यह है कि क्या UPI के इर्द-गिर्द “डिजिटल ट्रांज़ैक्शन फाइनेंस” नाम का एक नया, व्यावसायिक रूप से टिकाऊ क्षेत्र उभरता है।
- लेन-देन से पैदा होने वाला मर्चेंट डेटा स्वयं लेन-देन जितना ही व्यावसायिक रूप से मूल्यवान हो सकता है, और इससे निजता के नए सवाल खड़े होते हैं।
विषय-सूची
- 1. पहले यह समझें: नया UPI MDR आख़िर है क्या?
- 2. सबसे दिलचस्प हिस्सा: पैसा जाता कहाँ है?
- 3. क्या भारत नकदी की ओर लौटेगा?
- 4. सुविधा ने पैसे का अर्थ बदल दिया है
- 5. पर मनोविज्ञान दोनों दिशाओं में काम कर सकता है
- 6. “डिजिटल वित्तीय ग्राहक” का जन्म
- 7. MDR एक नया मार्केटिंग हथियार बन सकता है
- 8. क्या “कैशबैक बैंकिंग” नए रूप में लौट सकती है?
- 9. भविष्य का बैंक कुछ अलग दिख सकता है
- 10. क्या वित्तीय संस्थानों का एक नया वर्ग उभर सकता है?
- 11. मर्चेंट प्रतिस्पर्धा का नया केंद्र बन सकता है
- 12. पर एक ख़तरा भी है: डेटा नई मुद्रा बन सकता है
- 13. UPI MDR नवाचार का अर्थशास्त्र भी बदल सकता है
- 14. प्रतिस्पर्धा क़ीमत से हटकर तंत्र (ईकोसिस्टम) पर जा सकती है
- 15. ₹2,000 की सीमा स्वयं व्यवहार को आकार दे सकती है
- 16. नकदी भी ग़ायब नहीं होगी
- 17. असली क्रांति अदृश्य हो सकती है
- 18. भुगतान ढाँचे से वित्तीय ढाँचे तक
- 19. संभावित नया वित्तीय क्षेत्र
- 20. पर भविष्य का स्वरूप नियमन तय करेगा
- 21. बड़ा सवाल MDR नहीं है
- 22. अंतिम विरोधाभास
1. पहले यह समझें: नया UPI MDR आख़िर है क्या?
MDR यानी मर्चेंट डिस्काउंट रेट, मूल रूप से किसी डिजिटल मर्चेंट भुगतान को स्वीकार करने से जुड़ा शुल्क है।
नए ढाँचे के तहत ₹2,000 से ऊपर के योग्य P2M UPI लेन-देन पर 0.4% MDR लगेगा, और ₹75,000 या उससे ऊपर के लेन-देन पर ₹300 की सीमा रहेगी। उदाहरण के लिए, ₹10,000 के एक योग्य लेन-देन पर ₹40 का MDR बनेगा।
यह लागत सीधे उपभोक्ता को नहीं, मर्चेंट को उठानी होगी। बैंकों और UPI भुगतान प्रदाताओं को निर्देश दिया गया है कि वे MDR को लेन-देन शुल्क के रूप में ग्राहकों पर न डालें।
कुछ क्षेत्रों के लिए विशेष व्यवस्थाएँ भी हैं। रेलवे, ईंधन, टेलीकॉम, बीमा और कुछ अन्य निर्दिष्ट ज़रूरी भुगतानों जैसी श्रेणियों में ₹2,000 से ऊपर के लागू लेन-देन पर MDR एक तयशुदा ₹5 है। पूँजी बाज़ार के लेन-देन पर अलग से 0.02% की दर है, जिसकी सीमा ₹300 है। UPI QR कोड से हर महीने ₹1 लाख तक प्राप्त करने वाले मर्चेंट के लिए MDR शून्य बना रहेगा।
मक़सद सिर्फ़ पैसा जुटाना नहीं है। सरकार का तर्क है कि बढ़ते UPI तंत्र को बुनियादी ढाँचे, साइबर सुरक्षा, धोखाधड़ी की रोकथाम, मज़बूती और विस्तार में लगातार निवेश की ज़रूरत है, और एक टिकाऊ राजस्व मॉडल अधिक भागीदारी और प्रतिस्पर्धा को प्रोत्साहित कर सकता है।
2. सबसे दिलचस्प हिस्सा: पैसा जाता कहाँ है?
यहीं यह बदलाव ढाँचागत रूप से अहम हो जाता है। MDR केवल सरकार की आमदनी नहीं है। यह नई आय उन सभी भागीदारों में बाँटी जाती है जो लेन-देन को संभव बनाते हैं।
NPCI ढाँचे के अनुसार बताया गया बँटवारा, ₹10,000 के उस लेन-देन पर जिससे ₹40 का MDR बनता है:
- जारीकर्ता (Issuer), यानी ग्राहक का बैंक: 40% (₹16)
- मर्चेंट एक्वायरर: 30% (₹12)
- UPI ऐप / TPAP: 20% (₹8)
- पार्टनर / PSP बैंक: 10% (₹4)
इसका महत्त्व आसानी से नज़र से छूट जाता है। पहली बार भारत के विशाल UPI लेन-देन की एक बड़ी मात्रा को एक तय व्यावसायिक आय-स्रोत मिल रहा है, जो पूरे तंत्र में बँटता है। इससे बैंकों, फिनटेक कंपनियों, पेमेंट ऐप और मर्चेंट-एक्वायरिंग कारोबारों के व्यवहार में बदलाव आ सकता है।
3. क्या भारत नकदी की ओर लौटेगा?
UPI MDR ढाँचा लागू होते ही सबसे पहला डर यही जताया जा रहा है। अगर डिजिटल भुगतान पर शुल्क लगने लगे, तो क्या लोग नकदी की ओर लौट जाएँगे? इसका जवाब सीधे हाँ या ना में शायद न हो।
कुछ मर्चेंटों की ओर से, ख़ासकर कम मार्जिन पर चलने वाले कारोबारियों में, व्यवहारगत प्रतिक्रिया ज़रूर हो सकती है। मसलन दिल्ली और बेंगलुरु के व्यापारियों ने अपने मार्जिन पर MDR के असर को लेकर चिंता पहले ही जताई है।
लेकिन पुरानी नकदी अर्थव्यवस्था में लौटने के लिए केवल क़ीमत का फ़ैसला पलटना काफ़ी नहीं होगा। इसके लिए कहीं गहरी चीज़ें पलटनी होंगी: आदत और सुविधा, और ये दोनों ताक़तें असाधारण रूप से प्रबल हैं।
4. सुविधा ने पैसे का अर्थ बदल दिया है
एक ऐसे उपभोक्ता की कल्पना कीजिए जो पाँच साल से रोज़ UPI इस्तेमाल करता है। अब वह ATM खोजने की चिंता नहीं करता। उसे पर्याप्त नकदी साथ रखने, छुट्टे गिनने या हर छोटे भुगतान के लिए किसी का बैंक खाता नंबर याद रखने की ज़रूरत नहीं पड़ती। वह स्कैन करता है, प्रमाणित करता है, भुगतान करता है। लेन-देन पूरा।
इसने एक नई मनोवैज्ञानिक अपेक्षा रच दी है:
“पैसा तुरंत पहुँचना चाहिए।”
यह अपेक्षा सिर्फ़ इसलिए ख़त्म नहीं हो जाएगी कि मर्चेंट लेन-देन की एक सीमित श्रेणी पर अब UPI MDR लगने लगा है। यह वैसा ही है जैसे लोग स्मार्टफ़ोन के आदी हो जाते हैं। एक बार सुविधा आदत बन जाए, तो लोग आसानी से पिछली व्यवस्था में नहीं लौटते।
इसलिए MDR डिजिटल भुगतान का अर्थशास्त्र भले बदल दे, ज़रूरी नहीं कि वह डिजिटल भुगतान का मनोविज्ञान भी पलट दे।
5. पर मनोविज्ञान दोनों दिशाओं में काम कर सकता है
दूसरा पहलू भी है। मान लीजिए किसी मर्चेंट का मुनाफ़ा मार्जिन सिर्फ़ 2% है। ऐसे में किसी योग्य लेन-देन पर 0.4% MDR न मनोवैज्ञानिक रूप से मामूली है, न आर्थिक रूप से। मर्चेंट लेन-देन के आकार, भुगतान के तरीक़े, ग्राहक के व्यवहार, नकद छूट, डिजिटल भुगतान प्रोत्साहनों, मूल्य निर्धारण रणनीतियों और मर्चेंट-एक्वायरिंग लागत पर नए सिरे से सोचना शुरू कर सकता है।
इससे एक नया रणभूमि बन सकती है। प्रतिस्पर्धा “सबसे सस्ती बैंकिंग सेवा कौन देता है?” से खिसककर “सबसे मुनाफ़े वाला डिजिटल ग्राहक-तंत्र कौन बना सकता है?” पर आ सकती है। यह एक गहरा बदलाव है।
6. “डिजिटल वित्तीय ग्राहक” का जन्म
UPI MDR के कम चर्चित असर में से एक यह है कि वह तय करता है कि मूल्यवान ग्राहक किसे माना जाए। दशकों तक बैंक ग्राहकों को पारंपरिक श्रेणियों में देखते रहे: बचत खाता ग्राहक, चालू खाता ग्राहक, ऋण ग्राहक, क्रेडिट कार्ड ग्राहक, निवेश ग्राहक, बीमा ग्राहक।
UPI का दौर एक और संभावना पैदा करता है: डिजिटल ट्रांज़ैक्शन ग्राहक। जो ग्राहक साल भर में हज़ारों डिजिटल लेन-देन करता है, वह आर्थिक रूप से मूल्यवान है, भले ही हर लेन-देन छोटा हो, क्योंकि हर लेन-देन एक अवसर पैदा करता है।
बैंक भुगतान, बचत, ऋण, निवेश, बीमा और अन्य वित्तीय सेवाओं के इर्द-गिर्द संबंध बना सकता है। इससे वित्तीय संस्थान केवल जमा राशि के लिए नहीं, बल्कि लेन-देन के व्यवहार के लिए भी प्रतिस्पर्धा करने को प्रेरित हो सकते हैं।
7. MDR एक नया मार्केटिंग हथियार बन सकता है
MDR का संभावित पुनर्वितरण ख़ास तौर पर दिलचस्प है। मान लीजिए बैंक A को अपने ग्राहकों के डिजिटल लेन-देन से आय होती है। उस आर्थिक लाभ को पूरी तरह अपने पास रखने के बजाय वह सैद्धांतिक रूप से अपनी व्यापक डिजिटल-भुगतान अर्थव्यवस्था का एक हिस्सा ग्राहक जोड़ने या बनाए रखने में लगा सकता है, जैसे रिवॉर्ड, मर्चेंट ऑफ़र, लॉयल्टी कार्यक्रम या बंडल की गई सेवाओं के ज़रिए, बशर्ते लागू नियम और व्यावसायिक व्यावहारिकता इसकी इजाज़त दें।
फिर बैंक B जवाब देगा। नतीजा प्रतिस्पर्धा का एक नया चक्र हो सकता है:
लेन-देन → आय → ग्राहक को लाभ → और लेन-देन → और आय।
यह एक संभावित रूप से शक्तिशाली नेटवर्क प्रभाव रचता है। बैंक की दिलचस्पी अब केवल ₹10,000 की जमा राशि जुटाने में नहीं होगी। वह ऐसा ग्राहक चाहेगा जो साल में 500 डिजिटल लेन-देन करता हो। मर्चेंट ऐसा भुगतान प्रदाता चाहेगा जो बेहतर सेटलमेंट, एनालिटिक्स और ऋण तक पहुँच दे। उपभोक्ता कोई ऐप सिर्फ़ इसलिए नहीं चुनेगा कि वह चलता है, बल्कि इसलिए भी कि पूरा तंत्र अतिरिक्त लाभ देता है। भुगतान अब रिश्ते का अंत नहीं, उसकी शुरुआत बन जाता है.
8. क्या “कैशबैक बैंकिंग” नए रूप में लौट सकती है?
भारत डिजिटल-भुगतान प्लेटफ़ॉर्मों के बीच आक्रामक कैशबैक प्रतिस्पर्धा पहले देख चुका है। MDR ऐसी प्रतिस्पर्धा के लिए एक अलग आर्थिक आधार दे सकता है।
कल्पना कीजिए कि भविष्य के वित्तीय संस्थान ऐसे पैकेज पेश करें: “डिजिटल लेन-देन के लिए हमारा खाता इस्तेमाल करें और लाभ पाएँ,” या “हमारे साथ अपना संबंध बनाए रखें और अपनी भुगतान गतिविधि के आधार पर मर्चेंट ऑफ़र पाएँ,” या “हमारे डिजिटल तंत्र का उपयोग करें और चुनिंदा वित्तीय उत्पादों तक प्राथमिकता से पहुँच पाएँ।”
ठीक-ठीक व्यावसायिक मॉडल नियमों, अर्थशास्त्र और प्रतिस्पर्धी व्यवहार पर निर्भर करेंगे। लेकिन बुनियादी संभावना अहम है: UPI की आय ग्राहक जोड़ने के अर्थशास्त्र का हिस्सा बन सकती है। इससे डिजिटल व्यवहार के इर्द-गिर्द ख़ास तौर पर बने वित्तीय उत्पादों की एक नई पीढ़ी आ सकती है।
9. भविष्य का बैंक कुछ अलग दिख सकता है
पारंपरिक बैंकिंग को महँगे ढाँचे की ज़रूरत होती है: शाखाएँ, ATM, नकदी-प्रबंधन प्रणालियाँ, काग़ज़ी कार्रवाई और बड़ी संचालन टीमें।
डिजिटल-प्रथम संस्थान संभावित रूप से अलग लागत ढाँचे पर चल सकते हैं। उनका ग्राहक इंटरफ़ेस एक स्मार्टफ़ोन हो सकता है। उनकी शाखा एक डिजिटल ऐप हो सकती है। उनका भुगतान ढाँचा API-आधारित हो सकता है। उनके ग्राहक डिजिटल तंत्रों के ज़रिए जुड़ सकते हैं, और उनका रिश्ता कभी-कभार की शाखा-यात्राओं के बजाय हज़ारों छोटे लेन-देन से बन सकता है।
MDR अपने आप में ऐसे संस्थान नहीं बनाता। लेकिन डिजिटल लेन-देन के इर्द-गिर्द एक आय-धारा बनाकर वह डिजिटल-प्रथम वित्तीय कारोबारों को सहारा देने वाले अर्थशास्त्र को बेहतर कर सकता है। बड़ा अवसर यहीं है।
10. क्या वित्तीय संस्थानों का एक नया वर्ग उभर सकता है?
शायद यह सबसे दिलचस्प दीर्घकालिक संभावना है। कल्पना कीजिए एक ऐसे संस्थान की जिसका मुख्य कारोबार पारंपरिक शाखा बैंकिंग नहीं है। उसकी मूल पूँजी हो सकती है डिजिटल भुगतान, मर्चेंट नेटवर्क, लेन-देन विश्लेषण, स्वचालित ऋण-मूल्यांकन, एम्बेडेड फाइनेंस, डिजिटल बचत, बीमा वितरण, निवेश उत्पाद, AI-आधारित वित्तीय सहायता और सीमा-पार भुगतान।
ऐसा संस्थान संभावित रूप से करोड़ों ग्राहकों को कहीं कम भौतिक लागत पर सेवा दे सकता है। वह कल के बैंक जैसा नहीं दिखेगा। वह बैंक + फिनटेक + भुगतान नेटवर्क + वित्तीय बाज़ार का मिला-जुला रूप हो सकता है।
ऐसे संस्थान बड़े पैमाने पर उभरेंगे या नहीं, यह अनिश्चित है। लेकिन डिजिटल भुगतान से बना अर्थशास्त्र इस संभावना को लगातार विश्वसनीय बनाता जा रहा है।
11. मर्चेंट प्रतिस्पर्धा का नया केंद्र बन सकता है
MDR मर्चेंटों के रणनीतिक महत्व को भी बदल देता है। आज मर्चेंट केवल भुगतान स्वीकार करने वाला नहीं है। वह डिजिटल वित्तीय गतिविधि की एक सतत धारा पैदा करता है।
यह जानकारी कैश-फ़्लो विश्लेषण, कार्यशील पूँजी वित्त, इन्वेंटरी वित्त, बीमा, लेखांकन, कर प्रबंधन, कारोबारी एनालिटिक्स और भुगतान मिलान जैसी सेवाओं को सहारा दे सकती है।
यानी भुगतान का रिश्ता कहीं बड़े वित्तीय रिश्ते का प्रवेश-द्वार बन सकता है। जो बैंक मर्चेंट के भुगतान प्रवाह को नियंत्रित करता है, वह अंततः उस मर्चेंट के कारोबार को ऐसे पारंपरिक ऋणदाता से बेहतर समझ सकता है जो मुख्यतः समय-समय के वित्तीय विवरणों पर निर्भर रहता है। इससे छोटे कारोबारों का ऋण-तंत्र बदल सकता है।
12. पर एक ख़तरा भी है: डेटा नई मुद्रा बन सकता है
इस रूपांतरण के पीछे एक गंभीर मुद्दा है। डिजिटल भुगतान डेटा पैदा करते हैं, और बहुत भारी मात्रा में: लोग कहाँ ख़र्च करते हैं, कितनी बार ख़र्च करते हैं, औसत लेन-देन कितना बड़ा है, मर्चेंट की श्रेणियाँ, कारोबारी टर्नओवर, भुगतान के पैटर्न।
ऐसी जानकारी आर्थिक रूप से मूल्यवान हो सकती है। यदि उसका ज़िम्मेदारी से और लागू निजता, सहमति और डेटा-सुरक्षा ढाँचों के भीतर उपयोग हो, तो लेन-देन की जानकारी वित्तीय सेवाओं को बेहतर बना सकती है। लेकिन यदि उसका ग़ैर-ज़िम्मेदाराना उपयोग हो, तो इससे निगरानी, प्रोफ़ाइलिंग, भेदभाव या अत्यधिक व्यावसायिक निशानेबाज़ी पैदा हो सकती है।
इसलिए डिजिटल वित्त की अगली लड़ाई शायद इस बारे में न हो कि पैसा कौन भेजता है। वह इस बारे में हो सकती है कि पैसा चलने पर पैदा होने वाले डेटा को कौन समझता है।
13. UPI MDR नवाचार का अर्थशास्त्र भी बदल सकता है
वर्षों तक UPI की असाधारण वृद्धि ने एक विरोधाभास रचा: मात्रा विशाल थी, पर कमाई सीमित। कोई भुगतान ढाँचा अरबों लेन-देन संसाधित करके भी बुनियादी ढाँचे, साइबर सुरक्षा, धोखाधड़ी प्रबंधन, तकनीकी उन्नयन और ग्राहक सहायता के लिए धन जुटाने की आर्थिक चुनौती का सामना कर सकता है।
नया MDR ढाँचा इस समस्या के एक हिस्से को सुलझाने की कोशिश करता है। सरकार ने इस क़दम को दीर्घकालिक टिकाऊपन, तकनीकी प्रगति और मज़बूती का समर्थक बताया है। इससे कंपनियाँ साइबर सुरक्षा, धोखाधड़ी की पहचान, कृत्रिम बुद्धिमत्ता, मर्चेंट उपकरणों, भुगतान की विश्वसनीयता, ग्राहक सेवा, ग्रामीण विस्तार और अंतरराष्ट्रीय भुगतान में अधिक आक्रामक ढंग से निवेश करने को प्रोत्साहित हो सकती हैं।
दूसरे शब्दों में: आय नवाचार को पोषित कर सकती है, और नवाचार और आय पैदा कर सकता है।
14. प्रतिस्पर्धा क़ीमत से हटकर तंत्र (ईकोसिस्टम) पर जा सकती है
पारंपरिक बैंकिंग की प्रतिस्पर्धा अक्सर ब्याज दरों और शाखाओं की मौजूदगी पर टिकी थी। डिजिटल वित्त में प्रतिस्पर्धा अधिकाधिक तंत्रों के बीच हो सकती है।
एक संस्थान भुगतान + बचत + ऋण + बीमा + निवेश की पेशकश कर सकता है। दूसरा भुगतान + ख़रीदारी + रिवॉर्ड + यात्रा दे सकता है। कोई और भुगतान + मर्चेंट फ़ाइनेंस + लेखांकन + बिज़नेस इंटेलिजेंस पर ध्यान केंद्रित कर सकता है। कोई अन्य सीमा-पार भुगतान + विप्रेषण + विदेशी मुद्रा में विशेषज्ञता हासिल कर सकता है।
इससे ऐसे वित्तीय संस्थान बन सकते हैं जो पारंपरिक बैंकिंग श्रेणियों के बजाय ख़ास ग्राहक-व्यवहार के इर्द-गिर्द गढ़े गए हों।
15. ₹2,000 की सीमा स्वयं व्यवहार को आकार दे सकती है
एक और दिलचस्प मनोवैज्ञानिक पहलू है। यदि ₹2,000 तक के भुगतान मुफ़्त रहते हैं और उससे बड़े योग्य लेन-देन पर MDR लगता है, तो उपभोक्ता और मर्चेंट लेन-देन की बनावट के प्रति अधिक सजग हो सकते हैं।
क्या मर्चेंट लेन-देन को टुकड़ों में बाँट सकते हैं? क्या ग्राहक भुगतान का तरीक़ा बदल सकते हैं? क्या कारोबारी भुगतान के अन्य रूपों को बढ़ावा दे सकते हैं? ऐसा व्यवहार प्रवर्तन, मर्चेंट अर्थशास्त्र और विस्तृत नियमों पर निर्भर करेगा।
इसलिए UPI MDR ढाँचे पर सावधानी से नज़र रखनी होगी, ताकि क़ीमत का ढाँचा अनजाने में विकृतियाँ न पैदा करे या लेन-देन को कृत्रिम रूप से टुकड़ों में बाँटने को बढ़ावा न दे।
16. नकदी भी ग़ायब नहीं होगी
यहाँ एक अहम सबक़ है। डिजिटलीकरण का अर्थ ज़रूरी नहीं कि नकदी की मृत्यु हो। नकदी में कुछ ऐसी ख़ूबियाँ हैं जो डिजिटल पैसे में नहीं हैं: निजता, ऑफ़लाइन उपयोग की सुविधा, सर्वव्यापी परिचितता और नेटवर्क व उपकरणों से स्वतंत्रता।
इसलिए भारत का भविष्य शायद पूरी तरह नकदीरहित न हो। ज़्यादा संभावना है कि वह “कैश-लाइट” बने। कुछ लोगों, परिस्थितियों और कारोबारों के लिए नकदी महत्वपूर्ण बनी रहेगी। लेकिन जहाँ सुविधा, रिकॉर्ड रखने और गति का महत्व है, वहाँ डिजिटल भुगतान हावी रह सकते हैं।
17. असली क्रांति अदृश्य हो सकती है
UPI MDR का सबसे बड़ा नतीजा ज़्यादातर लोगों को दिखेगा ही नहीं। वे बस QR कोड स्कैन करते रहेंगे। लेकिन हर स्कैन के पीछे एक जटिल वित्तीय तंत्र विकसित हो रहा है: ग्राहक का बैंक, मर्चेंट का बैंक, एक पेमेंट ऐप, एक पेमेंट-सर्विस प्रदाता, एक तकनीकी कंपनी, एक धोखाधड़ी-प्रबंधन प्रणाली, एक साइबर सुरक्षा नेटवर्क, एक डेटा ढाँचा, एक मर्चेंट-एक्वायरिंग प्लेटफ़ॉर्म, और तेज़ी से बढ़ते हुए, लेन-देन से जुड़े वित्तीय उत्पाद।
₹10,000 के लेन-देन पर बना ₹40 का MDR इसलिए केवल ₹40 नहीं है। वह संभावित रूप से एक कहीं बड़े तंत्र का आर्थिक ईंधन है।
18. भुगतान ढाँचे से वित्तीय ढाँचे तक
यही निर्णायक अंतर है। UPI की शुरुआत पैसा भेजने के तरीक़े के रूप में हुई थी। अब वह धीरे-धीरे ऐसा ढाँचा बनता जा रहा है जिसके इर्द-गिर्द वित्तीय कारोबार खड़े किए जा सकते हैं।
इसलिए अगला चरण कुछ ऐसा हो सकता है:
UPI → डिजिटल लेन-देन → लेन-देन का अर्थशास्त्र → ग्राहक अर्जन → वित्तीय उत्पाद → नए संस्थान।
यह कड़ी अभी विकसित हो रही है। लेकिन यदि प्रतिस्पर्धा, नियमन और तकनीक सही दिशा में बढ़ें, तो भारत ऐसे वित्तीय संस्थानों का उदय देख सकता है जिनका अर्थशास्त्र पारंपरिक बैंकों से बुनियादी रूप से भिन्न होगा: कम भौतिक संपत्तियों के साथ, कहीं अधिक डिजिटल पहुँच के साथ, और तकनीक, डेटा और लेन-देन तंत्रों पर अधिक निर्भरता के साथ।
19. संभावित नया वित्तीय क्षेत्र
शायद हमें अंततः एक नई शब्दावली की ज़रूरत पड़े। सिर्फ़ बैंकिंग नहीं। सिर्फ़ फिनटेक नहीं। सिर्फ़ भुगतान नहीं। शायद: “डिजिटल ट्रांज़ैक्शन फ़ाइनेंस।”
ऐसा वित्तीय क्षेत्र जहाँ भुगतान स्वयं पूरे ग्राहक-संबंध का प्रवेश-द्वार बन जाए। उसका कारोबारी मॉडल लेन-देन आय + मर्चेंट सेवाएँ + वित्तीय उत्पाद + डेटा-आधारित वैयक्तिकरण + एम्बेडेड ऋण + डिजिटल निवेश + बीमा + सीमा-पार सेवाएँ को जोड़ सकता है।
यह अगले दशक के सबसे महत्वपूर्ण वित्तीय घटनाक्रमों में से एक बन सकता है।
20. पर भविष्य का स्वरूप नियमन तय करेगा
UPI के व्यावसायीकरण को पूरी तरह बाज़ार की शक्तियों के भरोसे नहीं छोड़ा जा सकता। नियामकों को कई उद्देश्यों के बीच संतुलन साधना होगा:
- किफ़ायत: डिजिटल भुगतान सबकी पहुँच में बने रहने चाहिए।
- प्रतिस्पर्धा: कुछ प्रभावशाली प्लेटफ़ॉर्म स्थायी रूप से पूरे तंत्र पर हावी न हो जाएँ।
- निजता: ग्राहकों का डेटा सुरक्षित रहना चाहिए।
- सुरक्षा: धोखाधड़ी और साइबर हमलों से सख़्ती से निपटना होगा।
- नवाचार: नई कंपनियों के लिए प्रतिस्पर्धा की गुंजाइश बनी रहनी चाहिए।
- वित्तीय समावेशन: ग्रामीण और कम आय वाले उपयोगकर्ता हाशिये पर न धकेले जाएँ।
- मर्चेंट संरक्षण: छोटे कारोबारों पर असंगत लागत न पड़े।
- उपभोक्ता संरक्षण: शुल्क पारदर्शी बने रहने चाहिए।
भारत की डिजिटल-भुगतान क्रांति की सफलता अंततः इसी संतुलन को बनाए रखने पर निर्भर करेगी।
21. बड़ा सवाल MDR नहीं है
सुर्ख़ियों का सवाल है: “क्या UPI शुल्क नकदी को वापस ले आएँगे?” ज़्यादा अहम सवाल यह है: “मुद्रीकृत डिजिटल लेन-देन के इर्द-गिर्द भारत क्या खड़ा करेगा?” असली कहानी यहीं से शुरू होती है।
यदि UPI MDR केवल डिजिटल भुगतान की लागत बढ़ाए और बुनियादी ढाँचे, प्रतिस्पर्धा या सेवा की गुणवत्ता में सुधार न लाए, तो उसका आर्थिक महत्व सीमित रह सकता है। लेकिन यदि यह नई आय-धारा निवेश, नवाचार और प्रतिस्पर्धा को प्रोत्साहित करे, तो वह एक निर्णायक मोड़ बन सकती है।
बैंक लेन-देन-समृद्ध ग्राहकों के लिए प्रतिस्पर्धा कर सकते हैं। फिनटेक कंपनियाँ नए कारोबारी मॉडल विकसित कर सकती हैं। मर्चेंट-एक्वायरिंग कंपनियाँ अधिक परिष्कृत बन सकती हैं। डिजिटल-प्रथम वित्तीय संस्थान उभर सकते हैं। छोटे कारोबारों को उनके वास्तविक लेन-देन प्रवाह पर आधारित वित्तीय सेवाएँ मिल सकती हैं। और ग्राहकों को अधिकाधिक एकीकृत वित्तीय तंत्र मिल सकते हैं।
अगली पीढ़ी शायद यह न पूछे कि “किस बैंक का शाखा नेटवर्क सबसे बड़ा है?” वह पूछ सकती है, “कौन-सा वित्तीय संस्थान मुझे सबसे अच्छा डिजिटल तंत्र देता है?” यह एक बिल्कुल अलग सवाल है।
22. अंतिम विरोधाभास
भारत ने वर्षों तक लोगों को नकदी से डिजिटल भुगतान की ओर बढ़ने के लिए प्रेरित किया। अब, जब UPI असाधारण पैमाने पर पहुँच चुका है, तंत्र को एक आर्थिक सवाल का सामना करना पड़ रहा है: उस ढाँचे का ख़र्च कौन उठाए जो “तुरंत पैसा” संभव बनाता है?
नया UPI MDR ढाँचा इसका एक उत्तर है। लेकिन यह एक और रूपांतरण की शुरुआत भी हो सकती है। पहली UPI क्रांति ने बदला कि भारतीय भुगतान कैसे करते हैं। अगली क्रांति बदल सकती है कि वित्तीय संस्थान कैसे कमाते हैं, ग्राहक कैसे जोड़ते हैं और वित्तीय सेवाएँ कैसे पहुँचाते हैं।
नकदी बची रह सकती है। UPI अधिक व्यावसायिक हो सकता है। बैंक अधिक डिजिटल हो सकते हैं। फिनटेक कंपनियाँ अधिक “वित्तीय” हो सकती हैं। और बैंकिंग और तकनीक के बीच कहीं बिल्कुल नए संस्थान उभर सकते हैं।
जो QR कोड कभी सिर्फ़ “यहाँ भुगतान करें” का प्रतीक था, वह आगे चलकर कुछ कहीं बड़ा कहने लग सकता है: “वित्तीय तंत्र में यहाँ से प्रवेश करें।” भारत के अगले UPI अध्याय का असली महत्व शायद यही है।
अक्सर पूछे जाने वाले सवाल
UPI MDR क्या है और इसे कौन चुकाएगा?
UPI MDR वह नया मर्चेंट डिस्काउंट रेट है जो 15 अक्टूबर 2026 से ₹2,000 से ऊपर के योग्य UPI पर्सन-टू-मर्चेंट लेन-देन पर लागू होगा। 0.4% का यह शुल्क (अधिकतम ₹300) मर्चेंट चुकाएगा, ग्राहक नहीं। बैंकों और UPI ऐप को कहा गया है कि वे UPI MDR को ग्राहक पर लगने वाले शुल्क के रूप में न डालें।
क्या रोज़मर्रा के उपयोगकर्ताओं के लिए UPI मुफ़्त नहीं रहेगा?
नहीं, ऐसा नहीं है। पर्सन-टू-पर्सन UPI ट्रांसफ़र पूरी तरह मुफ़्त रहेंगे, और ₹2,000 तक के मर्चेंट भुगतान, यानी लगभग 96% सभी P2M लेन-देन, भी अप्रभावित रहेंगे। केवल सीमा से ऊपर के बड़े, योग्य मर्चेंट लेन-देन पर ही नया शुल्क लगेगा।
MDR की आय बैंकों और ऐप के बीच कैसे बँटती है?
₹10,000 के उस योग्य लेन-देन पर, जिससे ₹40 का MDR बनता है, NPCI के बताए गए बँटवारे के अनुसार 40% जारीकर्ता (ग्राहक के बैंक) को, 30% मर्चेंट एक्वायरर को, 20% UPI ऐप/TPAP को और 10% पार्टनर/PSP बैंक को मिलता है।
क्या यह MDR ढाँचा भारत में नकद भुगतान को वापस ला सकता है?
अकेले इसके दम पर UPI के दबदबे को पलट देने की संभावना कम है। आदत और सुविधा की जड़ें लेन-देन के एक छोटे हिस्से को प्रभावित करने वाले क़ीमत-परिवर्तन से कहीं गहरी हैं, हालाँकि कम मार्जिन वाले मर्चेंट हाशिये पर अपनी क़ीमतों या भुगतान-प्राथमिकताओं में कुछ समायोजन कर सकते हैं।
Leave a Reply