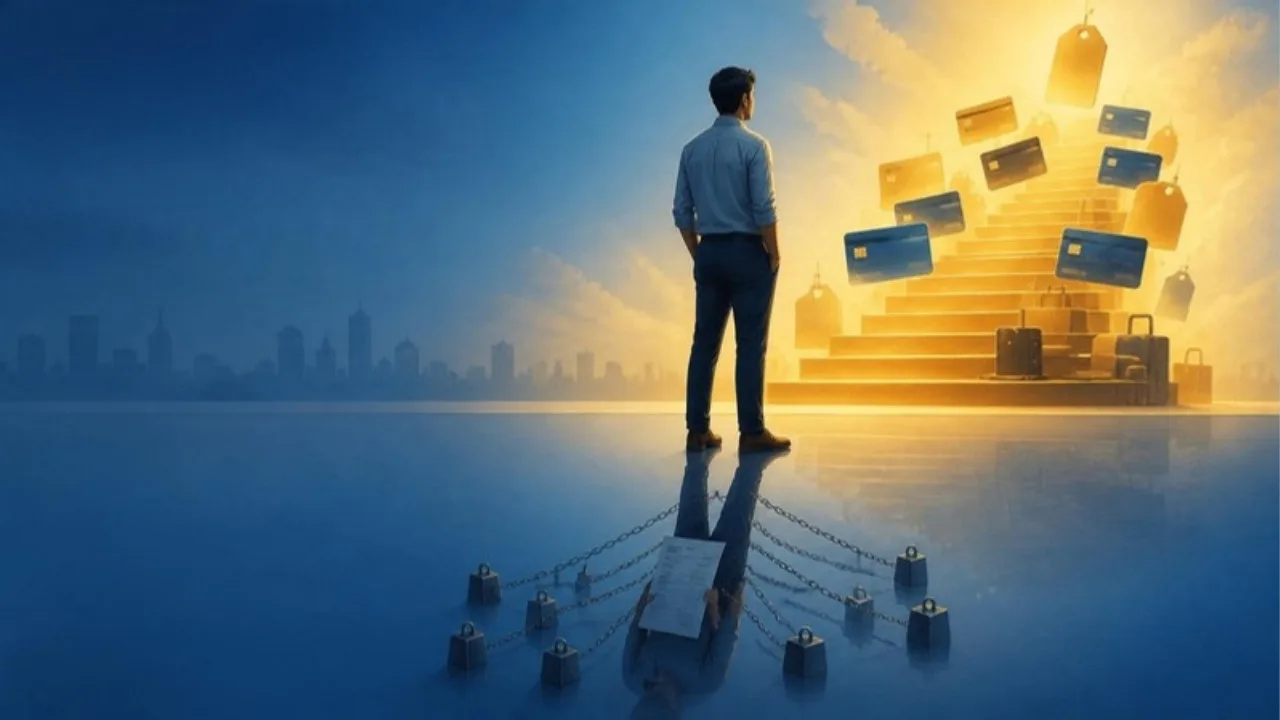
सामर्थ्य का भ्रम यह मान लेना है कि आप कोई चीज़ इसलिए खरीद सकते हैं क्योंकि कोई ऋणदाता उसके लिए पैसा देने को तैयार है। क्रेडिट लिमिट आपकी आय नहीं है। हर ऋणदाता सिर्फ़ अपनी EMI देखता है, जबकि सभी EMI आपको एक ही वेतन से चुकानी पड़ती हैं।
आधुनिक जीवन का सबसे बड़ा जाल ग़रीबी नहीं है। वह सामर्थ्य का भ्रम है।
मुख्य बातें
- ऑफ़र आय नहीं होता। क्रेडिट लिमिट या प्री-अप्रूव्ड लोन बताता है कि ऋणदाता कितना देने को तैयार है, यह नहीं कि आप आराम से कितना चुका सकते हैं।
- छोटी EMI मिलकर बोझ बनती हैं। हर ऋणदाता सिर्फ़ अपनी EMI देखता है, पर सारी EMI एक ही वेतन से जाती हैं, इसलिए दस छोटी किस्तें भारी बोझ बन जाती हैं।
- उधार लेने से पहले परखें। सोचिए कि अगर अगले 3 साल आपकी आय न बढ़े, तब भी क्या आप अपनी सभी EMI आराम से चुका पाएँगे।
विषय-सूची
- सामर्थ्य का भ्रम आधुनिक जीवन का सबसे बड़ा जाल क्यों है?
- क्रेडिट कार्ड का मनोविज्ञान कर्ज़ को और ख़तरनाक कैसे बनाता है?
- आधुनिक जीवन का वित्तीय ट्रेडमिल क्या है?
- असली समस्या लोन है, या अत्यधिक और बिना सोचे-समझे लिया गया क्रेडिट?
- अगला लोन लेने से पहले कौन सा एक सवाल पूछना चाहिए?
- क्रेडिट और असली दौलत के बारे में क्या याद रखना चाहिए?
- अक्सर पूछे जाने वाले सवाल
सामर्थ्य का भ्रम आधुनिक जीवन का सबसे बड़ा जाल क्यों है?
आप हर महीने ₹50,000 कमाते हैं।
बैंक कहता है: “बधाई हो! आप ₹10 लाख के पर्सनल लोन के पात्र हैं।”
क्रेडिट कार्ड कंपनी कहती है: “आपकी लिमिट बढ़ाकर ₹3 लाख कर दी गई है।”
ऐप कहता है: “अभी खरीदें। बाद में चुकाएँ।”
शोरूम कहता है: “बस ₹9,999 की EMI प्रति माह।”
ऑनलाइन शॉपिंग साइट कहती है: “नो-कॉस्ट EMI उपलब्ध है।”
और धीरे-धीरे, बिना एहसास हुए, आप मानने लगते हैं: “मैं यह सब खरीद सकता हूँ।”
लेकिन कड़वा सच यह है। क्रेडिट लिमिट आपकी आय नहीं है। लोन का ऑफ़र आपकी दौलत नहीं है। जब आपके पास दस EMI हों, तब EMI कोई छोटा ख़र्च नहीं रह जाती।
आधुनिक वित्तीय जाल ऐसे ही शुरू होता है। एक लोन संभालने लायक लगता है। एक क्रेडिट कार्ड का बिल संभालने लायक लगता है। एक EMI संभालने लायक लगती है। आपात स्थिति के लिए एक और लोन भी संभालने लायक लगता है।
लेकिन याद रखिए: हर ऋणदाता सिर्फ़ अपनी EMI देखता है। आपको सारी EMI एक ही वेतन से चुकानी पड़ती हैं।
और यहीं इंसानी मनोविज्ञान सबसे बड़ा शिकार बनता है। जब हम उधार लेते हैं, तो हमारा मन कहता है:
- “मुझे प्रमोशन मिल जाएगा।”
- “मेरी सैलरी बढ़ जाएगी।”
- “किसी तरह मैं संभाल लूँगा।”
- “बस ₹5,000 की ही तो EMI है।”
- “सब खरीद रहे हैं। मैं इंतज़ार क्यों करूँ?”
वित्तीय उद्योग इस मनोविज्ञान को बहुत अच्छी तरह समझता है। इसलिए वे आपको ₹1.5 लाख का मोबाइल फ़ोन नहीं बेचते। वे आपको बेचते हैं: “बस ₹4,999 प्रति माह!”
वे आपको कुल लागत का बोझ नहीं दिखाते। वे आपको छोटे मासिक आँकड़े से प्यार करवा देते हैं। और दिमाग़ जाल में फँस जाता है।
क्रेडिट कार्ड का मनोविज्ञान कर्ज़ को और ख़तरनाक कैसे बनाता है?
नकदी चुभती है। जब ₹10,000 सचमुच आपकी जेब से निकलते हैं, तो आपको दर्द होता है। लेकिन क्रेडिट कार्ड से ₹10,000 स्वाइप करने पर? वैसा महसूस नहीं होता।
क्यों? क्योंकि ख़रीदारी का आनंद आज मिलता है, जबकि चुकाने की पीड़ा आगे के लिए टल जाती है। यही क्रेडिट का जादू भी है और ख़तरा भी। आज आप मज़े लेते हैं। बिल बाद में आता है।
फिर मिनिमम ड्यू आता है। आप थोड़ी रक़म चुकाते हैं और राहत महसूस करते हैं। पर बकाया राशि बनी रहती है, और कार्ड की शर्तों के अनुसार शुल्क लगते रह सकते हैं।
फिर आप कार्ड का बिल भरने के लिए पर्सनल लोन लेते हैं। फिर आप कार्ड दोबारा इस्तेमाल करते हैं। फिर एक और EMI शुरू हो जाती है। और धीरे-धीरे एक ख़तरनाक श्रृंखला बन जाती है:
क्रेडिट कार्ड → पर्सनल लोन → EMI → एक और कार्ड → और ज़्यादा कर्ज़
आधुनिक जीवन का वित्तीय ट्रेडमिल क्या है?
फिर आता है सबसे दुखद हिस्सा। आप और ज़्यादा मेहनत करने लगते हैं। आपको वेतन वृद्धि चाहिए। आप ज़्यादा ज़िम्मेदारी लेते हैं। आप ओवरटाइम करते हैं। आप परिवार का समय क़ुर्बान करते हैं। आप अपने सपने टाल देते हैं। आप हर साल और तेज़ दौड़ते हैं।
लेकिन अतिरिक्त आय जाती कहाँ है?
- EMI।
- ब्याज।
- शुल्क।
- बकाया राशि।
- एक और EMI।
और अचानक आपको एक चौंकाने वाली बात समझ आती है: आप हर साल पहले से ज़्यादा मेहनत कर रहे हैं, लेकिन आर्थिक रूप से आज़ाद नहीं हो रहे। आप बस उस वित्तीय ढाँचे को चला रहे हैं जो आपके पिछले उधार ने बनाया है।
यही आधुनिक जीवन का वित्तीय ट्रेडमिल है:
ज़्यादा कमाओ → ज़्यादा ख़र्च करो → ज़्यादा उधार लो → ज़्यादा EMI चुकाओ → और भी ज़्यादा कमाने की ज़रूरत
आप दौड़ते रहते हैं। लेकिन आपकी आर्थिक स्थिति आगे नहीं बढ़ती।
असली समस्या लोन है, या अत्यधिक और बिना सोचे-समझे लिया गया क्रेडिट?
असली समस्या लोन नहीं है। वह अत्यधिक और बिना सोचे-समझे लिया गया क्रेडिट है।
होम लोन संपत्ति बनाने में मदद कर सकता है। एजुकेशन लोन भविष्य में कमाने की क्षमता बना सकता है। बिज़नेस लोन आय पैदा कर सकता है।
समझदारी से इस्तेमाल किया जाए तो क्रेडिट ज़िंदगी बदल सकता है। लेकिन अपनी हैसियत से बाहर की जीवनशैली बनाए रखने के लिए उधार लेना चुपचाप आपका भविष्य बर्बाद कर सकता है।
सबसे ख़तरनाक ख़रीदारी अक्सर वह होती है जिसकी आपको ज़रूरत नहीं होती। आप उसे इसलिए खरीदते हैं क्योंकि “बाक़ी सबके पास है।”
सोशल मीडिया ने इसे और बदतर बना दिया है। हमें नया फ़ोन, नई कार, विदेश यात्रा, महँगी घड़ी, फ़ाइव-स्टार होटल दिखते हैं। लेकिन EMI, क्रेडिट कार्ड का बिल, पर्सनल लोन, आर्थिक तनाव और बेचैन रातें नहीं दिखतीं।
सोशल मीडिया जीवनशैली दिखाता है। देनदारी छिपा लेता है।
अगला लोन लेने से पहले कौन सा एक सवाल पूछना चाहिए?
“अगर अगले 3 साल मेरी आय न बढ़े, तब भी क्या मैं अपनी सारी EMI आराम से चुका पाऊँगा?”
सिर्फ़ यह EMI नहीं। सारी EMI।
क्योंकि वित्तीय संस्थाएँ आपको क्रेडिट का ऑफ़र दे सकती हैं। लेकिन जब आपकी भविष्य की आय का बहुत बड़ा हिस्सा पहले ही बँध चुका हो, तब आपकी आर्थिक आज़ादी कोई आपको वापस नहीं दे सकता।
क्रेडिट और असली दौलत के बारे में क्या याद रखना चाहिए?
- आपकी क्रेडिट लिमिट आपकी नेटवर्थ नहीं है।
- मिनिमम ड्यू चुका पाना आर्थिक सेहत नहीं है।
- प्री-अप्रूव्ड लोन कोई इनाम नहीं है। वह उधार लेने का एक प्रस्ताव है।
- कम कर्ज़ वाला व्यक्ति ज़्यादा कमाने वाले व्यक्ति से अधिक अमीर हो सकता है।
और शायद आधुनिक जीवन की सबसे बड़ी आर्थिक उपलब्धि असीमित क्रेडिट तक पहुँच होना नहीं है। वह यह कहने का साहस है: “नहीं, इसके लिए मुझे उधार लेने की ज़रूरत नहीं है।”
क्योंकि असली दौलत इसमें नहीं है कि आप आज कितना खरीद सकते हैं। असली दौलत यह है कि आपकी भविष्य की आय और मन की शांति का कितना हिस्सा अब भी आपका अपना है।
इसे किसी ऐसे व्यक्ति के साथ साझा कीजिए जो अच्छा कमाता है, फिर भी सोचता है: “मैं इतनी मेहनत क्यों करता हूँ, फिर भी आर्थिक रूप से आज़ाद क्यों महसूस नहीं करता?”
अक्सर पूछे जाने वाले सवाल
सामर्थ्य का भ्रम क्या है?
यह मान लेना कि आप कोई चीज़ खरीद सकते हैं क्योंकि ऋणदाता ने लोन मंज़ूर किया, कार्ड की लिमिट बढ़ाई या छोटी EMI का ऑफ़र दिया। मंज़ूरी यह बताती है कि ऋणदाता कितना देगा, यह नहीं कि आपका वेतन आराम से कितना चुका सकता है।
क्या क्रेडिट लिमिट और आय एक ही चीज़ है?
नहीं। क्रेडिट लिमिट उधार का पैसा है जिसे कार्ड की शर्तों के अनुसार शुल्क सहित चुकाना पड़ता है। इससे आपकी आय या नेटवर्थ नहीं बढ़ती।
कई छोटी EMI समस्या क्यों बन जाती हैं?
हर ऋणदाता सिर्फ़ अपनी EMI देखता है, लेकिन सारी EMI आपको एक ही वेतन से चुकानी होती हैं। एक EMI संभालने लायक लग सकती है, पर दस EMI आपकी ज़्यादातर आय निगल सकती हैं।
क्या हर लोन बुरा होता है?
नहीं। होम लोन संपत्ति बनाने में मदद कर सकता है, एजुकेशन लोन भविष्य की कमाई की क्षमता बढ़ा सकता है और बिज़नेस लोन आय पैदा कर सकता है। असली समस्या अत्यधिक और बिना सोचे-समझे लिया गया क्रेडिट है, जो हैसियत से बाहर की जीवनशैली बनाए रखने के लिए लिया जाता है।
नया लोन लेने से पहले खुद से क्या पूछना चाहिए?
पूछिए कि अगर अगले 3 साल आपकी आय न बढ़े, तब भी क्या आप सिर्फ़ नई नहीं बल्कि अपनी सभी EMI आराम से चुका पाएँगे।
संबंधित लेख
- क्रेडिट कार्ड ट्रैप: कैसे यह चुपचाप हमारा मनोविज्ञान बदल रहा है
- कर्ज का जाल: जब आर्थिक संकट एक मानसिक आपातकाल बन जाए
- जीवन-यापन की छिपी कीमत: कैसे मनोवैज्ञानिक प्रबंधन इसे बदल सकता है
- आसान पैसे का मनोविज्ञान: फिनटेक भारत के उधार लेने के पैटर्न को कैसे बदल रहा है
- पैसे का मनोविज्ञान: वह अदृश्य शक्ति जो इंसानी जीवन को चलाती है
Leave a Reply