भारतीय धन-दर्शन की शुरुआत एक सीधी बात से होती है: जो वित्तीय रणनीति अमेरिका में संपत्ति बनाती है, वह अपने आप किसी भारतीय परिवार को सुरक्षा नहीं दे देती। पैसा सार्वभौमिक है, लेकिन कर-व्यवस्था, स्वास्थ्य-सेवा, पेंशन, पारिवारिक ज़िम्मेदारियाँ और धन का मनोविज्ञान सार्वभौमिक नहीं हैं। वैश्विक सीख मूल्यवान है, पर उसे भारतीय परिस्थितियों में ढालना ज़रूरी है।
यह लेख सामान्य जानकारी है, निवेश, कानूनी या चिकित्सा सलाह नहीं।
वॉरेन बफ़े से लेकर रॉबर्ट कियोसाकी तक, दुनिया में निवेश-ज्ञान की कमी नहीं है। लेकिन क्या किसी दूसरे आर्थिक और सांस्कृतिक माहौल में जन्मा दर्शन, एक भारतीय परिवार के लिए धन के अर्थ को पूरी तरह समझा सकता है?
आज के वैश्विक पर्सनल-फ़ाइनेंस उद्योग में एक शक्तिशाली धारणा छिपी है: अगर कोई वित्तीय रणनीति अमेरिका में धन बना सकी, तो उसे हर जगह धन बनाना चाहिए। यह तर्कसंगत लगता है। पर ज़रूरी नहीं कि यह सच हो।
पैसा सार्वभौमिक हो सकता है। मानवीय ज़रूरतें नहीं। एक अमेरिकी परिवार, एक भारतीय मध्यमवर्गीय परिवार, एक जापानी सेवानिवृत्त व्यक्ति और एक अफ़्रीकी उद्यमी, सभी एक ही वैश्विक वित्तीय बाज़ार में निवेश कर सकते हैं, फिर भी उनकी आर्थिक सुरक्षा की परिभाषा बिल्कुल अलग हो सकती है।
उनकी आय अलग है। उनकी कर-व्यवस्था अलग है। उनकी स्वास्थ्य-प्रणालियाँ अलग हैं। उनकी पेंशन अलग हैं। उनकी पारिवारिक ज़िम्मेदारियाँ अलग हैं। संपत्ति, सोने, कर्ज़ और विरासत से उनका रिश्ता अलग है। और शायद सबसे महत्वपूर्ण बात, धन के प्रति उनका मनोविज्ञान अलग है।
यहीं भारत को अपनी वित्तीय शब्दावली विकसित करने की ज़रूरत है। वॉरेन बफ़े, रॉबर्ट कियोसाकी या दूसरे वैश्विक चिंतकों को नकारकर नहीं, बल्कि यह समझकर कि उनकी सीख भारतीय परिस्थितियों में किस रूप में लागू होती है।
मुख्य बातें
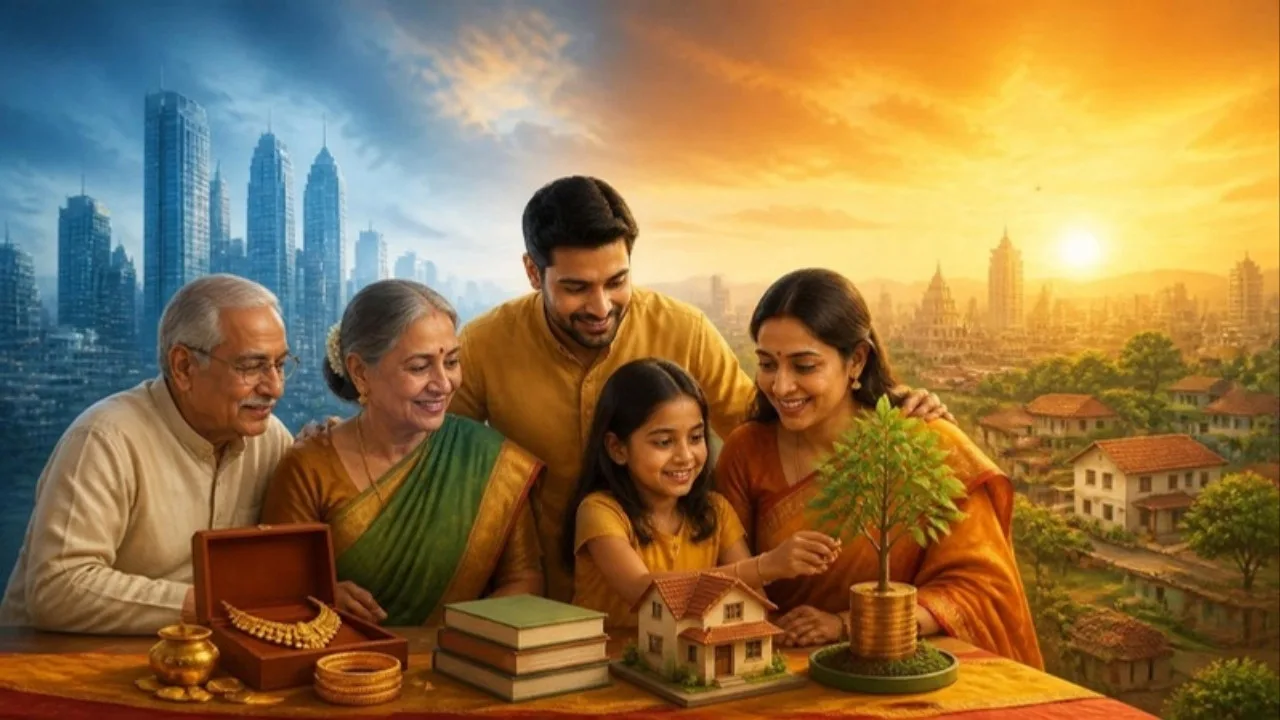
- धन का अर्थ केवल नेट-वर्थ नहीं है। भारतीय परिवारों के लिए इसमें घर, बच्चों की शिक्षा, माता-पिता की देखभाल, सोना, रिश्ते, स्वास्थ्य-सुरक्षा और मन की शांति शामिल हैं।
- नकल नहीं, अनुकूलन। बफ़े का धैर्य और कियोसाकी की वित्तीय शिक्षा सार्वभौमिक विचार हैं, पर उनकी विशिष्ट रणनीतियों को भारतीय कर, महँगाई, पारिवारिक दायित्वों और उत्पादों के अनुसार ढालना होगा।
- ज्ञान को सुरक्षित रखें, कमज़ोरियाँ हटाएँ। एक मिश्रित मॉडल पश्चिमी वित्तीय अनुशासन को भारतीय पारिवारिक सोच, सामाजिक पूँजी और “पर्याप्त” की अवधारणा के साथ जोड़ता है।
विषय-सूची
- भारतीय धन-दर्शन केवल पैसे तक सीमित क्यों नहीं है?
- भारतीय परिवार स्वयं एक आर्थिक संस्था है
- लेकिन भारतीय समाज तेज़ी से बदल रहा है
- बफ़े वास्तव में क्या सिखाते हैं, और भारत क्या अपना सकता है
- कियोसाकी का संदेश नुस्ख़े से ज़्यादा एक ढाँचे के रूप में उपयोगी है
- क्या पारिवारिक घर संपत्ति है या देनदारी?
- भारत की छिपी संपदा: सामाजिक पूँजी
- सोना एक महत्वपूर्ण भारतीय कहानी कहता है
- भारत में धन-निर्माण में अगली पीढ़ी भी शामिल होनी चाहिए
- लेकिन परंपरा में भी ख़तरा है
- भारत की सबसे बड़ी वित्तीय संपदा उसकी मानव पूँजी हो सकती है
- वित्तीय स्वतंत्रता की भारतीय परिभाषा अधिक व्यापक होनी चाहिए
- “पर्याप्त” का मनोविज्ञान
- भारत को कम वित्तीय महत्वाकांक्षा नहीं चाहिए
- बफ़े और कियोसाकी की असली सीख
- भारत का भविष्य का धन-मॉडल मिश्रित हो सकता है
- नया भारतीय धन-मंत्र
- निष्कर्ष: धन स्प्रेडशीट पर लिखी संख्या नहीं है
भारतीय धन-दर्शन केवल पैसे तक सीमित क्यों नहीं है?
सदियों से भारतीय समाज ने समृद्धि को बैंक-खाते के आकार से कहीं व्यापक नज़रिए से देखा है। अर्थ की पारंपरिक भारतीय अवधारणा निश्चित रूप से भौतिक समृद्धि और आर्थिक सुरक्षा से जुड़ी है, लेकिन ऐतिहासिक रूप से वह धर्म, काम और मोक्ष के साथ-साथ रही है। यह सफलता को केवल नेट-वर्थ से परिभाषित करने से मूल रूप से अलग है।
कई भारतीय परिवारों के लिए धन का अर्थ है:
- अपना घर होना,
- बच्चों को शिक्षित करना,
- माता-पिता की देखभाल करना,
- भाई-बहनों की मदद करना,
- परिवार की गरिमा बनाए रखना,
- कुछ सोना होना,
- सामाजिक रिश्ते होना,
- स्थिर करियर होना,
- चिकित्सा आपात-स्थिति का सामना कर पाना,
- बच्चों के विवाह में सहयोग कर पाना,
- अगली पीढ़ी के लिए कुछ छोड़ जाना,
- समाज में योगदान देना,
- और अंत में, मन की शांति होना।
₹5 करोड़ वाला व्यक्ति भी आर्थिक रूप से असुरक्षित महसूस कर सकता है। जबकि मामूली घर, कोई बड़ा कर्ज़ नहीं, बच्चे सेटल, पर्याप्त रिटायरमेंट बचत और मज़बूत पारिवारिक रिश्तों वाला दूसरा व्यक्ति स्वयं को संपन्न मान सकता है।
दोनों परिभाषाएँ वास्तविक हैं। इसीलिए पश्चिमी वित्तीय उद्योग का संख्यात्मक नेट-वर्थ के प्रति जुनून भारतीय समृद्धि का पूरा वर्णन नहीं कर सकता।
भारतीय परिवार स्वयं एक आर्थिक संस्था है
पश्चिमी और भारतीय वित्तीय नियोजन के बीच सबसे बड़े अंतरों में से एक परिवार की भूमिका है। एक व्यक्ति का वित्तीय निर्णय अक्सर कई पीढ़ियों को प्रभावित करता है।
एक युवा भारतीय पेशेवर केवल रिटायरमेंट के लिए नहीं, बल्कि इन सबके लिए बचत कर रहा हो सकता है: माता-पिता + विवाह + बच्चे + शिक्षा + आवास + आपात-स्थितियाँ + पारिवारिक दायित्व। इसलिए जो वित्तीय योजनाकार केवल व्यक्ति की बैलेंस-शीट देखता है, वह आधी कहानी चूक सकता है।
भारत में वित्तीय निर्णय अक्सर पीढ़ियों के पार होते हैं। माता-पिता बच्चों का सहारा बनते हैं। बच्चे माता-पिता का। भाई-बहन एक-दूसरे की मदद करते हैं। पारिवारिक संपत्ति पीढ़ियों तक परिवार में रहती है। सोना दादी से बेटी और फिर पोती तक पहुँच सकता है। घर केवल निवेश नहीं, विरासत बन सकता है।
इससे वित्तीय स्वतंत्रता की एक बहुत अलग परिभाषा बनती है। कई भारतीयों के लिए:
वित्तीय स्वतंत्रता का अर्थ है अपनी ज़िम्मेदारियाँ निभाने के लिए पर्याप्त संसाधन होना, बिना अगली पीढ़ी पर बोझ बने।
यह केवल पैसिव इनकम पैदा करने से कहीं व्यापक अवधारणा है।
लेकिन भारतीय समाज तेज़ी से बदल रहा है
पारंपरिक भारतीय मॉडल का रूमानीकरण करना भी ग़लत होगा। शहरीकरण, एकल परिवार, प्रवास और बदलते रोज़गार-ढाँचे पारिवारिक सहयोग के कुछ पारंपरिक रूपों को कम कर रहे हैं।
आज लाखों युवा भारतीय अपने माता-पिता से सैकड़ों या हज़ारों किलोमीटर दूर काम करते हैं। महिलाएँ तेज़ी से आर्थिक रूप से स्वतंत्र हो रही हैं। युवा विवाह टाल रहे हैं। बड़े शहरों में आवास महँगा हो रहा है। स्वास्थ्य-ख़र्च भारी हो सकते हैं। डिजिटल क्रेडिट ने उधार लेना आसान बना दिया है।
नतीजतन, “परिवार सब कुछ संभाल लेगा” वाली पुरानी धारणा कम भरोसेमंद होती जा रही है। इसलिए भारत को एक मिश्रित धन-दर्शन की ज़रूरत है: पारंपरिक सामाजिक पूँजी + आधुनिक वित्तीय नियोजन। यह मेल किसी भी एक मॉडल की अंधी नकल से अधिक प्रासंगिक हो सकता है।
बफ़े वास्तव में क्या सिखाते हैं, और भारत क्या अपना सकता है
वॉरेन बफ़े के निवेश-दर्शन को अक्सर “अच्छी कंपनियाँ ख़रीदो और लंबे समय तक रखो” तक सीमित कर दिया जाता है। उनके अपने बर्कशायर हैथवे के लेख इससे कहीं अधिक सूक्ष्म हैं। बफ़े ने बार-बार अपनी योग्यता के दायरे में रहने, व्यवसायों को समझने और लंबी समय-सीमा में सोचने पर ज़ोर दिया है।
ये केवल अमेरिकी विचार नहीं हैं। ये सार्वभौमिक निवेश-अनुशासन हैं, और एक भारतीय निवेशक इनसे निश्चित रूप से सीख सकता है। लेकिन इन्हें लागू करने के लिए भारतीय अनुकूलन चाहिए। भारतीय निवेशक को इन पर विचार करना होगा:
- भारतीय कर-व्यवस्था,
- भारतीय ब्याज दरें,
- घरेलू महँगाई,
- मुद्रा में उतार-चढ़ाव,
- पारिवारिक दायित्व,
- रिटायरमेंट की ज़रूरतें,
- भारतीय बाज़ार के मूल्यांकन,
- नियामकीय स्थितियाँ,
- और नुकसान सहने की अपनी क्षमता।
इसलिए सीख यह नहीं होनी चाहिए कि “ठीक वही करो जो बफ़े करते हैं।” सीख यह होनी चाहिए कि “धैर्य से सोचो और समझो कि तुम्हारे पास क्या है।” यह अंतर बहुत बड़ा है।
कियोसाकी का संदेश नुस्ख़े से ज़्यादा एक ढाँचे के रूप में उपयोगी है
रॉबर्ट कियोसाकी का दर्शन वित्तीय शिक्षा, कैश-फ़्लो, संपत्ति बनाम देनदारी और स्वतंत्र वित्तीय निर्णय पर ज़ोर देता है। उनकी रिच डैड सामग्री इन्हें वित्तीय साक्षरता की बुनियाद के रूप में प्रस्तुत करती है। ये अवधारणाएँ भारतीय परिवारों के लिए मूल्यवान हो सकती हैं, पर भारतीय पाठक को इन्हें स्थानीय वास्तविकता में अनूदित करना होगा।
कियोसाकी का संपत्ति और देनदारी का सरल भेद इस पर आधारित है कि कोई चीज़ जेब में पैसा डालती है या जेब से निकालती है। लेकिन एक भारतीय परिवार जानबूझकर ऐसा घर ख़रीद सकता है जिससे कोई मासिक आय नहीं होती। क्यों? क्योंकि घर देता है: सुरक्षा + आश्रय + सामाजिक स्थिरता + किराए की महँगाई से बचाव + संभावित विरासत।
वित्तीय लेखांकन इन सभी लाभों को निवेश-रिटर्न नहीं मान सकता। पर पारिवारिक अर्थशास्त्र इन्हें निश्चित रूप से पहचानता है। यहीं केवल कैश-फ़्लो पर आधारित धन की परिभाषा अधूरी साबित होती है।
क्या पारिवारिक घर संपत्ति है या देनदारी?
यह सवाल अंतर को बहुत सुंदर ढंग से दिखाता है। मान लीजिए एक भारतीय परिवार ₹1 करोड़ का घर ख़रीदता है। घर से कोई किराया नहीं आता। उस पर EMI, रखरखाव, प्रॉपर्टी टैक्स, मरम्मत और अन्य ख़र्च होते हैं। कियोसाकी के सरल कैश-फ़्लो ढाँचे में वह देनदारी जैसा दिख सकता है।
लेकिन कल्पना कीजिए कि परिवार वहाँ 30 साल रहता है। किराया बचता है। बच्चे वहाँ बड़े होते हैं। माता-पिता को स्थिरता मिलती है। संपत्ति अंततः बच्चों को मिलती है। समय के साथ उसका बाज़ार-मूल्य भी बदल सकता है। क्या वह केवल एक देनदारी थी?
स्पष्ट है कि उत्तर इस पर निर्भर करता है कि सवाल क्या पूछा जा रहा है। कैश-फ़्लो संपत्ति के रूप में शायद नहीं। आवासीय संपत्ति के रूप में हाँ। पारिवारिक सुरक्षा के रूप में निश्चित रूप से मूल्यवान। निवेश के रूप में, उसका रिटर्न अलग से गिनना होगा। इसीलिए वित्तीय शिक्षा को नारों से आगे जाना होगा।
भारत की छिपी संपदा: सामाजिक पूँजी
धन का एक और रूप है जिसे पारंपरिक पश्चिमी वित्तीय स्प्रेडशीट पकड़ने में कठिनाई महसूस करती हैं: सामाजिक पूँजी। भरोसेमंद फ़ैमिली डॉक्टर। सहयोगी विस्तारित परिवार। संकट में मदद करने वाला पड़ोसी। पेशेवर सलाह देने वाला मित्र। किसी युवा को नौकरी दिलाने वाला रिश्तेदार। कठिन समय में बच्चों को सहारा देने वाला पारिवारिक नेटवर्क।
इन रिश्तों का आर्थिक मूल्य होता है, भले ही वे बैलेंस-शीट में न दिखें। भारत की सामाजिक संरचना ने ऐतिहासिक रूप से ऐसे कई अनौपचारिक सुरक्षा-जाल दिए हैं, पर शहरीकरण उनमें से कुछ को कमज़ोर कर रहा है। इसलिए आधुनिक भारतीयों को वित्तीय पूँजी और सामाजिक पूँजी दोनों बनानी पड़ सकती हैं। एक हमेशा दूसरी की जगह नहीं ले सकती।
सोना एक महत्वपूर्ण भारतीय कहानी कहता है
भारतीय घरों में सोने को इतना विशेष स्थान क्यों प्राप्त है? इसका उत्तर केवल निवेश-रिटर्न नहीं है। सोना ऐतिहासिक रूप से प्रतिनिधित्व करता रहा है: सुरक्षा, तरलता, परंपरा, विवाह, विरासत और आपातकालीन धन का।
पीढ़ियों से भारतीय परिवार धीरे-धीरे सोना जोड़ते आए हैं। दादी के गहने बेटी की सुरक्षा बनते हैं। बेटी के गहने अगली पीढ़ी की विरासत का हिस्सा बनते हैं। यह संस्कृति के माध्यम से धन का हस्तांतरण है।
आधुनिक पोर्टफ़ोलियो सिद्धांत सोने को अलग तरह से वर्गीकृत कर सकता है, लेकिन भारतीय घरेलू मनोविज्ञान उसे ऐसा अर्थ देता है जिसे केवल मूल्य-चार्ट से नहीं समझा जा सकता। इसका अर्थ यह नहीं कि हर परिवार को बड़ी मात्रा में सोना ख़रीदना चाहिए। इसका अर्थ यह है कि लोगों को सोना रखना बंद करने को कहने से पहले वित्तीय नियोजन को समझना होगा कि वे उसे रखते क्यों हैं।
भारत में धन-निर्माण में अगली पीढ़ी भी शामिल होनी चाहिए
बहुत से भारतीय केवल अपने लिए निवेश नहीं करते। वे “परिवार” के लिए निवेश करते हैं। कोई माता-पिता बच्चे को पढ़ाने के लिए अपने उपभोग में कटौती कर सकते हैं। कोई परिवार ऐसा घर बना सकता है जो अंततः विरासत में मिलेगा। कोई व्यवसायी ऐसा उद्यम खड़ा कर सकता है जो पीढ़ियों तक चले। कोई किसान यह जानते हुए ज़मीन में निवेश कर सकता है कि बच्चे उसके उत्तराधिकारी होंगे।
यह पीढ़ी-दर-पीढ़ी धन-निर्माण है। पश्चिमी वित्तीय साहित्य अक्सर व्यक्तिगत वित्तीय स्वतंत्रता पर बहुत ज़ोर देता है। भारतीय वित्तीय चिंतन में वैध रूप से ये शामिल हो सकते हैं:
व्यक्तिगत स्वतंत्रता + पारिवारिक सुरक्षा + पीढ़ियों की निरंतरता।
किसी भी मॉडल को दूसरे की पूरी तरह जगह लेने की ज़रूरत नहीं है।
लेकिन परंपरा में भी ख़तरा है
भारत को हर पारंपरिक वित्तीय आदत का महिमामंडन नहीं करना चाहिए। कुछ पारंपरिक व्यवहार धन को नष्ट भी कर सकते हैं। उदाहरण हैं:
- भौतिक सोने में अत्यधिक निवेश,
- पूरा धन एक ही संपत्ति में लगा देना,
- सामाजिक आयोजनों के लिए उधार लेना,
- प्रतिष्ठा बनाए रखने के लिए आय से अधिक ख़र्च करना,
- विविधीकरण से इनकार,
- ज़रूरत से ज़्यादा पैसा बेकार पड़ा रहने देना,
- रिटायरमेंट के लिए पूरी तरह बच्चों पर निर्भर रहना,
- या पारिवारिक दबाव को हर वित्तीय निर्णय तय करने देना।
संस्कृति धन की रक्षा कर सकती है। संस्कृति धन को निगल भी सकती है। इसलिए उद्देश्य परंपरा बनाम आधुनिक वित्त में से चुनना नहीं होना चाहिए। उद्देश्य होना चाहिए: ज्ञान को सुरक्षित रखें। कमज़ोरियाँ हटाएँ।
भारत की सबसे बड़ी वित्तीय संपदा उसकी मानव पूँजी हो सकती है
एक विकासशील अर्थव्यवस्था के लिए सबसे महत्वपूर्ण निवेश शुरुआत में शेयर, संपत्ति या सोना नहीं हो सकता। वह कौशल हो सकता है। जो युवा भारतीय किसी पेशेवर योग्यता, तकनीकी कौशल, भाषा-क्षमता या उद्यमशीलता क्षमता पर पैसा ख़र्च करता है, वह अपनी जीवनभर की कमाई की क्षमता नाटकीय रूप से बढ़ा सकता है। उस अतिरिक्त आय को फिर वित्तीय संपत्तियों में बदला जा सकता है। क्रम यह बनता है:
शिक्षा → कौशल → आय → बचत → निवेश → चक्रवृद्धि → पीढ़ीगत धन
तकनीकी बदलाव से गुज़र रही अर्थव्यवस्था में यह विशेष रूप से प्रासंगिक है। AI नौकरियाँ बदल सकता है। ऑटोमेशन कुछ कार्य समाप्त कर सकता है। नए उद्योग उभरेंगे। इसलिए वित्तीय स्वतंत्रता को रोज़गार-योग्यता से अलग नहीं किया जा सकता।
जो व्यक्ति ₹10,000 ऐसे कौशल में लगाता है जिससे सालाना आय ₹2 लाख बढ़ जाए, उसने शायद उस व्यक्ति से अधिक आर्थिक मूल्य रचा है जो निवेश-रिटर्न में एक प्रतिशत अंक और पाने की अंतहीन खोज में लगा है।
वित्तीय स्वतंत्रता की भारतीय परिभाषा अधिक व्यापक होनी चाहिए
शायद भारत को अपना वित्तीय-स्वतंत्रता समीकरण चाहिए:
वित्तीय स्वतंत्रता = आय की सुरक्षा + आपातकालीन भंडार + प्रबंधनीय कर्ज़ + निवेश संपत्तियाँ + स्वास्थ्य सुरक्षा + पारिवारिक सुरक्षा + कौशल + सामाजिक पूँजी + मन की शांति
ध्यान दीजिए क्या ग़ायब है: “अधिकतम संभव धन।” अधिकतम धन और अधिकतम जीवन-संतोष ज़रूरी नहीं कि एक ही चीज़ हों। कोई व्यक्ति अनंत काल तक धन जोड़ता रह सकता है और फिर भी स्वयं को ग़रीब महसूस कर सकता है। कोई दूसरा ऐसे मुकाम पर पहुँच सकता है जहाँ अतिरिक्त धन से सुख में बहुत कम वृद्धि होती है।
यहीं भारतीय दार्शनिक परंपराएँ आधुनिक उपभोक्तावाद का एक महत्वपूर्ण प्रतिसंतुलन देती हैं: कितना पर्याप्त है?
“पर्याप्त” का मनोविज्ञान
आधुनिक उपभोक्ता अर्थव्यवस्थाएँ नई इच्छाएँ पैदा करने में असाधारण रूप से माहिर हैं। बड़ा घर। बड़ी कार। बेहतर फ़ोन। विदेश यात्रा। प्रीमियम स्कूल। विलासितापूर्ण जीवनशैली। दूसरा घर। बड़ा पोर्टफ़ोलियो। इनमें से किसी में भी मूल रूप से कुछ ग़लत नहीं है। समस्या तब शुरू होती है जब उपभोग एक स्थायी प्रतिस्पर्धा बन जाता है।
भारतीय दर्शन ने परंपरागत रूप से संयम, संतोष और संतुलन को पर्याप्त महत्व दिया है। इसका अर्थ यह नहीं कि ग़रीबी का गुणगान किया जाए। इसका अर्थ है कि धन को जीवन की सेवा करनी चाहिए, जीवन को केवल धन जोड़ने में नहीं लग जाना चाहिए। सोशल-मीडिया की तुलना के इस दौर में यह भेद और भी महत्वपूर्ण हो सकता है।
भारत को कम वित्तीय महत्वाकांक्षा नहीं चाहिए
उसे अधिक समझदार वित्तीय महत्वाकांक्षा चाहिए। नए भारतीय धन-दर्शन को लोगों को प्रोत्साहित करना चाहिए कि वे अधिक कमाएँ, अधिक सीखें, समझदारी से बचत करें, व्यवस्थित रूप से निवेश करें, भयावह जोखिमों से सुरक्षा लें, विनाशकारी कर्ज़ से बचें, व्यवसाय और संपत्तियाँ बनाएँ, और फिर भी यह समझें कि कब पर्याप्त पर्याप्त होता है। यह पूँजीवाद-विरोध नहीं है। यह परिपक्व पूँजीवाद है।
एक वित्तीय रूप से शिक्षित भारतीय को बफ़े बने बिना उनके धैर्य की सराहना करनी चाहिए। हर रणनीति की नकल किए बिना कियोसाकी की कैश-फ़्लो अवधारणाएँ सीखनी चाहिए। शेयर बाज़ार को जीवन का केंद्र बनाए बिना इक्विटी बाज़ार को समझना चाहिए। यह मान लिए बिना संपत्ति रखनी चाहिए कि हर संपत्ति अपने आप धन बनाती है। यह माने बिना सोना रखना चाहिए कि अकेला सोना वित्तीय सुरक्षा की गारंटी है। और पारिवारिक रिश्तों की क़ीमत पर धन नहीं बनाना चाहिए।
बफ़े और कियोसाकी की असली सीख
विडंबना यह है कि इन हस्तियों की गहरी सीख उनकी लोकप्रिय व्याख्याओं से कहीं अधिक सार्वभौमिक हो सकती है। बफ़े का अपनी योग्यता के दायरे में रहने का संदेश इस रूप में अनूदित हो सकता है: जो समझते हो, वही करो। उनका दीर्घकालिक सोच पर ज़ोर यह बन सकता है: अल्पकालिक बाज़ारी भावनाओं को लंबे समय के निर्णय तय न करने दो। कियोसाकी का वित्तीय शिक्षा पर ज़ोर यह बन सकता है: निवेश से पहले अपनी आय, ख़र्च, संपत्तियाँ, देनदारियाँ और कैश-फ़्लो समझो।
ये सिद्धांत भारतीय परिस्थितियों के साथ पूरी तरह संगत हैं। जो शायद सीधे हस्तांतरित नहीं हो सकते, वे हैं उनके इर्द-गिर्द की विशिष्ट रणनीतियाँ, धारणाएँ और वित्तीय उत्पाद। यह अंतर निर्णायक है।
भारत का भविष्य का धन-मॉडल मिश्रित हो सकता है
भारत को पश्चिमी पूँजीवादी मॉडल और अपने पारंपरिक सामाजिक दर्शन में से किसी एक को चुनने की ज़रूरत नहीं है। वह अपनी परिस्थितियों के अधिक अनुकूल कुछ रच सकता है।
पश्चिमी वित्तीय अनुशासन दे सकता है: निवेश-ज्ञान, विविधीकरण, वित्तीय साक्षरता, पूँजी-बाज़ार में भागीदारी, उद्यमशीलता, जोखिम-प्रबंधन और दीर्घकालिक चक्रवृद्धि।
भारतीय सामाजिक दर्शन दे सकता है: पारिवारिक ज़िम्मेदारी, पीढ़ीगत सोच, संयम, सामाजिक पूँजी, सामुदायिक सहयोग, शिक्षा के प्रति सम्मान, भौतिक वस्तुओं से परे गरिमा, और “पर्याप्त” की अवधारणा।
साथ मिलकर वे धन की अधिक संपूर्ण परिभाषा रच सकते हैं।
नया भारतीय धन-मंत्र
भविष्य के भारतीय निवेशक को केवल यह नहीं पूछना चाहिए: “मैं कितना पैसा कमा सकता हूँ?” बेहतर सवाल ये हैं:
- क्या मैं अपने परिवार की रक्षा कर सकता हूँ?
- क्या मैं किसी वित्तीय आपात-स्थिति से उबर सकता हूँ?
- क्या मैं अपने रिटायरमेंट को नष्ट किए बिना बच्चों को शिक्षित कर सकता हूँ?
- क्या मैं आर्थिक रूप से कमज़ोर हुए बिना माता-पिता की सहायता कर सकता हूँ?
- क्या मेरा धन मेरे बाद भी टिक सकेगा?
- क्या मैं अगली पीढ़ी को कुछ सार्थक सौंप सकता हूँ?
- क्या मैं धन बनाते हुए जीवन का आनंद ले सकता हूँ?
और अंततः, क्या मेरा पैसा मुझे स्वतंत्रता दे सकता है, या वह चिंता का एक और कारण बन जाएगा? यह वित्तीय स्वतंत्रता की कहीं अधिक व्यापक परिभाषा है।
निष्कर्ष: धन स्प्रेडशीट पर लिखी संख्या नहीं है
दुनिया वॉरेन बफ़े, रॉबर्ट कियोसाकी और अन्य वित्तीय हस्तियों का उत्सव मनाती रहेगी। और उसे मनाना भी चाहिए। उनके विचार मूल्यवान शिक्षा दे सकते हैं। लेकिन भारत को वित्तीय नक़लचियों का राष्ट्र नहीं बनना चाहिए। भारत को ऐसे वित्तीय रूप से साक्षर नागरिक चाहिए जो वैश्विक सिद्धांतों को स्थानीय वास्तविकता के अनुरूप ढाल सकें।
हमारी आर्थिक परिस्थितियाँ तेज़ी से बदल रही हैं। हमारे परिवार बदल रहे हैं। हमारे शहर बदल रहे हैं। हमारी तकनीक बदल रही है। हमारी आकांक्षाएँ बदल रही हैं। लेकिन एक बात महत्वपूर्ण बनी रहती है: पैसा साधन है। वह जीवन का पूरा अर्थ नहीं है।
कई भारतीयों के लिए असली धन केवल बड़ा बैंक-बैलेंस नहीं है। वह एक सुरक्षित घर है। स्वस्थ माता-पिता। शिक्षित बच्चे। गरिमामय रिटायरमेंट। विनाशकारी कर्ज़ से मुक्ति। ज़रूरतमंद की मदद कर पाने की क्षमता। गरिमा देने वाला व्यवसाय या पेशा। ऐसी संपत्तियाँ जो अगली पीढ़ी को सहारा दे सकें। ऐसे रिश्ते जो आर्थिक सफलता के बाद भी टिके रहें। और अंत में, यह जानने की शांति:
“मेरे पास पर्याप्त है, इसलिए नहीं कि मैंने सपने देखना छोड़ दिया, बल्कि इसलिए कि मैंने सीखा कि सचमुच क्या मायने रखता है।”
शायद यही वह वित्तीय दर्शन है जिसे भारत को अगले दो दशकों में साथ लेकर चलना चाहिए: धन बनाइए, धन की रक्षा कीजिए, धन हस्तांतरित कीजिए, धन का आनंद लीजिए, लेकिन धन को कभी अपने पूरे जीवन का पैमाना मत बनने दीजिए।
अक्सर पूछे जाने वाले सवाल
भारतीय धन-दर्शन क्या है?
यह धन को नेट-वर्थ से आगे देखने का नज़रिया है। इसमें निवेश के साथ घर, बच्चों की शिक्षा, माता-पिता की देखभाल, सोना, सामाजिक रिश्ते, स्वास्थ्य-सुरक्षा और मन की शांति शामिल हैं।
क्या बफ़े और कियोसाकी जैसी पश्चिमी सलाह भारत में लागू हो सकती है?
उनके मूल विचार, जैसे धैर्य, अपने निवेश को समझना और वित्तीय शिक्षा, सार्वभौमिक हैं। विशिष्ट रणनीतियों को भारतीय कर, ब्याज दरों, महँगाई, पारिवारिक दायित्वों और उत्पादों के अनुसार ढालना होगा।
भारत में पारिवारिक घर संपत्ति है या देनदारी?
यह इस पर निर्भर है कि सवाल क्या पूछा जा रहा है। कैश-फ़्लो संपत्ति के रूप में शायद नहीं, लेकिन वह आश्रय, सुरक्षा, किराए की महँगाई से बचाव और संभावित विरासत देता है। निवेश-रिटर्न अलग से गिनना होगा।
भारतीय परिवार के लिए वित्तीय स्वतंत्रता का क्या अर्थ है?
कई परिवारों के लिए इसका अर्थ है अगली पीढ़ी पर बोझ बने बिना अपनी ज़िम्मेदारियाँ निभाने के लिए पर्याप्त संसाधन होना। इसमें आय की सुरक्षा, आपातकालीन भंडार, प्रबंधनीय कर्ज़, निवेश, स्वास्थ्य-सुरक्षा, कौशल, सामाजिक पूँजी और मन की शांति शामिल हैं।
पर्सनल फ़ाइनेंस में “पर्याप्त” की अवधारणा क्यों महत्वपूर्ण है?
अधिकतम धन और अधिकतम जीवन-संतोष एक ही चीज़ नहीं हैं। यह जानना कि कितना पर्याप्त है, धन को जीवन की सेवा में रखता है, ताकि जीवन केवल धन जोड़ने में न बीते।
भारत में वित्तीय स्वतंत्रता के लिए कितना पैसा पर्याप्त है?
कोई एक तय संख्या नहीं है। यह आपके परिवार के खर्च, स्वास्थ्य-बीमा, बच्चों की शिक्षा, माता-पिता की देखभाल और जीवनशैली पर निर्भर करता है। एक अच्छी कसौटी यह है कि क्या आपकी निवेश और बचत से होने वाली आय इन ज़रूरतों को मानसिक शांति से समझौता किए बिना पूरा कर सकती है।
भारतीय धन-नियोजन में परिवार की क्या भूमिका है?
अधिकांश भारतीय घरों में धन कई पीढ़ियों में साझा होता है। माता-पिता की देखभाल होती है, बच्चों की शिक्षा और विवाह की योजना बनती है, और संपत्ति या सोना अक्सर अगली पीढ़ी को मिलता है। यह सामाजिक पूँजी एक वास्तविक आर्थिक ताक़त है, जिसे पश्चिमी मॉडल शायद ही गिनते हैं।
कई भारतीय परिवारों के लिए नेटवर्थ से परे संपत्ति का क्या मतलब है?
लेख के अनुसार संपत्ति का मतलब अक्सर अपना घर, बच्चों की पढ़ाई, माता-पिता की देखभाल, भाई-बहनों की मदद, परिवार की गरिमा, कुछ सोना, सामाजिक संबंध, स्थिर करियर, चिकित्सा आपात स्थिति का सामना कर पाना, बच्चों की शादी, अगली पीढ़ी के लिए कुछ छोड़ना, समाज में योगदान और मन की शांति होता है। 5 करोड़ वाला व्यक्ति भी असुरक्षित महसूस कर सकता है, जबकि साधारण घर और बिना बड़े कर्ज़ वाला दूसरा व्यक्ति खुद को धनी मान सकता है।
भारतीय परिवार को आर्थिक संस्था क्यों कहा जाता है?
लेख के अनुसार किसी एक व्यक्ति का वित्तीय फ़ैसला अक्सर कई पीढ़ियों को प्रभावित करता है: माता-पिता बच्चों का सहारा बनते हैं, बच्चे माता-पिता का, भाई-बहन एक-दूसरे की मदद करते हैं, पारिवारिक संपत्ति पीढ़ियों के भीतर रहती है और सोना दादी से बेटी और पोती तक जा सकता है। जो योजनाकार सिर्फ़ व्यक्ति की बैलेंस शीट देखता है, वह आधी कहानी चूक सकता है, और कई भारतीयों के लिए वित्तीय आज़ादी का मतलब है अगली पीढ़ी पर बोझ बने बिना ज़िम्मेदारियां निभाने लायक संसाधन।
वैश्विक वित्तीय विचार अपनाते समय भारतीय निवेशक को क्या देखना चाहिए?
लेख भारतीय कर-व्यवस्था, ब्याज दरें, घरेलू महंगाई, मुद्रा में उतार-चढ़ाव, पारिवारिक दायित्व, रिटायरमेंट की ज़रूरतें, बाज़ार मूल्यांकन, नियामक स्थितियां और नुकसान सहने की अपनी क्षमता गिनाता है। वह कहता है कि धैर्य और वित्तीय शिक्षा सार्वभौमिक विचार हैं, पर उनकी ख़ास रणनीतियां भारतीय परिस्थितियों में ढालनी होंगी, और पारंपरिक सामाजिक पूंजी तथा आधुनिक वित्तीय योजना का मिला-जुला मॉडल चाहिए। यह सामान्य जानकारी है, निवेश सलाह नहीं।
संबंधित लेख
- बफ़े, कियोसाकी और धन-निर्माण के अन्य दर्शन दुनिया भर के आम लोगों पर आँख मूँदकर लागू क्यों नहीं किए जा सकते
- जीवन की छिपी लागत: मनोवैज्ञानिक प्रबंधन इसे कैसे बदल सकता है
- वॉरेन बफ़े: धन का मनोविज्ञान
- रिच डैड पुअर डैड: नई पीढ़ी को वे सबक जो पैसा कठिन तरीके से सिखाए उससे पहले सीख लेने चाहिए
- पैसे का मनोविज्ञान: वह अदृश्य शक्ति जो इंसानी जीवन को चलाती है
Google पर हमें अपना पसंदीदा स्रोत बनाएं
Leave a Reply