पॉज़िटिव कैश फ्लो (positive cash flow)—यानी हमेशा उतना ही खर्च करना जितना आप कमाते हैं, उससे कम—वह एक ज़रूरी जीवन-कौशल है जो स्कूल कभी नहीं सिखाते, और इसकी कमी चुपचाप एक कमाऊ पीढ़ी को कर्ज़दार पीढ़ी में बदल रही है।
आज की डिजिटल इकॉनमी में पैसा कमाना पहले से कहीं ज़्यादा आसान हो गया है। एक स्मार्टफोन, इंटरनेट कनेक्शन और कुछ ऐप्स से तुरंत कमाई के मौके मिल सकते हैं। विडंबना यह है कि उधार लेना उससे भी आसान हो गया है। मोबाइल स्क्रीन पर कुछ टैप से तुरंत क्रेडिट, Buy Now Pay Later (BNPL) ऑफर, पर्सनल लोन और क्रेडिट कार्ड लिमिट मिनटों में खुल जाती है।
नतीजा यह होता है कि आज पैसों की भरमार तो लगती है, लेकिन आने वाला कल आर्थिक तंगी लेकर आता है।
सबसे ज़रूरी जीवन-कौशलों में से एक—पॉज़िटिव कैश फ्लो बनाए रखना और आर्थिक अनुशासन अपनाना—धीरे-धीरे खत्म होता जा रहा है, खासकर जेन ज़ी के एक हिस्से में। अगर यह ट्रेंड ऐसे ही चलता रहा, तो समाज एक ऐसी पीढ़ी बना सकता है जो संपत्ति की जगह कर्ज़, एसेट्स की जगह देनदारी, और आर्थिक आज़ादी की जगह आर्थिक चिंता विरासत में पाएगी।
मुख्य बातें
- पॉज़िटिव कैश फ्लो का मतलब है कि आपकी आमदनी हमेशा आपके खर्च से ज़्यादा हो—यह आर्थिक स्थिरता की नींव है, जो स्कूल शायद ही कभी सिखाते हैं।
- RBI की फाइनेंशियल स्टेबिलिटी रिपोर्ट बार-बार बढ़ते असुरक्षित रिटेल क्रेडिट को घरेलू बैलेंस शीट के लिए खतरा बता चुकी है।
- असली इलाज कमाई नहीं, अनुशासन है: जितना कमाएं उससे कम खर्च करें, खर्च करने से पहले बचत करें, और भविष्य के लिए निवेश करें न कि आज कल की कमाई खर्च करें।
पॉज़िटिव कैश फ्लो क्या है?
पॉज़िटिव कैश फ्लो का सीधा मतलब है कि आपकी आमदनी हमेशा आपके खर्च से ज़्यादा हो।
यह सीधा-सा सिद्धांत आर्थिक स्थिरता की नींव है। यह किसी को बचत करने, निवेश करने, इमरजेंसी संभालने और भरोसे के साथ जीने की ताकत देता है। दूसरी तरफ, नेगेटिव कैश फ्लो लोगों को अपनी लाइफस्टाइल बनाए रखने के लिए लोन पर निर्भर बना देता है, और यह एक ऐसा चक्र बन जाता है जिससे निकलना मुश्किल होता जाता है।
इंस्टेंट ग्रेटिफिकेशन नई संस्कृति कैसे बन गई?
आधुनिक तकनीक ने उपभोक्ता व्यवहार को पूरी तरह बदल दिया है।
सोशल मीडिया लोगों को आलीशान ज़िंदगी दिखाने के लिए उकसाता है। इन्फ्लुएंसर महंगे गैजेट्स, फैशन, छुट्टियों और प्रीमियम अनुभवों को बढ़ावा देते हैं। एल्गोरिदम लगातार FOMO (फियर ऑफ मिसिंग आउट) पैदा करते हैं, जिससे युवाओं को लगने लगता है कि खुशी ज़्यादा चीज़ें रखने से आती है।
आसान डिजिटल कर्ज़ इस सोच को और हवा देता है। “क्या मैं यह अफोर्ड कर सकता हूँ?” पूछने की बजाय, अब बहुत से लोग पूछते हैं, “क्या मैं EMI भर सकता हूँ?” खर्च करने की मानसिकता ने चुपचाप वित्तीय योजना के अनुशासन की जगह ले ली है।
कर्ज़ का जाल असल में शुरू कैसे होता है?
कर्ज़ का जाल शायद ही कभी एक बड़े लोन से शुरू होता है। यह आमतौर पर छोटी-छोटी मासिक किस्तों से शुरू होता है। एक EMI दो बन जाती है। एक क्रेडिट कार्ड का बिल दूसरे लोन से चुकाया जाता है। BNPL रोज़मर्रा की खरीदारी फाइनेंस करता है। सैलरी आती है और रीपेमेंट में गायब हो जाती है।
आखिरकार, महीने की कमाई का एक बड़ा हिस्सा पुराने खर्च चुकाने में चला जाता है, न कि भविष्य की संपत्ति बनाने में। इंसान दिखने में आर्थिक रूप से सक्रिय लगता है, लेकिन असल में पीछे जा रहा होता है। RBI की फाइनेंशियल स्टेबिलिटी रिपोर्ट बार-बार बढ़ते असुरक्षित रिटेल क्रेडिट को घरेलू बैलेंस शीट के लिए खतरा बता चुकी है।
कर्ज़ की छिपी हुई सेहत पर कीमत क्या है?
आर्थिक तनाव सिर्फ बैंक खाते तक सीमित नहीं रहता। यह दिमाग तक पहुँच जाता है।
लगातार कर्ज़ अक्सर चिंता और लगातार आर्थिक परेशानी, उदासी और निराशा, अनिद्रा और खराब नींद, हाई ब्लड प्रेशर जैसी तनाव से जुड़ी बीमारियाँ, काम में कम प्रोडक्टिविटी, पारिवारिक झगड़े और रिश्तों में तनाव, और आत्मविश्वास व सेल्फ-एस्टीम में कमी लेकर आता है। आर्थिक अस्थिरता धीरे-धीरे मानसिक स्वास्थ्य की समस्या बन जाती है।
ज़िंदगी की असली बैलेंस शीट कैसी दिखती है?
हर इंसान की एक अदृश्य बैलेंस शीट होती है। एसेट्स में हुनर, शिक्षा, अच्छी सेहत, बचत, निवेश, मज़बूत रिश्ते और प्रतिष्ठा शामिल हैं। देनदारियों में ज़्यादा ब्याज वाला कर्ज़, बिना सोचे-समझे खर्च करने की आदत, आर्थिक अनुशासनहीनता, अनावश्यक लाइफस्टाइल महँगाई और गलत आर्थिक फैसले शामिल हैं।
एक सेहतमंद जीवन एसेट्स बढ़ाकर और देनदारियाँ घटाकर बनता है—सिर्फ पैसों में नहीं, बल्कि चरित्र और आदतों में भी।
आर्थिक शिक्षा जल्दी क्यों शुरू होनी चाहिए?
स्कूल गणित, विज्ञान और इतिहास पढ़ाते हैं, फिर भी कई छात्र बड़े होकर भी बजट बनाना, ब्याज दरें समझना, इमरजेंसी फंड बनाना या समझदारी से निवेश करना नहीं जानते।
आर्थिक साक्षरता को एक मुख्य जीवन-कौशल बनना चाहिए। युवाओं को उधार लेने से पहले बजट बनाना, खर्च करने से पहले बचत करना, लाइफस्टाइल अपग्रेड करने से पहले निवेश करना, और देनदारी बढ़ाने से पहले एसेट्स बनाना सीखना चाहिए। ये सबक शायद कई शैक्षणिक विषयों से ज़्यादा कीमती हैं क्योंकि ये सीधे जीवन की गुणवत्ता को प्रभावित करते हैं।
पैसों की आदतें बनाने में माता-पिता की क्या भूमिका है?
बच्चे अक्सर आर्थिक सलाह सुनने से ज़्यादा आर्थिक व्यवहार की नकल करते हैं। अगर माता-पिता समझदारी से खर्च करते हैं, नियमित बचत करते हैं और पैसों पर ज़िम्मेदारी से बात करते हैं, तो बच्चे स्वाभाविक रूप से अच्छी आर्थिक आदतें सीख लेते हैं।
पॉकेट मनी सिर्फ दे देनी नहीं चाहिए—इसे बजट बनाना, धैर्य रखना और ज़िम्मेदार फैसले लेना सिखाने का एक मौका बनाना चाहिए।
यह सिर्फ व्यक्तिगत नहीं, राष्ट्रीय मुद्दा क्यों है?
भारत की जनसंख्या दुनिया की सबसे युवा जनसंख्याओं में से एक है। यह जनसांख्यिकीय फायदा हमारी सबसे बड़ी ताकत या सबसे बड़ी कमज़ोरी—दोनों बन सकता है।
आर्थिक रूप से अनुशासित युवा जनसंख्या संपत्ति, नवाचार, उद्यमिता और आर्थिक मज़बूती लेकर आएगी। कर्ज़ पर निर्भर युवा जनसंख्या कम बचत, कम प्रोडक्टिविटी, बढ़ते आर्थिक तनाव और धीमी दीर्घकालिक आर्थिक वृद्धि से जूझ सकती है।
इसलिए आर्थिक अनुशासन सिर्फ एक व्यक्तिगत गुण नहीं—यह एक राष्ट्रीय पूंजी है।
आर्थिक सफलता का असली पैमाना क्या है?
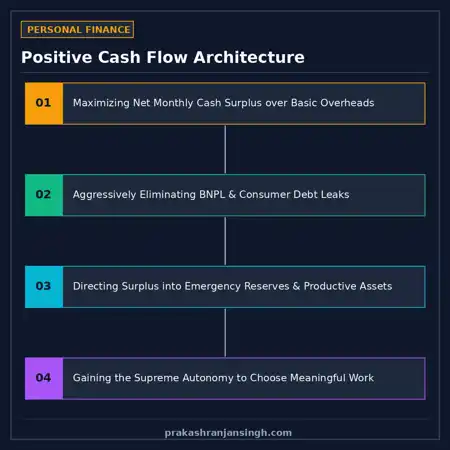
सबसे बड़ी आर्थिक सफलता सबसे ज़्यादा सैलरी कमाना नहीं है। यह लगातार पॉज़िटिव कैश फ्लो बनाए रखना, अपनी क्षमता से कम में जीना, और पैसों को आज की कमाई खर्च करने की बजाय भविष्य के लिए काम करने देना है।
जैसे-जैसे भारत अपने विज़न 2047 की ओर बढ़ रहा है, हमें यह सुनिश्चित करना होगा कि अगली पीढ़ी सिर्फ डिजिटल पेमेंट सिस्टम और तुरंत क्रेडिट ही विरासत में न पाए, बल्कि पैसों को अनुशासन से संभालने की समझ भी पाए।
एक मज़बूत राष्ट्र आर्थिक रूप से ज़िम्मेदार नागरिकों से बनता है। समृद्धि का सफर एक साधारण सिद्धांत से शुरू होता है: जितना कमाएं उससे कम खर्च करें, खर्च करने से पहले बचत करें, भविष्य के लिए निवेश करें, और अपने पॉज़िटिव कैश फ्लो की रक्षा करें।
क्योंकि आखिरकार, कैश फ्लो सिर्फ एक वित्तीय स्टेटमेंट नहीं है—यह जीवन के अनुशासन, स्थिरता और आज़ादी का आईना है।
अक्सर पूछे जाने वाले सवाल
पॉज़िटिव कैश फ्लो असल में क्या है?
पॉज़िटिव कैश फ्लो का मतलब है कि आपकी आमदनी हमेशा आपके खर्च से ज़्यादा हो। यह वह नींव है जो किसी को बचत करने, निवेश करने, इमरजेंसी संभालने और भरोसे के साथ जीने देती है, जबकि नेगेटिव कैश फ्लो लोगों को एक ऐसे चक्र में लोन पर निर्भर बना देता है जिससे निकलना मुश्किल होता है।
कर्ज़ का जाल आमतौर पर कैसे शुरू होता है?
यह शायद ही कभी एक बड़े लोन से शुरू होता है—आमतौर पर छोटी मासिक किस्तों से शुरू होता है: एक EMI दो बन जाती है, क्रेडिट कार्ड बिल दूसरे लोन से चुकाया जाता है, और BNPL रोज़मर्रा की खरीदारी फाइनेंस करता है। आखिरकार आमदनी का बड़ा हिस्सा भविष्य की संपत्ति बनाने की बजाय पुराने खर्च चुकाने में चला जाता है।
आर्थिक सफलता का असली पैमाना क्या है?
सबसे बड़ी आर्थिक सफलता सबसे ज़्यादा सैलरी कमाना नहीं है—यह लगातार पॉज़िटिव कैश फ्लो बनाए रखना, अपनी क्षमता से कम में जीना, और आज की कमाई खर्च करने की बजाय पैसों को भविष्य के लिए काम करने देना है। भारत की युवा जनसंख्या को देखते हुए, आर्थिक अनुशासन को सिर्फ व्यक्तिगत गुण नहीं बल्कि राष्ट्रीय पूंजी बताया गया है।
Leave a Reply