रेपो रेट, रुपया, महंगाई और आम आदमी: भारत के अगले मौद्रिक नीति फैसले के पीछे का छिपा मनोविज्ञान
मुंबई में लिए गए 25 बेसिस पॉइंट के एक फैसले से लेकर मध्यमवर्गीय परिवार की EMI, फैक्ट्री के मुनाफे, रुपये की कीमत और आम भारतीय की क्रय-शक्ति तक — RBI का एक फैसला पूरे आर्थिक तंत्र को कैसे प्रभावित करता है।
आरबीआई नीति दिसंबर 2026 का फैसला, यानी RBI की मौद्रिक नीति की घोषणा, 4 दिसंबर को आनी है, जैसा कि RBI के प्रकाशित बैठक कैलेंडर में बताया गया है। अपने अक्टूबर 2026 के बयान में RBI ने रेपो रेट 5.25% से बढ़ाकर 5.50% किया था, इसलिए हर कर्ज़दार और बचतकर्ता अब अगले कदम पर नज़र रखे हुए है। यह लेख समझाता है कि रेपो रेट का बदलाव आपकी EMI, फिक्स्ड डिपॉजिट और घर के बजट तक कैसे पहुँचता है। बुनियादी कड़ी पहले समझनी हो तो हमारा रेपो रेट के असर पर 10 चरणों वाला लेख पढ़ें।
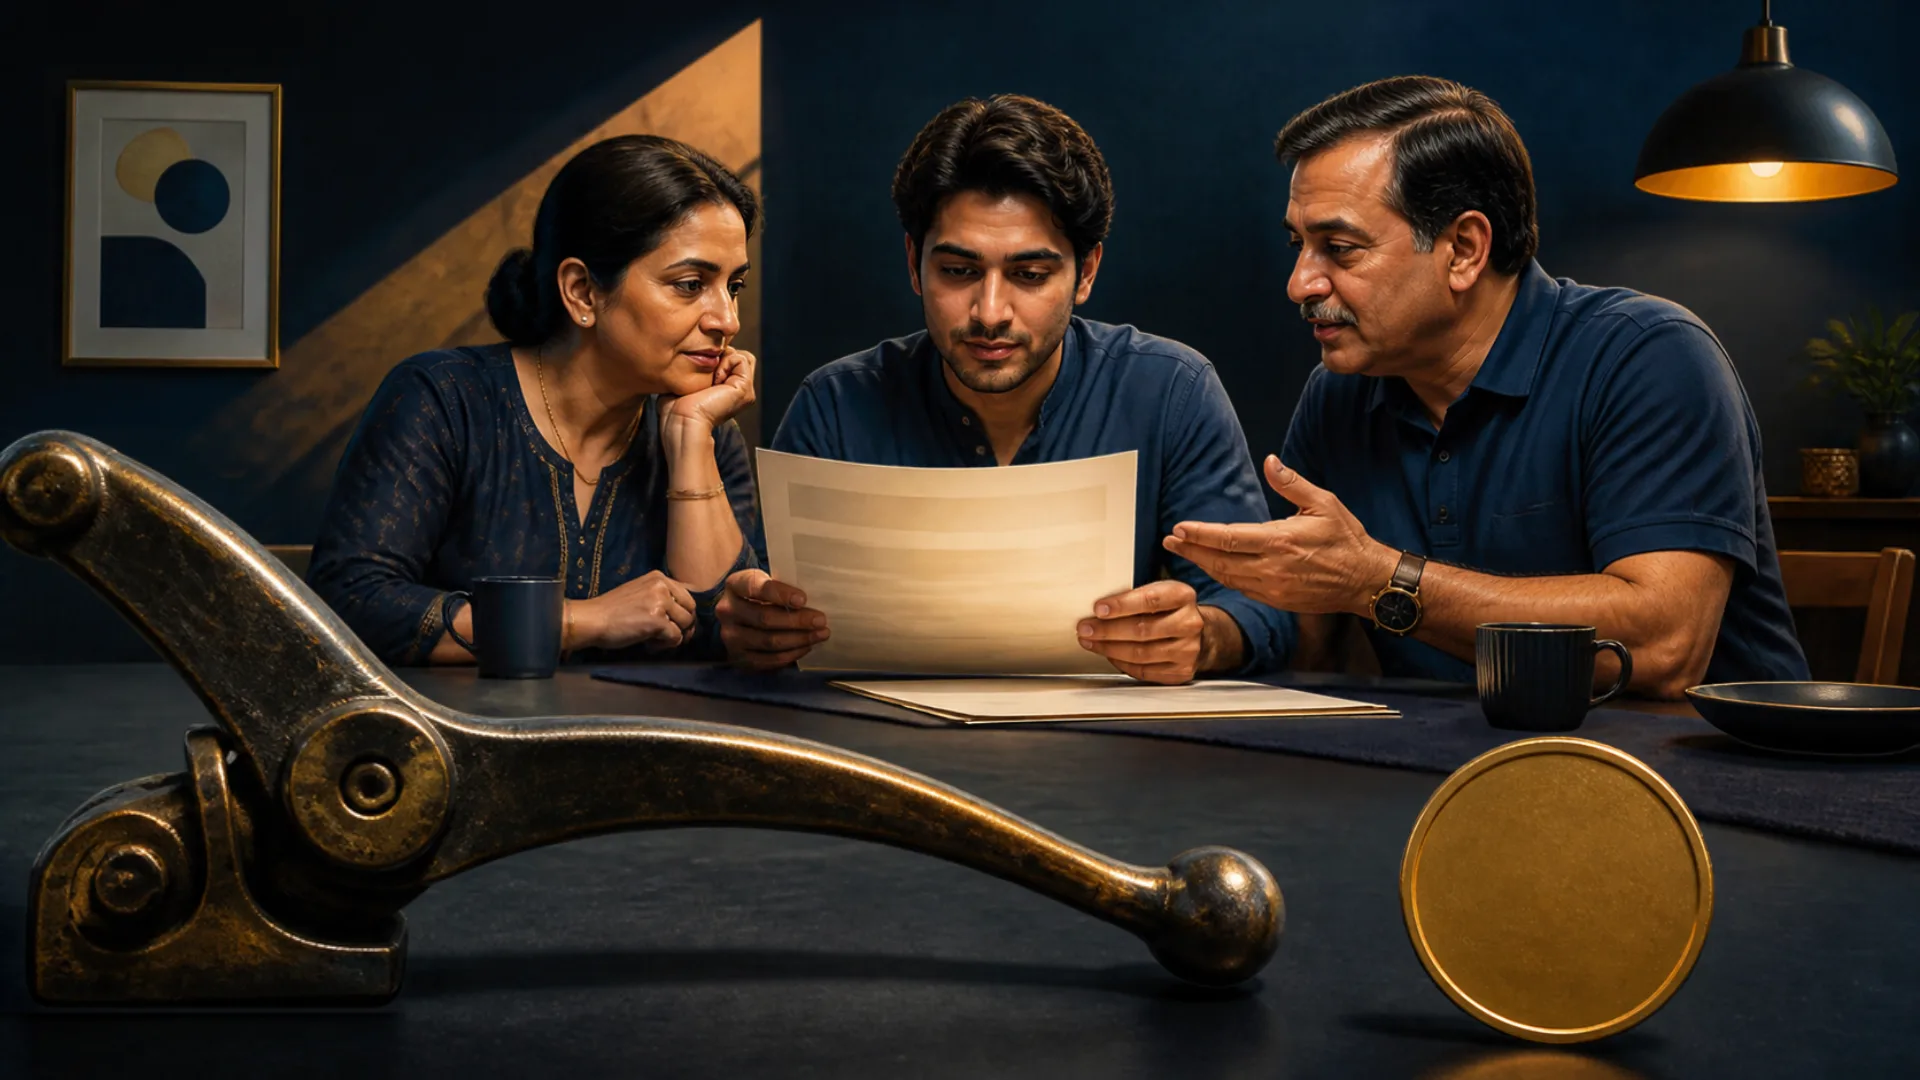
कल्पना कीजिए कि एक मध्यमवर्गीय परिवार हर महीने ₹80,000 कमाता है।
परिवार पर होम लोन, वाहन लोन, बच्चों की पढ़ाई का खर्च, बीमा प्रीमियम और घरेलू खर्च हैं। वह पहले से ही अपने वित्त को सावधानी से संभाल रहा है।
अब मान लीजिए कि भारतीय रिज़र्व बैंक रेपो रेट बढ़ा देता है।
परिवार का बैंक आगे चलकर अपनी ऋण दर बढ़ा सकता है। होम लोन की EMI बढ़ सकती है, या चुकाने की अवधि लंबी हो सकती है। परिवार कार खरीदना टाल सकता है, गैर-ज़रूरी खरीदारी घटा सकता है और छुट्टियों की योजना पर दोबारा सोच सकता है।
उसी समय, बड़ी फिक्स्ड डिपॉजिट रखने वाला कोई सेवानिवृत्त व्यक्ति बेहतर ब्याज आय की संभावना का स्वागत कर सकता है।
नया कारखाना लगाने की सोच रहा कोई कारोबारी विस्तार टाल सकता है, जबकि डॉलर में कमाने वाला निर्यातक रुपये की कमज़ोरी से लाभ पा सकता है।
एक मौद्रिक नीति फैसला। अलग-अलग लोग। अलग-अलग परिणाम। अलग-अलग भावनाएँ।
यही मौद्रिक नीति और मानव मनोविज्ञान के बीच का रोचक संबंध है।
2 से 4 दिसंबर 2026 के बीच RBI की मौद्रिक नीति समिति (MPC) भारत की आर्थिक स्थिति की समीक्षा करने और अगली नीतिगत दिशा तय करने के लिए बैठक करेगी। घोषणा 4 दिसंबर को अपेक्षित है।
अक्टूबर 2026 में 25 बेसिस पॉइंट की बढ़ोतरी के बाद मौजूदा रेपो रेट 5.50% है। नीतिगत रुख भी तटस्थ से बदलकर “कैलिब्रेटेड टाइटनिंग” हो गया है।
RBI के सामने सवाल कठिन है:
क्या महंगाई पर काबू और आर्थिक स्थिरता के लिए मौद्रिक स्थितियों को और सख़्त करना चाहिए, या खपत, निवेश और विकास पर अतिरिक्त दबाव से बचने के लिए रुकना चाहिए?
यह फैसला केवल अर्थशास्त्रियों, बैंकरों और वित्तीय बाज़ार के भागीदारों तक सीमित नहीं है।
यह हर भारतीय परिवार से जुड़ा है।
मुख्य बातें
- फैसला 4 दिसंबर को है — RBI ने अक्टूबर 2026 में रेपो रेट 5.25% से बढ़ाकर 5.50% किया था, इसलिए दिसंबर का नतीजा तय करेगा कि कर्ज़ की लागत और बढ़ेगी, स्थिर रहेगी या घटेगी।
- सबसे पहले आपकी EMI पर असर — ₹50 लाख के 20 साल के लोन पर ब्याज दर 8.5% से 8.75% होने पर EMI लगभग ₹795 प्रति माह बढ़ती है (₹43,391 की जगह लगभग ₹44,186)।
- अनुमान नहीं, तैयारी करें — आपातकालीन फंड रखें, महंगे नए कर्ज़ से बचें और RBI की चाल का अंदाज़ा लगाने की बजाय अपने लोन और जमा की दरों की समीक्षा करें।
2 नवंबर 2026 को अद्यतन। यह लेख सामान्य जानकारी है, निवेश या वित्तीय सलाह नहीं। ऋण और जमा दरें बैंक के अनुसार अलग होती हैं, इसलिए अपने लोन अनुबंध और बैंक की मौजूदा दरें स्वयं जाँचें।
विषय सूची
- 1. रेपो रेट: पैसे की कीमत और RBI का आर्थिक ब्रेक
- 2. RBI मौद्रिक नीति दिसंबर 2026 की बैठक इतनी अहम क्यों है
- 3. मनोवैज्ञानिक कारक: EMI बदलने से पहले उम्मीदें अर्थव्यवस्था बदल सकती हैं
- 4. क्रय-शक्ति: असली लड़ाई घर के बजट के भीतर है
- 5. EMI: RBI और आम आदमी के बीच सबसे दिखने वाली कड़ी
- 6. कीमतें और माँग: क्या दर बढ़ने से चीज़ें सस्ती होंगी?
- 7. रुपया बनाम डॉलर: मुद्रा बाज़ार हर भारतीय के लिए क्यों मायने रखता है
- 8. आयात और निर्यात: एक ही मुद्रा-चाल के दो पहलू
- 9. विदेशी मुद्रा भंडार: भारत की वित्तीय ढाल
- 10. कॉर्पोरेट मुनाफा: जब पैसे की लागत फैक्ट्री तक पहुँचती है
- 11. बचतकर्ता का मनोविज्ञान: जब ऊँची दरें राहत लाती हैं
- 12. शेयर बाज़ार: निवेशक अर्थव्यवस्था से पहले क्यों प्रतिक्रिया देते हैं
- 13. दिसंबर का फैसला: तीन संभावित दिशाएँ
- 14. एक आम भारतीय परिवार को क्या करना चाहिए?
- 15. बड़ा सवाल: स्वस्थ अर्थव्यवस्था वास्तव में कैसी दिखती है?
- 16. अंतिम संदेश: दर RBI तय करता है, पर आर्थिक प्रतिक्रिया लोग तय करते हैं
- अक्सर पूछे जाने वाले प्रश्न
1. रेपो रेट: पैसे की कीमत और RBI का आर्थिक ब्रेक
रेपो रेट वह दर है जिस पर RBI तरलता समायोजन सुविधा के तहत प्रतिभूतियों के बदले पात्र बैंकों को अल्पकालिक धन उधार देता है।
यह मौद्रिक नीति के सबसे महत्वपूर्ण साधनों में से एक है।
अर्थव्यवस्था को एक वाहन समझिए।
जब महंगाई बहुत बढ़ जाती है, तो RBI ब्याज दरें बढ़ाकर मौद्रिक नीति का ब्रेक लगा सकता है।
जब आर्थिक गतिविधि कमज़ोर हो और महंगाई इजाज़त दे, तो वह कर्ज़, खपत और निवेश को बढ़ावा देने के लिए ब्याज दरें घटा सकता है।
उद्देश्य इन चीज़ों के बीच उचित संतुलन बनाए रखना है:
- आर्थिक विकास
- महंगाई पर नियंत्रण
- वित्तीय स्थिरता
- ऋण की उपलब्धता
- मुद्रा की स्थिरता
- टिकाऊ खपत और निवेश
लेकिन रेपो रेट कोई जादुई स्विच नहीं है।
यह बैंकों, वित्तीय बाज़ारों, कर्ज़दारों, निवेशकों और कारोबारियों के माध्यम से वित्तीय माहौल को प्रभावित करता है।
RBI पैसे की कीमत बदलता है; अर्थव्यवस्था लाखों वित्तीय फैसलों के ज़रिए उस पर प्रतिक्रिया देती है।
2. RBI मौद्रिक नीति दिसंबर 2026 की बैठक इतनी अहम क्यों है
अक्टूबर 2026 के नीतिगत फैसले ने मौद्रिक नीति का माहौल बदल दिया है।
RBI ने रेपो रेट 5.25% से बढ़ाकर 5.50% किया और कैलिब्रेटेड टाइटनिंग का रुख अपनाया।
अक्टूबर की MPC बैठक के कार्यवृत्त ने संकेत दिया कि निकट भविष्य में दर कटौती की संभावना नहीं है, और आगे की कार्रवाई महंगाई, बुनियादी मूल्य दबावों और आर्थिक विकास पर निर्भर करेगी।
RBI के अक्टूबर आकलन में वित्त वर्ष 2027 के लिए वास्तविक GDP वृद्धि 7.1% और CPI महंगाई 5.2% रहने का अनुमान भी दिया गया।
चुनौती यह है कि भारत की वृद्धि मज़बूत बनी हुई है, जबकि महंगाई के जोखिम बढ़े हैं।
अंतरराष्ट्रीय माहौल भी उतना ही जटिल है:
- पश्चिम एशिया में भू-राजनीतिक तनाव।
- कच्चे तेल की अस्थिर अंतरराष्ट्रीय कीमतें।
- ऊँची वैश्विक ब्याज दरें और बॉन्ड यील्ड।
- उभरते बाज़ारों की मुद्राओं पर दबाव।
- विदेशी पोर्टफोलियो निवेश की आवाजाही।
- अंतरराष्ट्रीय व्यापार और आपूर्ति शृंखला में अनिश्चितता।
इसलिए दिसंबर की बैठक विकास और महंगाई के बीच संतुलन के RBI के आकलन की एक अहम परीक्षा होगी।
ठहराव का मतलब यह नहीं कि महंगाई के जोखिम खत्म हो गए। और एक और बढ़ोतरी का मतलब यह नहीं कि अर्थव्यवस्था कमज़ोर है।
RBI को किसी एक संकेतक पर प्रतिक्रिया देने के बजाय अर्थव्यवस्था की दिशा का मूल्यांकन करना होता है।
3. मनोवैज्ञानिक कारक: EMI बदलने से पहले उम्मीदें अर्थव्यवस्था बदल सकती हैं
मौद्रिक नीति का सबसे रोचक पहलू मानव मनोविज्ञान है।
मान लीजिए कोई कर्ज़दार सुनता है कि ब्याज दरें और बढ़ सकती हैं।
बैंक के ऋण दर बदलने से पहले ही वह बड़ी खरीदारी टालने लगता है।
कोई कारोबारी नया निवेश टाल सकता है।
संपत्ति खरीदार स्पष्टता का इंतज़ार कर सकता है।
कोई परिवार ज़्यादा बचत करने लगता है।
कोई निवेशक सतर्क हो जाता है।
इसे मौद्रिक नीति का “अपेक्षा चैनल” कहा जाता है।
आर्थिक फैसले केवल मौजूदा वित्तीय स्थिति से ही नहीं, बल्कि कल की उम्मीदों से भी प्रभावित होते हैं।
उलटा भी उतना ही सच है।
जब लोग मानते हैं कि महंगाई ऊँची बनी रहेगी, तो वे चीज़ें पहले खरीद सकते हैं, ऊँचे वेतन की माँग कर सकते हैं या भविष्य की लागत की आशंका में कीमतें बढ़ा सकते हैं।
ऐसा व्यवहार महंगाई को ज़्यादा टिकाऊ बना सकता है।
इसलिए केंद्रीय बैंकों को केवल पैसे की उपलब्धता और लागत ही नहीं, बल्कि पैसे के भविष्य के मूल्य पर जनता के भरोसे को भी संभालना पड़ता है।
4. क्रय-शक्ति: असली लड़ाई घर के बजट के भीतर है
महंगाई केवल एक आर्थिक आँकड़ा नहीं है।
यह घरेलू आय की क्रय-शक्ति में कमी है।
₹50,000 का वेतन वही रह सकता है, लेकिन अगर भोजन, बिजली, परिवहन, शिक्षा और स्वास्थ्य सेवा महंगे हो जाएँ, तो परिवार धीरे-धीरे अपना वित्तीय सुकून खो देता है।
रेपो रेट बढ़ने के दो विपरीत प्रभाव होते हैं।
कर्ज़दारों के लिए: ऊँची उधारी लागत खर्च योग्य आय और क्रय-शक्ति घटा सकती है।
पूरी अर्थव्यवस्था के लिए: अगर ऊँची दरें समय के साथ अत्यधिक माँग और महंगाई को नरम करती हैं, तो वे रुपये की क्रय-शक्ति की रक्षा में मदद कर सकती हैं।
यही मौद्रिक नीति की कठिन विडंबना है।
जो नीति अल्पकाल में वित्तीय असुविधा पैदा करती है, उसका उद्देश्य उपभोक्ताओं को कहीं अधिक नुकसानदेह और टिकाऊ महंगाई से बचाना हो सकता है।
फिर भी ब्याज दरें बढ़ाने से कीमतों की हर समस्या सीधे हल नहीं होती।
अगर फसल खराब होने से सब्ज़ियाँ महंगी हों, या भू-राजनीतिक संघर्ष से कच्चा तेल महंगा हो, तो RBI तुरंत आपूर्ति नहीं बढ़ा सकता।
उसकी मुख्य भूमिका अस्थायी मूल्य झटकों को सामान्य महंगाई और महंगाई की अपेक्षाओं में फैलने से रोकना है।
5. EMI: RBI और आम आदमी के बीच सबसे दिखने वाली कड़ी
EMI पर अपना अनुपात जानना उपयोगी है: देखें वेतन का कितना हिस्सा EMI में जाना चाहिए।
लाखों भारतीय परिवारों के लिए रेपो रेट तब मायने रखता है जब वह उनके होम लोन स्टेटमेंट तक पहुँचता है।
उदाहरण के लिए 8.5% ब्याज पर 20 साल के ₹50 लाख के होम लोन पर विचार कीजिए।
अनुमानित EMI ₹43,391 है।
अगर ब्याज दर 8.75% हो जाए, तो मूल अवधि वही मानने पर EMI लगभग ₹44,186 हो जाती है।
यानी हर महीने लगभग ₹795 का अतिरिक्त बोझ।
असल बदलाव लोन के बेंचमार्क, बैंक के स्प्रेड, रीसेट की आवृत्ति और चुकौती ढांचे पर निर्भर करता है। बैंक EMI वही रखकर अवधि भी बढ़ा सकता है।
बड़ी चिंता उन परिवारों पर संचयी बोझ की है जो पहले से कई कर्ज़ संभाल रहे हैं।
जिस परिवार पर होम लोन, कार लोन, पर्सनल लोन और क्रेडिट कार्ड बकाया हो, उसके पास वित्तीय लचीलापन कम होता है।
मनोवैज्ञानिक असर तात्कालिक आर्थिक असर से भी ज़्यादा हो सकता है।
लोग इन बातों की चिंता करने लगते हैं:
- नौकरी की सुरक्षा।
- बच्चों की पढ़ाई।
- चिकित्सा आपात स्थितियाँ।
- ब्याज दरों में आगे के बदलाव।
- अपनी मौजूदा जीवनशैली बनाए रखने की क्षमता।
इसीलिए ज़िम्मेदार उधारी उतनी ही ज़रूरी है जितनी ऋण की उपलब्धता।
लोन अपनी चुकौती क्षमता के अनुसार लेना चाहिए, न कि उस अधिकतम राशि के अनुसार जो बैंक देने को तैयार है।
6. कीमतें और माँग: क्या दर बढ़ने से चीज़ें सस्ती होंगी?
महंगाई पर दरों का असर धीमा होता है, जबकि किराने का बिल हर हफ्ते बदलता है। हमारा लेख खामोश महँगाई बताता है कि घरेलू लागत कहाँ छिपी होती है।
रेपो रेट बढ़ने से पेट्रोल, सब्ज़ियों, दवाओं या घरेलू ज़रूरत की चीज़ों के दाम अपने-आप नहीं घटते।
इसका असर अधिक अप्रत्यक्ष होता है।
ऊँची ब्याज दरें उधारी महंगी कर सकती हैं, अत्यधिक खपत घटा सकती हैं और कुछ वस्तुओं-सेवाओं की माँग नरम कर सकती हैं।
कारोबारी विस्तार और माल के भंडारण पर दोबारा सोच सकते हैं।
उपभोक्ता गैर-ज़रूरी खर्च टाल सकते हैं।
आख़िरकार, अगर माँग का दबाव कम होता है, तो कारोबारियों के लिए कीमतें बढ़ाना कठिन हो सकता है।
फिर भी, माँग-जनित और आपूर्ति-जनित महंगाई के बीच महत्वपूर्ण अंतर है।
माँग-जनित महंगाई: मौद्रिक सख़्ती मदद कर सकती है।
आपूर्ति-जनित महंगाई: केवल ब्याज दरें इसे हल नहीं कर सकतीं।
उदाहरण के लिए, अगर अंतरराष्ट्रीय कच्चा तेल महंगा होने से परिवहन लागत बढ़ती है, तो सब्ज़ियों, दवाओं और निर्मित वस्तुओं की ढुलाई का खर्च बढ़ सकता है।
RBI केवल रेपो रेट बढ़ाकर उस लागत को खत्म नहीं कर सकता।
सरकार को मौद्रिक नीति के साथ उचित आपूर्ति-पक्ष के उपाय भी करने होंगे।
7. रुपया बनाम डॉलर: मुद्रा बाज़ार हर भारतीय के लिए क्यों मायने रखता है
विनिमय दर दिसंबर के नीतिगत फैसले का एक और महत्वपूर्ण आयाम है।
कमज़ोर रुपया आयातित वस्तुओं और कच्चे माल को महंगा बनाता है।
भारत बड़ी मात्रा में कच्चा तेल, इलेक्ट्रॉनिक्स, मशीनरी, रसायन और अन्य औद्योगिक सामान आयात करता है।
जब रुपया कमज़ोर होता है, तो डॉलर में तय उसी आयात के लिए ज़्यादा रुपये लगते हैं।
उदाहरण के लिए:
- ₹80 प्रति डॉलर पर 10 लाख डॉलर के आयात की कीमत ₹8 करोड़ है।
- ₹95 प्रति डॉलर पर उसी आयात की कीमत ₹9.5 करोड़ हो जाती है।
डॉलर की कीमत नहीं बदली, फिर भी अंतर ₹1.5 करोड़ का है।
यह अतिरिक्त लागत आगे चलकर आपूर्ति शृंखला में फैल सकती है।
यह ईंधन, परिवहन, विमानन, औद्योगिक उत्पादन, पैकेजिंग और उपभोक्ता कीमतों को प्रभावित कर सकती है।
ऊँची घरेलू ब्याज दर भारतीय वित्तीय परिसंपत्तियों को विदेशी विकल्पों की तुलना में अधिक आकर्षक बना सकती है और रुपये को सहारा दे सकती है।
लेकिन यह संबंध स्वचालित नहीं है।
रुपये पर अमेरिकी ब्याज दरों, वैश्विक डॉलर की मज़बूती, कच्चे तेल की कीमतों, विदेशी निवेश, व्यापार प्रवाह और भू-राजनीतिक घटनाक्रम का भी असर पड़ता है।
मुद्रा बाज़ार को केवल रेपो रेट से नियंत्रित नहीं किया जा सकता।
8. आयात और निर्यात: एक ही मुद्रा-चाल के दो पहलू
कमज़ोर रुपया निर्यातकों के लिए अवसर पैदा कर सकता है।
डॉलर में कमाने वाली भारतीय कंपनी को विदेशी कमाई बदलने पर ज़्यादा रुपये मिल सकते हैं।
आईटी सेवाएँ, फार्मास्यूटिकल, कपड़ा और इंजीनियरिंग निर्यात जैसे क्षेत्र अपनी लागत संरचना और अंतरराष्ट्रीय अनुबंधों के अनुसार लाभ पा सकते हैं।
लेकिन आयात पर निर्भर निर्यातकों को मशीनरी, पुर्ज़ों, ऊर्जा और कच्चे माल के लिए ऊँची लागत भी झेलनी पड़ सकती है।
आयातकों के लिए स्थिति और कठिन है।
कमज़ोर रुपया आयातित सामान की लागत बढ़ा सकता है और मुनाफे का मार्जिन घटा सकता है।
भारत के लिए यह खास तौर पर अहम है, क्योंकि तेल आयात का बड़ा बिल व्यापार घाटा बढ़ा सकता है और बाहरी खाते पर अतिरिक्त दबाव डाल सकता है।
इसलिए कमज़ोर रुपया न अपने-आप अच्छा है, न अपने-आप बुरा।
असली सवाल यह है कि निर्यात प्रतिस्पर्धा का लाभ आयातित कच्चे माल की अतिरिक्त लागत से ज़्यादा है या नहीं।
9. विदेशी मुद्रा भंडार: भारत की वित्तीय ढाल
भारत का विदेशी मुद्रा भंडार ताज़ा साप्ताहिक आँकड़ों में लगभग $719.75 अरब बताया गया, यानी $1.27 अरब की गिरावट, जैसा कि बिज़नेस स्टैंडर्ड ने रिपोर्ट किया।
विदेशी मुद्रा भंडार बाहरी आर्थिक झटकों के खिलाफ एक महत्वपूर्ण सुरक्षा कवच है।
यह देश को अंतरराष्ट्रीय भुगतान दायित्व पूरे करने में मदद करता है और RBI को विदेशी मुद्रा बाज़ार की अत्यधिक अस्थिरता को संभालने की क्षमता देता है।
हाल के घटनाक्रम ध्यान देने योग्य हैं।
नवंबर की शुरुआत में उपलब्ध ताज़ा आँकड़ों के अनुसार, 23 अक्टूबर 2026 को समाप्त सप्ताह में भारत का विदेशी मुद्रा भंडार घटकर लगभग $719.75 अरब रह गया।
यह लगातार सातवीं साप्ताहिक गिरावट थी।
फिर भी इस गिरावट को केवल रुपये की रक्षा में खर्च हुए डॉलर के रूप में नहीं देखना चाहिए।
भंडार में बदलाव सोने के मूल्यांकन, विदेशी मुद्रा परिसंपत्तियों के मूल्य, हस्तक्षेप और अन्य बही-खाते की गतिविधियों को भी दर्शाते हैं।
भारत के पास अब भी पर्याप्त भंडार का सहारा है।
अहम मुद्दा यह है कि बदलती वैश्विक परिस्थितियों के अनुसार मुद्रा को समायोजित होने देते हुए पर्याप्त भंडार बनाए रखा जाए।
कोई केंद्रीय बैंक किसी कृत्रिम विनिमय दर स्तर को हर कीमत पर हमेशा के लिए नहीं बचा सकता।
मुद्रा पर भरोसा अंततः आर्थिक बुनियाद पर टिकता है, केवल हस्तक्षेप पर नहीं।
10. कॉर्पोरेट मुनाफा: जब पैसे की लागत फैक्ट्री तक पहुँचती है
कॉर्पोरेट भारत सीधे मौद्रिक नीति से जुड़ा है।
एक विनिर्माण कंपनी पर विचार कीजिए जो नया कारखाना लगाना चाहती है।
उसे इन चीज़ों के लिए धन चाहिए:
- ज़मीन और इमारतें।
- मशीनरी।
- कच्चा माल।
- कर्मचारी।
- परिवहन।
- कार्यशील पूँजी।
अगर उधारी महंगी हो जाए, तो कंपनी का वित्तीय गणित बदल जाता है।
ऊँची वित्तीय लागत शुद्ध मुनाफा घटा सकती है।
अगर उपभोक्ता भी खरीदारी घटा दें, तो राजस्व वृद्धि धीमी पड़ सकती है।
कंपनी विस्तार टाल सकती है, भंडार घटा सकती है या भर्ती में देरी कर सकती है।
रियल एस्टेट, ऑटोमोबाइल, निर्माण और कंज़्यूमर ड्यूरेबल्स जैसे ब्याज-संवेदनशील उद्योग खास तौर पर प्रभावित हो सकते हैं।
फिर भी, कम कर्ज़, मज़बूत नकदी प्रवाह, मूल्य निर्धारण शक्ति या निर्यात आय वाली कंपनियाँ बेहतर स्थिति में हो सकती हैं।
बैंकों के लिए असर ऋण दरों, जमा दरों, फंडिंग लागत, मार्जिन और परिसंपत्ति गुणवत्ता के संबंध पर निर्भर करता है।
महत्वपूर्ण सबक यह है कि कॉर्पोरेट मुनाफा केवल बिक्री पर नहीं, पूँजी की लागत पर भी निर्भर करता है।
11. बचतकर्ता का मनोविज्ञान: जब ऊँची दरें राहत लाती हैं
मौद्रिक नीति से सभी को समान लाभ या नुकसान नहीं होता।
एक सेवानिवृत्त व्यक्ति पर विचार कीजिए जिसने फिक्स्ड डिपॉजिट में ₹30 लाख जमा किए हैं।
ऊँची जमा दर से उसकी ब्याज आय बेहतर हो सकती है।
सतर्क बचतकर्ता के लिए यह मानसिक सुकून दे सकता है।
जो दर वृद्धि होम लोन लेने वाले को चिंतित करती है, वही सेवानिवृत्त व्यक्ति को ब्याज देने वाली जमाओं में निवेश के लिए प्रेरित कर सकती है।
लेकिन बचतकर्ताओं को कर, महंगाई, जमा की अवधि, तरलता और संस्था की सुरक्षा पर भी विचार करना चाहिए।
ऊँची नाममात्र ब्याज दर का मतलब अपने-आप ऊँचा वास्तविक प्रतिफल नहीं होता।
वास्तविक प्रतिफल वह है जो महंगाई और करों का हिसाब लगाने के बाद बचता है।
अर्थव्यवस्था को उत्पादक उद्देश्यों के लिए उधारी और भविष्य की सुरक्षा के लिए अनुशासित बचत के बीच संतुलन चाहिए।
12. शेयर बाज़ार: निवेशक अर्थव्यवस्था से पहले क्यों प्रतिक्रिया देते हैं
वित्तीय बाज़ार भविष्योन्मुखी होते हैं।
निवेशक लगातार आकलन करते रहते हैं कि कंपनियों के मुनाफे, ब्याज दरों, मुद्रा की चाल और आर्थिक वृद्धि का क्या होगा।
ऊँचा रेपो रेट कुछ शेयरों के मूल्यांकन का आकर्षण घटा सकता है, क्योंकि निवेशक अपेक्षाकृत सुरक्षित ब्याज वाली परिसंपत्तियों से बेहतर प्रतिफल पा सकते हैं।
यह कंपनियों की उधारी लागत भी बढ़ा सकता है।
विदेशी निवेशक भारतीय अवसरों की तुलना अमेरिका और अन्य बाज़ारों में उपलब्ध प्रतिफल से करते हैं।
मज़बूत डॉलर या ऊँची अमेरिकी बॉन्ड यील्ड पूँजी को डॉलर वाले निवेश की ओर खींच सकती है।
लेकिन बाज़ार केवल रेपो रेट पर प्रतिक्रिया नहीं देते।
वे पूरी आर्थिक कहानी पर प्रतिक्रिया देते हैं।
इसीलिए RBI की भाषा, महंगाई के अनुमान और नीतिगत मार्गदर्शन कभी-कभी 25 बेसिस पॉइंट के असल बदलाव से भी ज़्यादा बाज़ार को प्रभावित कर देते हैं।
13. दिसंबर का फैसला: तीन संभावित दिशाएँ
दिसंबर की बैठक को दर बढ़ोतरी की किसी पक्की धारणा के बजाय तीन संभावित परिदृश्यों से देखना चाहिए।
परिदृश्य A: RBI रेपो रेट 5.50% पर बनाए रखे।
इसका संकेत हो सकता है कि अक्टूबर की बढ़ोतरी फिलहाल पर्याप्त मानी गई है, बशर्ते महंगाई की अपेक्षाएँ और बुनियादी मूल्य दबाव नियंत्रण में रहें।
RBI और आँकड़ों का इंतज़ार करते हुए कैलिब्रेटेड टाइटनिंग जारी रख सकता है।
परिदृश्य B: RBI रेपो रेट और बढ़ाए।
ऐसा तब हो सकता है जब महंगाई ज़्यादा टिकाऊ हो जाए, ऊँची ऊर्जा लागत का असर पूरी अर्थव्यवस्था में फैले या महंगाई की अपेक्षाओं पर काबू पाना कठिन हो जाए।
तात्कालिक परिणामों में फ्लोटिंग-रेट कर्ज़दारों पर अतिरिक्त दबाव, कड़ी वित्तीय स्थितियाँ और कारोबारियों में ज़्यादा सतर्कता शामिल हो सकती है।
परिदृश्य C: RBI अपने नीतिगत आकलन में बदलाव करे।
अगर वृद्धि काफी कमज़ोर पड़ती है या महंगाई के जोखिम घटते हैं, तो MPC अपने दृष्टिकोण पर पुनर्विचार कर सकती है।
हालाँकि दर कटौती की ओर मुड़ने के लिए आर्थिक परिदृश्य और नीतिगत आकलन में बदलाव ज़रूरी होगा। केवल इसलिए कि कारोबारी या कर्ज़दार सस्ता पैसा चाहते हैं, इसे मान लेना ठीक नहीं।
असल फैसला दिसंबर में MPC के पास उपलब्ध साक्ष्यों पर निर्भर करेगा।
14. एक आम भारतीय परिवार को क्या करना चाहिए?
RBI जो भी तय करे, आवेग में कर्ज़ लेने से बचें; हमारा आसान क्रेडिट के जाल पर लेख नौ नियम बताता है जो आपकी रक्षा करते हैं।
मौद्रिक नीति एक आम परिवार के नियंत्रण में नहीं है।
लेकिन घर का वित्तीय व्यवहार उसके नियंत्रण में है।
कुछ व्यावहारिक कदम जोखिम घटा सकते हैं।
- फ्लोटिंग-रेट लोन की समीक्षा करें: बेंचमार्क, ब्याज स्प्रेड और रीसेट की आवृत्ति समझें।
- गैर-ज़रूरी उधारी से बचें: केवल इसलिए लोन न लें कि कोई बैंक या फिनटेक कंपनी दे रही है।
- आपातकालीन बचत बनाएँ: ज़रूरी खर्चों और अचानक नौकरी या चिकित्सा संकट के लिए उचित भंडार रखें।
- क्रेडिट कार्ड कर्ज़ पर नियंत्रण रखें: बकाया शेष राशि और महंगी अल्पकालिक उधारी से बचें।
- बड़ी खरीदारी पर पुनर्विचार करें: असली ज़रूरतों को जीवनशैली के दबाव और सामाजिक होड़ से अलग करें।
- जमा विकल्पों की तुलना करें: ब्याज दर, कर, तरलता और संस्था की सुरक्षा परखें।
- भावनात्मक निवेश फैसलों से बचें: केवल इसलिए घबराकर निवेश न बेचें कि RBI ने ब्याज दर बढ़ाई।
- कारोबारी कर्ज़ क्षमता का हिसाब लगाएँ: विस्तार यथार्थवादी नकदी प्रवाह पर आधारित हो, आशावादी बिक्री अनुमानों पर नहीं।
हर परिवार के लिए एक सिद्धांत मार्गदर्शक होना चाहिए:
वित्तीय पात्रता का मतलब वित्तीय सामर्थ्य नहीं होता।
15. बड़ा सवाल: स्वस्थ अर्थव्यवस्था वास्तव में कैसी दिखती है?
स्वस्थ अर्थव्यवस्था वह नहीं जिसमें ब्याज दरें हमेशा कम हों, शेयर बाज़ार हमेशा चढ़ें या रुपया कभी कमज़ोर न हो।
स्वस्थ अर्थव्यवस्था में ये चीज़ें होनी चाहिए:
- टिकाऊ GDP वृद्धि।
- प्रबंधनीय महंगाई।
- उत्पादक रोज़गार।
- आर्थिक रूप से स्थिर परिवार।
- ज़िम्मेदार कॉर्पोरेट उधारी।
- मज़बूत बैंकिंग संस्थाएँ।
- स्वस्थ घरेलू निवेश।
- पर्याप्त विदेशी मुद्रा भंडार।
- प्रतिस्पर्धी निर्यात।
- टिकाऊ बाहरी संतुलन।
भारत को आर्थिक वृद्धि चाहिए, लेकिन पूरी तरह अत्यधिक उधारी और खपत पर टिकी वृद्धि हमेशा टिकाऊ नहीं रह सकती।
इसी तरह, महंगाई पर नियंत्रण उत्पादक निवेश और रोज़गार को अनावश्यक रूप से दबाने की कीमत पर नहीं होना चाहिए।
असली उद्देश्य संतुलित आर्थिक विकास है।
16. अंतिम संदेश: दर RBI तय करता है, पर आर्थिक प्रतिक्रिया लोग तय करते हैं
4 दिसंबर की मौद्रिक नीति घोषणा पर बैंकों, कारोबारियों, निवेशकों, निर्यातकों, आयातकों और लाखों कर्ज़दारों की नज़र रहेगी।
लेकिन सबसे अहम कहानी वह होगी जो घोषणा के बाद घटेगी।
कोई परिवार घर खरीदने पर पुनर्विचार कर सकता है।
कोई युवा पेशेवर वाहन लोन टाल सकता है।
कोई कारोबारी कारखाना लगाने में देरी कर सकता है।
कोई सेवानिवृत्त व्यक्ति फिक्स्ड डिपॉजिट पर दोबारा सोच सकता है।
कोई आयातक डॉलर जोखिम की हेजिंग कर सकता है।
कोई निर्यातक अंतरराष्ट्रीय कीमतों का पुनर्मूल्यांकन कर सकता है।
कोई बैंक अपनी ऋण रणनीति की समीक्षा कर सकता है।
लाखों परिवारों और कारोबारों में दोहराए जाने वाले ये फैसले देश की आर्थिक दिशा को प्रभावित करते हैं।
RBI हर अंतरराष्ट्रीय घटना को नियंत्रित नहीं कर सकता, कच्चा तेल पैदा नहीं कर सकता, बारिश की गारंटी नहीं दे सकता और वैश्विक डॉलर बाज़ार को आदेश नहीं दे सकता।
वह जो कर सकता है, वह है उन वित्तीय परिस्थितियों को प्रभावित करना जिनमें आर्थिक फैसले लिए जाते हैं।
और यही मौद्रिक नीति की असली ताकत है।
कागज़ पर 25 बेसिस पॉइंट का बदलाव छोटा लग सकता है, पर उसके नतीजे लाखों लोगों के वित्तीय जीवन तक पहुँच सकते हैं।
रेपो रेट केवल RBI मुख्यालय से घोषित की गई एक संख्या नहीं है।
यह आम भारतीयों के वेतन खाते, होम लोन, फिक्स्ड डिपॉजिट, कारोबारी निवेश, किराने के बिल, शेयर पोर्टफोलियो और भविष्य की वित्तीय सुरक्षा से जुड़ी है।
जैसे-जैसे भारत 4 दिसंबर के करीब पहुँच रहा है, असली सवाल केवल यह नहीं कि RBI रेपो रेट बढ़ाएगा, बनाए रखेगा या घटाएगा।
असली सवाल यह है कि क्या भारत सस्ते पैसे, स्थिर कीमतों, उत्पादक निवेश और टिकाऊ विकास के बीच नाज़ुक संतुलन बनाए रख सकता है।
क्योंकि कोई अर्थव्यवस्था केवल इसलिए स्वस्थ नहीं होती कि उसके आँकड़े प्रभावशाली दिखते हैं।
अर्थव्यवस्था तब सचमुच स्वस्थ होती है जब उसकी वृद्धि भरोसा पैदा करे, उसकी मुद्रा की साख बनी रहे, उसके कारोबार उत्पादक रहें और उसके आम नागरिक वित्तीय गरिमा के साथ जी सकें।
मौद्रिक नीति का लीवर RBI के हाथ में है। बैंकिंग व्यवस्था उसे आगे पहुँचाती है। कारोबारी और निवेशक उस पर प्रतिक्रिया देते हैं। लेकिन अंततः उसका असर लाखों भारतीय परिवार महसूस करते हैं।
पैसे की कीमत बदलती है। लोगों का मनोविज्ञान बदलता है। और उनके सामूहिक फैसलों से अर्थव्यवस्था की दिशा बदलती है।
अक्सर पूछे जाने वाले प्रश्न
दिसंबर 2026 में RBI की नीति का फैसला कब आएगा?
RBI के प्रकाशित कार्यक्रम के अनुसार मौद्रिक नीति समिति की बैठक के बाद फैसले की घोषणा 4 दिसंबर 2026 को होनी है। अंतिम पुष्टि के लिए RBI की वेबसाइट देखें।
अभी रेपो रेट कितना है?
अक्टूबर 2026 में RBI ने रेपो रेट 5.25% से बढ़ाकर 5.50% किया। दिसंबर का फैसला इस स्तर को बदलेगा या बनाए रखेगा।
सरल शब्दों में रेपो रेट क्या है?
यह वह दर है जिस पर RBI बैंकों को अल्पकालिक धन उधार देता है। ऊँचा रेपो रेट आमतौर पर बैंकिंग व्यवस्था में उधारी महंगी करता है और नीचा रेपो रेट सस्ती।
क्या RBI रेपो रेट बढ़ाए तो मेरे होम लोन की EMI बढ़ेगी?
अगर आपका फ्लोटिंग-रेट लोन रेपो रेट जैसे बाहरी बेंचमार्क से जुड़ा है, तो दर आमतौर पर आपके लोन अनुबंध के अनुसार रीसेट होती है और EMI या अवधि बदल सकती है। फिक्स्ड-रेट लोन अपनी निश्चित अवधि में नहीं बदलता। अपना स्वीकृति पत्र जाँचें।
दर 0.25% बढ़ने पर मुझे कितनी ज़्यादा EMI देनी होगी?
₹50 लाख के 20 साल के लोन पर दर 8.5% से 8.75% होने पर EMI लगभग ₹43,391 से बढ़कर लगभग ₹44,186 हो जाती है, यानी करीब ₹795 प्रति माह की बढ़ोतरी। असल बदलाव आपके बैंक, स्प्रेड और बची हुई अवधि पर निर्भर करता है।
क्या रेपो रेट बढ़ने पर FD की दरें भी बढ़ती हैं?
अक्सर समय के साथ, लेकिन जमा दरें बैंक खुद तय करते हैं और बदलाव न स्वचालित होता है न बराबर। जमा कराने से पहले अलग-अलग बैंकों की दरों की तुलना करें।
क्या RBI के फैसले से पहले लोन का पूर्व-भुगतान करना चाहिए?
इसका कोई एक जवाब नहीं है। अपने लोन की दर की तुलना सुरक्षित बचत पर मिलने वाले प्रतिफल से करें, पहले आपातकालीन फंड रखें और पूर्व-भुगतान के नियम जाँचें। फैसला अपने आँकड़ों पर लें, RBI के अनुमान पर नहीं।
रेपो रेट का रुपये पर क्या असर पड़ता है?
ऊँची ब्याज दरें किसी देश की परिसंपत्तियों को विदेशी निवेशकों के लिए अधिक आकर्षक बना सकती हैं और उसकी मुद्रा को सहारा दे सकती हैं, लेकिन कच्चे तेल की कीमतें, वैश्विक बाज़ार और पूँजी प्रवाह भी मायने रखते हैं। असर की कोई गारंटी नहीं है।
दर के फैसलों का शेयर बाज़ार पर क्या असर पड़ता है?
बाज़ार अपेक्षाओं पर प्रतिक्रिया देते हैं। निवेशकों की उम्मीद से अलग नतीजा आमतौर पर फैसले से ज़्यादा कीमतें हिलाता है। यह लेख सामान्य जानकारी है, किसी प्रतिभूति को खरीदने या बेचने की सलाह नहीं।
4 दिसंबर से पहले एक आम परिवार को क्या करना चाहिए?
आपातकालीन फंड बनाएँ या बढ़ाएँ, महंगे नए कर्ज़ से बचें, जाँचें कि आपका लोन फ्लोटिंग है या फिक्स्ड, और EMI में थोड़ी बढ़ोतरी के लिए अपना बजट तैयार रखें। एक नतीजे का अनुमान लगाने के बजाय हर नतीजे के लिए तैयारी करें।
संबंधित लेख
- डिजिटल लेंडिंग रेगुलेशन: डिजिटल लोन क्या है और 9 ज़रूरी सुधार
- कर्ज़ की पीढ़ी: डिजिटल क्रेडिट के चेतावनी संकेत
- लोन अगेंस्ट प्रॉपर्टी: ब्याज दर, पात्रता और 3 छिपे खतरे
- गोल्ड लोन नीलामी और गोल्ड लोन इंटरेस्ट रेट: RBI के नियम
- बैंक हड़ताल: क्या बैंक बंद रहते हैं और UPI चलता है?
See more of our stories on Google Search
Leave a Reply